Familles et couples · comparateur de mutuelles
Mutuelle familiale : toute la famille bien couverte, au bon niveau
Une mutuelle familiale couvre les parents et les enfants sur un seul contrat : pédiatre, orthodontie, lunettes, maternité. Le simulateur situe les besoins de votre foyer, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de » pour votre foyer. Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une mutuelle familiale : qui peut être couvert, les garanties utiles aux enfants comme aux parents, ce qui fait varier le prix, le lien avec la mutuelle d’entreprise et les aides possibles. Les règles citées sont celles en vigueur en octobre 2026.
Sommaire
Pourquoi choisir une mutuelle familiale ?
Une mutuelle familiale n’est pas un type de contrat à part : c’est une complémentaire santé qui couvre plusieurs membres d’un même foyer, en général l’adhérent, son conjoint et leurs enfants, avec un seul contrat, une seule cotisation et une seule carte de tiers payant.
Les besoins d’une famille sont très variés : consultations chez le pédiatre ou le médecin généraliste, vaccins, orthodontie des adolescents, lunettes qui changent vite, soins dentaires, et parfois une grossesse. L’Assurance Maladie rembourse une partie de ces frais ; le reste dépend de votre mutuelle familiale.
Réunir toute la famille sur une mutuelle familiale simplifie la gestion : un seul interlocuteur, un seul tableau de garanties, des remboursements sur un même compte. Selon les assureurs, le tarif par personne peut aussi être plus avantageux qu’avec plusieurs contrats séparés.
Qui peut être couvert par une mutuelle familiale ?
Une mutuelle familiale peut en général couvrir :
- l’adhérent et son conjoint, marié, pacsé ou en concubinage, selon les conditions du contrat ;
- les enfants mineurs du foyer ;
- les enfants majeurs à charge : l’Assurance Maladie indique que la complémentaire des parents peut continuer à couvrir leurs enfants à charge, même majeurs. L’âge maximal et les conditions (études, apprentissage, recherche d’emploi) dépendent de chaque mutuelle familiale.
Vérifiez ces conditions avant de souscrire, surtout si vous avez de grands enfants étudiants : c’est un point qui varie beaucoup d’un contrat à l’autre. Quand un enfant commence à travailler, il bascule en général sur la mutuelle de son entreprise ou sur son propre contrat : notre guide de la mutuelle jeune détaille ses options.
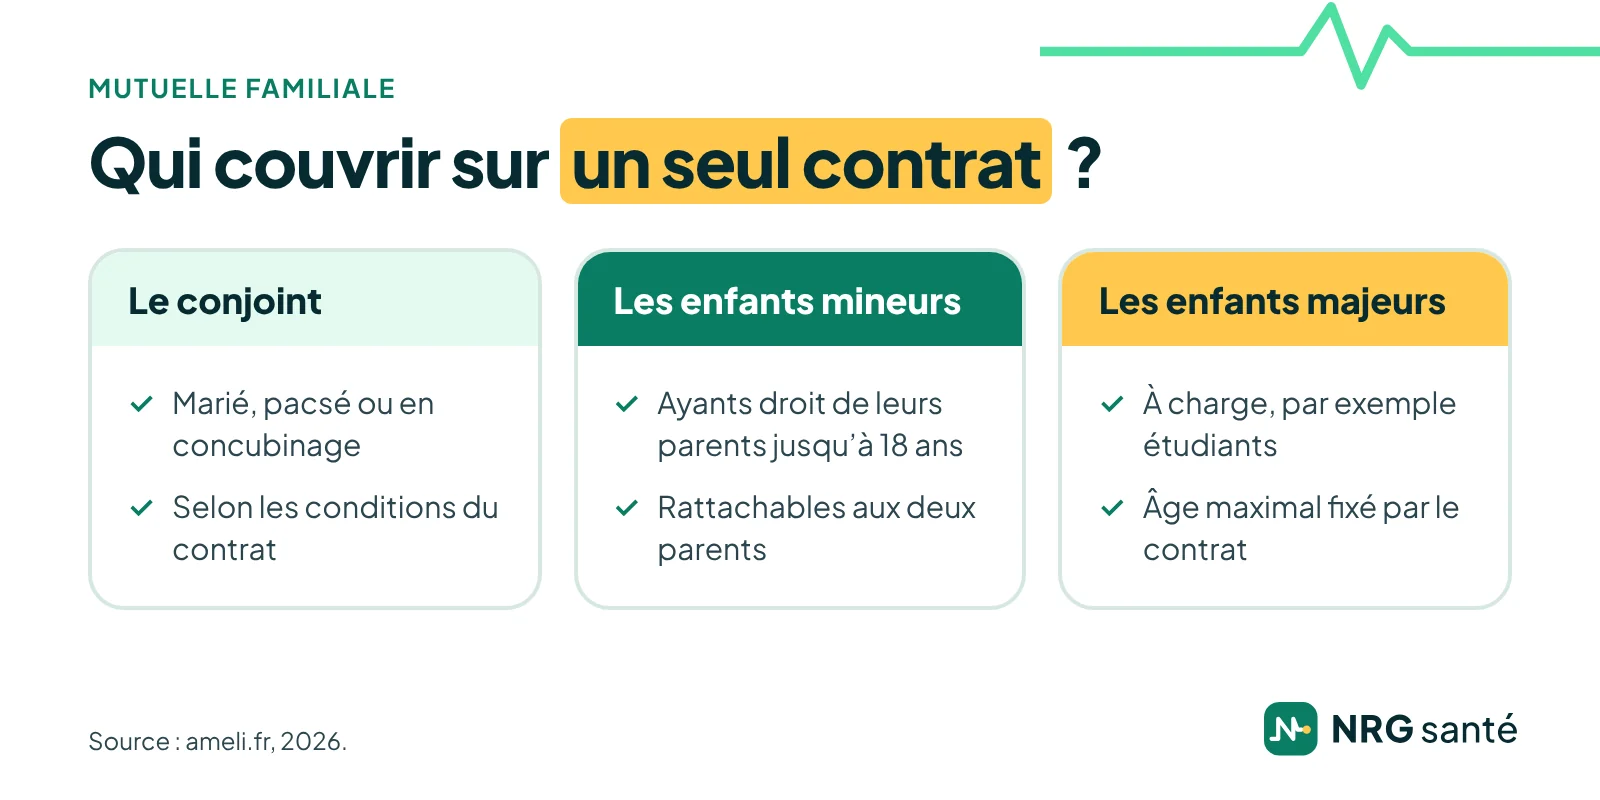
Côté Assurance Maladie, un enfant est ayant droit de ses parents jusqu’à 18 ans ; dès 16 ans, il peut demander à être assuré à titre personnel, et à 18 ans il devient assuré autonome. Un enfant peut aussi être rattaché aux cartes Vitale de ses deux parents, quelle que soit leur situation familiale : la démarche se fait depuis le compte ameli. C’est pratique en cas de garde alternée, et cela n’empêche pas de le couvrir sur la mutuelle familiale de l’un ou l’autre parent.
Les garanties à regarder en priorité dans une mutuelle familiale
Médecin généraliste et pédiatre
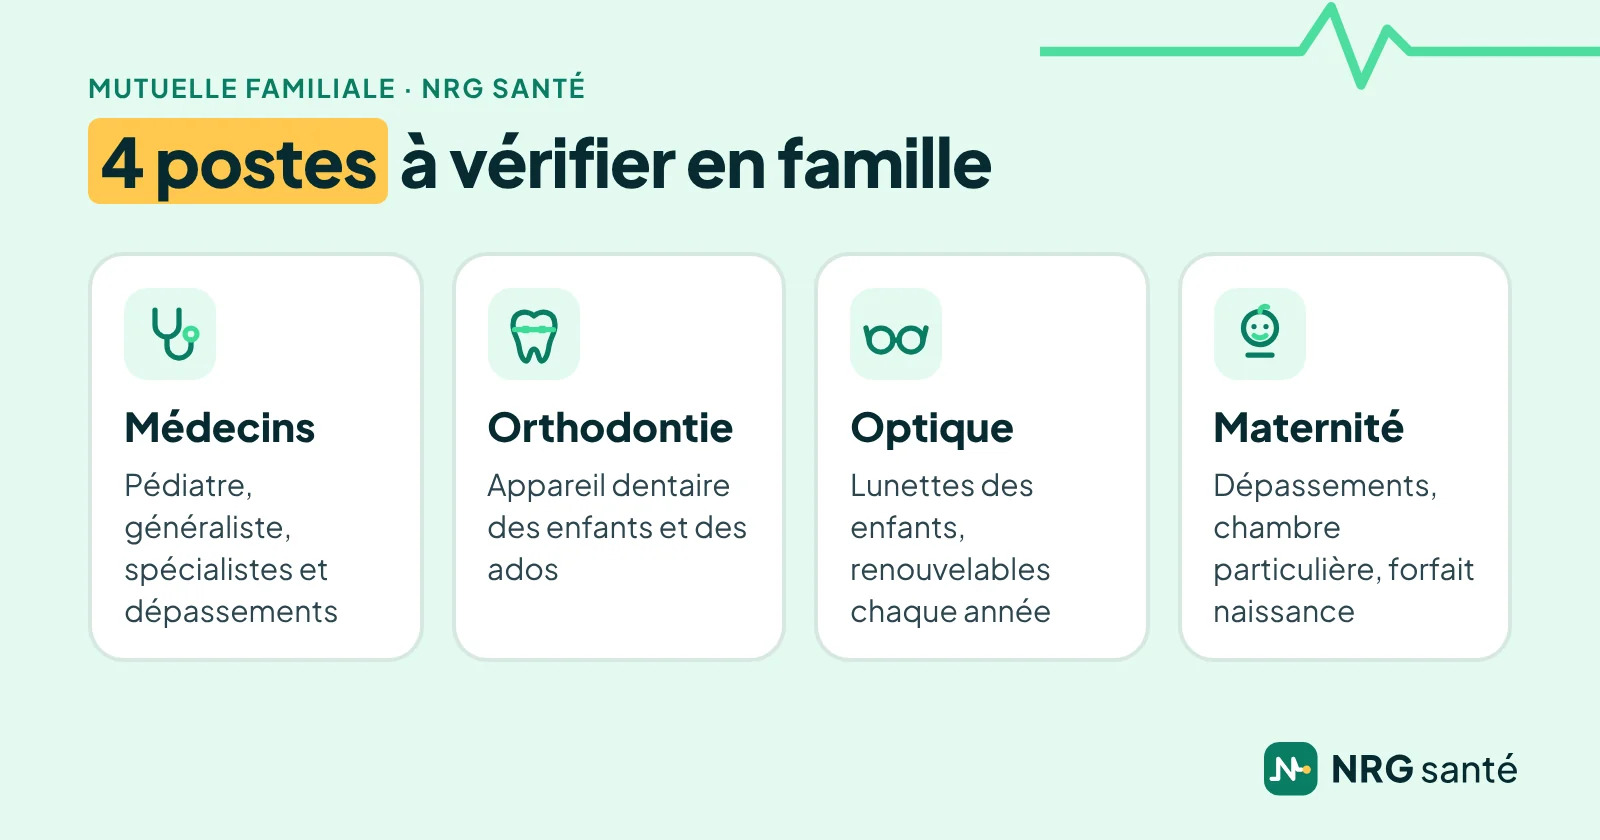
Les consultations des enfants et des jeunes de moins de 18 ans sont exonérées de la participation forfaitaire de 2 €. Chez un pédiatre ou un spécialiste de secteur 2, les dépassements d’honoraires ne sont pas remboursés par l’Assurance Maladie : seule votre mutuelle familiale peut les prendre en charge, dans la limite prévue au contrat, souvent exprimée en pourcentage de la base de remboursement (BR). Avant un rendez-vous, l’annuaire santé d’ameli.fr indique le secteur du médecin.
Orthodontie
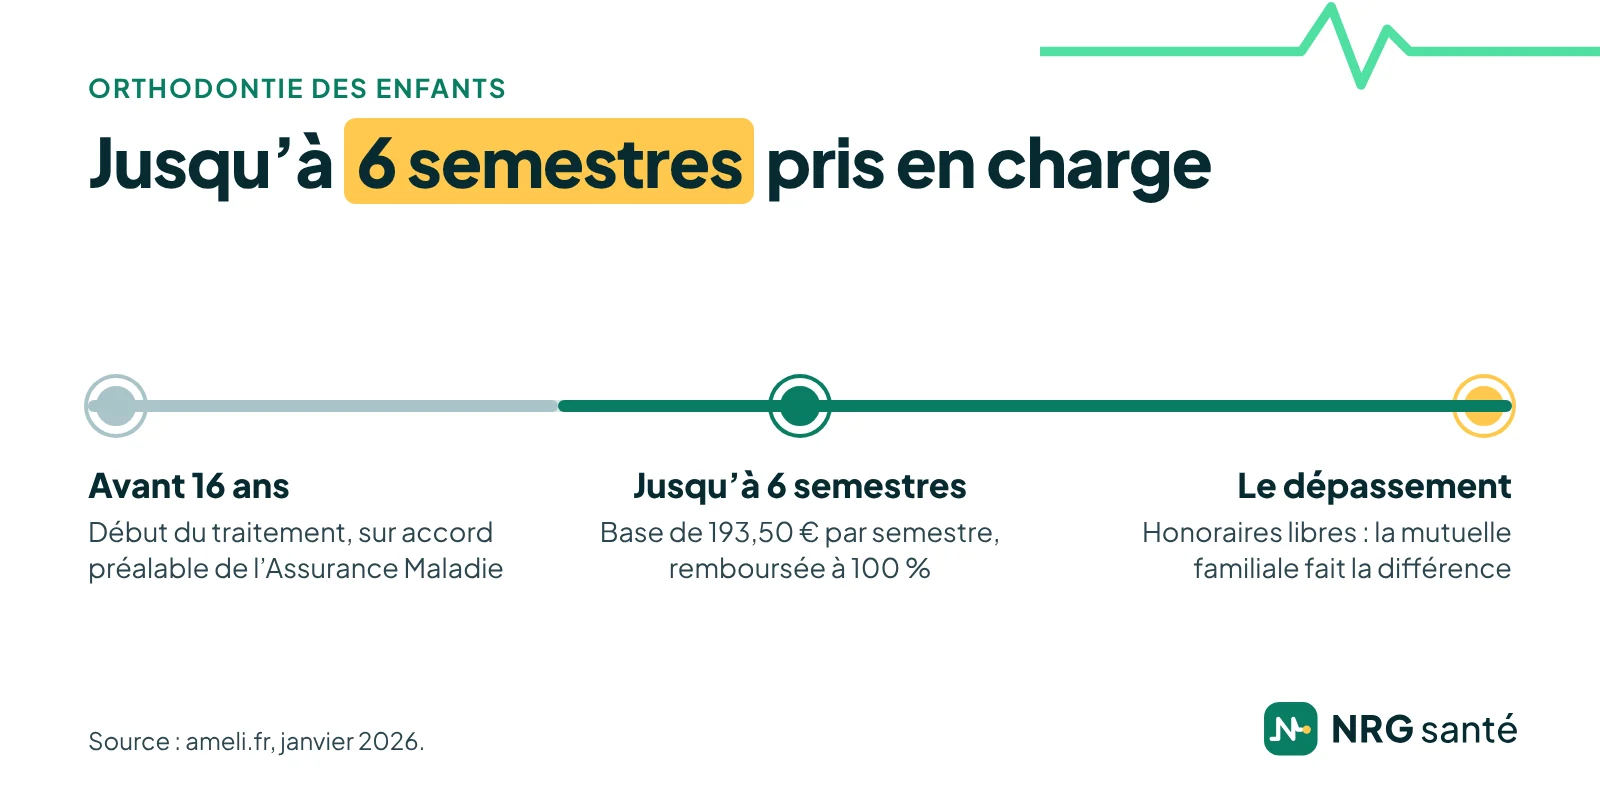
L’orthodontie est souvent le plus gros poste de dépense d’une famille. L’Assurance Maladie prend en charge un traitement commencé avant le 16e anniversaire de l’enfant, sur accord préalable : sans réponse sous 15 jours, la demande est réputée acceptée. Elle rembourse au maximum 6 semestres de traitement, sur une base de 193,50 € par semestre remboursée à 100 %, puis la contention.
Les orthodontistes fixent librement leurs honoraires : la différence avec la base de remboursement reste à votre charge si votre mutuelle familiale ne la couvre pas. Exemple : pour un semestre facturé 600 €, l’Assurance Maladie rembourse 193,50 €. Avec une garantie à 100 % BR, il vous reste 406,50 € par semestre ; avec une garantie à 300 % BR, la prise en charge totale monte à 580,50 € et il ne vous reste que 19,50 €. Le prix du semestre et les niveaux de garantie sont donnés à titre d’exemple.
Après 16 ans, l’Assurance Maladie ne prend en charge l’orthodontie qu’à titre exceptionnel, pour un semestre avant une chirurgie des mâchoires. Pour un adolescent plus âgé ou un adulte, regardez le forfait orthodontie de chaque mutuelle familiale.
Optique des enfants
Les lunettes des enfants se renouvellent plus vite que celles des adultes : tous les ans de 6 à 16 ans, tous les ans aussi avant 6 ans, voire tous les 6 mois si la monture n’est plus adaptée au visage de l’enfant, et sans délai avant 16 ans si la vue change. Avec l’offre 100 % Santé, des lunettes de classe A (monture jusqu’à 30 €) sont prises en charge sans reste à charge. Hors 100 % Santé, un contrat responsable plafonne le remboursement de la monture à 100 € : les montures plus chères laissent un reste à charge. Notre guide de la mutuelle optique détaille le remboursement des lunettes et des lentilles.
Dentaire et prévention
Le dispositif M’T dents offre un rendez-vous de prévention chaque année chez le chirurgien-dentiste, de 3 à 24 ans : l’examen et les soins réalisés dans les 6 mois qui suivent sont pris en charge, sans avance de frais avec la carte Vitale et la complémentaire. Pour les adultes, le 100 % Santé dentaire comprend des couronnes, des bridges et des dentiers sans reste à charge ; les implants et les soins à « tarifs libres » dépendent de votre mutuelle familiale.
Maternité
Pendant la grossesse, les examens médicaux obligatoires sont pris en charge à 100 %, les deux premières échographies à 70 %. Du 1er jour du 6e mois jusqu’à 12 jours après l’accouchement, l’Assurance Maladie prend en charge à 100 % les frais médicaux remboursables, liés ou non à la grossesse, ainsi que l’accouchement et le forfait journalier, dans la limite de 12 jours de séjour.
Restent à votre charge, sauf garantie de votre mutuelle familiale : les dépassements d’honoraires (gynécologue, anesthésiste, sage-femme libérale) et la chambre particulière à la maternité. Certains contrats prévoient aussi un forfait naissance : comparez-le si vous attendez un enfant.
Hospitalisation
Le forfait journalier hospitalier est de 23 € par jour depuis le 1er mars 2026 ; les contrats responsables le remboursent sans limite de durée. Pour une famille, regardez aussi la chambre particulière et le lit d’accompagnant, qui permet à un parent de rester auprès d’un enfant hospitalisé : ces deux garanties dépendent entièrement de votre mutuelle familiale.
Un appareil dentaire ou des lunettes à prévoir ?
Dites-le à votre conseiller : il compare les remboursements de chaque mutuelle familiale sur les soins à venir de vos enfants, pas seulement le prix. C’est gratuit et sans engagement.
Prix d’une mutuelle familiale : ce qui fait varier la cotisation
Le prix d’une mutuelle familiale dépend de cinq éléments principaux :
- le nombre de personnes couvertes : chaque adulte et chaque enfant a sa propre cotisation ; certains assureurs plafonnent le nombre d’enfants payants, par exemple à partir du troisième, selon les contrats ;
- l’âge des adultes : la plupart des contrats individuels fixent le tarif de chaque adulte selon son âge ;
- le niveau de garanties : une mutuelle familiale qui rembourse bien l’orthodontie, l’optique et les dépassements d’honoraires coûte plus cher qu’un contrat d’entrée de gamme ;
- le lieu de résidence : beaucoup d’assureurs appliquent un tarif différent selon le département ;
- la composition du contrat : couvrir tout le foyer sur une même mutuelle familiale ouvre parfois droit à une réduction, selon les assureurs.
À garanties comparables, les écarts de prix entre assureurs peuvent être importants pour une même famille. Le comparateur NRG Santé calcule un prix « à partir de » pour votre foyer sur chacun des 5 niveaux ; votre conseiller vous confirme ensuite le tarif exact de chaque offre. Pour d’autres pistes d’économies, consultez notre guide de la mutuelle pas chère.
Mutuelle familiale et mutuelle d’entreprise
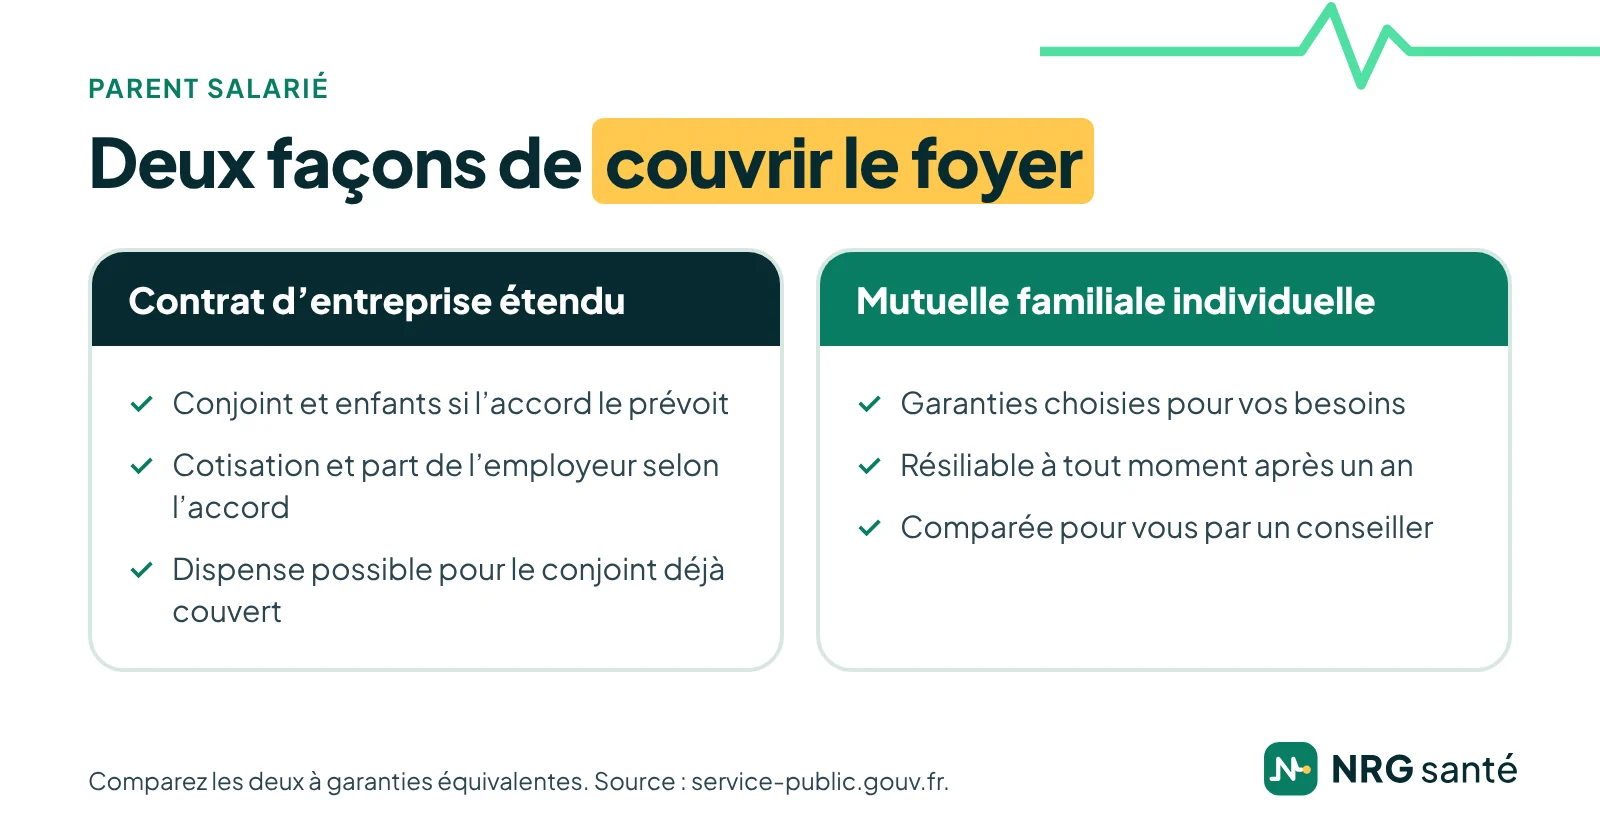
Si l’un des parents est salarié, son entreprise lui fournit une mutuelle collective. Selon l’accord de l’entreprise, ce contrat peut aussi couvrir le conjoint et les enfants, de façon facultative ou obligatoire, avec une cotisation supplémentaire.
Un salarié déjà couvert, y compris comme ayant droit, par le contrat collectif obligatoire de son conjoint peut demander à être dispensé de la mutuelle de sa propre entreprise. La demande se fait à l’embauche, à la mise en place du contrat ou à la date à laquelle l’autre couverture commence.
Avant de choisir, comparez le prix de l’extension familiale du contrat d’entreprise avec celui d’une mutuelle familiale individuelle à garanties équivalentes : selon la participation de l’employeur et les besoins de chacun, l’une ou l’autre solution peut revenir moins cher. Votre conseiller fait ce calcul avec vous.
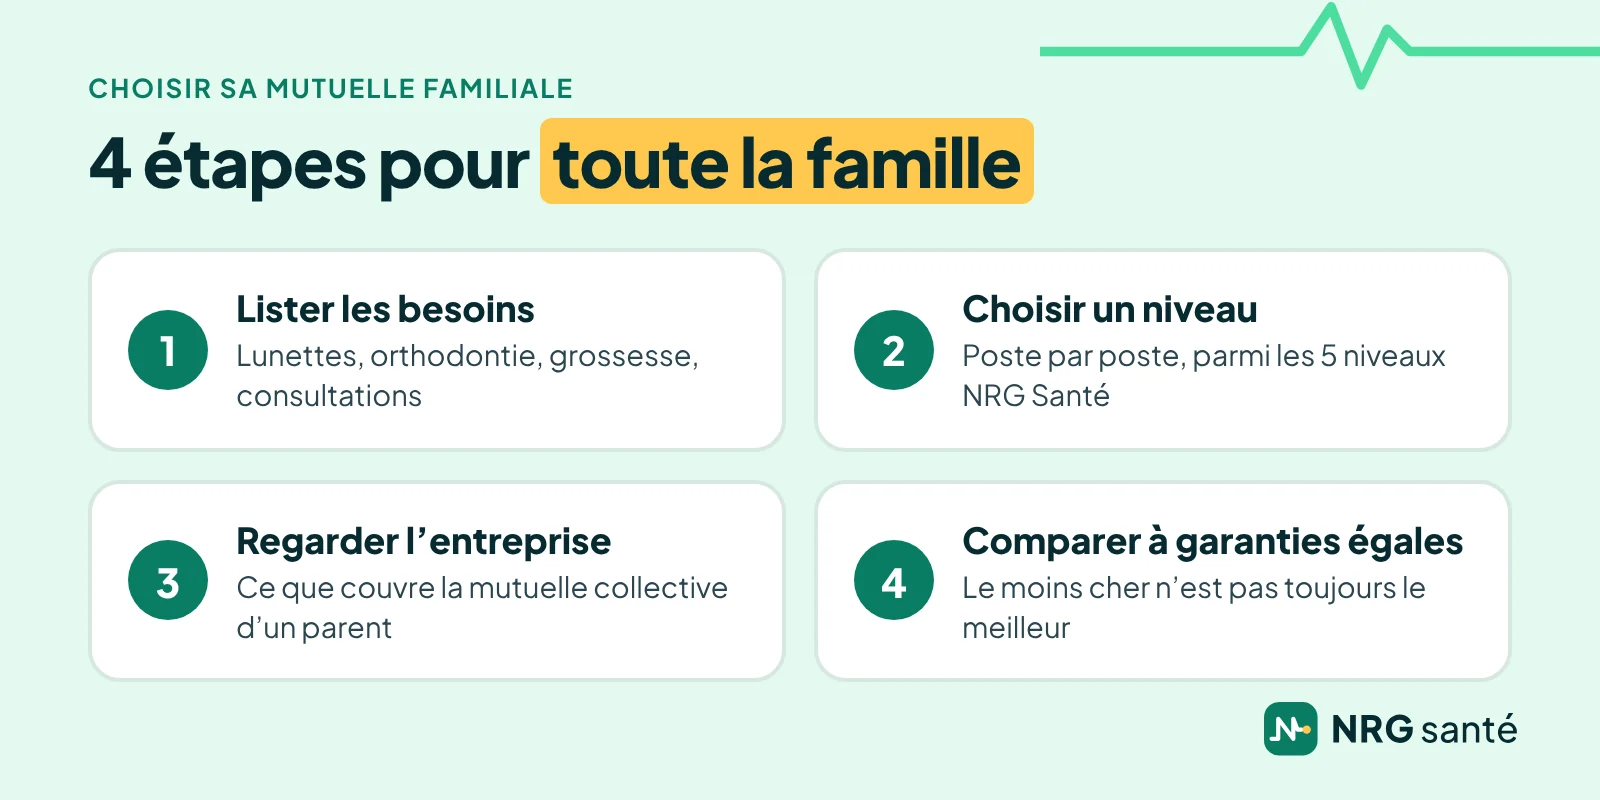
Comment choisir sa mutuelle familiale, en 4 étapes
- Listez les besoins de chacun. Lunettes, appareil dentaire, suivi de grossesse, consultations fréquentes : notez les soins prévus dans l’année pour chaque membre de la famille.
- Choisissez un niveau poste par poste. Le comparateur NRG Santé vous propose 5 niveaux. Par exemple : orthodontie ou lunettes à prévoir, plutôt NRG Santé 3 ; spécialistes avec dépassements importants, plutôt NRG Santé 4.
- Regardez les contrats d’entreprise. Si un parent est salarié, vérifiez qui son contrat collectif peut couvrir, et à quel prix.
- Comparez à garanties égales. La mutuelle familiale la moins chère n’est pas la meilleure si elle rembourse mal le poste qui compte pour vos enfants.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Changer de mutuelle familiale ou ajouter un enfant
Après un an de contrat, vous pouvez résilier votre mutuelle familiale à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après sa réception par votre assureur, et c’est en général le nouvel assureur qui s’en charge pour vous : la famille reste couverte sans interruption.
Une naissance, un mariage ou une séparation ne demandent pas de changer de contrat : vous pouvez ajouter ou retirer un bénéficiaire en cours d’année. Pour un nouveau-né, prévenez votre assureur au plus vite, car le délai pour le couvrir dès sa naissance dépend du contrat, et rattachez-le à la carte Vitale de ses parents depuis le compte ameli.
Petits revenus : la Complémentaire santé solidaire pour toute la famille
Selon les ressources du foyer, votre famille peut avoir droit à la Complémentaire santé solidaire, attribuée par l’Assurance Maladie. Au 1er avril 2026, en métropole, elle est gratuite pour un foyer de 3 personnes dont les ressources annuelles ne dépassent pas 18 758 €, et de 4 personnes jusqu’à 21 885 €. Au-dessus, elle reste accessible avec une participation jusqu’à 25 324 € pour 3 personnes et 29 544 € pour 4 personnes.
La participation est due pour chaque personne couverte, selon son âge : 8 € par mois jusqu’à 29 ans et 14 € de 30 à 49 ans. Pour un couple de 35 ans avec deux enfants, cela fait 44 € par mois pour toute la famille. Vérifiez vos droits sur ameli.fr avant de souscrire une mutuelle familiale.
Ce que la mutuelle familiale ne rembourse pas
La participation forfaitaire de 2 € par consultation et les franchises médicales (1 € par boîte de médicaments ou par acte paramédical, 4 € par transport) ne sont pas remboursées par les contrats responsables. Bonne nouvelle pour les familles : les enfants et les jeunes de moins de 18 ans en sont exonérés, tout comme les femmes enceintes du 1er jour du 6e mois jusqu’à 12 jours après l’accouchement.
Votre mutuelle familiale avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui convient à votre famille. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle familiale avec nous :
- Le simulateur. En quelques questions (qui couvrir, âges, code postal), le comparateur NRG Santé vous oriente vers un niveau de garanties et affiche un prix « à partir de » pour chacun des 5 niveaux.
- L’échange avec votre conseiller. Par téléphone, il fait le point avec vous sur les soins à venir de chacun, les contrats d’entreprise éventuels et votre budget.
- La comparaison. Il vous présente plusieurs offres de mutuelle familiale à garanties comparables, avec le tableau de garanties de chacune, et vous explique leurs différences poste par poste.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature ; le nouvel assureur se charge ensuite de résilier votre ancien contrat.
Avant l’appel, gardez sous la main le tableau de garanties de votre contrat actuel et vos devis en cours (orthodontiste, opticien) : la comparaison n’en sera que plus juste. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Cinq niveaux de garanties. Choisissez le vôtre.
Poste par poste : hospitalisation, soins courants, optique, dentaire, aides auditives.
NRG Santé 1Essentiel, 100 % Santé
NRG Santé 2Légers dépassements
NRG Santé 3Optique et dentaire
NRG Santé 4Dépassements importants
NRG Santé 5Protection maximale
Questions fréquentes sur la mutuelle familiale
Jusqu’à quel âge un enfant peut-il rester sur la mutuelle familiale ?
Cela dépend du contrat. L’Assurance Maladie rappelle que la complémentaire des parents peut continuer à couvrir les enfants à charge, même majeurs ; chaque mutuelle familiale fixe son âge maximal et ses conditions, par exemple la poursuite d’études. Votre conseiller vérifie ce point pour vos enfants.
Le troisième enfant est-il gratuit ?
Certains assureurs ne font payer que les deux premiers enfants, d’autres facturent chaque enfant. C’est un critère à comparer si vous avez une famille nombreuse : le prix « à partir de » du simulateur tient compte de la composition de votre foyer.
Comment ajouter un nouveau-né à sa mutuelle familiale ?
Prévenez votre assureur au plus vite après la naissance, avec l’acte de naissance ou le livret de famille : le délai pour couvrir l’enfant dès sa naissance dépend du contrat. Rattachez-le aussi à la carte Vitale de ses parents depuis le compte ameli.
Mutuelle familiale ou un contrat par personne : que choisir ?
Une mutuelle familiale simplifie la gestion et ouvre parfois droit à une réduction. Des contrats séparés permettent d’ajuster le niveau de chacun, par exemple quand un parent a déjà une mutuelle d’entreprise. Votre conseiller compare les deux solutions pour votre foyer.
Mon conjoint a une mutuelle d’entreprise : comment faire ?
Regardez d’abord si son contrat peut couvrir la famille et à quel prix. Si vous êtes vous-même salarié et couvert comme ayant droit par son contrat obligatoire, vous pouvez demander une dispense de la mutuelle de votre entreprise. Comparez ensuite avec une mutuelle familiale individuelle.
Combien coûte une mutuelle familiale ?
Le prix dépend du nombre de personnes, de l’âge des adultes, du niveau de garanties et du lieu de résidence.
Le comparateur NRG Santé vous donne un prix « à partir de » pour chacun des 5 niveaux, calculé pour votre foyer ; votre conseiller vous confirme le tarif exact.
L’orthodontie d’un adulte est-elle remboursée ?
L’Assurance Maladie ne la prend en charge qu’à titre exceptionnel après 16 ans, pour un semestre avant une chirurgie des mâchoires. Le reste dépend du forfait orthodontie de votre mutuelle familiale, quand le contrat en prévoit un.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 24 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Le remboursement des traitements d’orthodontie, ameli.fr, 09/01/2026
- Rattacher votre enfant à ses deux parents, ameli.fr, consulté le 24/10/2026
- Lycéen : les modalités de votre prise en charge, ameli.fr, 10/04/2026
- Étudiant : votre prise en charge, ameli.fr, 10/04/2026
- Grossesse : démarches et accompagnement, ameli.fr, 24/07/2026
- Accouchement et retour à domicile : prise en charge et accompagnement, ameli.fr, consulté le 24/10/2026
- Lunettes et lentilles : quelle prise en charge ?, ameli.fr, 13/01/2026
- M’T dents tous les ans !, ameli.fr, 23/10/2025
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ?, service-public.gouv.fr, vérifié le 16/05/2024
- Qui peut bénéficier de la Complémentaire santé solidaire ?, ameli.fr, 31/03/2026
- La participation forfaitaire de 2 €, ameli.fr, 29/09/2026
- La franchise médicale, ameli.fr, 29/09/2026
- Assurance complémentaire santé : comparez les offres, DGCCRF, economie.gouv.fr, 26/03/2026
- Forfait journalier hospitalier au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, mars 2026