Seniors · petit budget
Mutuelle senior pas chère : payer moins, sans se découvrir
Une mutuelle senior pas chère n’est pas forcément la moins chère du marché : c’est celle qui couvre l’essentiel au juste prix. Ce guide vous donne les leviers, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Après 60 ans, la cotisation de mutuelle pèse de plus en plus lourd dans un petit budget. Trouver une mutuelle senior pas chère est possible, à condition de savoir où économiser et où ne jamais rogner. Ce guide détaille les garanties à garder, les leviers pour payer moins et les pièges des contrats trop bon marché. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Mutuelle senior pas chère : le bon raisonnement
Le prix d’une mutuelle senior augmente avec l’âge : selon la DREES, en 2021, un contrat individuel coûtait en moyenne 93 € par mois à 60 ans et 127 € à 75 ans. Pour payer moins, le réflexe est de choisir le contrat le moins cher. C’est souvent une erreur : une mutuelle senior pas chère qui rembourse mal l’hospitalisation peut coûter bien plus cher le jour où vous en avez besoin.
Le bon raisonnement pour une mutuelle moins chère tient en trois questions :
- Quelles dépenses sont certaines ? Consultations, médicaments, lunettes, soins dentaires courants.
- Quelles dépenses sont possibles et lourdes ? Hospitalisation, intervention chirurgicale, prothèse dentaire, aide auditive.
- Lesquelles l’offre 100 % Santé peut-elle couvrir sans reste à charge ? Lunettes, prothèses dentaires et aides auditives de ce panier.
Une mutuelle senior pas chère et bien construite couvre solidement les dépenses lourdes, s’appuie sur le 100 % Santé pour les équipements, et n’achète pas de garanties dont vous ne vous servirez pas. Pour le détail des tarifs, consultez notre page sur le prix d’une mutuelle senior ; pour les autres âges, notre guide de la mutuelle pas chère.
Les garanties à ne jamais sacrifier
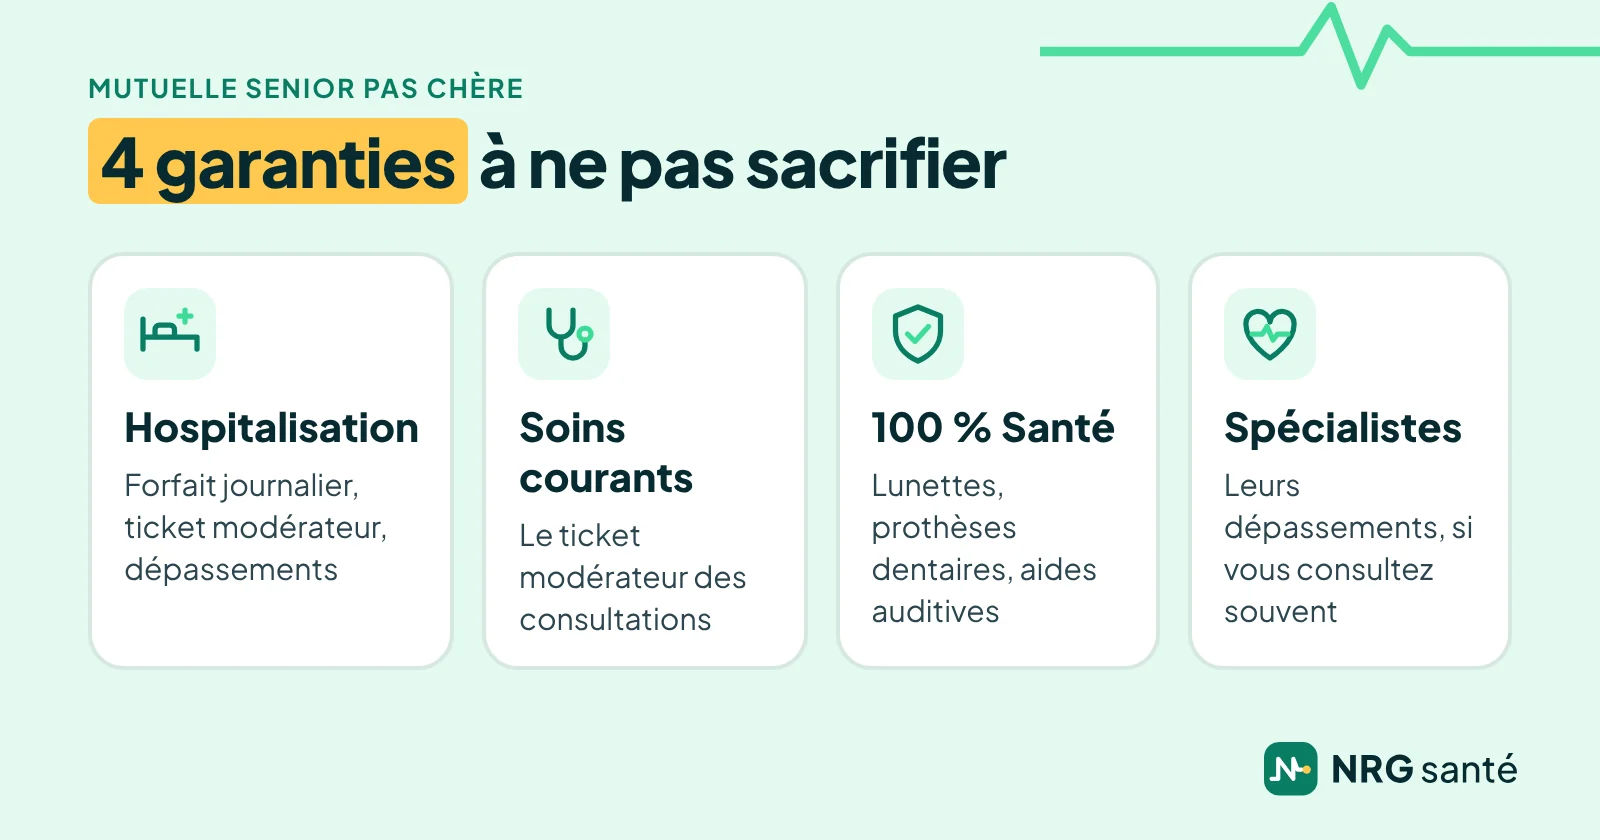
Certaines garanties ne se négocient pas, même pour une mutuelle pas chère :
- l’hospitalisation : le forfait journalier de 23 € par jour, que tout contrat responsable rembourse sans limite de durée, le ticket modérateur de 20 % sur les frais de séjour, et si possible les dépassements d’honoraires des chirurgiens et anesthésistes ;
- les soins courants : le ticket modérateur sur les consultations et la plupart des médicaments, pris en charge par un contrat responsable ;
- l’accès au 100 % Santé, réservé aux contrats responsables, pour les lunettes, les prothèses dentaires et les aides auditives ;
- les médecins spécialistes, si vous en consultez souvent, avec une prise en charge des dépassements adaptée.
Pour une intervention avec des actes lourds, une participation de 32 € au plus s’applique une fois par séjour depuis le 1er avril 2026 ; votre mutuelle peut la prendre en charge si le contrat le prévoit. Notre guide de la mutuelle hospitalisation détaille tous ces frais.
7 leviers pour une mutuelle moins chère
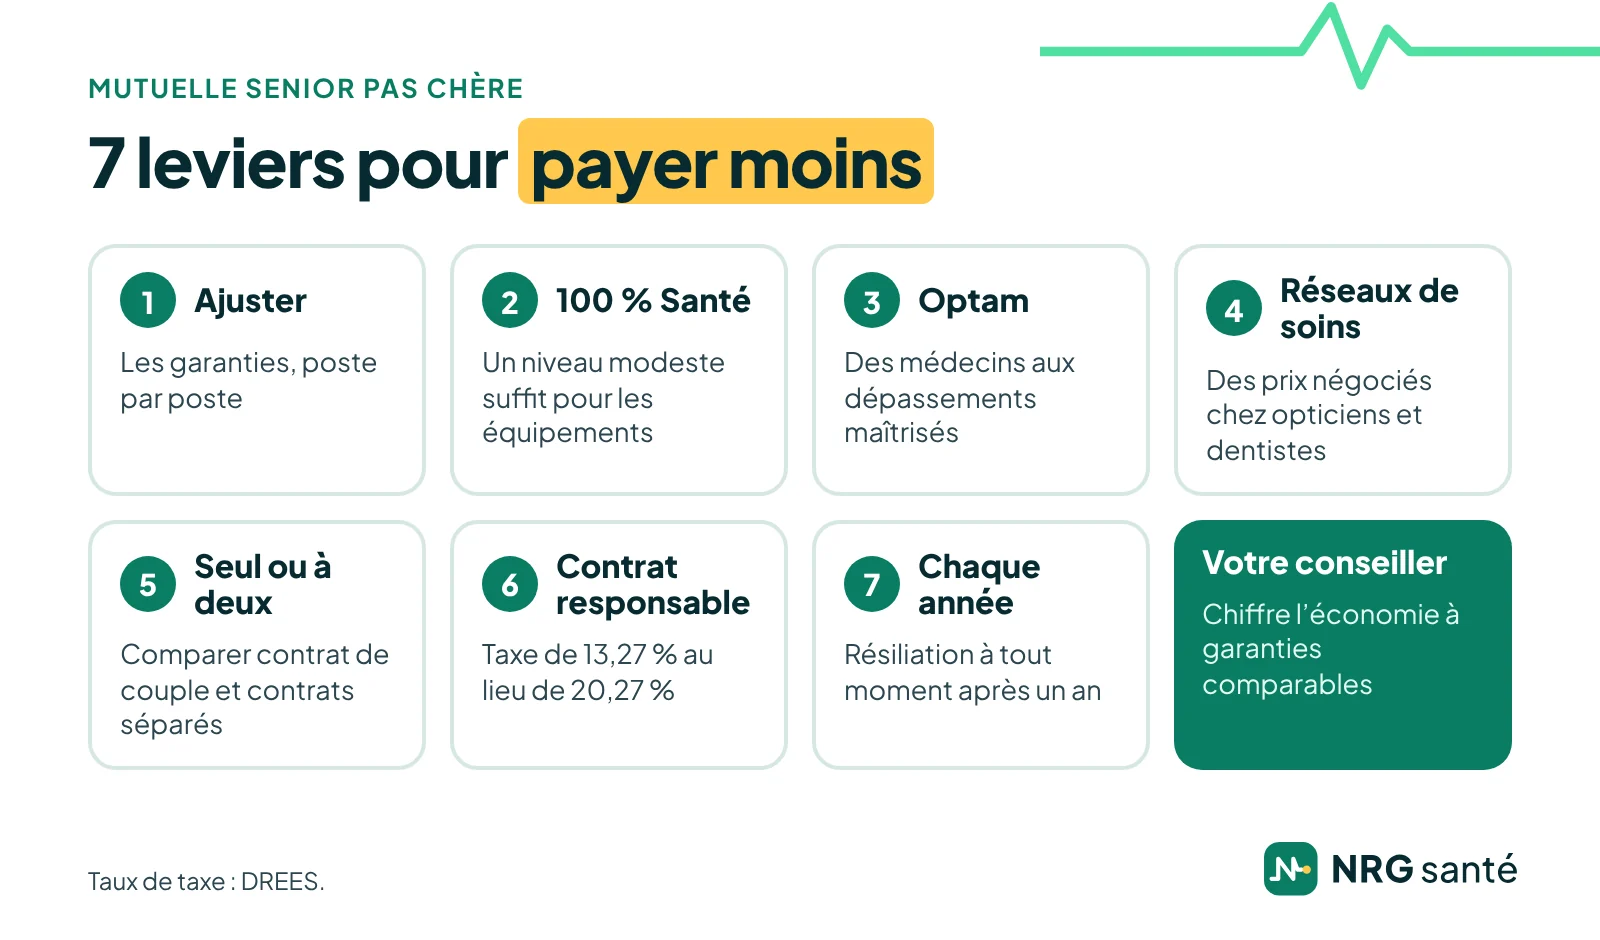
Voici les leviers les plus efficaces pour une mutuelle moins chère, du plus simple au plus technique :
- Ajuster les garanties poste par poste. Pas d’orthodontie ni de maternité à 65 ans : ces garanties, fréquentes dans les contrats d’entreprise, ne vous servent plus.
- Miser sur le 100 % Santé. Si vous acceptez les équipements de ce panier, un niveau de garanties modeste, donc moins cher, suffit en optique, en dentaire et en audition.
- Consulter des médecins adhérents à l’Optam. Leurs dépassements d’honoraires sont maîtrisés, et les contrats responsables les remboursent mieux que ceux des médecins non adhérents.
- Utiliser les réseaux de soins. Beaucoup de complémentaires ont passé des conventions avec des opticiens ou des dentistes, qui proposent des prix négociés à leurs adhérents.
- Comparer seul ou à deux. Selon les assureurs, un contrat de couple peut coûter moins cher que deux contrats séparés, ou l’inverse.
- Choisir un contrat responsable. Il est moins taxé : la taxe de solidarité additionnelle est de 13,27 % contre 20,27 % pour un contrat non responsable, selon la DREES.
- Comparer chaque année. Après un an, une mutuelle individuelle se résilie à tout moment, sans frais, avec effet un mois après la demande.
Selon la DREES, en 2021, 68 % des organismes complémentaires étaient liés à un réseau d’opticiens et 42 % à un réseau de dentistes : demandez si votre future mutuelle senior pas chère en fait partie, et quels professionnels sont proches de chez vous.
Vous payez trop cher votre mutuelle ?
Votre conseiller analyse votre contrat actuel, repère les garanties inutiles et compare les offres qui couvrent l’essentiel au meilleur prix. C’est gratuit et sans engagement.
Exemple : faire le tri pour une mutuelle moins chère
Prenons un couple qui part à la retraite et garde, par habitude, un contrat très complet : orthodontie, maternité, forfaits élevés en optique et en dentaire, mais une prise en charge moyenne des dépassements d’honoraires à l’hôpital. Pour une mutuelle senior moins chère et mieux adaptée, le tri se fait en trois temps :
- Supprimer ce qui ne sert plus : orthodontie et maternité n’ont plus d’intérêt ; ces garanties pèsent sur la cotisation sans jamais être utilisées.
- Remplacer ce que le 100 % Santé couvre déjà : si le couple accepte des lunettes et des prothèses du panier 100 % Santé, un forfait optique ou dentaire très élevé devient superflu.
- Renforcer ce qui compte : l’hospitalisation et les dépassements d’honoraires des spécialistes, et l’audition si l’un des deux en a besoin.
Le résultat n’est pas toujours le contrat le moins cher du marché, mais c’est souvent un contrat moins cher que l’ancien, qui protège mieux là où les dépenses sont lourdes. L’économie réelle dépend des offres disponibles pour votre âge et votre département : votre conseiller la chiffre pour vous, à garanties comparables.
Le même raisonnement vaut pour une personne seule. Une mutuelle senior pas chère se construit à partir de vos dépenses des deux dernières années : relevés de remboursement sur votre compte ameli, devis à venir, traitements en cours. Notre guide pour comprendre sa carte mutuelle vous aide à lire ces relevés.
Le 100 % Santé, votre meilleur allié
L’offre 100 % Santé est le meilleur outil pour une mutuelle senior pas chère. Avec un contrat responsable, certains équipements sont entièrement remboursés par l’Assurance Maladie et la mutuelle, sans reste à charge, et la complémentaire doit accepter le tiers payant sur ce panier :
- l’optique : des lunettes avec monture et verres du panier 100 % Santé ;
- le dentaire : des couronnes, des bridges et des dentiers, chez un dentiste conventionné ;
- l’audition : des aides auditives vendues au plus 950 € par oreille à partir de 20 ans, renouvelables au plus tôt après 4 ans.
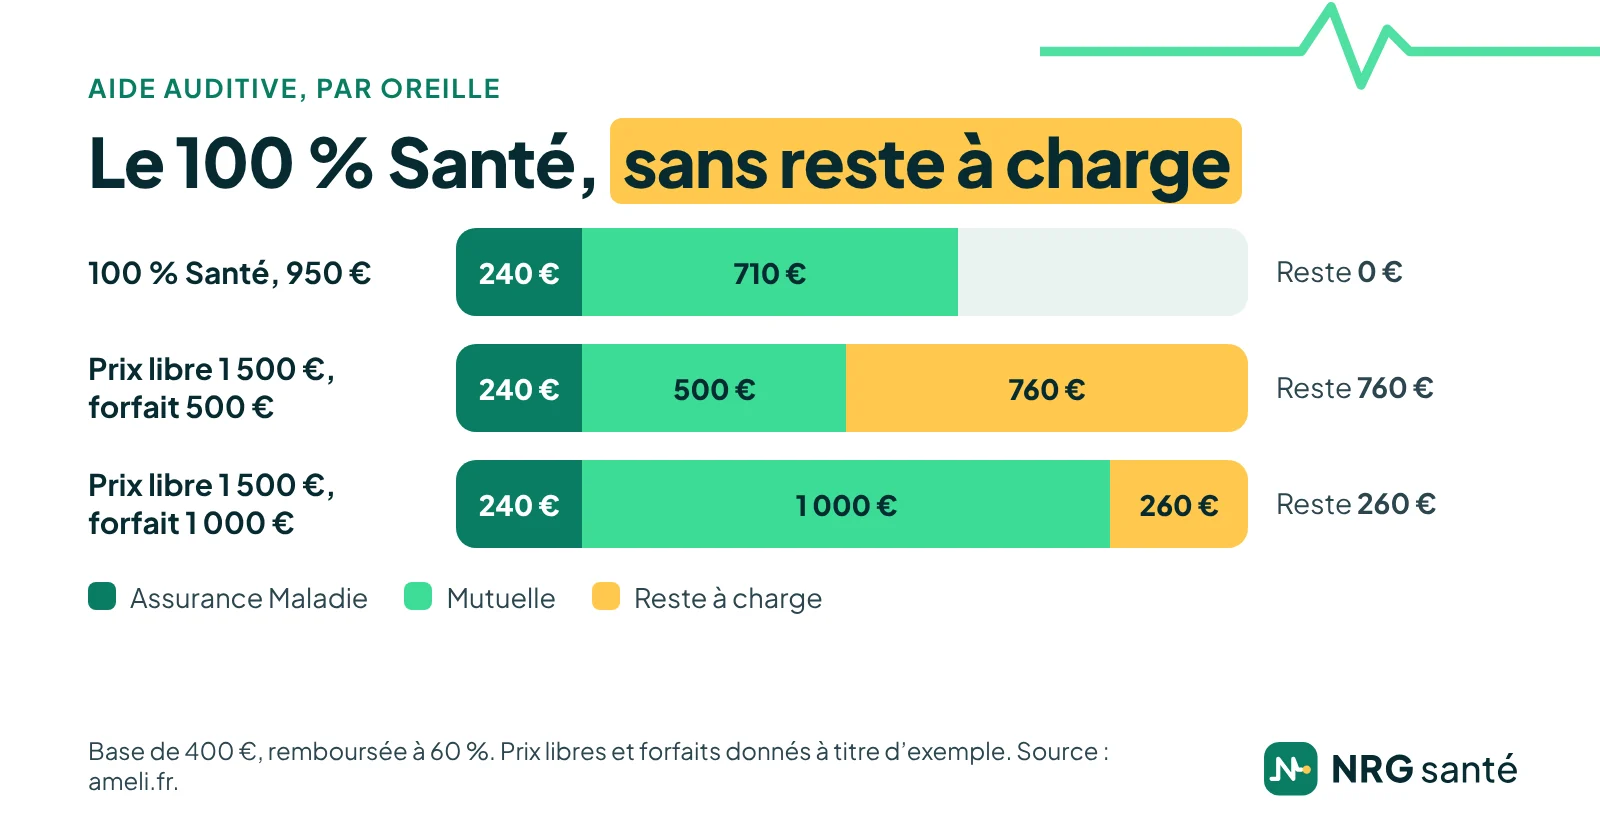
Exemple pour l’audition : une aide auditive du 100 % Santé à 950 € est remboursée 240 € par l’Assurance Maladie, soit 60 % d’une base de 400 €, et 710 € par un contrat responsable : il ne vous reste rien à payer. Pour une aide auditive à prix libre de 1 500 €, avec un forfait mutuelle de 500 €, il vous resterait 760 € par oreille. Ces montants de prix et de forfait sont donnés à titre d’exemple.
Pour le dentaire, notre guide de la mutuelle dentaire explique les trois paniers de prothèses et les cas où un meilleur niveau de garanties reste utile. Notre guide du 100 % Santé présente aussi les prix limites de 2026.
Les pièges d’une mutuelle trop bon marché
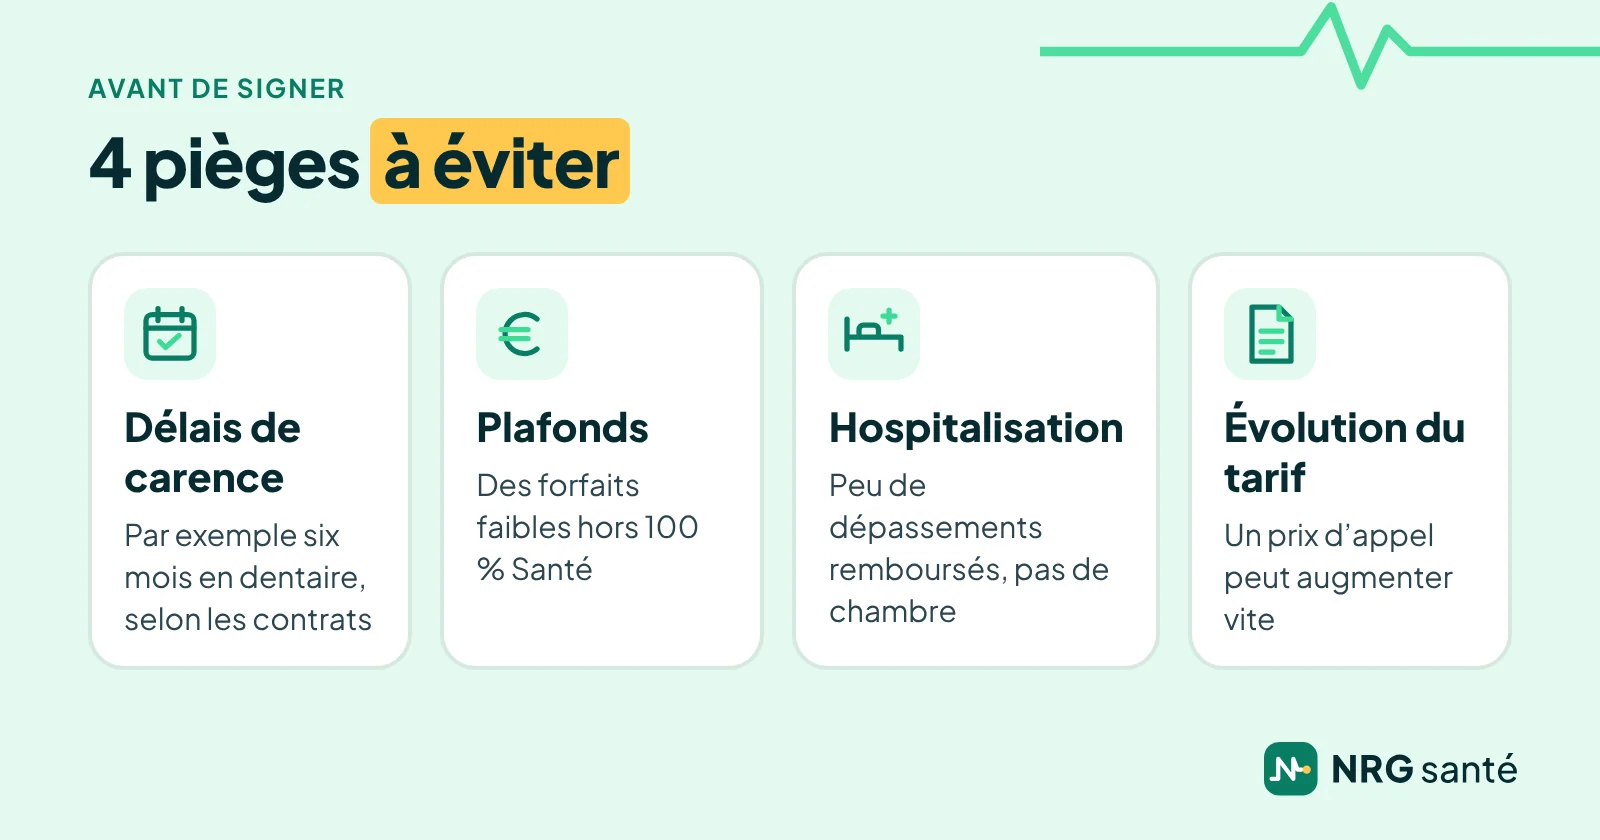
Une mutuelle senior pas chère peut cacher des limites. Avant de signer, vérifiez quatre points :
- les délais de carence : une période, à partir de la souscription, pendant laquelle certaines prestations ne sont pas remboursées, par exemple six mois pour les soins dentaires selon les contrats ;
- les plafonds : un forfait annuel faible en dentaire ou en audition peut laisser un reste à charge important si vous avez besoin d’un équipement hors 100 % Santé ;
- l’hospitalisation : un contrat bon marché rembourse parfois peu les dépassements d’honoraires et pas du tout la chambre particulière ;
- l’évolution du tarif : un prix d’appel bas peut augmenter vite avec l’âge ; demandez comment la cotisation évolue.
Une mutuelle pas chère qui passe à côté de ces points n’est pas une bonne affaire. Méfiez-vous aussi des contrats non responsables : moins encadrés et plus taxés, ils ne donnent pas accès au 100 % Santé. En cas de vente à distance ou de démarchage, vous disposez de 14 jours pour revenir sur votre décision.
Surcomplémentaire : utile ou non ?
Une surcomplémentaire est un contrat juridiquement distinct de votre mutuelle, qui la complète sur certains postes, souscrit auprès du même organisme ou d’un autre. Selon la DREES, environ 2,8 millions de personnes en avaient une en 2021, soit environ 5 % des personnes couvertes.
Pour un retraité qui cherche une mutuelle moins chère, elle peut être utile si vous gardez la mutuelle de votre ancienne entreprise et voulez renforcer un seul poste, l’audition ou le dentaire par exemple. Mais deux contrats, ce sont deux cotisations : comparez toujours avec une mutuelle senior pas chère unique, bien construite, qui couvre directement vos besoins.
Petits revenus : la Complémentaire santé solidaire
Avec une petite retraite, la mutuelle la moins chère est souvent la Complémentaire santé solidaire. Elle est gratuite jusqu’à 10 421 € de ressources annuelles pour une personne seule et 15 632 € pour un couple, en métropole. Au-dessus, et jusqu’à 14 069 € pour une personne seule et 21 103 € pour un couple, elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans.
Pour un petit budget, c’est souvent la piste la moins chère : elle offre le tiers payant et des soins sans dépassement d’honoraires, sauf exigence particulière de votre part. Ces plafonds s’appliquent depuis le 1er avril 2026 ; faites une simulation sur le site de la Complémentaire santé solidaire, et consultez notre guide de la mutuelle retraité pour les autres options au départ à la retraite.
Votre mutuelle senior pas chère avec un conseiller NRG Santé
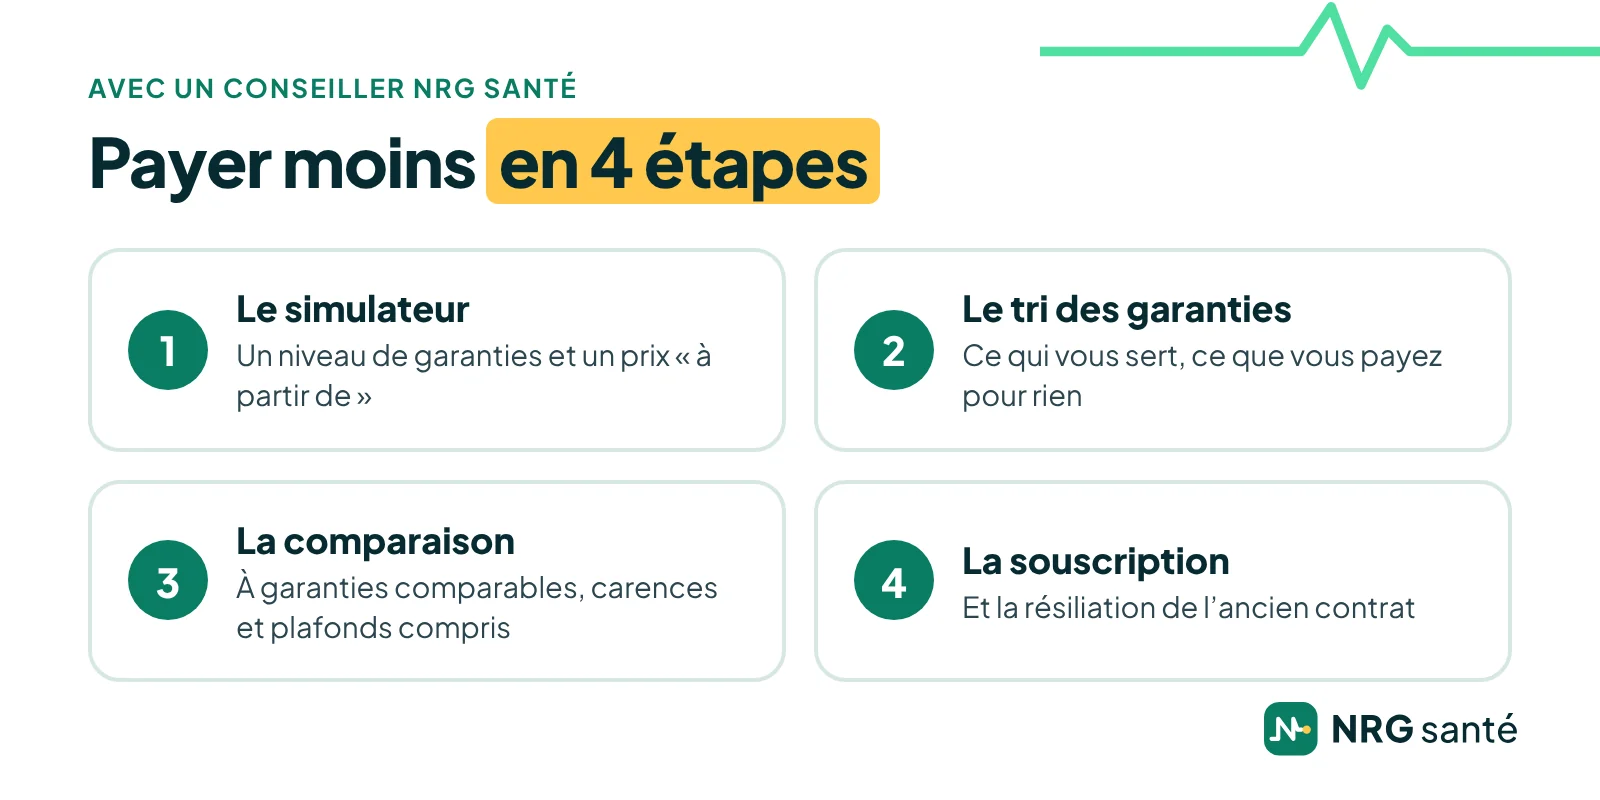
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment nous cherchons une mutuelle senior moins chère :
- Le simulateur. Sur le comparateur NRG Santé, vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- Le tri des garanties. Votre conseiller repère ce qui vous est vraiment utile et ce que vous payez pour rien, pour viser une offre moins chère.
- La comparaison. Il vous présente plusieurs offres, à garanties comparables, avec leurs délais de carence et leurs plafonds.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature et dans la résiliation de votre ancien contrat.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour l’ensemble des garanties à regarder après 60 ans, consultez notre guide de la mutuelle senior ; pour savoir comment nous comparons, notre méthode.
Questions fréquentes sur la mutuelle senior pas chère
Quelle est la mutuelle senior la moins chère ?
Il n’y en a pas une seule : le prix dépend de votre âge, de votre lieu de résidence et des garanties choisies. La bonne question est plutôt : quelle mutuelle couvre l’essentiel, hospitalisation comprise, au meilleur prix pour vous ?
Une mutuelle senior pas chère rembourse-t-elle l’hospitalisation ?
Un contrat responsable rembourse toujours le forfait journalier sans limite de durée et le ticket modérateur. Les dépassements d’honoraires et la chambre particulière dépendent du niveau de garanties : vérifiez-les avant de signer.
Peut-on avoir des lunettes sans reste à charge avec une petite mutuelle ?
Oui, avec l’offre 100 % Santé et un contrat responsable : les lunettes de ce panier sont entièrement remboursées, quel que soit votre niveau de garanties.
Faut-il garder la mutuelle de son entreprise à la retraite pour payer moins ?
La 1re année, le tarif du maintien loi Évin est plafonné à celui des salariés actifs, ce qui peut être avantageux. Pour un maintien commencé depuis le 1er juillet 2017, il augmente ensuite et devient libre à partir de la 4e année ; pour un maintien plus ancien, il reste plafonné à 150 % de celui des salariés actifs. Comparez sur plusieurs années.
Comment savoir si ma mutuelle senior est trop chère ?
Comparez votre cotisation et vos garanties avec deux ou trois offres à garanties comparables. Si vous payez pour des garanties inutiles, ou si une offre équivalente est nettement moins chère, il est temps de changer. Votre conseiller fait cette comparaison pour vous, sans engagement.
Les délais de carence sont-ils fréquents ?
Certains contrats en prévoient, par exemple pour le dentaire ou l’audition. Lisez les conditions générales, ou demandez à votre conseiller de les vérifier pour chaque offre.
Existe-t-il une aide pour payer sa mutuelle après 60 ans ?
Oui, la Complémentaire santé solidaire, sous conditions de ressources : gratuite sous un premier plafond, elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans sous un second plafond.
Changer de mutuelle senior coûte-t-il quelque chose ?
Non. Après un an de contrat, la résiliation est possible à tout moment, sans frais ni pénalité, et prend effet un mois après la demande. C’est le moyen le plus simple d’obtenir une mutuelle moins chère si votre contrat ne vous convient plus.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 31 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- La complémentaire santé, édition 2024, fiche 11 : les primes d’assurance des contrats, DREES, données 2021
- La complémentaire santé, édition 2024, fiche 09 : les réseaux de soins en optique et en dentaire, DREES, données 2021
- La complémentaire santé, édition 2024, fiche 17 : la souscription de contrat de surcomplémentaire, DREES, données 2021
- La complémentaire santé, édition 2024, annexe 1 bis : la taxation des complémentaires santé, DREES, juillet 2024
- Aides auditives : quelle prise en charge ?, ameli.fr, 20/02/2026
- Soins dentaires : comprendre le 100 % Santé, ameli.fr, 04/03/2026
- Hospitalisation : votre prise en charge, ameli.fr, 07/10/2026
- Le forfait à 32 euros, ameli.fr, 07/10/2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), 26/03/2026
- Plafonds de ressources, forfaits logement et participations financières de la C2S au 1er avril 2026, complementaire-sante-solidaire.gouv.fr, avril 2026
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Décret n° 90-769 du 30 août 1990, article 1, Légifrance, version en vigueur depuis le 01/07/2017