Prévoyance · accidents de la vie
Garantie accidents de la vie : votre famille protégée, même sans responsable
Une chute dans l’escalier, un accident de sport, une brûlure : la garantie accidents de la vie indemnise les blessures graves de la vie privée, même quand personne n’est responsable. Un conseiller NRG compare les contrats de nos assureurs partenaires.
Accidents de la vie · Étude personnalisée
Qui faut-il protéger ?
Le seuil d’intervention et les plafonds varient beaucoup d’un contrat à l’autre : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une garantie accidents de la vie : les accidents couverts et exclus, ce que la Sécurité sociale et la mutuelle ne prennent pas en charge, le seuil d’intervention qui décide de l’indemnisation, le déroulement d’un sinistre, les points à vérifier et le prix. Les règles et chiffres cités sont ceux connus en octobre 2026.
Sommaire
Qu’est-ce que la garantie accidents de la vie ?
La garantie accidents de la vie, souvent appelée GAV, est une assurance facultative qui indemnise les conséquences d’un accident de la vie courante : un accident survenu dans la vie privée, chez vous ou à l’extérieur, en dehors de la circulation et du travail. Elle intervient même quand l’accident n’a pas de responsable, ou que vous en êtes vous-même à l’origine.
Contrairement à une mutuelle, qui rembourse des frais de santé, une garantie accidents de la vie répare un préjudice : séquelles permanentes, souffrances, préjudice esthétique, perte de revenus et, en cas de décès, préjudice des proches. L’indemnisation suit les règles du droit commun, comme devant un tribunal, dans les limites du contrat.
Elle peut être souscrite pour vous seul ou en formule familiale, qui couvre en général votre conjoint, concubin ou partenaire de Pacs et vos enfants mineurs ou à charge. Notre guide de la prévoyance présente les autres contrats qui protègent votre famille.
Quels accidents la garantie accidents de la vie couvre-t-elle ?
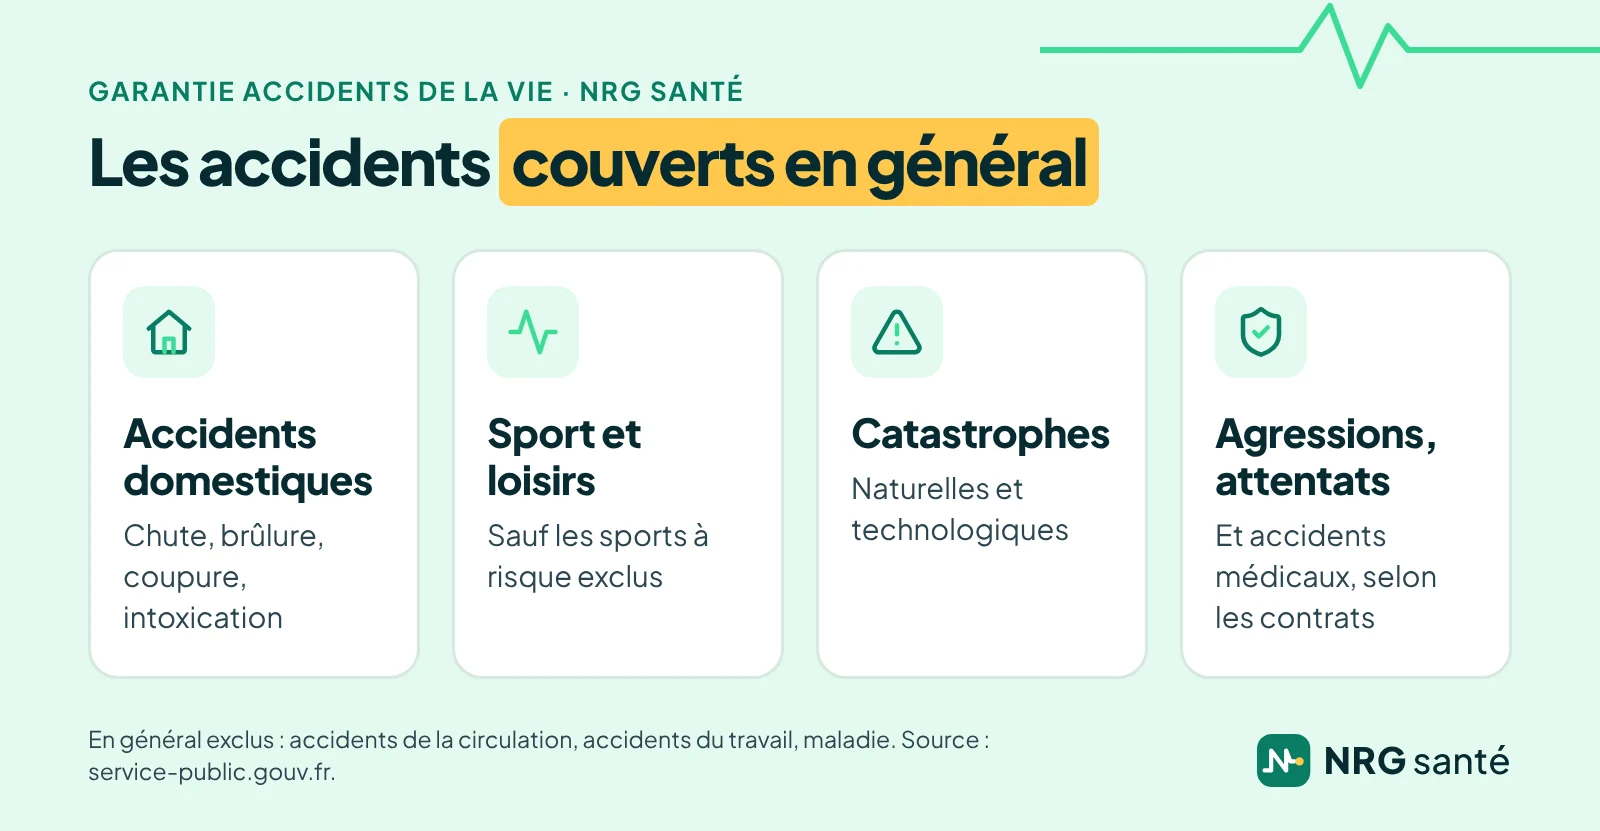
Une garantie accidents de la vie couvre le plus souvent :
- les accidents domestiques : chute, brûlure, coupure, intoxication ;
- les accidents de sport et de loisirs, à l’exception des sports dangereux exclus par certains contrats ;
- les catastrophes naturelles et technologiques ;
- les attentats et agressions ;
- les accidents médicaux : ils sont couverts par les contrats labellisés GAV, mais d’autres contrats les excluent.
Sont en général exclus les accidents de la circulation, qui relèvent de l’assurance auto et de la garantie du conducteur, les accidents du travail, les fautes intentionnelles et certains sports à risque comme le parachutisme ou l’alpinisme. Les séjours à l’étranger de plus de 3 mois sont souvent exclus aussi.
Pour être couvert, l’événement doit en général être soudain, imprévisible, non intentionnel et d’origine extérieure. Une maladie n’est pas un accident : une chute provoquée par un malaise cardiaque ou un AVC n’est en général pas prise en charge. Selon les contrats, une chute due uniquement à une maladresse ou à une imprudence peut aussi être refusée, faute de cause extérieure : lisez la définition de l’accident dans le contrat.
Les accidents de la vie courante en chiffres
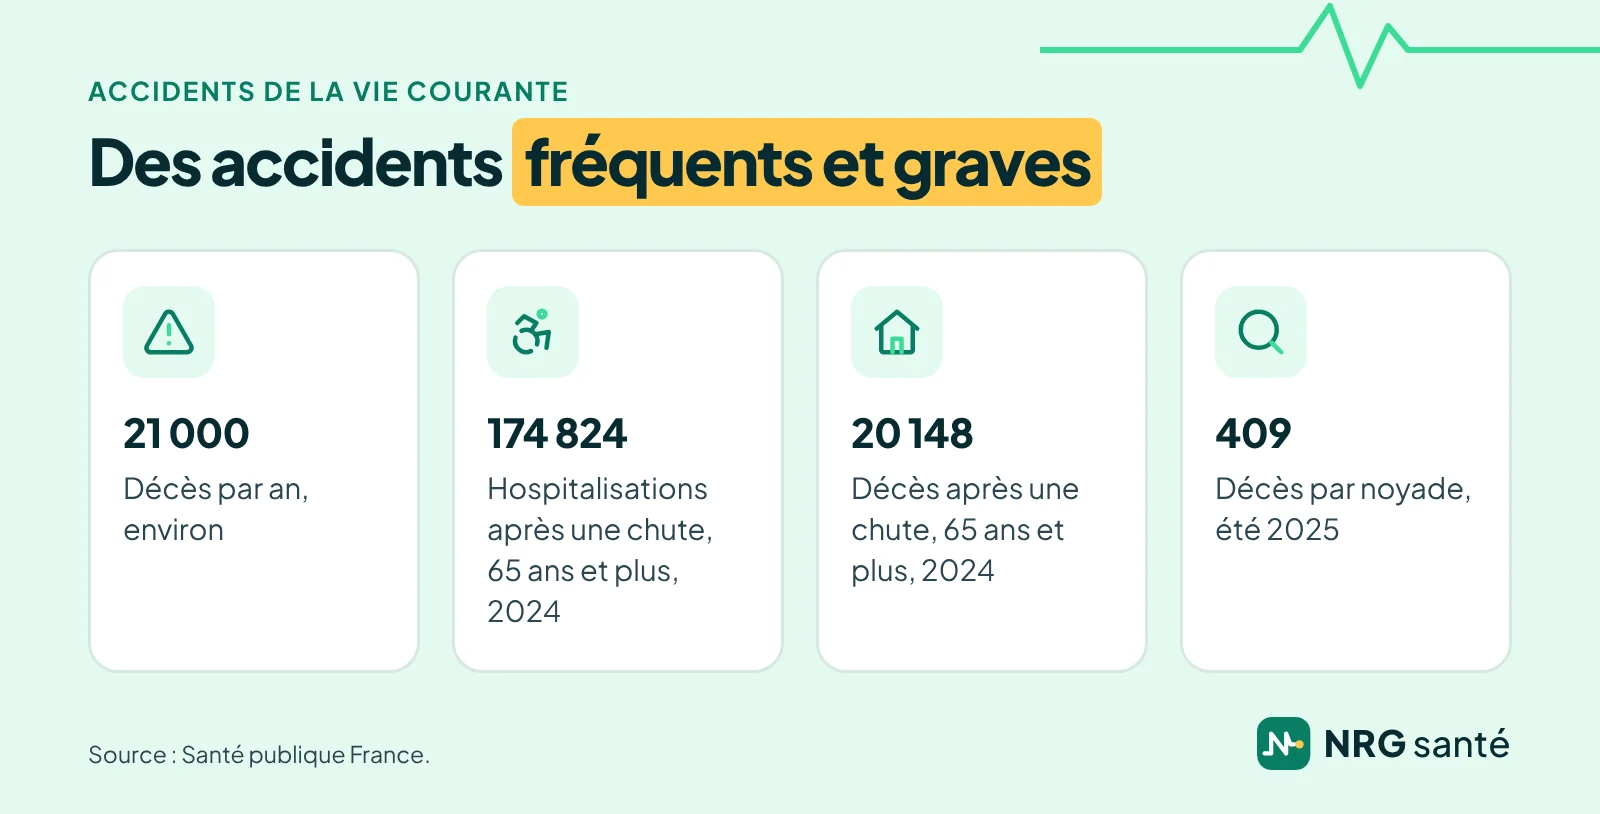
Selon Santé publique France, les accidents de la vie courante causent environ 21 000 décès par an et plusieurs millions de recours aux urgences. Les chiffres les plus marquants concernent les personnes âgées et les jeunes enfants :
- en 2024, 174 824 hospitalisations et 20 148 décès en lien avec une chute ont été recensés chez les personnes de 65 ans et plus ;
- pendant l’été 2025, 1 418 noyades ont été recensées, dont 409 suivies d’un décès, et les enfants de 0 à 5 ans représentaient 27 % des victimes ;
- la noyade est la première cause de mortalité par accident de la vie courante chez les moins de 25 ans.
Pourquoi la Sécurité sociale et la mutuelle ne suffisent pas
Après un accident de la vie, plusieurs protections existent déjà, mais aucune ne répare tout :
- la Sécurité sociale rembourse les soins et verse, si vous êtes salarié, des indemnités journalières égales à 50 % du salaire journalier de base, au plus 42,97 € bruts par jour pour un arrêt prescrit à partir de juillet 2026 ; une pension d’invalidité suppose une capacité de travail réduite d’au moins deux tiers ;
- la mutuelle complète le remboursement des frais de santé, mais ne verse rien pour des séquelles ou des souffrances ;
- la responsabilité civile d’un tiers vous indemnise s’il est responsable, sans seuil d’invalidité ; mais votre propre responsabilité civile ne couvre que les dommages que vous causez aux autres, jamais les vôtres.
Quand personne n’est responsable, seule une assurance personnelle comme la garantie accidents de la vie vous indemnise. Pour un enfant, une personne âgée ou un parent qui fait vivre le foyer, une invalidité permanente peut changer durablement la vie de la famille.
Le seuil d’intervention, critère n° 1 d’une garantie accidents de la vie
Après la consolidation de vos blessures, un médecin expert fixe un taux d’atteinte permanente à l’intégrité physique et psychique (AIPP), en pourcentage. La garantie accidents de la vie n’intervient qu’à partir d’un seuil fixé par le contrat : en dessous, vous ne touchez rien.
Le cahier des charges du label GAV, créé par la profession, prévoit un seuil au plus égal à 30 %, et la plupart des contrats interviennent bien plus tôt, dès 5 ou 10 %. Lors de contrôles publiés en 2024, portant sur environ un quart du marché, l’Autorité de contrôle prudentiel et de résolution (ACPR) a relevé des seuils allant de 1 % à 10 % selon les contrats. Elle note que les taux de refus de prise en charge peuvent atteindre de l’ordre de 80 %, et que de nombreux refus se fondent sur un antécédent médical.
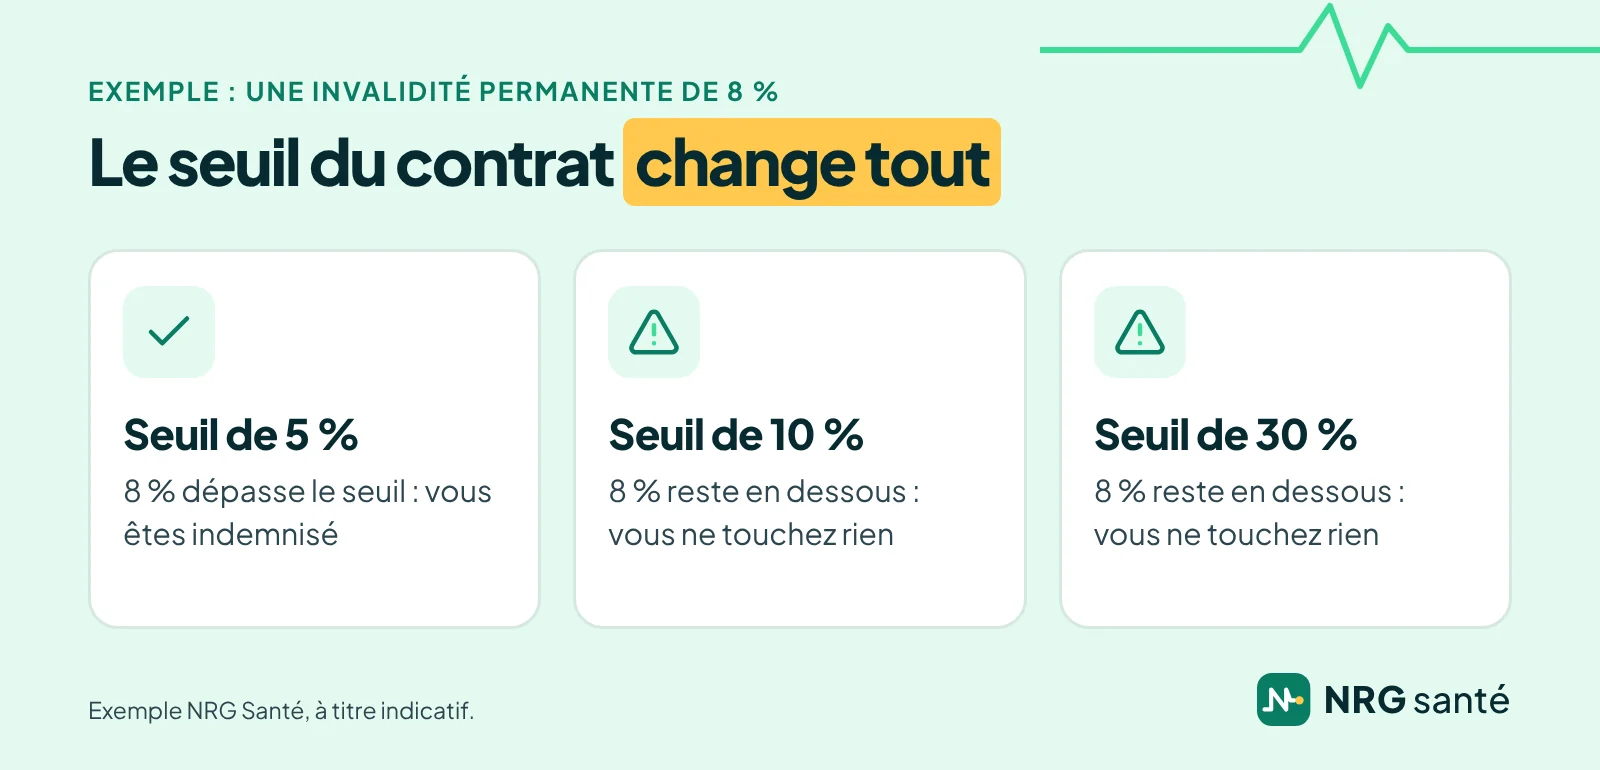
Exemple : une fracture laisse une invalidité permanente de 8 %. Avec un contrat qui intervient dès 5 %, vous êtes indemnisé ; avec un seuil de 10 % ou de 30 %, vous ne touchez rien. L’exemple est donné à titre indicatif.
Quel seuil choisir pour votre famille ?
Votre conseiller compare avec vous le seuil d’intervention, les plafonds et les personnes couvertes de plusieurs contrats de garantie accidents de la vie. C’est gratuit et sans engagement.
Comment la garantie accidents de la vie vous indemnise
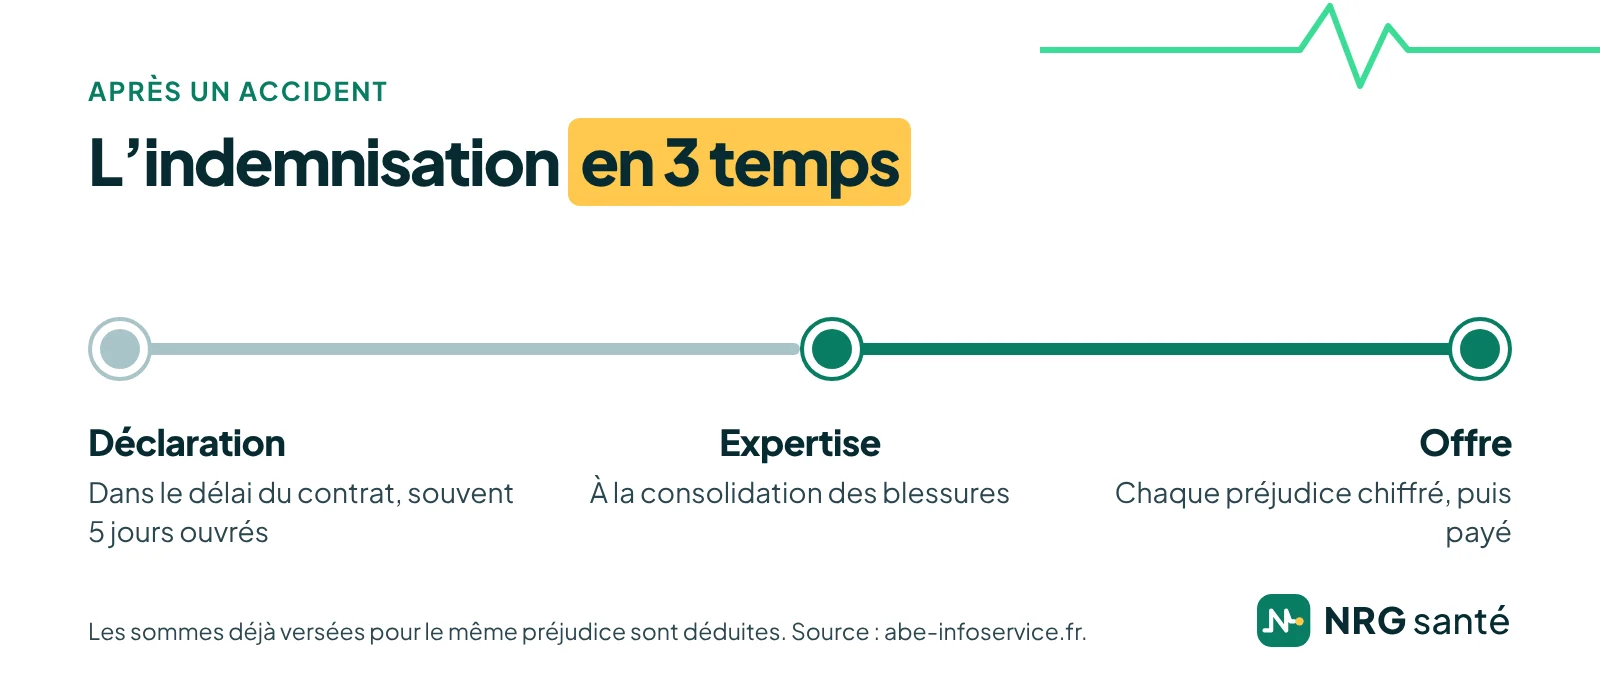
- La déclaration. Déclarez l’accident à l’assureur dans le délai prévu au contrat, en général 5 jours ouvrés, avec les certificats médicaux. Si un tiers est en cause, prévenez aussi votre caisse d’assurance maladie.
- L’expertise. À la consolidation, quand votre état ne peut plus s’améliorer par un traitement, un médecin expert désigné par l’assureur évalue vos séquelles. Vous pouvez vous faire assister par le médecin de votre choix, en général à vos frais ; une provision peut être versée avant.
- L’offre. L’assureur chiffre chaque poste de préjudice prévu au contrat, en se référant en général aux montants alloués par les tribunaux, dans la limite des plafonds. Dans un contrat labellisé GAV, l’offre doit être faite au plus tard 5 mois après la consolidation.
- Le paiement. Les sommes déjà versées par la Sécurité sociale, la mutuelle ou une autre assurance pour le même préjudice sont déduites : on ne peut pas être indemnisé deux fois. Dans un contrat labellisé GAV, le paiement intervient dans le mois qui suit votre acceptation de l’offre.
En cas de désaccord, vous pouvez demander une contre-expertise, saisir le médiateur de l’assurance ou aller en justice. La contre-expertise et l’expertise judiciaire sont détaillées par le service public Assurance Banque Épargne Info Service, le recours au médiateur par le ministère de l’Économie.
Garantie accidents de la vie : les points à vérifier avant de signer
- le seuil d’intervention : le plus bas possible, surtout pour protéger des enfants ;
- les plafonds : un plafond global élevé ne dit pas tout, regardez les sous-plafonds par poste, par exemple pour la perte de revenus ;
- les postes de préjudice indemnisés : seuls ceux listés au contrat sont pris en charge ;
- les personnes couvertes et ce qui se passe en cas de changement familial : un enfant devenu majeur ou un ex-conjoint peuvent ne plus être assurés ;
- l’âge : la souscription est souvent limitée vers 65 ans, et certaines garanties baissent ensuite ;
- les exclusions, notamment les sports pratiqués par la famille, et la prise en compte d’un état de santé antérieur : l’ACPR a relevé de nombreux refus fondés sur un antécédent médical ;
- l’assistance : aide à domicile, garde d’enfants, aménagement du logement, selon les contrats.
Ces points reprennent les conseils du service public Assurance Banque Épargne Info Service, sur les précautions avant de souscrire et sur le contrat garantie accident. Une garantie accidents de la vie est un contrat à fonds perdus : ce n’est pas une épargne, et les cotisations versées ne vous sont pas rendues, même si vous n’avez jamais eu d’accident.
Prix, souscription et résiliation
Une garantie accidents de la vie coûte de l’ordre d’une centaine d’euros par an, selon l’Institut national de la consommation en 2023, avec des écarts importants selon la formule individuelle ou familiale, le seuil d’intervention et les plafonds. Votre conseiller établit un devis à partir de votre situation.
Si vous souscrivez à distance, vous pouvez renoncer au contrat pendant 14 jours. Depuis le 1er juillet 2023, les assureurs se sont engagés à accepter la résiliation à tout moment, après un an, des contrats couvrant les accidents de la vie privée.
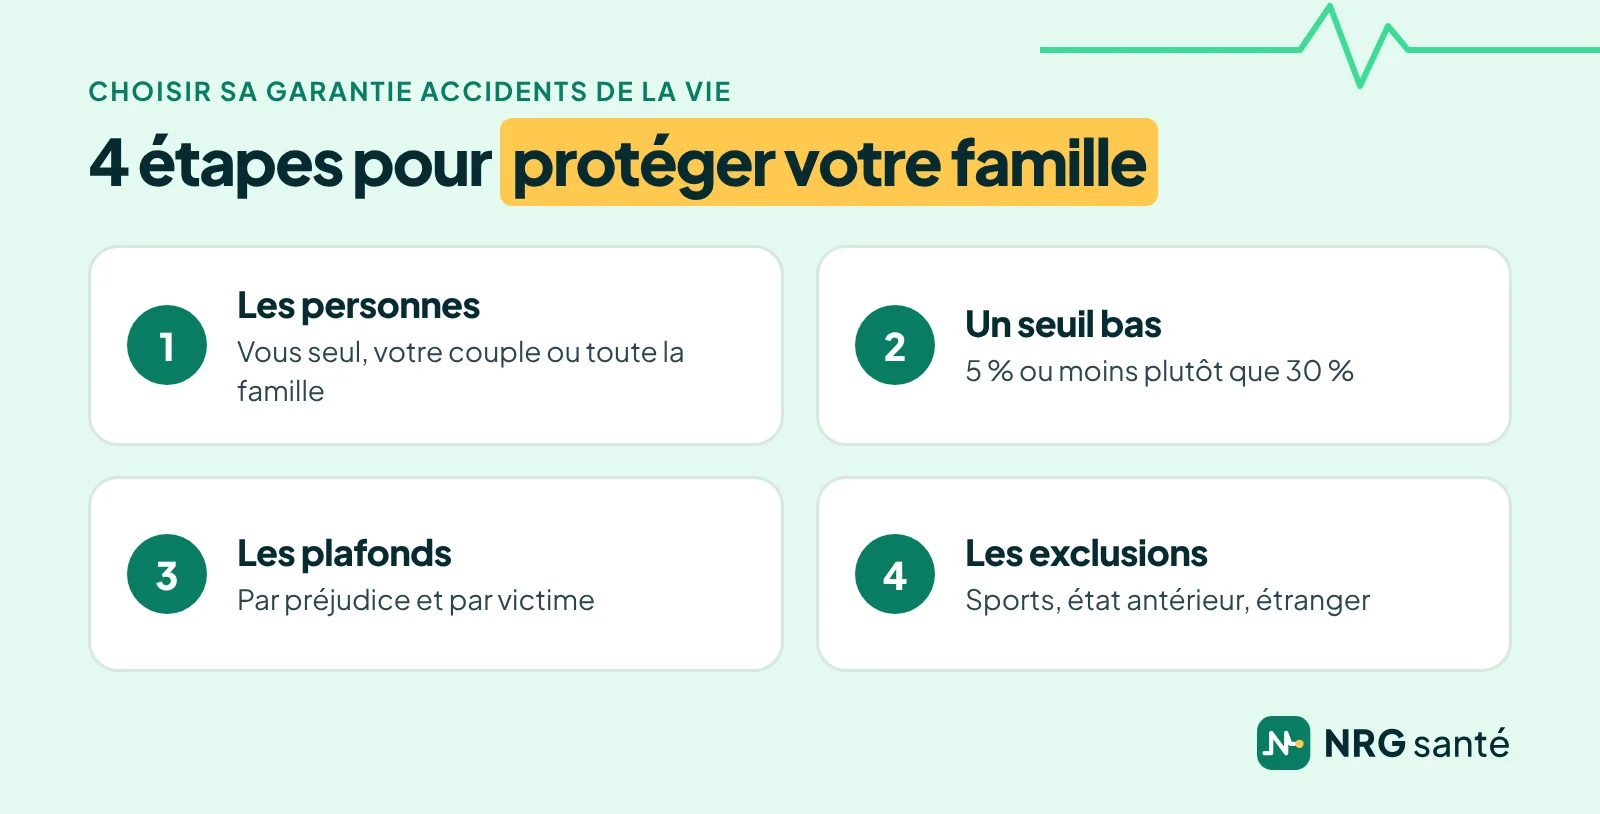
Comment choisir sa garantie accidents de la vie, en 4 étapes
- Choisissez les personnes à couvrir. Vous seul, votre couple ou toute la famille.
- Visez un seuil bas. 5 % ou moins plutôt que 30 %, surtout avec des enfants.
- Lisez les plafonds poste par poste. Invalidité, perte de revenus, décès, assistance.
- Vérifiez les exclusions. Sports pratiqués, voyages, âge limite, état de santé antérieur.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre garantie accidents de la vie avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre garantie accidents de la vie avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre famille, vos activités, vos contrats en cours et ce qui vous couvre déjà.
- La comparaison. Il vous présente plusieurs contrats, avec leur seuil, leurs plafonds, leurs exclusions et leur prix.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature.
Avant l’appel, listez les personnes à couvrir, leurs activités sportives et vos contrats actuels : assurance habitation, assurance scolaire, contrats liés à vos cartes bancaires. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur la garantie accidents de la vie
Qu’est-ce que la garantie accidents de la vie ?
C’est une assurance facultative qui indemnise les conséquences d’un accident de la vie privée (domestique, sport, loisirs, catastrophe, agression), même sans responsable. Elle répare les préjudices selon le droit commun, dans les limites du contrat.
Quelle différence avec la responsabilité civile ?
Votre responsabilité civile indemnise les dommages que vous causez aux autres. La garantie accidents de la vie indemnise vos propres blessures et celles de votre famille, quand personne n’est responsable ou que vous l’êtes.
À partir de quel taux d’invalidité suis-je indemnisé ?
À partir du seuil prévu par le contrat. Il est au plus de 30 % dans les contrats labellisés GAV, et souvent de 5 ou 10 % ; certains contrats interviennent dès 1 %. En cas de décès, la garantie intervient sans seuil.
Les accidents de la route sont-ils couverts ?
En général non : ils relèvent de l’assurance auto. Piétons et passagers sont indemnisés par l’assureur du véhicule ; le conducteur l’est selon sa responsabilité et sa garantie du conducteur.
Un AVC ou un infarctus est-il un accident de la vie ?
Non, en général : la garantie couvre les événements d’origine extérieure. Une maladie, et une chute qu’elle provoque, ne sont en principe pas prises en charge.
Peut-on cumuler la GAV avec la Sécurité sociale et la mutuelle ?
Oui, mais on ne peut pas être indemnisé deux fois pour le même préjudice : les sommes versées par la Sécurité sociale, la mutuelle ou une autre assurance sont déduites.
La garantie accidents de la vie couvre-t-elle les enfants ?
Oui, avec une formule familiale, qui couvre en général les enfants mineurs ou à charge. Vérifiez le seuil et les plafonds prévus pour eux, et ce qui se passe à leur majorité.
Les indemnités sont-elles imposables ?
En principe, les sommes qui réparent un préjudice personnel, comme les souffrances endurées ou le préjudice esthétique, n’entrent pas dans le champ de l’impôt sur le revenu. Pour les autres postes, comme une perte de revenus, faites vérifier votre situation.
Comment résilier une garantie accidents de la vie ?
À l’échéance annuelle, ou à tout moment après un an, selon l’engagement des assureurs appliqué depuis le 1er juillet 2023 pour les contrats d’accidents de la vie privée. Pour un contrat souscrit à distance, vous avez 14 jours pour y renoncer.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Accident de la vie courante : indemnisation par l’assurance, service-public.gouv.fr, vérifié le 10/04/2026
- Qu’est-ce que la garantie des accidents de la vie ?, economie.gouv.fr, 29/07/2026
- Que faut-il savoir sur le contrat d’assurance garantie accident ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 26/10/2026
- Comment être indemnisé ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- À quoi dois-je faire attention avant de souscrire un contrat garantie accident ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Les contrats d’assurance des accidents de la vie (fiche J 314), Institut national de la consommation, mise à jour le 04/05/2022
- À quoi sert une assurance garantie accidents de la vie ? avec la Banque de France, Institut national de la consommation, 26/10/2023
- Enseignements des contrôles menés sur les contrats Garanties Accidents de la Vie (GAV), ACPR, juillet 2024
- Traumatismes, Santé publique France, mise à jour le 18/11/2025
- Hospitalisations et mortalité en lien avec une chute chez les personnes de 65 ans et plus, données 2015-2024, Santé publique France, 12/03/2026
- Été 2025 : le nombre des noyades en augmentation, la vigilance de tous doit être renforcée (communiqué de presse), Santé publique France, 05/05/2026
- Arrêt de travail pour maladie : les indemnités journalières du salarié, ameli.fr, 01/09/2026
- Assurance habitation : qu’est-ce que la garantie responsabilité civile ?, service-public.gouv.fr, vérifié le 05/12/2025
- Accident de la route : indemnisation des victimes de dommages corporels, service-public.gouv.fr, vérifié le 30/04/2025
- RSA, champ d’application, revenus exonérés, exonérations diverses (BOI-RSA-CHAMP-20-50-50, § 140), BOFiP, impots.gouv.fr, 02/09/2019
- Pension d’invalidité, service-public.gouv.fr, vérifié le 01/04/2026
- Assurance : les détails à connaître avant de s’engager, DGCCRF, economie.gouv.fr, 23/01/2024
- À quoi faut-il faire attention pendant la vie d’un contrat d’assurance et quand le résilier ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026