Seniors et retraités · comparateur de mutuelles
Mutuelle senior : la bonne couverture, au bon niveau
Après 60 ans, une mutuelle senior doit bien rembourser l’hospitalisation, les lunettes, les prothèses dentaires et l’audition, qui pèsent davantage dans le budget santé. Le simulateur situe vos besoins, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de » pour votre foyer. Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une mutuelle senior : les garanties à vérifier, ce qui fait varier le prix, les règles pour changer de contrat et les aides possibles. Les montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Pourquoi une mutuelle senior compte davantage après 60 ans
Une mutuelle senior n’est pas un type de contrat à part : c’est une complémentaire santé individuelle dont les garanties sont pensées pour les besoins d’après 55 ou 60 ans. On parle aussi de mutuelle retraité.
Avec l’âge, les besoins de soins changent : davantage de consultations de spécialistes, de lunettes progressives, de prothèses dentaires, d’aides auditives, et un risque d’hospitalisation plus élevé. Une partie de ces frais reste à votre charge après le remboursement de l’Assurance Maladie : c’est là que votre mutuelle senior fait la différence.
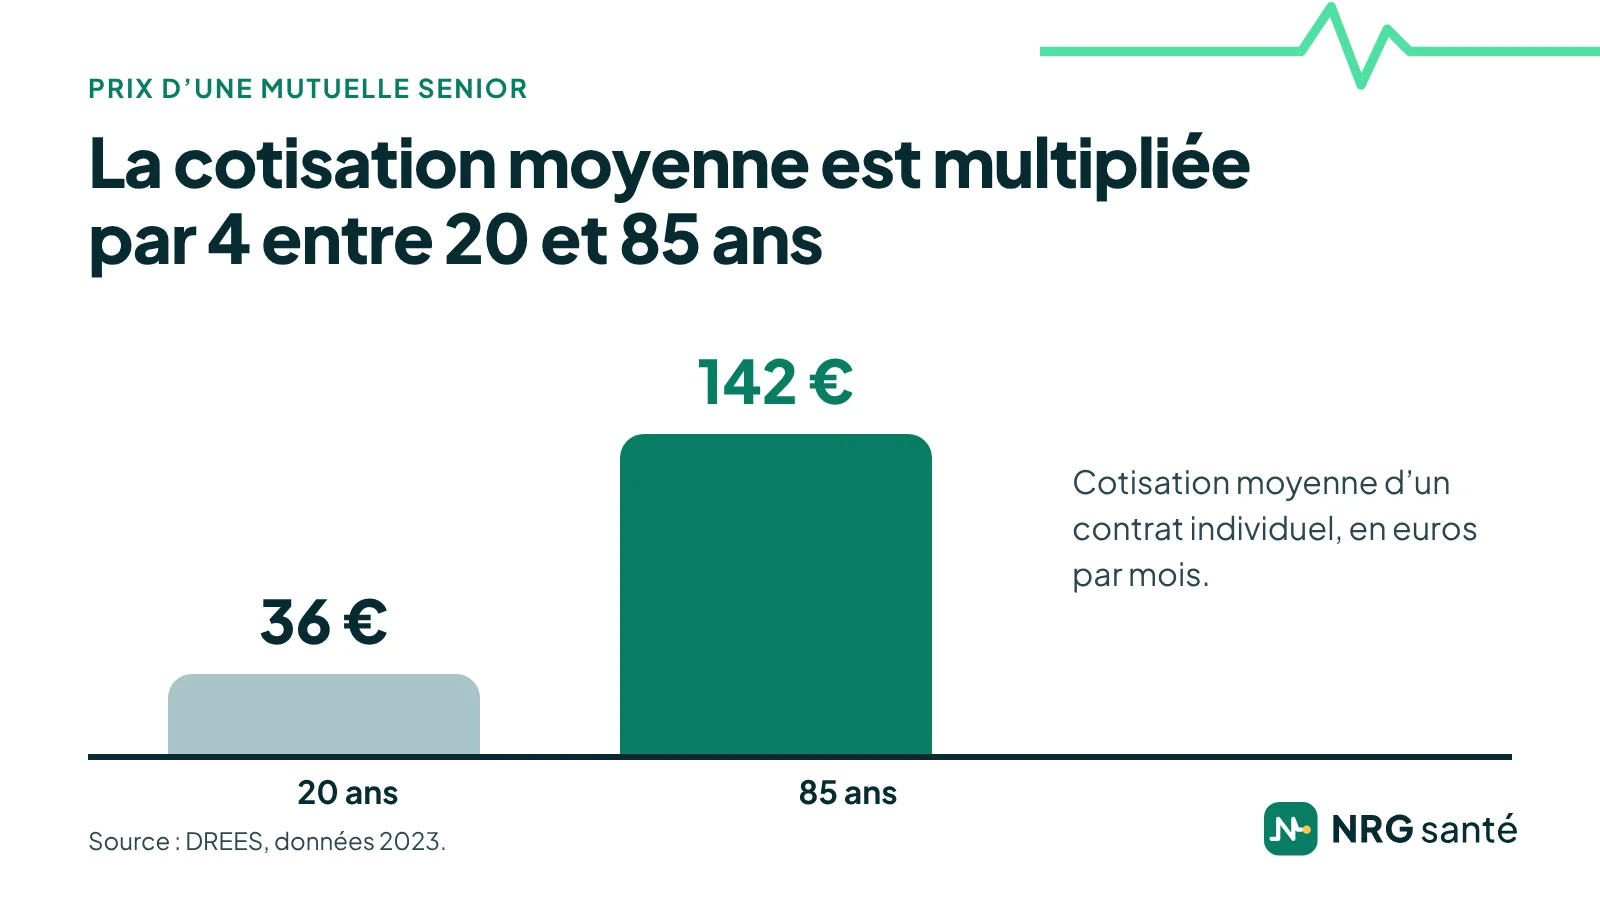
Le prix suit la même pente. Selon la DREES, plus de 9 personnes sur 10 couvertes par un contrat individuel ont un tarif qui dépend de leur âge, et le tarif à 75 ans est en moyenne trois fois plus élevé qu’à 20 ans. En 2023, la cotisation moyenne d’un contrat individuel était de 36 € par mois à 20 ans et de 142 € à 85 ans.
À la retraite, beaucoup de salariés quittent aussi la mutuelle collective de leur entreprise. Ils passent alors à un contrat individuel, qu’ils choisissent et paient seuls : un bon moment pour remettre les garanties à plat et choisir une mutuelle senior adaptée.
Les garanties à regarder en priorité dans une mutuelle senior
Hospitalisation
Depuis le 1er mars 2026, le forfait journalier hospitalier est de 23 € par jour (17 € en psychiatrie). Les contrats dits « responsables », qui sont la grande majorité, le remboursent sans limite de durée. Vérifiez surtout deux lignes de votre contrat :
- la chambre particulière : l’Assurance Maladie ne la rembourse pas ; regardez le montant pris en charge par jour et le nombre de jours couverts ;
- les dépassements d’honoraires du chirurgien et de l’anesthésiste, exprimés en pourcentage de la base de remboursement. Ils sont mieux remboursés lorsque le médecin a adhéré à l’OPTAM, une option qui modère ses tarifs.
Exemple : pour un séjour de 4 jours en chambre particulière facturée 90 € par jour, le forfait journalier (4 × 23 €, soit 92 €) est remboursé par un contrat responsable. La chambre (360 €) reste à votre charge si votre mutuelle senior ne la couvre pas ; avec une garantie de 60 € par jour, il vous reste 120 €. Le prix de la chambre et le montant de la garantie sont donnés à titre d’exemple.
Médecins et spécialistes
Après 60 ans, on consulte plus souvent un cardiologue, un ophtalmologiste ou un rhumatologue. Chez un médecin de secteur 2, les dépassements d’honoraires ne sont pas remboursés par l’Assurance Maladie : seule votre mutuelle senior peut les prendre en charge, dans la limite prévue au contrat. Avant un rendez-vous, l’annuaire santé d’ameli.fr indique le secteur du médecin et s’il a adhéré à l’OPTAM.
Optique
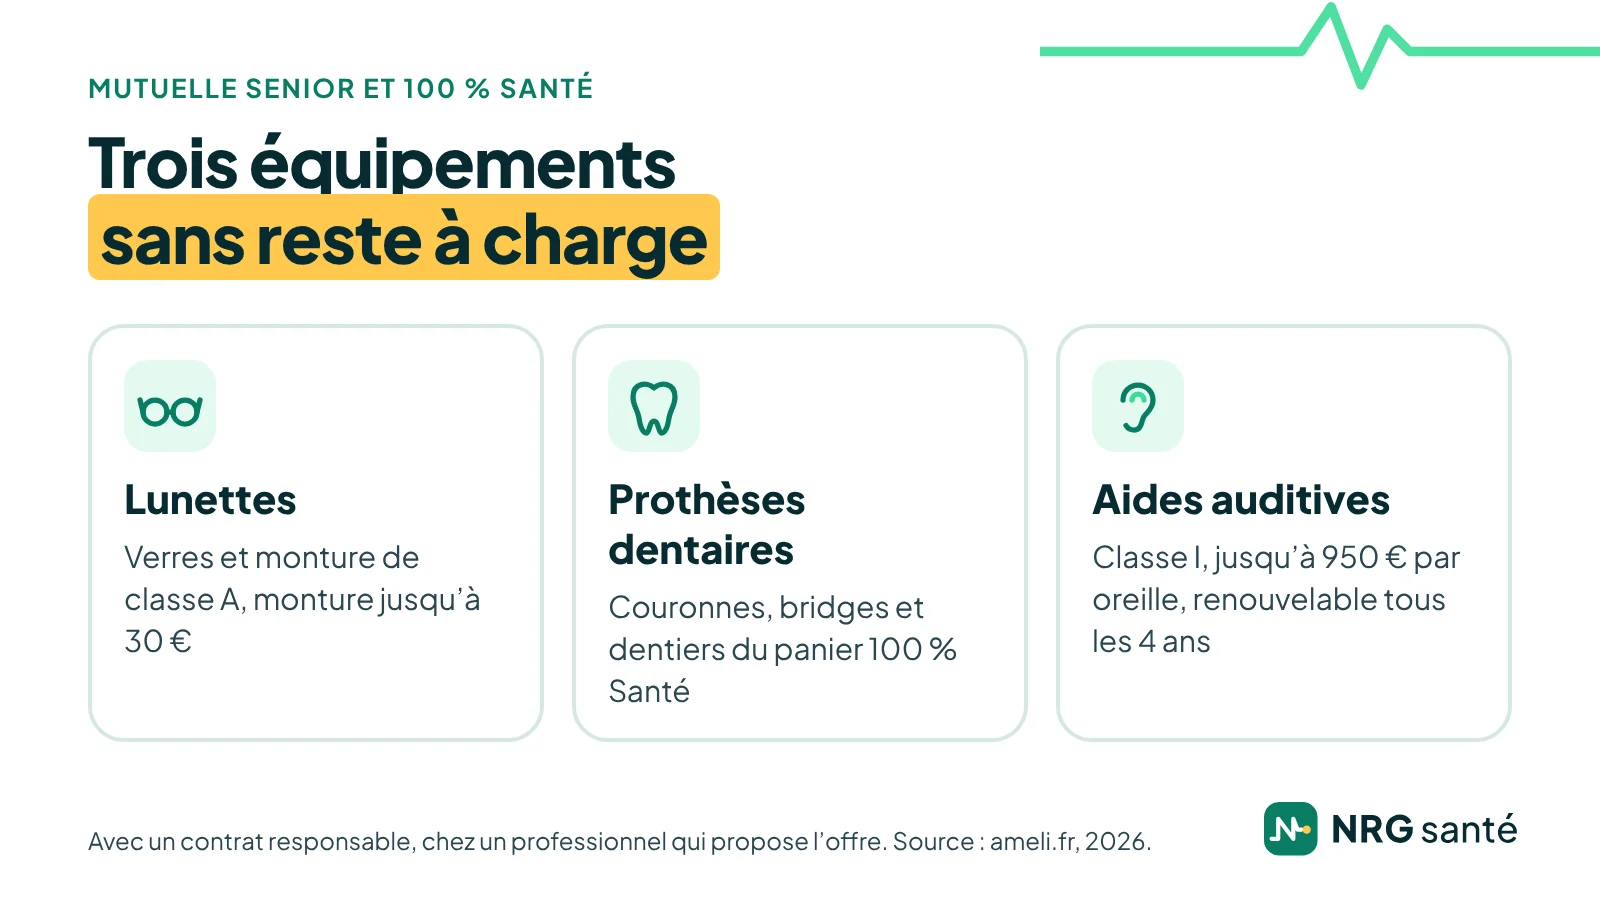
Avec l’offre 100 % Santé, des lunettes de classe A (verres de classe A et monture jusqu’à 30 €) sont prises en charge sans reste à charge. Hors 100 % Santé, l’Assurance Maladie rembourse peu et un contrat responsable plafonne la monture à 100 €. Les lunettes sont renouvelables tous les 2 ans après 16 ans, plus tôt si votre vue change, et sans délai pour certaines maladies des yeux comme le glaucome, la DMLA ou une cataracte évolutive. Notre guide de la mutuelle optique détaille le remboursement des lunettes.
Dentaire
Le 100 % Santé dentaire comprend des couronnes, des bridges et des dentiers sans reste à charge, chez un dentiste conventionné et avec un contrat responsable. Les soins à « tarifs maîtrisés » ont des prix plafonnés, ceux à « tarifs libres » peuvent laisser un reste à charge important. Les implants n’entrent pas dans le 100 % Santé : si vous en envisagez, regardez le forfait implantologie de chaque contrat.
Audition
Une aide auditive 100 % Santé (classe I) coûte au plus 950 € par oreille et ne laisse aucun reste à charge. Pour une aide de classe II, au prix libre, l’Assurance Maladie rembourse 60 % d’une base de 400 € par oreille : le reste dépend de votre mutuelle senior. Le renouvellement est possible tous les 4 ans. Notre guide du 100 % Santé détaille les trois postes et leurs prix limites.
Lire un tableau de garanties : que veut dire « 200 % BR » ?
Les garanties d’une mutuelle senior s’expriment souvent en pourcentage de la base de remboursement (BR), le tarif qui sert de référence à l’Assurance Maladie. Le plus souvent, ce pourcentage inclut la part de l’Assurance Maladie : à 100 % BR, vous êtes remboursé jusqu’à la base ; à 200 % BR, jusqu’au double de la base.
Exemple : un spécialiste facture 90 € une consultation dont la base de remboursement est de 50 €. Avec une garantie à 100 % BR, l’Assurance Maladie et la mutuelle remboursent ensemble 50 € au plus : il vous reste 40 €, plus la participation forfaitaire de 2 €. À 200 % BR, elles remboursent jusqu’à 100 € : seule la participation forfaitaire reste à votre charge. Les montants sont donnés à titre d’exemple. Notre simulateur de remboursement fait ce calcul pour vos propres soins.
Lunettes, prothèse, appareil auditif en vue ?
Dites-le à votre conseiller : il compare les remboursements de chaque contrat sur vos soins à venir, pas seulement le prix. C’est gratuit et sans engagement.
Prix d’une mutuelle senior : ce qui fait varier la cotisation
Le prix d’une mutuelle senior dépend de quatre éléments principaux :
- l’âge : la plupart des contrats individuels fixent leur tarif selon l’âge de l’assuré, chaque année ou par tranches d’âge, selon les contrats ;
- le niveau de garanties : un contrat qui rembourse bien les dépassements d’honoraires, l’optique et le dentaire coûte nettement plus cher qu’un contrat d’entrée de gamme ;
- le lieu de résidence : beaucoup d’assureurs appliquent un tarif différent selon le département, souvent plus élevé dans les grandes villes ;
- la composition du foyer : couvrir deux conjoints sur le même contrat ouvre parfois droit à une réduction, selon les assureurs.
À garanties comparables, les écarts de prix entre assureurs peuvent être importants pour un même profil. C’est tout l’intérêt de comparer avant de souscrire, puis de refaire le point quand vos besoins changent. Notre page sur le prix d’une mutuelle senior détaille les cotisations moyennes par âge, et notre guide de la mutuelle senior pas chère les leviers pour payer moins.
Pour connaître le prix d’une mutuelle senior adaptée à votre foyer, le comparateur NRG Santé calcule un prix « à partir de » pour chacun des 5 niveaux ; votre conseiller vous confirme ensuite le tarif exact de chaque offre.
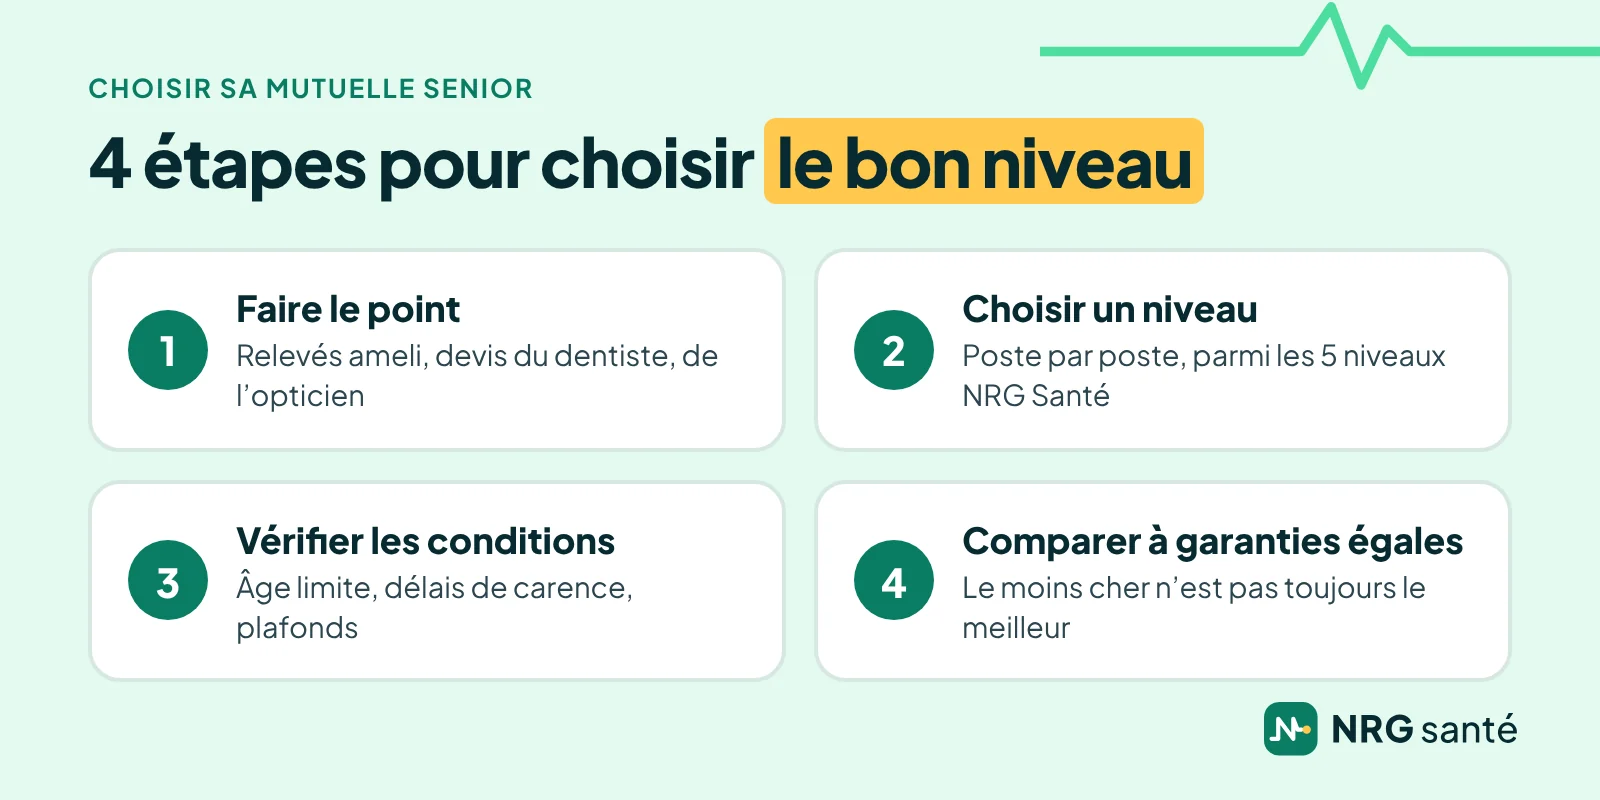
Comment choisir sa mutuelle senior, en 4 étapes
- Faites le point sur vos dépenses. Vos derniers relevés ameli et vos devis (dentiste, opticien, audioprothésiste) montrent vos vrais postes de dépenses.
- Choisissez un niveau poste par poste. Le comparateur NRG Santé vous propose 5 niveaux. Par exemple : lunettes progressives ou prothèse dentaire à prévoir, plutôt NRG Santé 3 ; spécialistes ou chirurgie avec dépassements importants, plutôt NRG Santé 4.
- Vérifiez les conditions. Âge limite d’adhésion, délais de carence, plafonds annuels (dentaire, implants, audition), tiers payant et services inclus.
- Comparez à garanties égales. Le contrat le moins cher n’est pas le meilleur s’il rembourse mal le poste qui compte pour vous.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Seul ou en couple : un contrat ou deux ?
Deux conjoints peuvent être couverts par le même contrat ou par deux contrats séparés. Un contrat commun simplifie la gestion et peut coûter moins cher selon les assureurs, mais il applique en général les mêmes garanties aux deux.
Si vos besoins diffèrent, par exemple des aides auditives pour l’un et des lunettes progressives pour l’autre, deux contrats distincts, chacun au bon niveau, peuvent revenir moins cher. Votre conseiller compare les deux solutions pour votre couple.
Questionnaire médical, délais de carence, âge limite
- Pas de questionnaire médical pour un contrat « solidaire », ce qui est le cas de la plupart des complémentaires santé : son tarif ne peut pas dépendre de votre état de santé.
- Les délais de carence, quand le contrat en prévoit, vont de quelques jours à 12 mois selon les soins, par exemple 6 à 9 mois pour le dentaire. En cas d’accident, les remboursements sont le plus souvent dus dès la souscription. Certains contrats n’en ont aucun.
- L’âge limite d’adhésion varie selon les assureurs : votre conseiller ne vous propose que les contrats que vous pouvez souscrire.
Changer de mutuelle senior après 60 ans
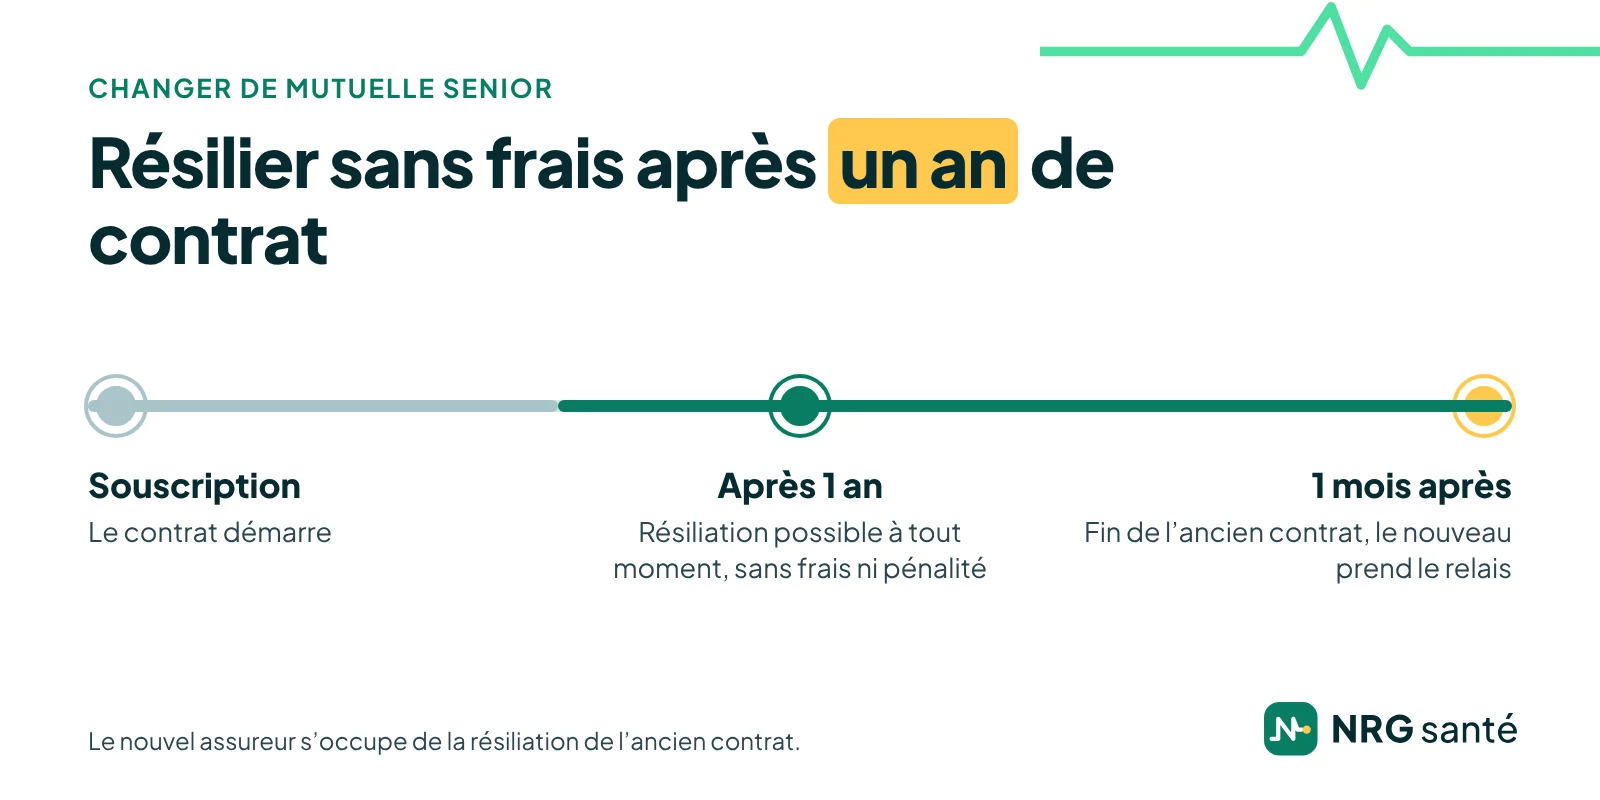
Après un an de contrat, vous pouvez résilier votre mutuelle senior à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après sa réception par votre assureur. Depuis le 1er juin 2023, vous pouvez aussi résilier en ligne lorsque votre assureur propose la souscription par internet.
- Vous choisissez votre nouveau contrat avec votre conseiller.
- Vous signez, puis votre nouvel assureur envoie la demande de résiliation à l’ancien.
- L’ancien contrat s’arrête un mois après la réception de la demande, quand le nouveau commence : vous restez couvert sans interruption.
Vous partez à la retraite ? Vous pouvez demander à garder la mutuelle de votre entreprise, au plus tard 6 mois après la fin de votre contrat de travail : c’est le maintien prévu par la loi Évin. Vous payez alors seul toute la cotisation. La première année, elle ne peut pas dépasser le tarif des salariés en activité ; la hausse est limitée à 25 % la deuxième année et à 50 % la troisième, puis le tarif devient libre. Votre conseiller compare cette option avec une mutuelle senior individuelle. Notre guide de la mutuelle retraité détaille le maintien loi Évin et le calendrier à respecter.
Les services utiles d’une mutuelle senior
Au-delà des remboursements, comparez les services inclus, qui varient d’un contrat à l’autre :
- le tiers payant chez les professionnels de santé, pour ne pas avancer les frais couverts ;
- les réseaux de soins d’opticiens, de dentistes et d’audioprothésistes partenaires, qui pratiquent des prix négociés ;
- la téléconsultation médicale ;
- l’assistance après une hospitalisation, par exemple une aide-ménagère ou le portage de repas, selon les contrats.
Petits revenus : la Complémentaire santé solidaire
Selon vos ressources, vous pouvez avoir droit à la Complémentaire santé solidaire, attribuée par l’Assurance Maladie. Au 1er avril 2026, pour une personne seule en métropole, elle est gratuite jusqu’à 10 421 € de ressources par an. Entre 10 421 € et 14 069 €, elle coûte 25 € par mois de 60 à 69 ans et 30 € par mois à partir de 70 ans. Vérifiez vos droits sur complementaire-sante-solidaire.gouv.fr avant de souscrire une mutuelle senior.
Ce qu’aucune mutuelle senior ne rembourse
La participation forfaitaire de 2 € par consultation et les franchises médicales sur les médicaments, les actes paramédicaux et les transports restent à votre charge : les contrats responsables ne les remboursent pas.
Votre mutuelle senior avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle senior avec nous :
- Le simulateur. En quelques questions (qui couvrir, âge, code postal), le comparateur NRG Santé vous oriente vers un niveau de garanties et affiche un prix « à partir de » pour chacun des 5 niveaux.
- L’échange avec votre conseiller. Par téléphone, il fait le point avec vous sur vos soins à venir, vos habitudes (opticien, dentiste, spécialistes) et votre budget.
- La comparaison. Il vous présente plusieurs offres de mutuelle senior à garanties comparables, avec le tableau de garanties de chacune, et vous explique leurs différences poste par poste.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature ; le nouvel assureur se charge ensuite de résilier votre ancien contrat.
Avant l’appel, gardez sous la main le tableau de garanties de votre contrat actuel et vos devis en cours : la comparaison n’en sera que plus juste. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Cinq niveaux de garanties. Choisissez le vôtre.
Poste par poste : hospitalisation, soins courants, optique, dentaire, aides auditives.
NRG Santé 1Essentiel, 100 % Santé
NRG Santé 2Légers dépassements
NRG Santé 3Optique et dentaire
NRG Santé 4Dépassements importants
NRG Santé 5Protection maximale
Questions fréquentes sur la mutuelle senior
À quel âge prendre une mutuelle senior ?
Il n’y a pas d’âge légal : les offres dites « senior » s’adressent en général aux personnes de plus de 55 ou 60 ans. Le bon moment est souvent le départ à la retraite, quand la mutuelle d’entreprise s’arrête, ou quand vos besoins changent : lunettes progressives, prothèse dentaire, appareil auditif.
Quelle est la meilleure mutuelle senior ?
Il n’y en a pas une seule : la meilleure est celle qui rembourse bien vos postes de dépenses, au prix le plus juste. Un contrat très complet est inutile si vous ne portez pas de lunettes ; un contrat d’entrée de gamme coûte cher si une prothèse dentaire se profile. Votre conseiller compare les offres de nos partenaires à garanties égales.
Faut-il remplir un questionnaire de santé pour une mutuelle senior ?
Non, pour la plupart des contrats : une complémentaire santé « solidaire » ne peut pas fixer son tarif selon votre état de santé, donc ne vous pose pas de questions médicales.
Peut-on changer de mutuelle senior à 65 ou 70 ans ?
Oui. Après un an de contrat, vous pouvez résilier à tout moment, et le nouvel assureur s’occupe de la résiliation. L’âge limite d’adhésion dépend de chaque assureur : votre conseiller ne vous propose que des contrats ouverts à votre âge.
Combien coûte une mutuelle senior ?
Le prix dépend surtout de l’âge, du niveau de garanties et du lieu de résidence. Selon la DREES, la cotisation moyenne d’un contrat individuel atteignait 142 € par mois à 85 ans en 2023.
Le comparateur NRG Santé vous donne un prix « à partir de » pour chacun des 5 niveaux, calculé pour votre foyer ; votre conseiller vous confirme le tarif exact.
Existe-t-il une mutuelle senior sans délai de carence ?
Oui, certains contrats n’en appliquent aucun. Quand il y en a, ils vont de quelques jours à 12 mois selon les soins. Si vous avez des soins prévus, dites-le à votre conseiller : il en tient compte.
Une mutuelle senior rembourse-t-elle les implants dentaires ?
Les implants ne font pas partie du 100 % Santé et l’Assurance Maladie ne les rembourse pas, sauf cas particuliers. Certains contrats prévoient un forfait implantologie, par an ou par implant : comparez son montant si vous envisagez des implants.
Une mutuelle senior est-elle déductible des impôts ?
Non pour un retraité : les cotisations d’un contrat individuel et facultatif sont une dépense personnelle, qui n’ouvre droit à aucune déduction. Seules certaines cotisations liées à une activité professionnelle sont déductibles, comme celles d’un contrat collectif obligatoire d’entreprise ou, pour un travailleur indépendant en activité, d’un contrat « Madelin », sous conditions et dans certaines limites. En contrepartie, les remboursements de votre mutuelle ne sont pas imposables.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 24 octobre 2026. Les montants cités sont ceux en vigueur à cette date.
- La complémentaire santé : acteurs, bénéficiaires, garanties, édition 2024, fiche 10 (modes de tarification), DREES, données 2021
- La prime moyenne payée à 20 ans est de 36 euros par mois contre 142 euros à 85 ans, DREES, publié le 23/09/2025, données 2023
- Forfait journalier hospitalier au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, mars 2026
- Lunettes et lentilles : quelle prise en charge ?, ameli.fr, mis à jour le 13/01/2026
- Prothèses dentaires et 100 % Santé dentaire, ameli.fr, 04/03/2026
- Aides auditives : quelle prise en charge ?, ameli.fr, 20/02/2026
- Assurance complémentaire santé : comparez les offres, DGCCRF, economie.gouv.fr, 26/03/2026
- Plafonds de ressources et participations de la Complémentaire santé solidaire au 1er avril 2026, complementaire-sante-solidaire.gouv.fr, 01/04/2026
- La participation forfaitaire de 2 €, ameli.fr, 29/09/2026
- Un salarié peut-il garder la mutuelle de son entreprise à la fin de son contrat ? (départ à la retraite), service-public.gouv.fr, vérifié le 26/11/2025
- Question écrite n° 9581, déductibilité des cotisations de complémentaire santé, Assemblée nationale, réponse publiée au JO le 15/01/2013