Comparateur mutuelle santé : votre devis en 3 étapes
Notre comparateur mutuelle tient en trois étapes, sans aucune question sur votre santé. Votre conseiller NRG compare ensuite les offres de plus de 30 assureurs partenaires et vous remet un devis personnalisé.
Chargement du comparateur…
Un comparateur mutuelle sert à situer votre besoin avant de demander un devis : qui couvrir, quel niveau de garanties, quel budget. Le nôtre ne vous demande ni votre nom ni votre téléphone avant la dernière étape, et aucune information sur votre santé. Ce guide explique comment il fonctionne, ce que contient un devis mutuelle santé, les critères d’un bon comparatif mutuelle et ce que fait ensuite votre conseiller.
Sommaire
Comment fonctionne notre comparateur mutuelle
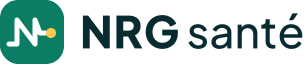
Le comparateur mutuelle de NRG Santé se remplit en trois étapes :
- Votre profil. Vous indiquez qui couvrir, vous seul, votre couple ou votre famille, puis l’âge de chacun, sans date de naissance. Pour les enfants de 18 à 25 ans, vous précisez s’ils sont étudiants à votre charge. Vous indiquez enfin votre situation, salarié, indépendant, retraité, sans emploi ou étudiant, et votre code postal.
- Votre niveau. Vous choisissez l’un des 5 niveaux de garanties NRG Santé. Si vous le souhaitez, vous précisez vos besoins poste par poste et le comparateur vous indique un niveau conseillé. Lorsqu’un prix « à partir de » est affiché, c’est une estimation indicative et non contractuelle.
- Vos coordonnées. Vous laissez votre prénom, votre nom, votre téléphone et votre e-mail, et vous acceptez d’être contacté par un conseiller. Un récapitulatif de votre demande et la copie de votre accord vous sont envoyés par e-mail.
Un conseiller vous contacte ensuite dans la journée, du lundi au vendredi entre 10 h et 20 h, ou le jour ouvré suivant si votre demande arrive le soir ou le week-end. Certaines situations, par exemple un enfant de plus de 25 ans à couvrir, demandent une étude personnalisée : aucun prix n’est alors affiché, et votre conseiller en tient compte.
Vous préférez parler directement à quelqu’un ? Le formulaire « Être contacté par un conseiller », juste au-dessus, permet une demande de rappel sans passer par le comparateur, pour une mutuelle santé, une prévoyance ou la mutuelle de votre entreprise.
Les 5 niveaux de garanties du comparateur
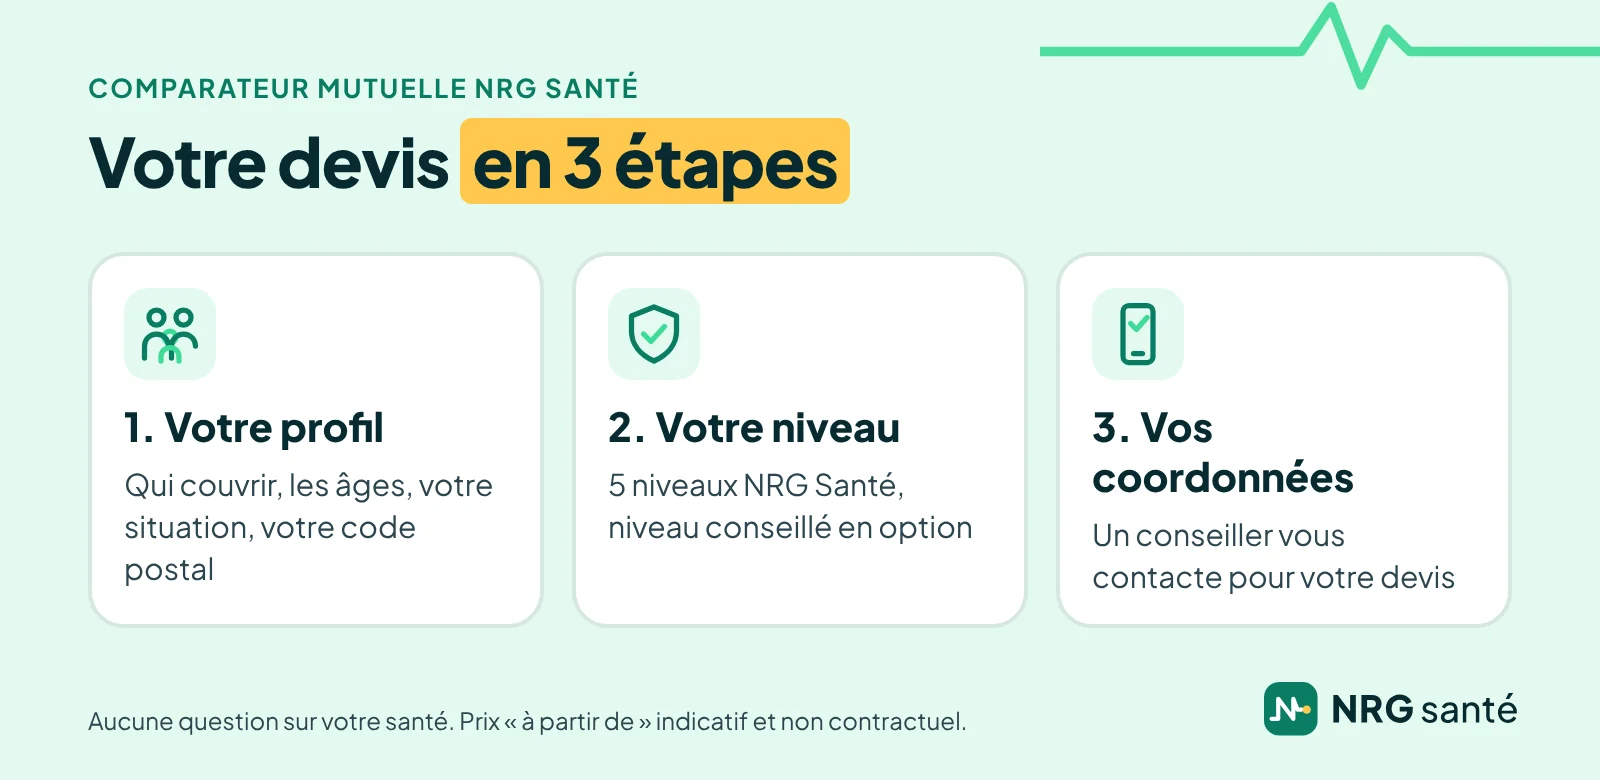
Plutôt que de vous faire choisir parmi des dizaines de formules, le comparateur mutuelle vous propose 5 niveaux de garanties, du plus simple au plus complet :
| Niveau | Pour qui |
|---|---|
| NRG Santé 1 · Essentiel, 100 % Santé | Le panier 100 % Santé, pour consulter des médecins sans dépassement d’honoraires. |
| NRG Santé 2 · Légers dépassements | Pour voir de temps en temps un médecin en secteur 2. |
| NRG Santé 3 · Optique et dentaire | Lunettes, prothèses et orthodontie mieux remboursées. |
| NRG Santé 4 · Dépassements importants | Spécialistes et hospitalisation avec dépassements élevés. |
| NRG Santé 5 · Protection maximale | Les remboursements les plus élevés sur tous les postes. |
NRG Santé 2 est présélectionné, et vous restez libre de choisir un autre niveau. Si vous précisez vos besoins pour l’hospitalisation, les médecins, l’optique, le dentaire et les aides auditives, en Essentiel, Confort ou Renforcé, le comparateur retient le niveau le plus élevé demandé par un poste : Confort en hospitalisation ou chez le médecin donne le niveau 2, Confort ou Renforcé en optique, dentaire ou audition le niveau 3, Renforcé en hospitalisation ou chez le médecin le niveau 4, et Renforcé sur deux postes ou plus le niveau 5.
Le niveau 1 repose sur le 100 % Santé, qui rembourse intégralement une sélection de lunettes, de prothèses dentaires et d’aides auditives avec un contrat responsable : notre guide du 100 % Santé détaille ce panier. Pour en savoir plus sur le calcul du niveau conseillé et du prix affiché, consultez notre méthode de comparaison.
Devis mutuelle santé : du comparateur au devis personnalisé
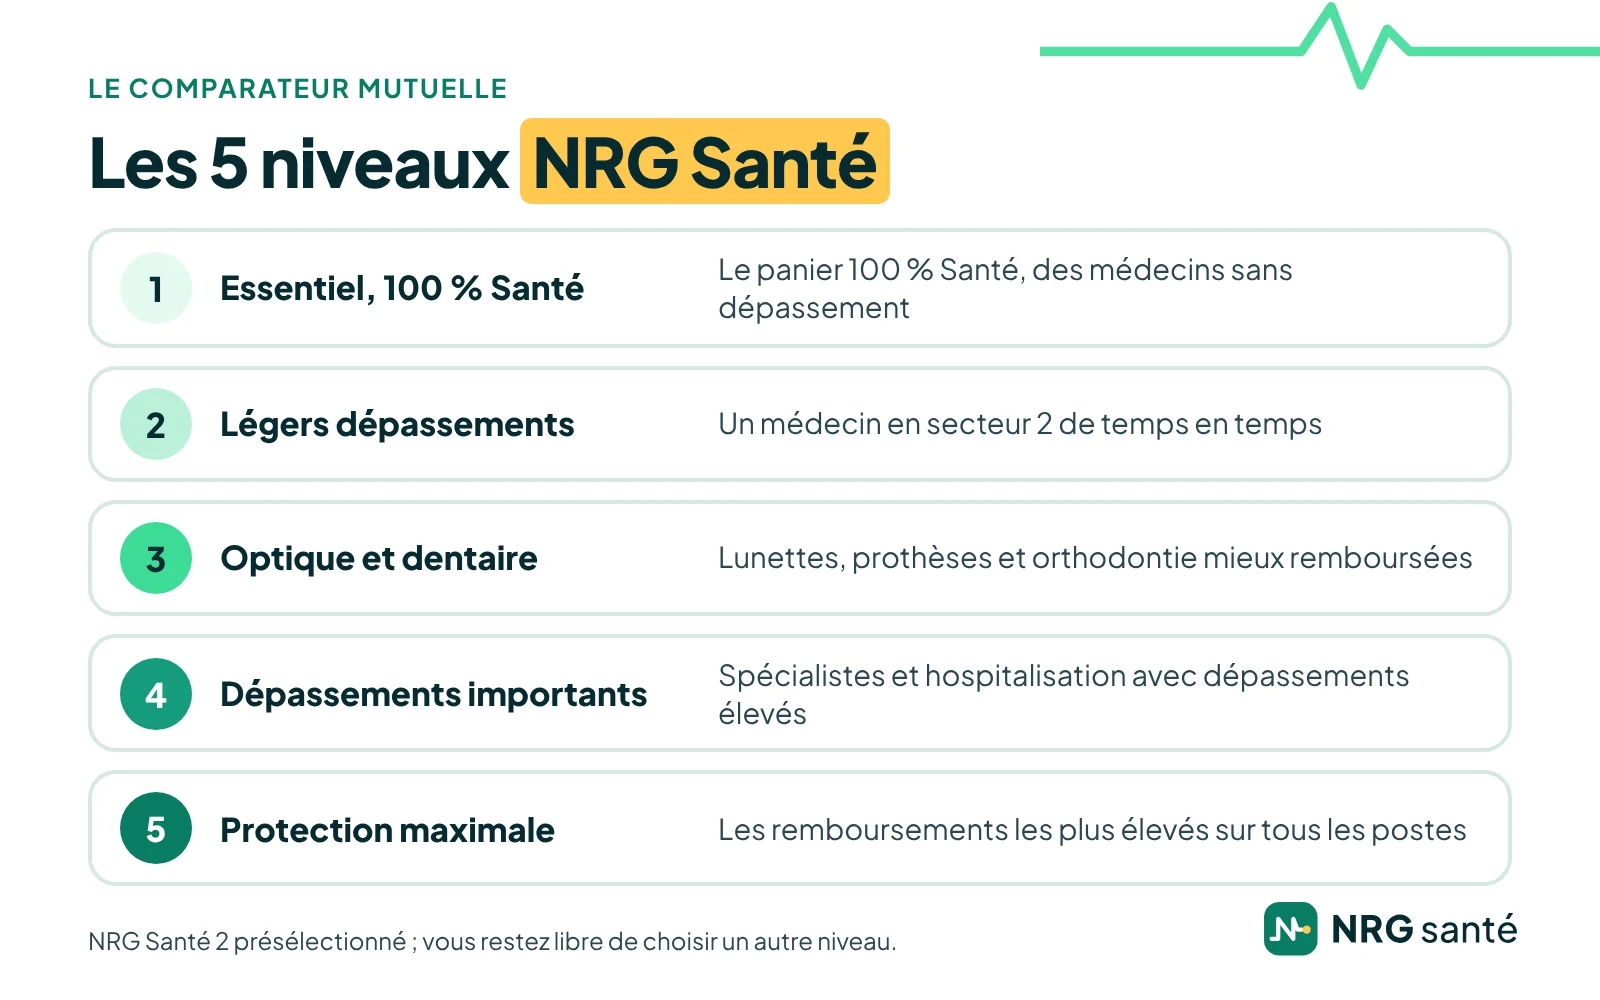
Le comparateur en ligne situe votre besoin ; le devis mutuelle, lui, est établi par votre conseiller, à partir de votre profil et du niveau choisi. Lors de son appel, il précise avec vous vos besoins, par exemple des lunettes à changer, une prothèse dentaire à prévoir ou des dépassements d’honoraires fréquents, puis il compare les offres de nos partenaires, assureurs et distributeurs.
Il vous présente ensuite la formule qu’il juge la plus adaptée, avec ses raisons. Un bon devis mutuelle santé vous permet de vérifier :
- le tableau des garanties, poste par poste, avec les niveaux de remboursement ;
- la cotisation mensuelle, pour chaque personne couverte ;
- les personnes couvertes et les éventuels délais de carence ;
- les conditions générales du contrat, avec ses exclusions et ses services.
C’est ce que recommande la DGCCRF : demander un tableau des prestations qui récapitule tous les remboursements, ainsi que les conditions générales, et comparer plusieurs devis sur les garanties qui comptent pour vous. Pour gagner du temps, préparez la date à laquelle vous souhaitez être couvert, votre contrat actuel et sa date d’échéance, et vos dépenses prévues dans l’année.
Pourquoi pas un devis mutuelle immédiat en ligne ? Parce qu’un prix affiché en quelques clics ne dit rien des garanties réelles, des plafonds ou des délais de carence. Le prix « à partir de » de notre comparateur vous donne un ordre de grandeur pour chaque niveau ; le devis de votre conseiller, lui, porte sur une offre précise, avec son tableau de garanties et sa cotisation exacte, que vous pouvez comparer en connaissance de cause.
Vous n’êtes engagé à rien tant que vous n’avez pas signé : un devis mutuelle ne vous oblige pas à souscrire. Et si la première proposition ne vous convient pas, votre conseiller peut ajuster le niveau, poste par poste.
Vous préférez en parler tout de suite ?
Un conseiller NRG Santé vous rappelle pour établir votre devis mutuelle, gratuitement et sans engagement.
Comparatif mutuelle : les critères qui comptent
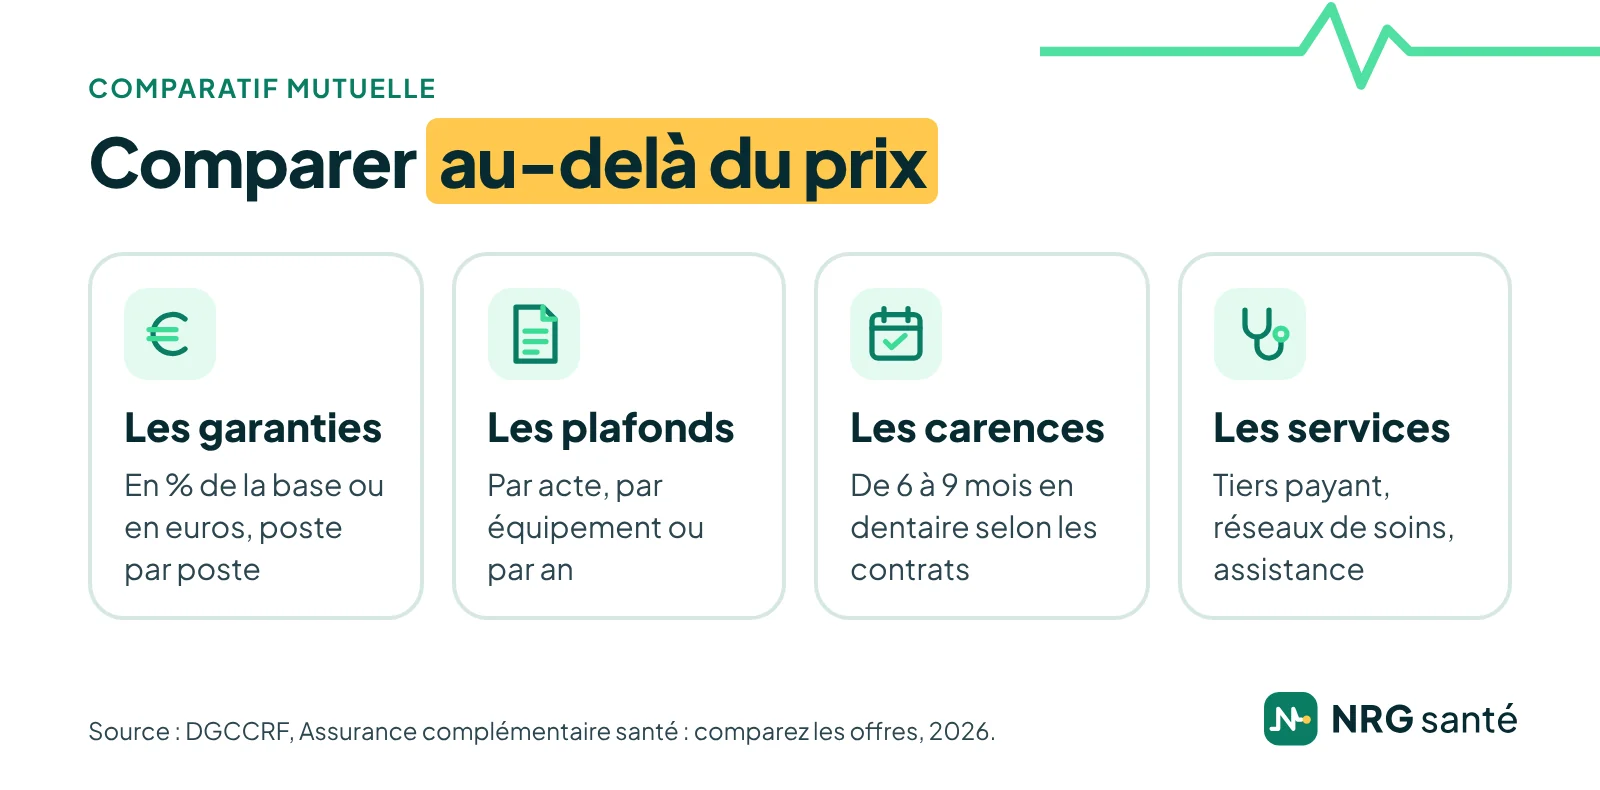
Un comparatif mutuelle ne se résume pas au prix. Deux contrats au même tarif peuvent rembourser très différemment. Avant de choisir, regardez :
- les garanties : le niveau de remboursement de chaque poste, hospitalisation, soins courants, optique, dentaire, aides auditives, au regard de vos besoins ;
- les plafonds : par acte, par équipement ou par an, ils limitent le remboursement réel ;
- les délais de carence : une période, comptée à partir de la souscription, pendant laquelle certaines garanties ne jouent pas encore ; selon la DGCCRF, ils peuvent par exemple atteindre 9 mois pour l’obstétrique et 6 à 9 mois pour le dentaire ;
- les exclusions et les services : tiers payant, réseaux de soins, assistance, téléconsultation selon les contrats.
Adaptez enfin les garanties à votre budget, à votre famille et à votre consommation médicale. Si vous ne consultez que des médecins sans dépassement d’honoraires, rappelle la DGCCRF, inutile de payer pour une garantie qui rembourse de forts dépassements. À l’inverse, un contrat d’entrée de gamme peut coûter cher si une prothèse dentaire ou une hospitalisation se profile.
Votre profil compte aussi : un senior, une famille, un indépendant ou un jeune actif n’ont pas les mêmes priorités. Nos guides de la mutuelle senior, de la mutuelle familiale, de la mutuelle TNS et de la mutuelle jeune actif détaillent les garanties à vérifier dans chaque situation.
Lire les garanties : % de la base ou euros
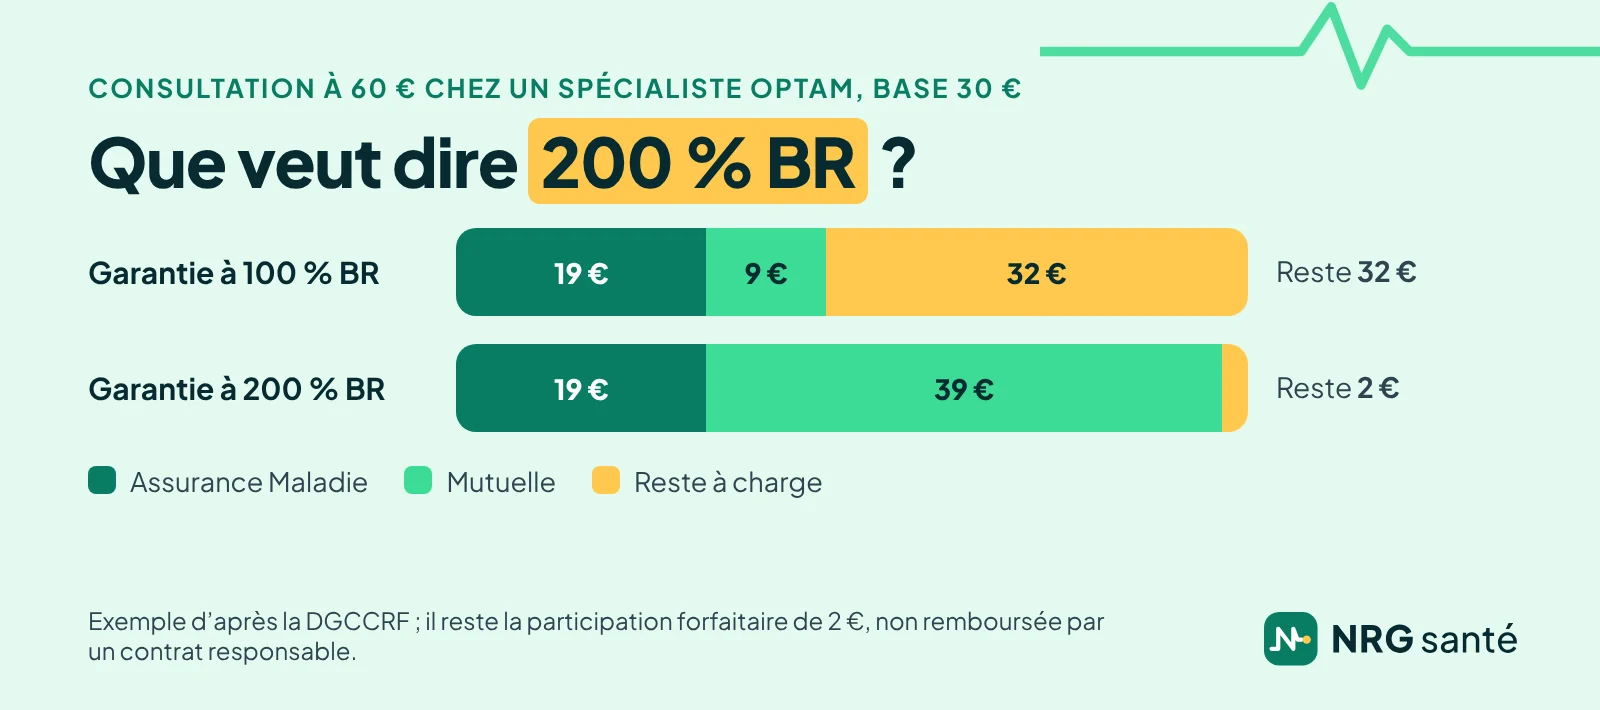
La plupart des garanties d’une mutuelle sont exprimées en pourcentage de la base de remboursement de l’Assurance Maladie, la BR : 100 %, 150 % ou 200 % BR. Ce pourcentage inclut le remboursement de la Sécurité sociale. Une garantie à 200 % BR rembourse jusqu’à deux fois la base, Sécurité sociale comprise.
Exemple, d’après la DGCCRF : une consultation de 60 € chez un spécialiste de secteur 2 adhérent à l’Optam, avec une base de 30 €. L’Assurance Maladie rembourse 19 €, participation forfaitaire de 2 € déduite. Avec une garantie à 100 % BR, la mutuelle verse 9 € et il vous reste 32 € ; avec une garantie à 200 % BR, elle verse 39 € et il ne vous reste que la participation forfaitaire de 2 €, qu’un contrat responsable ne rembourse pas.
Pour les lunettes, les prothèses dentaires ou les aides auditives à prix libres, les garanties sont souvent exprimées en euros, par exemple un forfait de 200 € par équipement. Comparez alors le montant, la période sur laquelle il s’applique et ce qu’il couvre. Pour faire le calcul sur vos propres soins, utilisez notre simulateur de remboursement ; notre guide pour comprendre sa carte mutuelle détaille la lecture des remboursements.
Le prix d’une mutuelle santé : les repères
Le prix d’une mutuelle santé dépend surtout de l’âge, du niveau de garanties, du nombre de personnes couvertes et du lieu de résidence. Selon la DREES, en 2023, un contrat individuel coûtait en moyenne 36 € par mois à 20 ans et 142 € à 85 ans. Ces moyennes donnent un ordre de grandeur, pas le prix de votre mutuelle.
Dans notre comparateur mutuelle, le prix « à partir de » affiché pour chaque niveau est une estimation indicative et non contractuelle, calculée avec le barème NRG Santé pour votre foyer. Ce n’est pas un tarif d’assureur : le tarif exact dépend de la formule et de l’assureur retenus, et votre conseiller vous le confirme avant toute souscription.
Pour payer moins sans perdre l’essentiel, vérifiez d’abord si vous êtes déjà couvert, par exemple par la mutuelle de votre entreprise ou celle de votre conjoint, et ne payez que les garanties dont vous avez besoin. Notre guide de la mutuelle pas chère détaille les leviers, et celui de la mutuelle entreprise les droits des salariés.
Changer de mutuelle après la comparaison
Votre comparatif mutuelle montre qu’un autre contrat vous conviendrait mieux ? Changer est simple. Après un an de contrat, une complémentaire santé individuelle peut être résiliée à tout moment, sans frais ni pénalité, et la résiliation prend effet un mois après que l’assureur en a reçu la notification. L’assureur doit vous rembourser la part de cotisation de la période non couverte dans les trente jours.
Avant de résilier, attendez d’avoir signé votre nouveau contrat et vérifiez sa date d’effet, pour ne pas rester sans couverture. Votre conseiller vous accompagne jusqu’à la signature et dans la résiliation de votre ancien contrat. Si vous partez à la retraite, notre guide de la mutuelle retraité explique le maintien de la mutuelle d’entreprise.
Un comparateur mutuelle et un courtier
NRG Santé est un courtier en assurance, pas un assureur : NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Notre comparateur mutuelle et nos conseillers fonctionnent ensemble, selon quelques règles claires :
- Ce qui est comparé. Les offres de nos partenaires, assureurs et distributeurs, listés sur la page Nos partenaires. Nous ne comparons pas toutes les offres du marché, et nous n’affichons pas de tarifs d’assureurs en ligne.
- Aucun classement. Le site ne classe pas les offres des assureurs et ne met aucun assureur en avant.
- Notre rémunération. Le service est gratuit pour vous : NRG Santé est rémunéré par une commission, comprise dans la cotisation, versée par l’assureur ou par le distributeur du contrat que vous choisissez. Aucun partenaire ne paie pour apparaître sur le site.
- Vos données. Elles servent à vous contacter et à vous conseiller ; elles ne sont ni vendues ni cédées, et seul l’assureur du contrat que vous choisissez les reçoit. Votre accord de contact vaut 12 mois, et vous pouvez le retirer à tout moment.
Avant de vous proposer un contrat, votre conseiller recueille vos exigences et vos besoins, puis vous oriente vers les contrats de nos partenaires qui y correspondent : c’est le devoir de conseil du courtier, détaillé dans nos mentions légales.
Pour tout savoir, consultez comment nous comparons, notre politique de confidentialité et qui nous sommes.
Questions fréquentes sur le comparateur mutuelle
Le comparateur mutuelle est-il gratuit ?
Oui. Le comparateur, le devis et l’accompagnement de votre conseiller sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez.
Faut-il donner son nom pour utiliser le comparateur ?
Pas avant la dernière étape. Le profil et le niveau se remplissent sans nom, sans téléphone et sans date de naissance : l’âge de chacun suffit. Vos coordonnées ne sont demandées qu’à la fin, pour qu’un conseiller vous contacte.
Le comparateur pose-t-il des questions sur ma santé ?
Non. Le comparateur ne pose aucune question sur votre santé. Les besoins poste par poste, facultatifs, portent sur le niveau de remboursement souhaité, pas sur vos maladies.
Le prix affiché est-il le prix de ma mutuelle ?
Non. Le prix « à partir de » est une estimation indicative et non contractuelle, calculée avec le barème NRG Santé. Le tarif exact dépend de la formule et de l’assureur retenus : votre conseiller vous le confirme avant toute souscription.
En combien de temps reçoit-on un devis mutuelle ?
Un conseiller vous contacte dans la journée, du lundi au vendredi entre 10 h et 20 h, ou le jour ouvré suivant si vous faites votre demande le soir ou le week-end. Il établit votre devis mutuelle avec vous, à partir de vos besoins.
Le comparateur compare-t-il toutes les mutuelles ?
Non. Votre conseiller compare les offres de nos partenaires, plus de 30 assureurs et distributeurs listés sur la page Nos partenaires. D’autres assureurs proposent des mutuelles que nous ne présentons pas.
Mes coordonnées sont-elles transmises à des assureurs ?
Non, pas pour vous démarcher. Elles ne sont ni vendues ni cédées : seul l’assureur du contrat que vous choisissez les reçoit, pour le mettre en place. Sans souscription, elles sont conservées 3 ans après votre dernier contact.
Quelle différence entre un comparateur et un comparatif mutuelle ?
Un comparatif mutuelle met des offres côte à côte, souvent sous forme de tableau. Notre comparateur mutuelle vous aide d’abord à choisir un niveau de garanties, puis un conseiller compare pour vous les offres de nos partenaires et vous explique son choix.
Peut-on utiliser le comparateur quand on est indépendant ?
Oui. Choisissez « Indépendant (TNS) » comme situation : les indépendants ont des contrats et des avantages fiscaux à part. Notre guide de la mutuelle TNS détaille la loi Madelin.
Et pour la mutuelle de mon entreprise ?
Utilisez le formulaire « Être contacté par un conseiller » et choisissez « Mon entreprise ». Notre guide de la mutuelle entreprise rappelle les obligations de l’employeur.
Peut-on changer de mutuelle à tout moment ?
Oui, après un an de contrat : une complémentaire santé individuelle peut être résiliée à tout moment, sans frais ni pénalité, avec effet un mois après la notification à l’assureur.
Sources
Page rédigée par NRG Santé, mise à jour le 26 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), 26/03/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- La prime moyenne payée à 20 ans est de 36 euros par mois contre 142 euros à 85 ans, DREES, publié le 23/09/2025, données 2023
- Registre des intermédiaires en assurance, ORIAS, consulté le 26/10/2026