Hospitalisation · comparateur de mutuelles
Mutuelle hospitalisation : un séjour à l’hôpital sans mauvaise surprise
Forfait journalier, dépassements d’honoraires, chambre particulière : même bien remboursée par la Sécurité sociale, une hospitalisation peut laisser des frais importants. Ce guide vous explique ce qui reste à payer en 2026, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
L’hospitalisation est le poste que l’Assurance Maladie rembourse le mieux : selon la DREES, en 2024, le reste à charge des ménages ne représentait que 2,2 % des dépenses de soins hospitaliers. Mais cette moyenne cache des frais bien réels pour chaque patient, surtout en clinique privée. Ce guide de la mutuelle hospitalisation détaille ce qui est remboursé, ce qui reste à payer et les garanties à comparer. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Mutuelle hospitalisation : ce que rembourse l’Assurance Maladie
Dans un hôpital public ou une clinique privée conventionnée, l’Assurance Maladie rembourse vos frais d’hospitalisation à 80 % : frais de séjour, actes et honoraires des médecins, sur la base de leurs tarifs conventionnels. Les 20 % restants forment le ticket modérateur, que votre mutuelle hospitalisation peut prendre en charge.
Pour les actes les plus coûteux, d’un tarif d’au moins 120 € ou d’un coefficient d’au moins 60, le ticket modérateur est remplacé par une participation forfaitaire plafonnée à 32 € depuis le 1er avril 2026, contre 24 € auparavant. Elle ne s’applique qu’une fois par séjour.
Selon l’ATIH, les établissements de médecine, chirurgie et obstétrique ont réalisé 20,2 millions de séjours en 2024, et 54 % des hospitalisations ont été prises en charge en ambulatoire en 2025, sans nuit à l’hôpital. Même pour une journée, les frais décrits ci-dessous peuvent s’appliquer.
Ce qui reste à votre charge à l’hôpital
Lors d’une hospitalisation, plusieurs frais peuvent rester à votre charge :
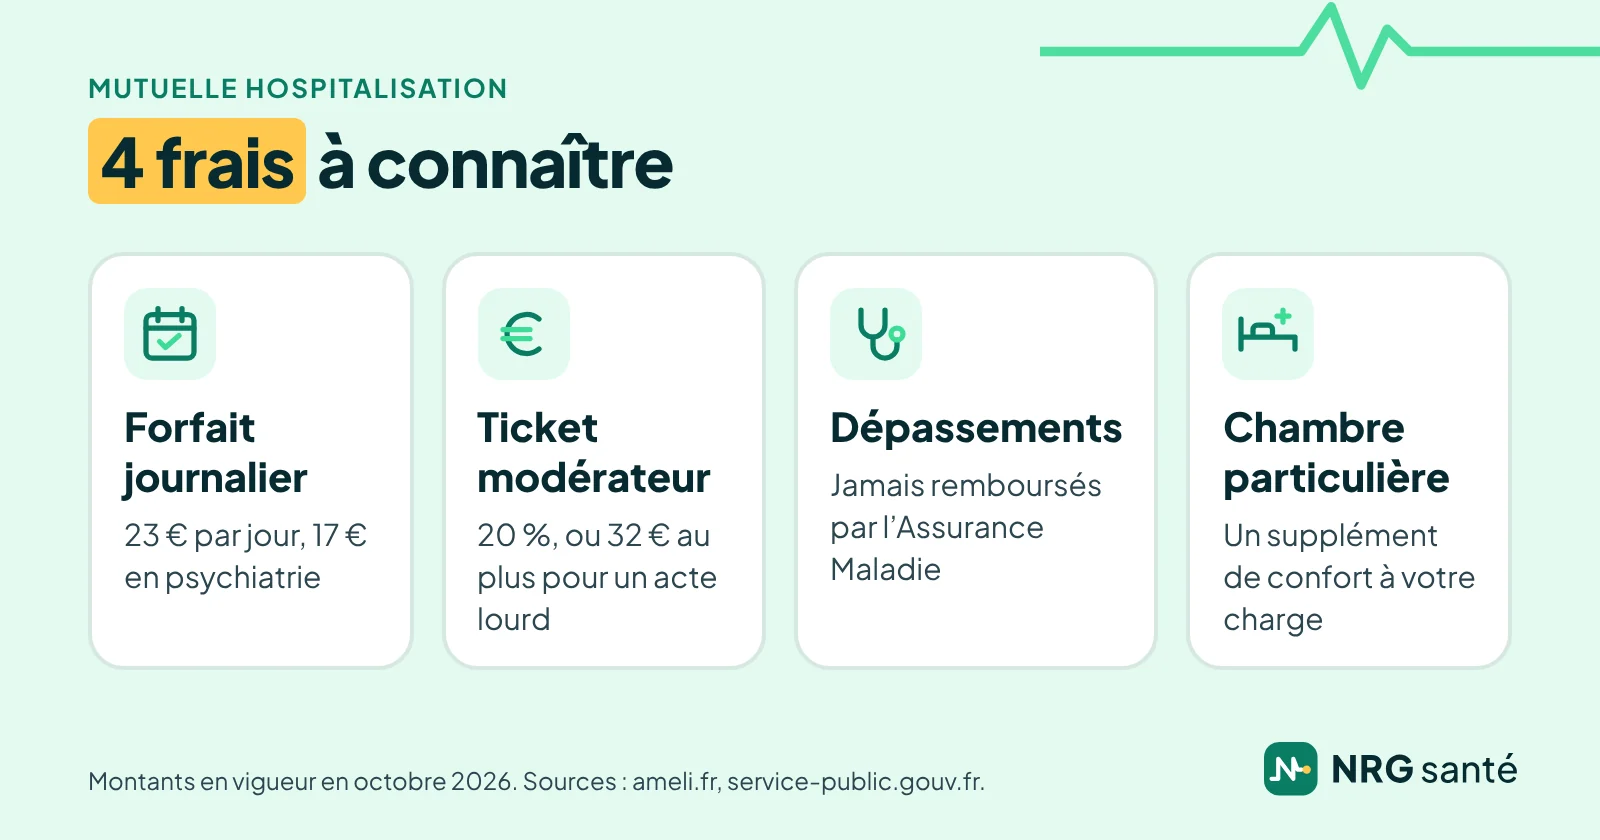
- le forfait journalier : 23 € par jour d’hospitalisation, 17 € en service psychiatrique, y compris le jour de sortie. Il n’est pas remboursé par l’Assurance Maladie, mais tout contrat responsable le prend en charge sans limite de durée ;
- le ticket modérateur de 20 %, ou la participation de 32 € au plus pour les actes lourds ;
- les dépassements d’honoraires des chirurgiens, anesthésistes et autres médecins de secteur 2 : l’Assurance Maladie ne les rembourse jamais ;
- les suppléments de confort : chambre particulière, téléphone, télévision, et les frais de l’accompagnant.
Le forfait journalier pèse vite : 230 € pour un séjour de 10 jours. Quant aux dépassements d’honoraires, seule votre mutuelle hospitalisation peut les couvrir, dans la limite de sa garantie.
Les cas de prise en charge à 100 %
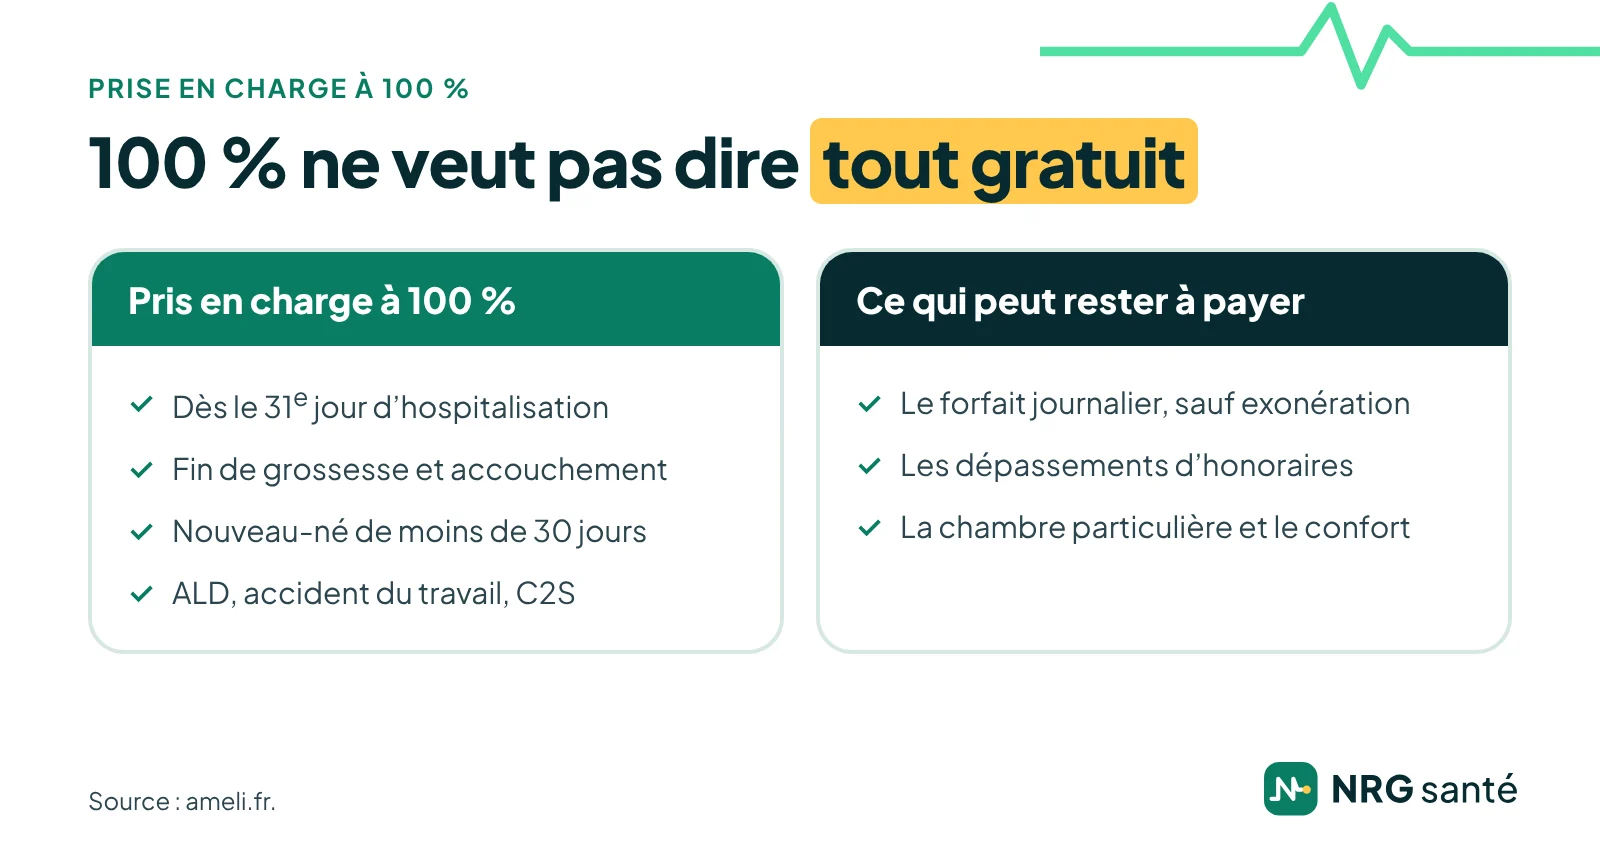
Dans plusieurs situations, l’Assurance Maladie prend en charge l’hospitalisation à 100 % de sa base, sans ticket modérateur :
- à partir du 31e jour d’hospitalisation ;
- pendant les quatre derniers mois de grossesse, pour l’accouchement et les 12 jours qui suivent ;
- pour un nouveau-né hospitalisé dans les 30 jours suivant sa naissance ;
- en cas d’affection de longue durée, pour les soins liés à cette affection ;
- en cas d’accident du travail ou de maladie professionnelle ;
- pour les bénéficiaires de la Complémentaire santé solidaire ou de l’aide médicale de l’État.
Attention : « 100 % » ne veut pas dire « tout gratuit ». En affection de longue durée, par exemple, le forfait journalier, les dépassements d’honoraires et les frais de confort restent à payer. Le forfait journalier n’est pas dû, lui, pendant la fin de grossesse et après l’accouchement, pour un nouveau-né de moins de 30 jours, en cas d’accident du travail, pour les bénéficiaires de la Complémentaire santé solidaire et en hospitalisation à domicile.
Hôpital public ou clinique privée
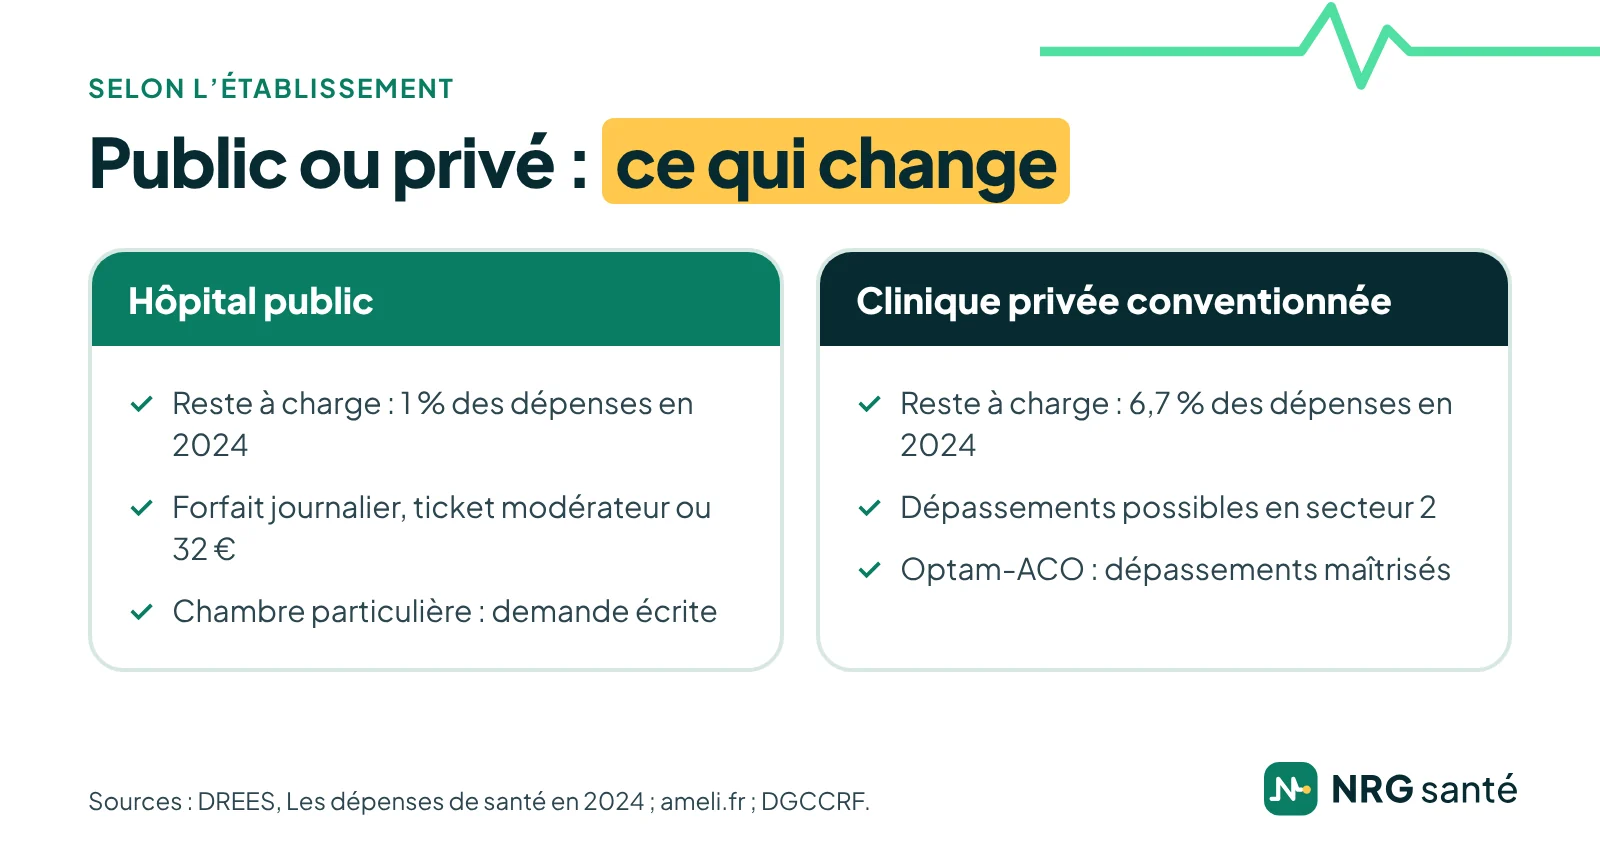
Le lieu de l’hospitalisation change surtout une chose : les dépassements d’honoraires. Selon la DREES, le reste à charge des ménages atteignait 6,7 % des dépenses dans les cliniques privées en 2024, contre 1 % à l’hôpital public.
- À l’hôpital public, le reste à charge vient surtout du ticket modérateur ou de la participation de 32 € au plus, du forfait journalier et d’éventuels suppléments de confort.
- En clinique privée conventionnée, les chirurgiens et anesthésistes peuvent exercer en secteur 2 et pratiquer des dépassements d’honoraires, que l’Assurance Maladie ne rembourse pas. Ceux qui adhèrent à l’Optam-ACO, l’option de pratique tarifaire maîtrisée des chirurgiens et anesthésistes, s’engagent à maîtriser ces dépassements.
- En clinique non conventionnée, ces cliniques étant très peu nombreuses en France, vous réglez la totalité des frais ; l’Assurance Maladie vous rembourse ensuite 80 % sur la base des tarifs en vigueur, et le reste à charge est plus important.
Vous devez être informé des dépassements d’honoraires à l’avance : une information écrite doit vous être remise quand les honoraires facturés atteignent 70 € ou plus. Demandez-la avant une intervention programmée et transmettez-la à votre mutuelle hospitalisation pour connaître sa prise en charge.
Une intervention est prévue ?
Votre conseiller part de l’estimation de la clinique et des honoraires annoncés pour calculer votre reste à charge selon chaque offre, puis compare les mutuelles hospitalisation adaptées. C’est gratuit et sans engagement.
Chambre particulière et frais de confort
La chambre particulière est une prestation pour « exigence particulière » : elle n’est pas prise en charge par l’Assurance Maladie, sauf si elle répond à une nécessité médicale, et elle ne peut jamais vous être imposée. À l’hôpital public, la demande se fait par écrit à l’admission. Si l’établissement ne dispose que de chambres individuelles, la chambre ne peut pas vous être facturée comme un supplément.
Son prix est fixé par l’établissement. Une mutuelle hospitalisation peut la rembourser, souvent par un forfait en euros par jour, parfois limité à un nombre de jours par an ou réservé à certains services. Vérifiez aussi les frais de l’accompagnant, hébergement et repas, utiles si vous avez de jeunes enfants : ce sont aussi des prestations pour exigence particulière, non remboursées par l’Assurance Maladie, mais votre complémentaire peut dans certains cas y participer.
Exemple : un séjour de 5 jours en clinique
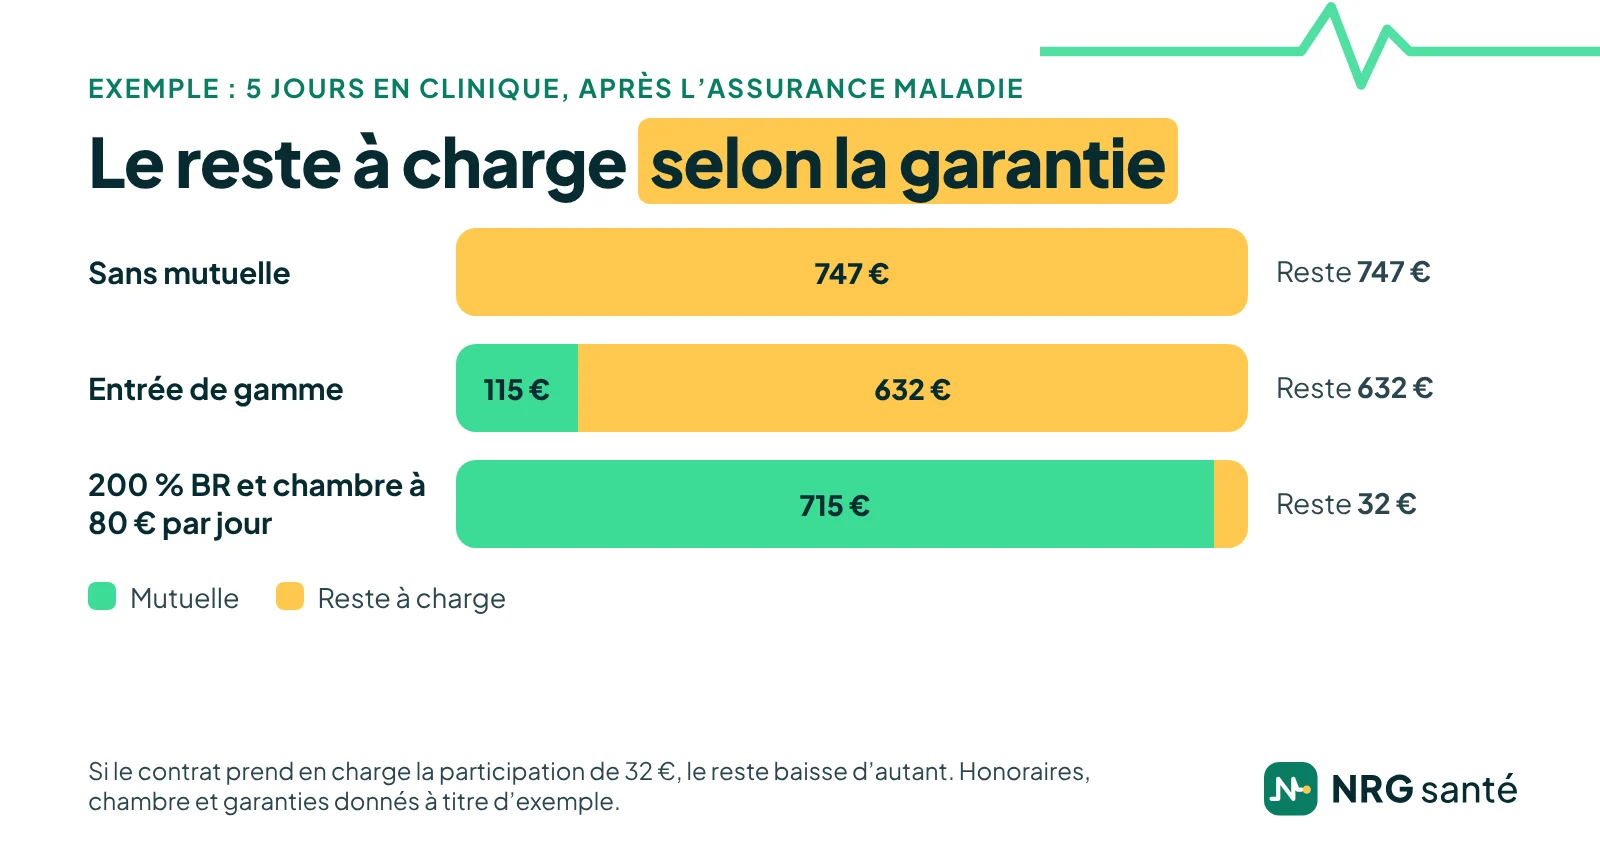
Prenons un séjour de 5 jours en clinique privée conventionnée pour une intervention chirurgicale, avec un chirurgien adhérent à l’Optam-ACO qui facture 500 € pour un acte dont la base de remboursement est de 300 €, et une chambre particulière à 80 € par jour.
- Assurance Maladie : elle rembourse les frais de séjour et la base des honoraires, l’acte étant un acte lourd ; il reste une participation de 32 € au plus, une seule fois pour le séjour.
- Restent à couvrir : le forfait journalier, 115 € pour 5 jours ; la participation de 32 € ; le dépassement du chirurgien, 200 € ; la chambre particulière, 400 €. Soit 747 €.
- Avec une mutuelle hospitalisation d’entrée de gamme, responsable, qui rembourse le forfait journalier et 100 % de la base, sans chambre particulière : il vous reste 632 €, ou 600 € si elle prend en charge la participation de 32 €.
- Avec une garantie à 200 % de la base et un forfait chambre particulière de 80 € par jour : le forfait journalier, le dépassement et la chambre sont couverts ; il ne vous reste au plus que la participation de 32 €, si le contrat ne la prend pas en charge.
Ces montants sont calculés par NRG Santé ; les honoraires, le prix de la chambre et les niveaux de garantie sont donnés à titre d’exemple. Ils montrent qu’à l’hôpital, ce sont les dépassements d’honoraires et la chambre particulière qui font la différence entre deux mutuelles hospitalisation. Pour estimer le forfait journalier, la chambre particulière ou les honoraires de votre chirurgien selon votre garantie, utilisez notre simulateur de remboursement.
Transport et hospitalisation à domicile
Transport sanitaire. Ambulance, véhicule sanitaire léger ou taxi conventionné : les transports liés à une hospitalisation, à l’entrée comme à la sortie, sont remboursés à 55 % par l’Assurance Maladie, ou à 100 % dans certains cas, sur prescription médicale établie avant le transport sauf urgence. Une franchise de 4 € par transport s’applique, dans la limite de 8 € par jour et de 70 € par an. Pour un trajet de plus de 150 km aller, un accord préalable de la caisse est nécessaire ; sans réponse sous 15 jours, il est accordé.
Hospitalisation à domicile. Prescrite par un médecin avec l’accord de votre médecin traitant, elle est prise en charge à 80 % par l’Assurance Maladie, comme à l’hôpital, ou à 100 % en affection de longue durée. Le forfait journalier ne s’applique pas.
Pendant l’hospitalisation, l’arrêt de travail est indemnisé séparément : le bulletin de situation remis par l’établissement peut valoir avis d’arrêt de travail. Pour protéger vos revenus, consultez notre guide de la prévoyance.
Les garanties hospitalisation à comparer
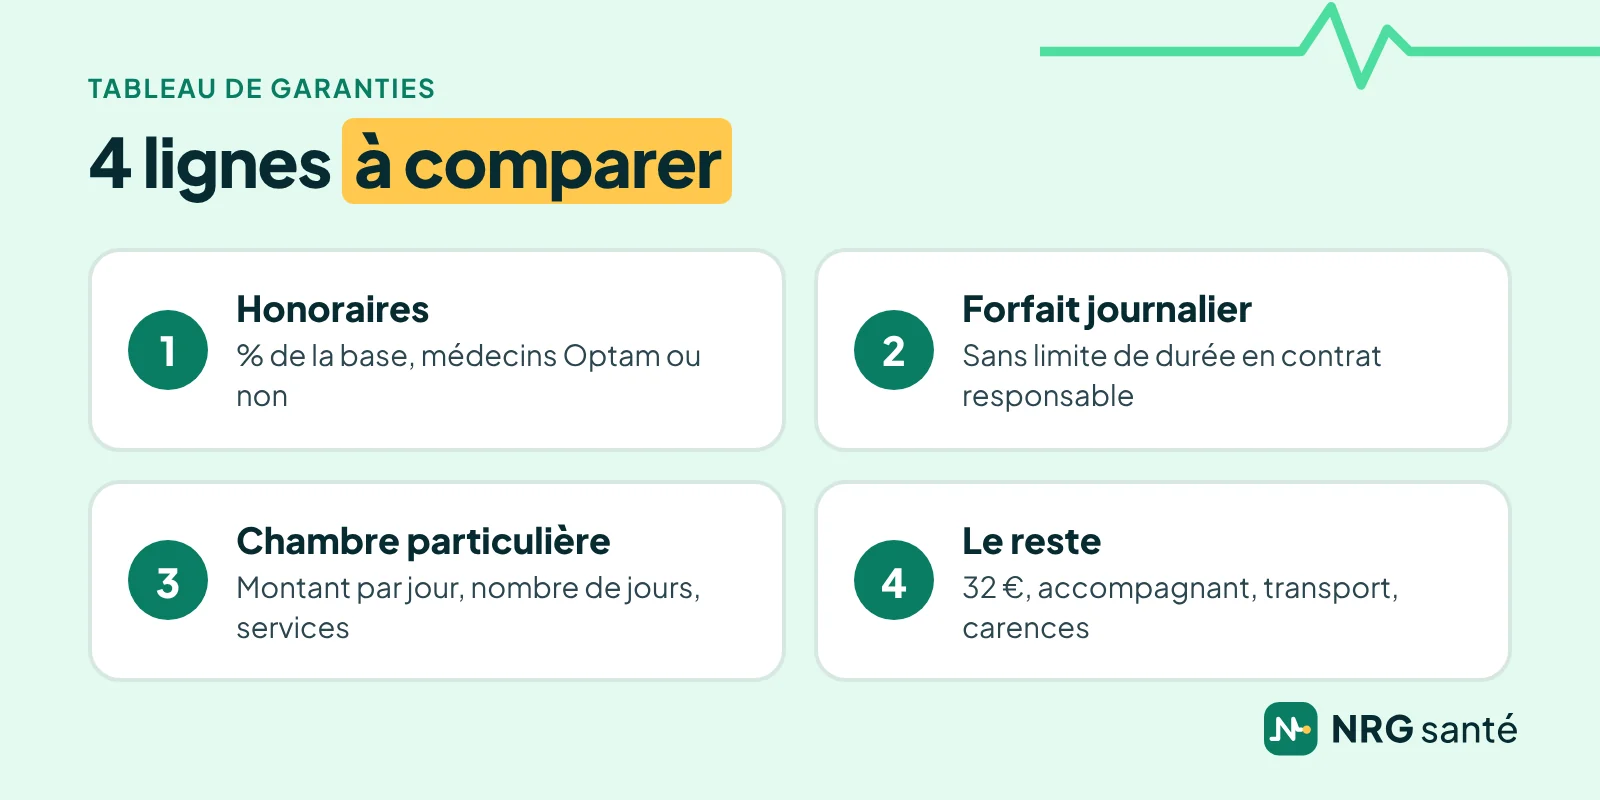
Pour comparer deux mutuelles hospitalisation, regardez ces lignes du tableau de garanties :
- Honoraires et dépassements : le pourcentage de la base pour les médecins adhérents à l’Optam ou l’Optam-ACO, et pour les autres. Un contrat responsable plafonne la prise en charge des dépassements des médecins non adhérents, à 100 % de la base selon la DREES.
- Forfait journalier : pris en charge sans limite de durée par tout contrat responsable.
- Chambre particulière : montant par jour, nombre de jours, services couverts (chirurgie, maternité, psychiatrie, soins de suite).
- Participation de 32 €, frais d’accompagnant, transport et délais de carence éventuels.
L’hospitalisation compte davantage avec l’âge : notre guide de la mutuelle senior présente les autres garanties à regarder après 60 ans, et celui de la mutuelle familiale les besoins d’une famille, maternité comprise. Pour lire vos relevés de remboursement, consultez notre guide pour comprendre sa carte mutuelle.
Votre mutuelle hospitalisation avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment nous choisissons avec vous votre mutuelle hospitalisation :
- Le simulateur. Sur le comparateur NRG Santé, vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- Votre situation. Intervention prévue, établissement envisagé, honoraires annoncés : votre conseiller part de vos besoins réels.
- La comparaison. Il vous présente plusieurs offres, avec leurs garanties hospitalisation, leurs plafonds et leurs délais de carence.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour savoir comment nous comparons, consultez notre méthode.
Questions fréquentes sur la mutuelle hospitalisation
Quel est le montant du forfait journalier hospitalier en 2026 ?
23 € par jour à l’hôpital ou en clinique, et 17 € par jour en service psychiatrique, depuis le 1er mars 2026. Il est dû pour chaque journée, y compris le jour de sortie, et pris en charge sans limite de durée par tout contrat responsable.
Qu’est-ce que le forfait de 32 € à l’hôpital ?
Pour les actes d’un tarif d’au moins 120 € ou d’un coefficient d’au moins 60, il remplace le ticket modérateur. Plafonné à 32 € depuis le 1er avril 2026, il ne s’applique qu’une fois par séjour ; votre mutuelle peut le prendre en charge si le contrat le prévoit.
La chambre particulière est-elle remboursée ?
Pas par l’Assurance Maladie, sauf nécessité médicale. Votre mutuelle hospitalisation peut la rembourser, en général par un forfait en euros par jour : vérifiez son montant et le nombre de jours couverts.
Les dépassements d’honoraires du chirurgien sont-ils remboursés ?
Jamais par l’Assurance Maladie. Votre mutuelle les prend en charge dans la limite de sa garantie, exprimée en pourcentage de la base. La prise en charge est plafonnée pour les médecins qui n’adhèrent pas à l’Optam ou à l’Optam-ACO.
Une hospitalisation en affection de longue durée est-elle gratuite ?
Non. Les soins liés à l’affection sont pris en charge à 100 % de la base, mais le forfait journalier, les dépassements d’honoraires et les frais de confort restent à payer, d’où l’intérêt d’une mutuelle hospitalisation.
Faut-il un devis avant une opération ?
Une information écrite doit vous être remise quand les honoraires facturés atteignent 70 € ou plus. Demandez-la, ainsi que le prix de la chambre particulière, et transmettez-les à votre mutuelle avant l’intervention.
Les frais de l’accompagnant sont-ils remboursés ?
Pas par l’Assurance Maladie : l’hébergement et les repas de l’accompagnant sont des prestations pour exigence particulière. Votre complémentaire peut, dans certains cas, y participer : regardez cette ligne du tableau de garanties, surtout si vous avez de jeunes enfants.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 25 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Hospitalisation : votre prise en charge, ameli.fr, 07/10/2026
- Le forfait à 32 euros, ameli.fr, 07/10/2026
- Décret n° 2026-228 du 30 mars 2026 (participation forfaitaire plafonnée à 32 €), Journal officiel, via fhf.fr, 31/03/2026
- Forfait journalier hospitalier : MCO, SMR et PSY au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, 02/03/2026
- Déroulement d’une hospitalisation et prise en charge par l’Assurance maladie, service-public.gouv.fr, vérifié le 01/03/2026
- Ticket modérateur, forfait et franchises (Sécurité sociale), service-public.gouv.fr, vérifié le 01/10/2026
- Hospitalisation : les types de séjour, ameli.fr, 13/01/2026
- Facturation des professionnels et établissements de santé : qu’est-ce qui peut vous être facturé ?, economie.gouv.fr (DGCCRF), 08/10/2026
- Information du patient sur les coûts et la prise en charge des frais de santé, service-public.gouv.fr, vérifié le 03/07/2026
- La maîtrise des dépassements d’honoraires : l’Optam et l’Optam-ACO, ameli.fr, 17/03/2026
- Frais de transport : prise en charge et remboursements, ameli.fr, 30/09/2026
- Remboursement des frais de transports par l’Assurance maladie, service-public.gouv.fr, vérifié le 01/10/2026
- Hospitalisation à domicile (HAD), service-public.gouv.fr, vérifié le 17/02/2025
- La complémentaire santé, édition 2024, fiche 20 : la prise en charge des consultations de spécialistes, DREES, juillet 2024
- Les dépenses de santé en 2024, fiche 21 : le reste à charge des ménages, DREES, édition 2025
- Analyse de l’activité hospitalière 2024 – MCO, ATIH, 2025
- Analyse de l’activité de médecine, chirurgie, obstétrique (MCO) 2025, ATIH, 09/07/2026
- À quoi sert la prise en charge en affection longue durée (ALD) exonérante ?, ameli.fr, 30/09/2026
- Femme enceinte : prise en charge à 100 % (Assurance maladie), service-public.gouv.fr, vérifié le 07/08/2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026