Prévoyance · arrêt de travail, invalidité, décès
Prévoyance : vos revenus et vos proches protégés, au bon niveau
Un arrêt de travail, une invalidité ou un décès peuvent faire chuter les revenus d’un foyer. La prévoyance complète ce que verse la Sécurité sociale. Un conseiller NRG étudie votre situation et compare les offres de plus de 30 assureurs partenaires.
Prévoyance · Étude personnalisée
Quelle est votre situation ?
La prévoyance dépend de vos revenus, de votre métier et de votre santé : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une prévoyance : ce que verse la Sécurité sociale en cas d’arrêt de travail, d’invalidité ou de décès, les garanties d’un contrat, les points à vérifier avant de signer et la fiscalité. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Qu’est-ce que la prévoyance ?
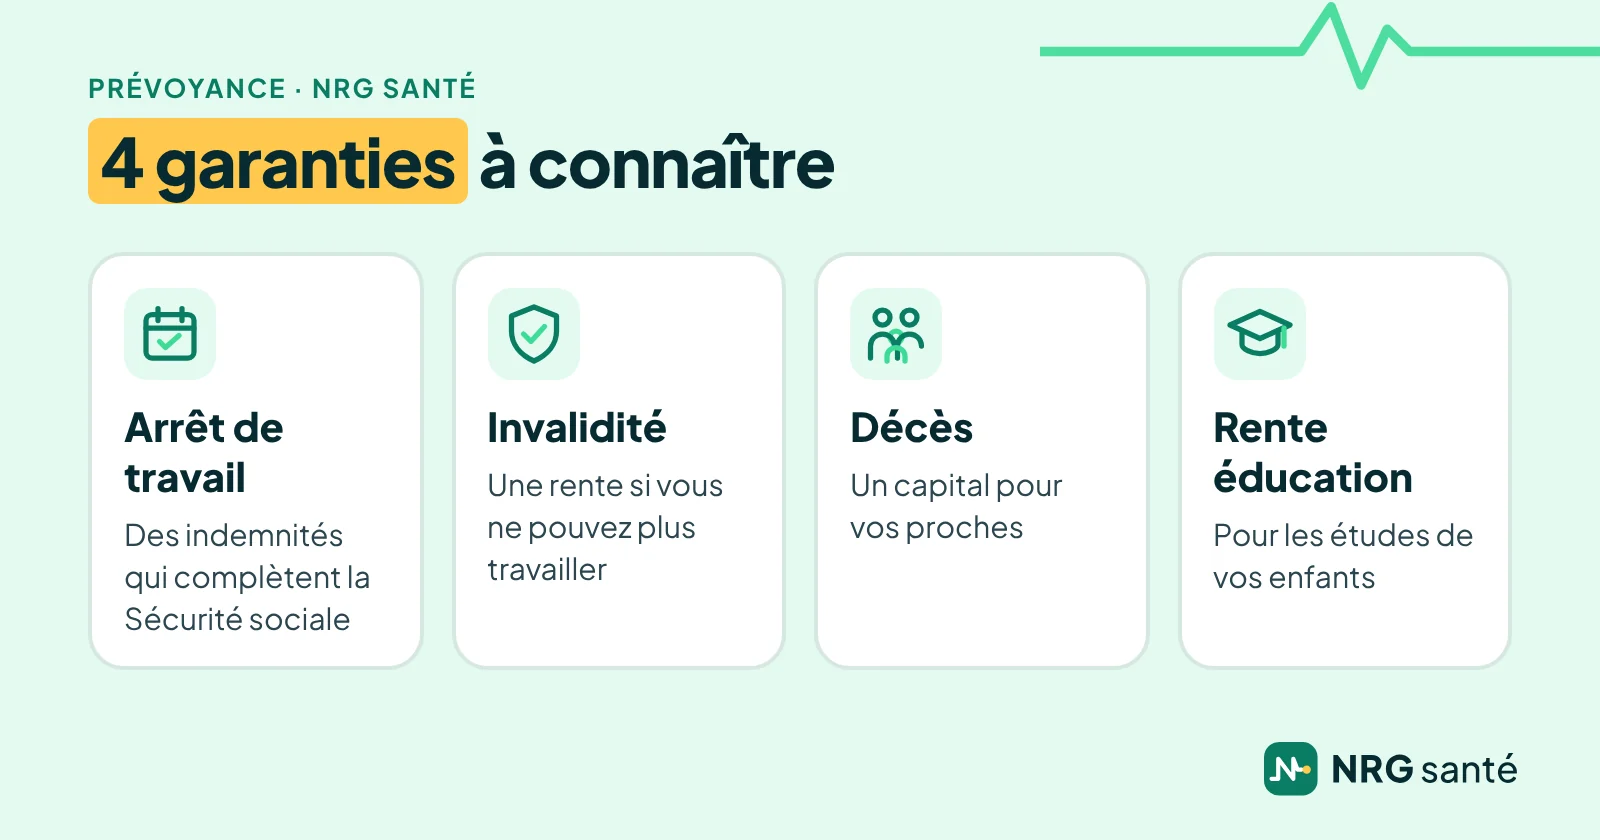
La prévoyance regroupe les assurances qui protègent vos revenus et vos proches face aux accidents de la vie. Là où la mutuelle rembourse des frais de santé, la prévoyance verse de l’argent pour compenser une perte de revenus ou aider votre famille. Elle couvre trois grands risques :
- l’arrêt de travail : des indemnités journalières qui complètent celles de la Sécurité sociale pendant une maladie ou après un accident ;
- l’invalidité : une rente si vous ne pouvez plus travailler, ou plus autant qu’avant ;
- le décès : un capital et des rentes pour votre conjoint et vos enfants.
Un contrat de prévoyance peut être individuel, souscrit par vous, ou collectif, mis en place par votre employeur. Dans tous les cas, la prévoyance vient en complément de la Sécurité sociale, dont les prestations sont limitées, surtout pour les revenus moyens et élevés et pour les indépendants.
Ce que verse la Sécurité sociale
Arrêt de travail d’un salarié
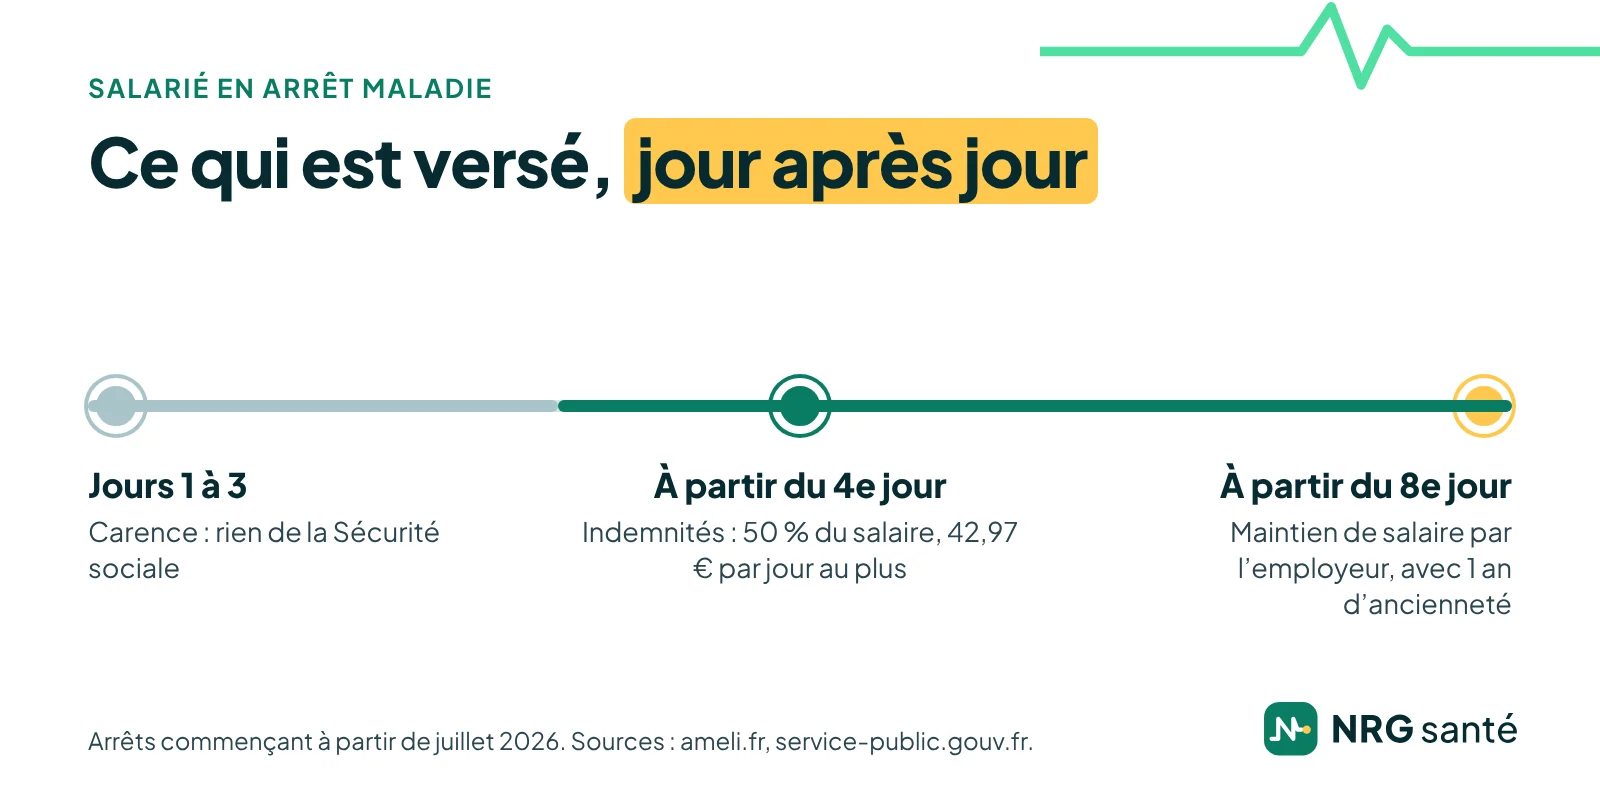
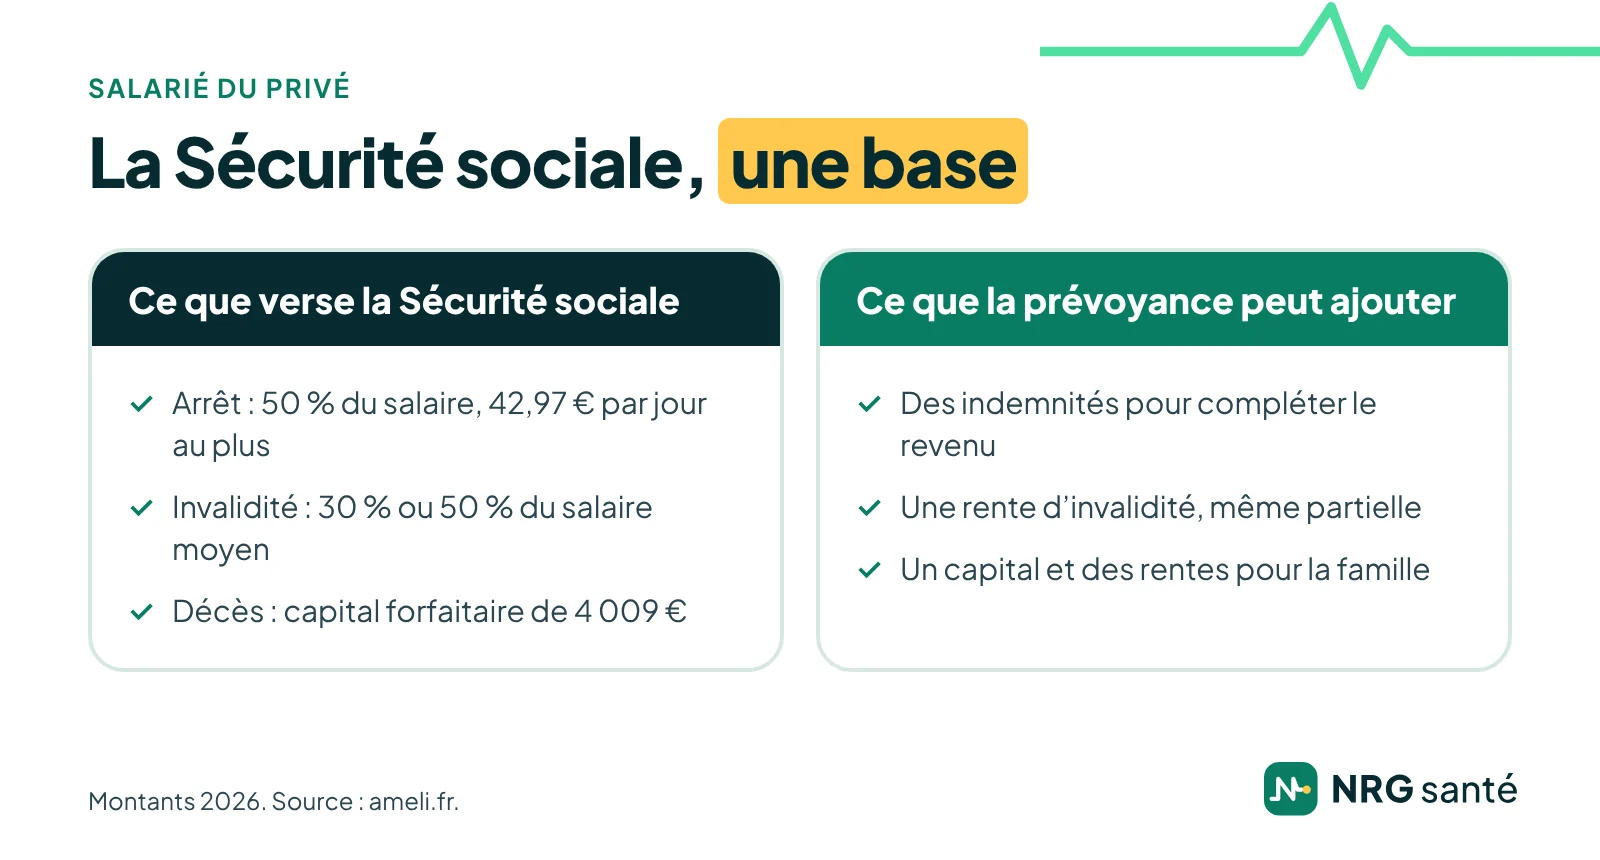
En cas d’arrêt maladie, l’Assurance Maladie verse des indemnités journalières après un délai de carence de 3 jours, à partir du 4e jour. Elles valent 50 % du salaire journalier de base, calculé sur les salaires bruts des 3 derniers mois, dans la limite de 1,4 fois le Smic : pour un arrêt commençant à partir du 1er juillet 2026, l’indemnité ne peut pas dépasser 42,97 € bruts par jour. Elle est versée au plus 360 jours sur 3 ans, ou pendant 3 ans pour une affection de longue durée.
Avec au moins un an d’ancienneté, l’employeur complète ces indemnités après un délai de 7 jours : 90 % de la rémunération brute pendant 30 jours, puis les deux tiers pendant 30 jours, des durées qui augmentent de 10 jours par tranche de 5 ans d’ancienneté, jusqu’à 90 jours chacune. Un accord ou une convention collective peut prévoir mieux.
Exemple : avec un salaire de 3 500 € bruts par mois, l’indemnité journalière de la Sécurité sociale atteint son plafond de 42,97 € par jour, soit environ 1 290 € pour 30 jours, un peu plus du tiers du salaire. Une fois le maintien de salaire de l’employeur épuisé, c’est votre contrat qui fait la différence. L’exemple est simplifié et donné à titre indicatif.
Invalidité
Si votre capacité de travail ou de gain est réduite d’au moins deux tiers, l’Assurance Maladie peut vous verser une pension d’invalidité, calculée sur le salaire annuel moyen de vos 10 meilleures années, dans la limite du plafond de la Sécurité sociale. Elle vaut 30 % de ce salaire en 1re catégorie, si vous pouvez encore travailler, et 50 % en 2e catégorie, si vous ne le pouvez plus. En 3e catégorie, une majoration de 1 298,44 € par mois s’ajoute quand l’aide d’une tierce personne est nécessaire. Au 1er janvier 2026, la pension est au plus de 1 201,50 € par mois en 1re catégorie et de 2 002,50 € en 2e catégorie.
Décès
Au décès d’un salarié, la Sécurité sociale verse un capital décès forfaitaire de 4 009 € depuis le 1er avril 2026, en priorité aux personnes qui étaient à sa charge effective, totale et permanente : conjoint ou partenaire de Pacs, puis enfants, puis ascendants. Les autres aides prévues pour la famille, comme la pension de réversion ou l’allocation veuvage, sont soumises à conditions : un capital plus élevé ou une rente pour l’éducation des enfants relève d’un contrat de prévoyance.
Prévoyance des indépendants : des besoins plus forts
Les travailleurs indépendants sont moins protégés que les salariés : ils n’ont pas de maintien de salaire par un employeur, et leurs indemnités journalières sont limitées. Un artisan, un commerçant ou un professionnel libéral non réglementé touche, après 3 jours de carence, 1/730e de son revenu moyen, dans la limite de 65,84 € bruts par jour en 2026 ; un professionnel libéral réglementé, qui relève d’une caisse de la CNAVPL, 197,51 € bruts par jour au plus, pendant 90 jours au maximum.
En cas d’invalidité, un artisan ou un commerçant peut percevoir une pension d’incapacité partielle au métier égale à 30 % de son revenu annuel moyen, ou une pension d’invalidité totale et définitive à 50 %, dans la limite de 2 002,50 € par mois en 2026. Pour les professions libérales réglementées, l’invalidité et le décès dépendent de la caisse de retraite de la profession.
Pour un indépendant, une bonne couverture est donc souvent indispensable. Bonne nouvelle : souscrite dans le cadre de la loi Madelin, elle est déductible du bénéfice imposable, dans un plafond commun avec la mutuelle. Tous les détails sont dans notre guide de la prévoyance TNS, et la déduction Madelin côté santé dans celui de la mutuelle TNS.
Les garanties d’un contrat de prévoyance
Un contrat de prévoyance se compose de garanties que vous choisissez selon votre situation :
- les indemnités journalières complémentaires, versées après une franchise que vous choisissez, par exemple 15, 30 ou 90 jours ;
- la rente d’invalidité, versée tant que vous restez en invalidité, en général jusqu’à la retraite ;
- le capital décès, versé aux bénéficiaires que vous désignez, parfois doublé en cas d’accident ;
- la rente éducation, versée à chaque enfant jusqu’à la fin de ses études ;
- la rente de conjoint, pour maintenir le niveau de vie de votre conjoint ;
- les frais d’obsèques, selon les contrats.
Les contrats sont soit forfaitaires, avec un montant fixé à l’avance, soit indemnitaires, avec un versement plafonné à la perte de revenus réelle. Vérifiez lequel vous signez : un contrat indemnitaire ne vous versera jamais plus que ce que vous perdez.
Certains risques ont aussi leur contrat dédié : l’assurance décès pour le capital et les rentes de vos proches, l’assurance obsèques pour financer les funérailles, l’assurance dépendance pour la perte d’autonomie et la garantie accidents de la vie pour les accidents de la vie privée. Nos guides détaillent chacun d’eux.
Assurance emprunteur : un contrat à part
L’assurance d’un crédit immobilier couvre aussi le décès et l’invalidité, mais elle ne protège que le remboursement du prêt : en cas de sinistre, l’argent va à la banque, pas à votre famille. Elle ne remplace donc pas un contrat qui maintient vos revenus ou verse un capital à vos proches. Les dispositifs comme la convention AERAS et le droit à l’oubli, qui facilitent l’accès à l’assurance après une maladie grave, concernent l’assurance des prêts.
Faites le compte de vos besoins sans tenir compte du crédit : loyer ou charges, frais de garde, études des enfants, niveau de vie du conjoint. C’est ce montant que les garanties doivent couvrir, en plus de ce que versent la Sécurité sociale et votre employeur.
Vous ne savez pas ce qui vous couvre déjà ?
Votre conseiller fait le point avec vous sur la Sécurité sociale, votre employeur et vos contrats en cours, puis compare les offres sur vos vrais besoins. C’est gratuit et sans engagement.
Les points à vérifier avant de souscrire une prévoyance
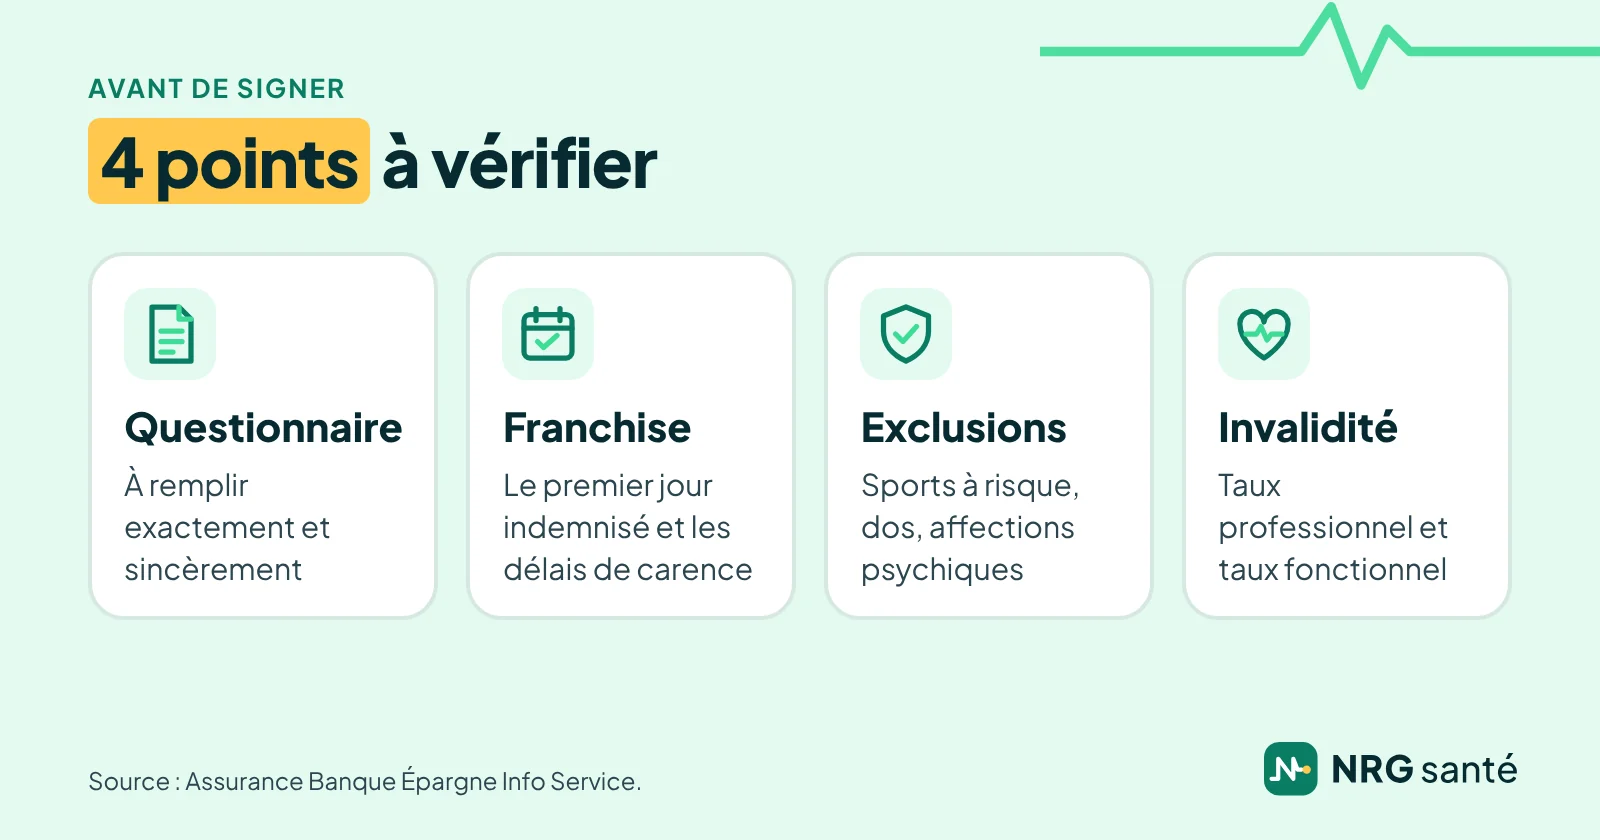
Un contrat se compare sur ses conditions autant que sur son prix. Avant de souscrire, regardez en particulier :
- le questionnaire de santé : il faut y répondre exactement et sincèrement. Une fausse déclaration peut réduire l’indemnisation, ou annuler le contrat si elle est intentionnelle ;
- la franchise et le délai de carence : le premier jour indemnisé après l’arrêt, et la période après la signature pendant laquelle certaines garanties ne jouent pas encore ;
- les exclusions : certains contrats excluent par exemple les sports à risque, certaines affections psychiques ou du dos, ou le suicide la première année. Une exclusion liée à vos antécédents doit être précisée dans un document personnel ;
- la définition de l’invalidité : le contrat la mesure souvent en croisant un taux professionnel et un taux fonctionnel. Être reconnu invalide par la Sécurité sociale ne suffit pas toujours ;
- l’âge limite jusqu’auquel les garanties s’appliquent.
Pour un contrat conclu à distance, vous disposez en principe de 14 jours pour renoncer. Ces points sont détaillés par le service public Assurance Banque Épargne Info Service.
Prévoyance d’entreprise : ce qui est peut-être déjà couvert
Si vous êtes salarié, regardez d’abord ce que prévoit votre entreprise. La mise en place d’un contrat de prévoyance collective est en principe facultative pour l’employeur, mais une convention collective ou un accord peut l’imposer, par exemple pour les cadres. Demandez la notice d’information du contrat : elle indique les indemnités, les rentes et le capital décès prévus.
Un contrat individuel peut ensuite compléter ce contrat collectif, par exemple pour augmenter le capital décès ou couvrir une invalidité partielle. Côté employeur, notre guide de la mutuelle entreprise présente les obligations en matière de complémentaire santé.
Prix d’une prévoyance : ce qui fait varier la cotisation
Le prix d’une prévoyance dépend surtout :
- de votre âge et de votre métier, certaines professions étant plus exposées ;
- du montant des revenus à garantir et du capital décès choisi ;
- de la franchise : plus elle est longue, moins la cotisation est élevée ;
- des garanties et options retenues : rente éducation, rente de conjoint, doublement accident ;
- de votre état de santé, déclaré dans le questionnaire.
À garanties comparables, les écarts de prix entre assureurs peuvent être importants pour un même profil. Contrairement à la mutuelle, ce type de contrat ne se prête pas à un prix « à partir de » : votre conseiller établit un devis à partir de votre situation réelle.
Prévoyance et impôts
- Prévoyance individuelle souscrite à titre privé : les cotisations ne sont pas déductibles, mais les indemnités et les rentes d’invalidité versées par un contrat à adhésion facultative ne sont pas imposables.
- Prévoyance Madelin d’un indépendant : les cotisations sont déductibles du bénéfice imposable, dans la limite du plafond Madelin ; en contrepartie, les rentes perçues sont imposables, et les indemnités d’arrêt de travail suivent l’imposition des revenus qu’elles remplacent.
- Indemnités de la Sécurité sociale : les indemnités journalières maladie sont imposables, sauf en cas d’affection de longue durée.
Le capital décès versé par un régime de base ou complémentaire n’est pas imposable à l’impôt sur le revenu.
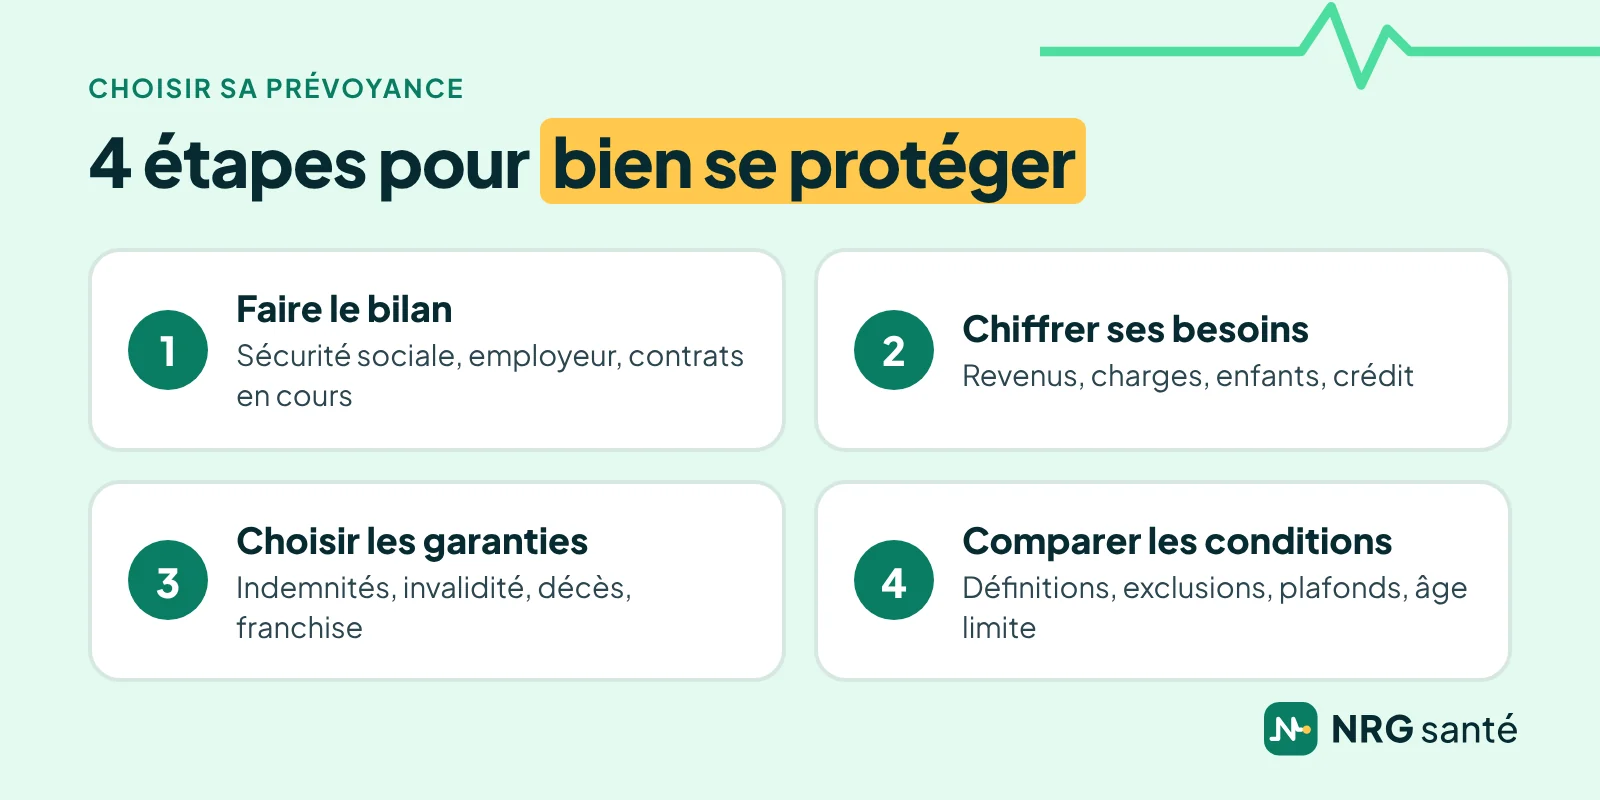
Comment choisir sa prévoyance, en 4 étapes
- Faites le bilan de ce qui vous couvre. Sécurité sociale, maintien de salaire, contrat collectif de votre entreprise, caisse de votre profession.
- Chiffrez vos besoins. Revenus à maintenir, charges fixes, crédit en cours, enfants à charge.
- Choisissez les garanties et la franchise. Indemnités journalières, invalidité, capital décès, rentes pour la famille.
- Comparez les conditions, pas seulement le prix. Définition de l’invalidité, exclusions, plafonds, âge limite.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre prévoyance avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre prévoyance avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre situation, vos revenus, votre famille et ce qui vous couvre déjà.
- La comparaison. Il vous présente plusieurs offres, avec leurs garanties, leurs franchises et leurs exclusions, et vous explique leurs différences.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé compris.
Avant l’appel, gardez sous la main vos derniers bulletins de salaire ou votre déclaration de revenus et, si vous êtes salarié, la notice du contrat de prévoyance de votre entreprise. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur la prévoyance
Quelle différence entre une prévoyance et une assurance emprunteur ?
L’assurance emprunteur rembourse votre crédit à la banque en cas de décès ou d’invalidité. Un contrat de prévoyance, lui, verse des indemnités, des rentes ou un capital à vous ou à vos proches, pour maintenir le niveau de vie du foyer. Les deux se complètent.
Quelle est la différence entre une mutuelle et une prévoyance ?
La mutuelle rembourse vos frais de santé : consultations, hospitalisation, lunettes, dentaire. La prévoyance verse de l’argent quand vos revenus baissent ou disparaissent : indemnités en cas d’arrêt de travail, rente d’invalidité, capital et rentes en cas de décès. Les deux sont complémentaires.
La prévoyance est-elle obligatoire ?
Un contrat individuel n’est pas obligatoire. Côté entreprise, la mise en place d’une prévoyance collective est en principe facultative pour l’employeur, sauf si une convention collective ou un accord l’impose.
Combien de temps la Sécurité sociale verse-t-elle des indemnités journalières ?
Pour un salarié, au plus 360 jours d’indemnités sur une période de 3 ans, ou pendant 3 ans en cas d’affection de longue durée. Pour un professionnel libéral réglementé, 90 jours d’arrêt au maximum.
Quel est le montant du capital décès de la Sécurité sociale en 2026 ?
Pour un salarié, le capital décès est un montant forfaitaire de 4 009 € depuis le 1er avril 2026. Un contrat personnel permet de prévoir un capital plus élevé et des rentes pour le conjoint et les enfants.
Faut-il remplir un questionnaire de santé pour une prévoyance ?
En général, oui, contrairement à la plupart des mutuelles. Répondez exactement et sincèrement : une fausse déclaration peut réduire l’indemnisation, ou entraîner la nullité du contrat si elle est intentionnelle.
Les indemnités d’une prévoyance sont-elles imposables ?
Celles d’un contrat individuel à adhésion facultative, dont les cotisations ne sont pas déductibles, ne sont pas imposables. Celles d’un contrat Madelin, dont les cotisations sont déductibles, le sont en contrepartie. Les indemnités journalières de la Sécurité sociale sont imposables, sauf en cas d’affection de longue durée.
Une prévoyance couvre-t-elle le mal de dos ou le burn-out ?
Cela dépend du contrat : certains excluent ou limitent les affections du dos et certaines affections psychiques. Lisez les exclusions avant de signer ; votre conseiller compare ce point entre les offres.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Arrêt de travail pour maladie : les indemnités journalières du salarié, ameli.fr, 01/09/2026
- Montants maximum des indemnités journalières, ameli.fr, 01/06/2026
- Arrêt maladie : indemnités journalières versées au salarié, service-public.gouv.fr, vérifié le 01/06/2026
- Le montant de votre pension d’invalidité, ameli.fr, 31/03/2026
- La pension d’invalidité : définition et conditions d’accès, ameli.fr, 15/01/2026
- Salariés et capital décès, ameli.fr, 31/03/2026
- Arrêt de travail pour maladie : les indemnités journalières de l’artisan/commerçant, ameli.fr, 19/10/2026
- Arrêt de travail pour maladie ou accident : les indemnités journalières du professionnel libéral, ameli.fr, 01/09/2026
- Invalidité du travailleur indépendant (artisan, commerçant), entreprendre.service-public.gouv.fr, vérifié le 08/10/2026
- Protection sociale du professionnel libéral, entreprendre.service-public.gouv.fr, vérifié le 08/10/2026
- Mettre en place une prévoyance complémentaire, urssaf.fr, 22/01/2024
- À quoi faut-il faire attention avant de souscrire un contrat de prévoyance ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 24/10/2026
- Que faut-il savoir sur l’indemnisation ?, Assurance Banque Épargne Info Service, consulté le 24/10/2026
- Comment sont imposées les indemnités d’arrêt de travail ?, service-public.gouv.fr, vérifié le 15/04/2026