Jeunes actifs · comparateur de mutuelles
Mutuelle jeune : l’essentiel bien couvert, au juste prix
Premier emploi, CDD, alternance ou freelance : votre mutuelle jeune dépend surtout de votre situation. Le simulateur situe vos besoins, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de » pour votre foyer. Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une mutuelle jeune : la solution adaptée à votre situation, vos droits avec la mutuelle d’entreprise, les cas de dispense, les garanties utiles, la prévention prise en charge et les aides possibles. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Pourquoi une mutuelle jeune, même en bonne santé
Une mutuelle jeune n’est pas un type de contrat à part : c’est une complémentaire santé adaptée aux besoins et au budget des jeunes adultes, de la fin des études aux premières années de vie active. À cet âge, on consulte moins souvent, mais les imprévus coûtent cher : une paire de lunettes, une dent à soigner, une entorse au sport, un passage aux urgences.
Exemple : une consultation chez un médecin généraliste de secteur 1 coûte 30 €. L’Assurance Maladie en rembourse 70 %, moins la participation forfaitaire de 2 €, soit 19 €. Les 9 € restants, le ticket modérateur, sont pris en charge par votre mutuelle jeune ; sans complémentaire, ils restent à votre charge, et l’écart grandit vite pour des lunettes, un soin dentaire ou une hospitalisation.
Mutuelle jeune : quelle solution selon votre situation ?
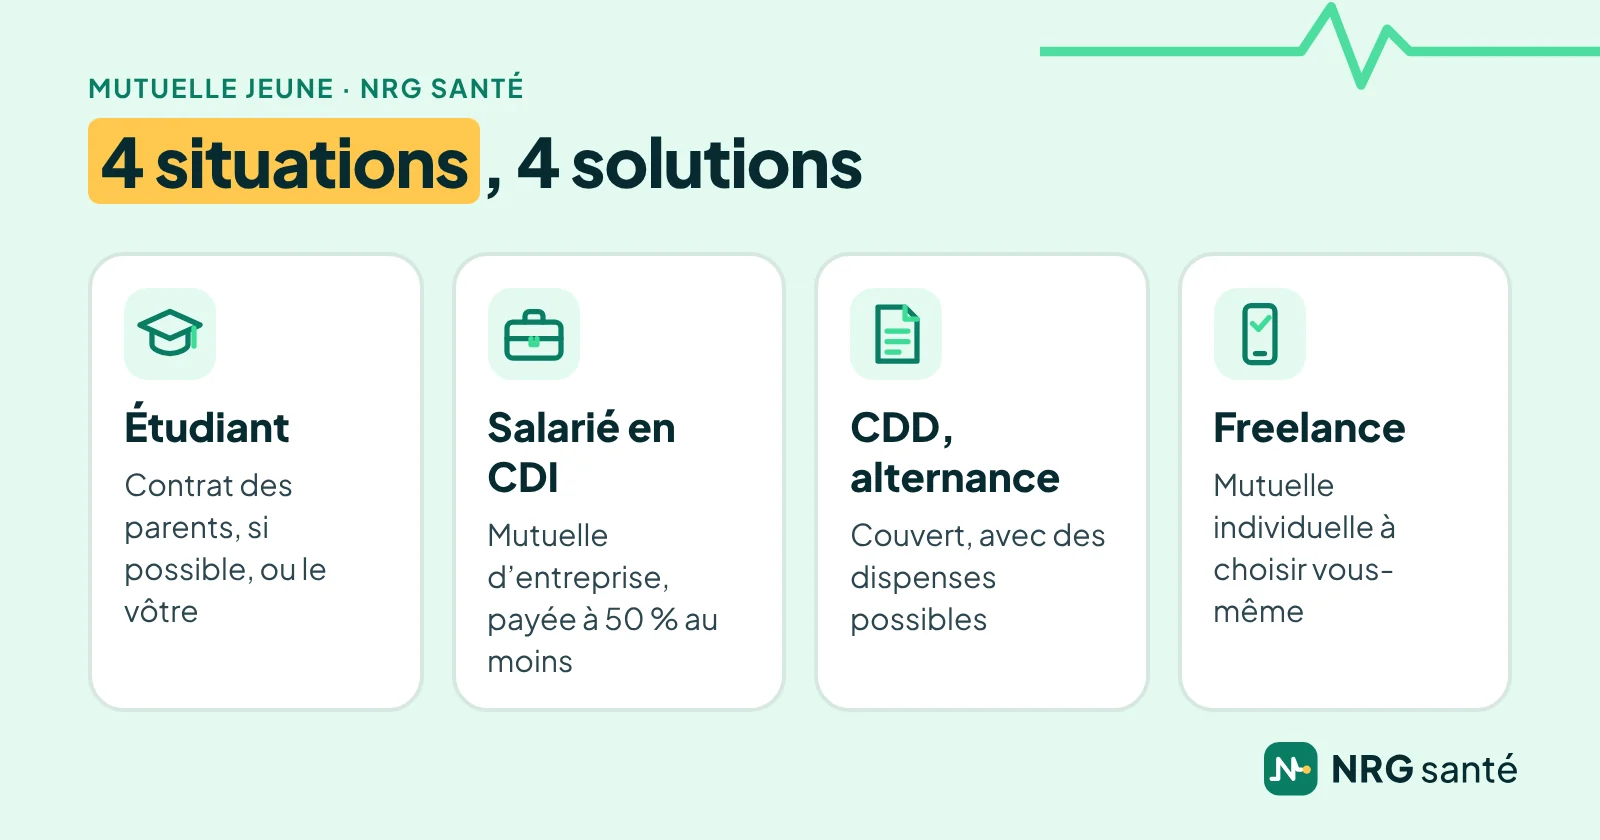
Avant de souscrire une mutuelle jeune, regardez votre situation : elle décide souvent pour vous.
- Étudiant : vous pouvez rester sur la complémentaire de vos parents si leur contrat le permet, ou souscrire votre propre mutuelle jeune ;
- Salarié en CDI : votre employeur vous fournit une mutuelle d’entreprise, en principe obligatoire ;
- CDD, intérim, alternance, temps partiel : vous êtes en principe couvert par l’entreprise, avec des cas de dispense possibles ;
- Freelance ou auto-entrepreneur : vous choisissez vous-même votre mutuelle jeune, comme tout indépendant.
Salarié : la mutuelle d’entreprise obligatoire
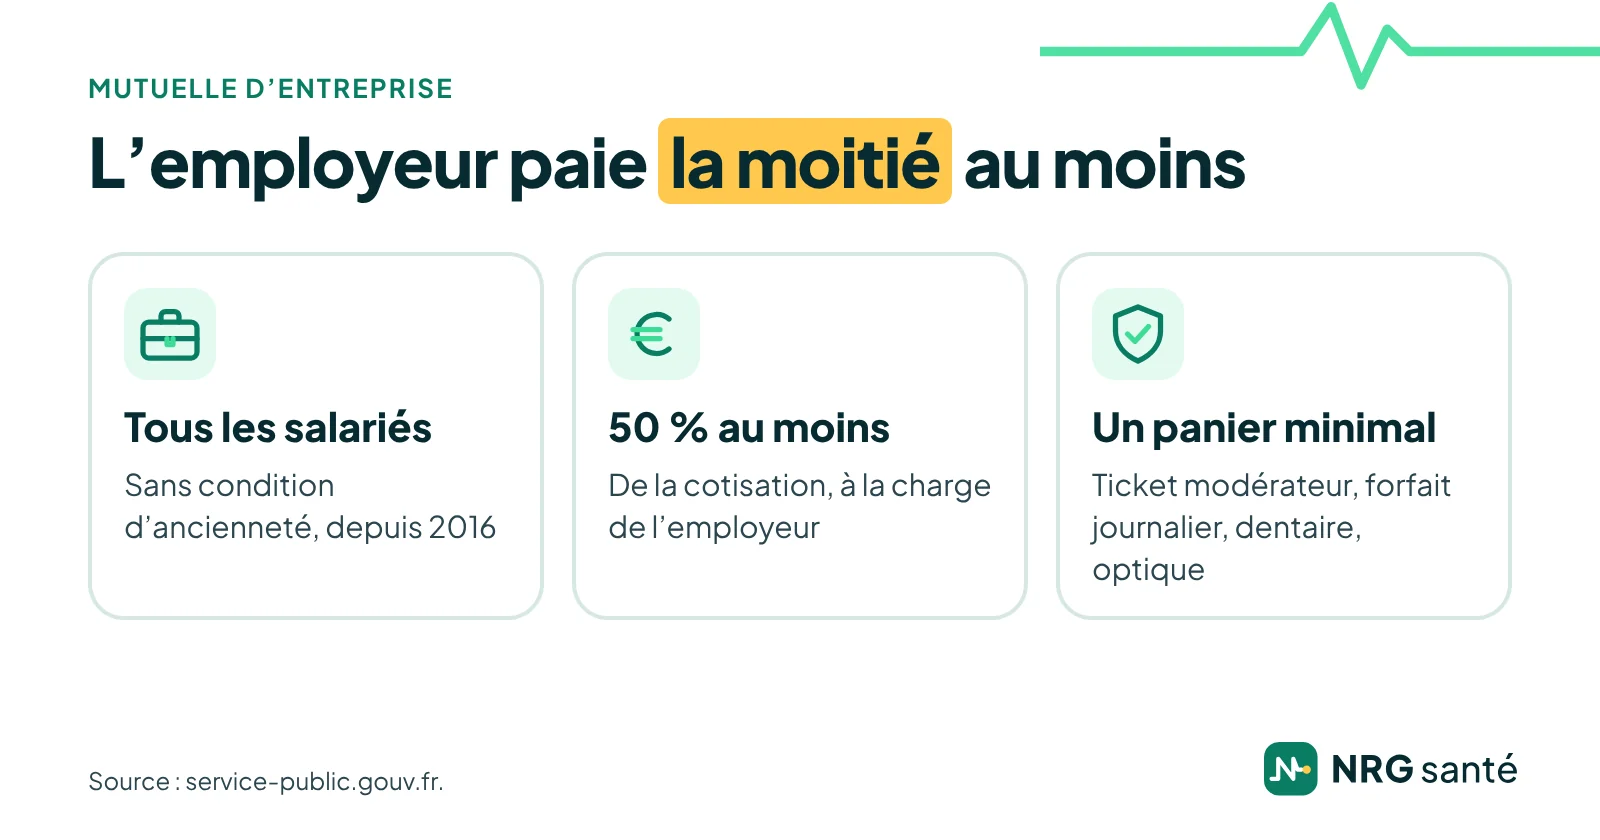
Depuis le 1er janvier 2016, tous les salariés du secteur privé bénéficient d’une complémentaire santé collective, quelle que soit la taille de l’entreprise. L’employeur doit en faire bénéficier tous ses salariés, sans condition d’ancienneté, et payer au moins 50 % de la cotisation : pour un premier emploi, c’est souvent la solution la plus avantageuse.
Ce contrat collectif doit couvrir au minimum un panier de soins : l’intégralité du ticket modérateur, le forfait journalier hospitalier, les prothèses dentaires et l’orthodontie à hauteur de 125 % du tarif conventionnel, et un forfait optique tous les deux ans, d’au moins 100 € pour une correction simple. Si ces garanties vous semblent justes, par exemple pour des lunettes, l’entreprise propose parfois des options plus complètes, et une surcomplémentaire individuelle reste possible.
CDD, alternance, temps partiel : les cas de dispense
La mutuelle d’entreprise est en principe obligatoire, mais un jeune salarié peut demander à en être dispensé dans plusieurs cas :
- vous êtes déjà couvert par un contrat collectif obligatoire, y compris comme ayant droit, par exemple sur la mutuelle d’entreprise de votre conjoint ;
- vous avez déjà un contrat individuel : la dispense vaut jusqu’à son échéance ;
- vous bénéficiez de la Complémentaire santé solidaire ;
- vous êtes en CDD ou en mission de 3 mois ou moins, ou à temps partiel de 15 heures ou moins par semaine : vous pouvez alors recevoir de votre employeur un « versement santé » pour financer une mutuelle jeune individuelle, à condition qu’elle soit responsable ;
- vous êtes en CDD de plus courte ou de plus longue durée, si l’acte qui a mis en place le contrat collectif le prévoit ;
- vous êtes apprenti ou à temps partiel et votre cotisation atteindrait au moins 10 % de votre salaire brut.
La dispense se demande par écrit à votre employeur, en général à l’embauche. Elle ne concerne que les frais de santé.
Entre deux emplois : la portabilité
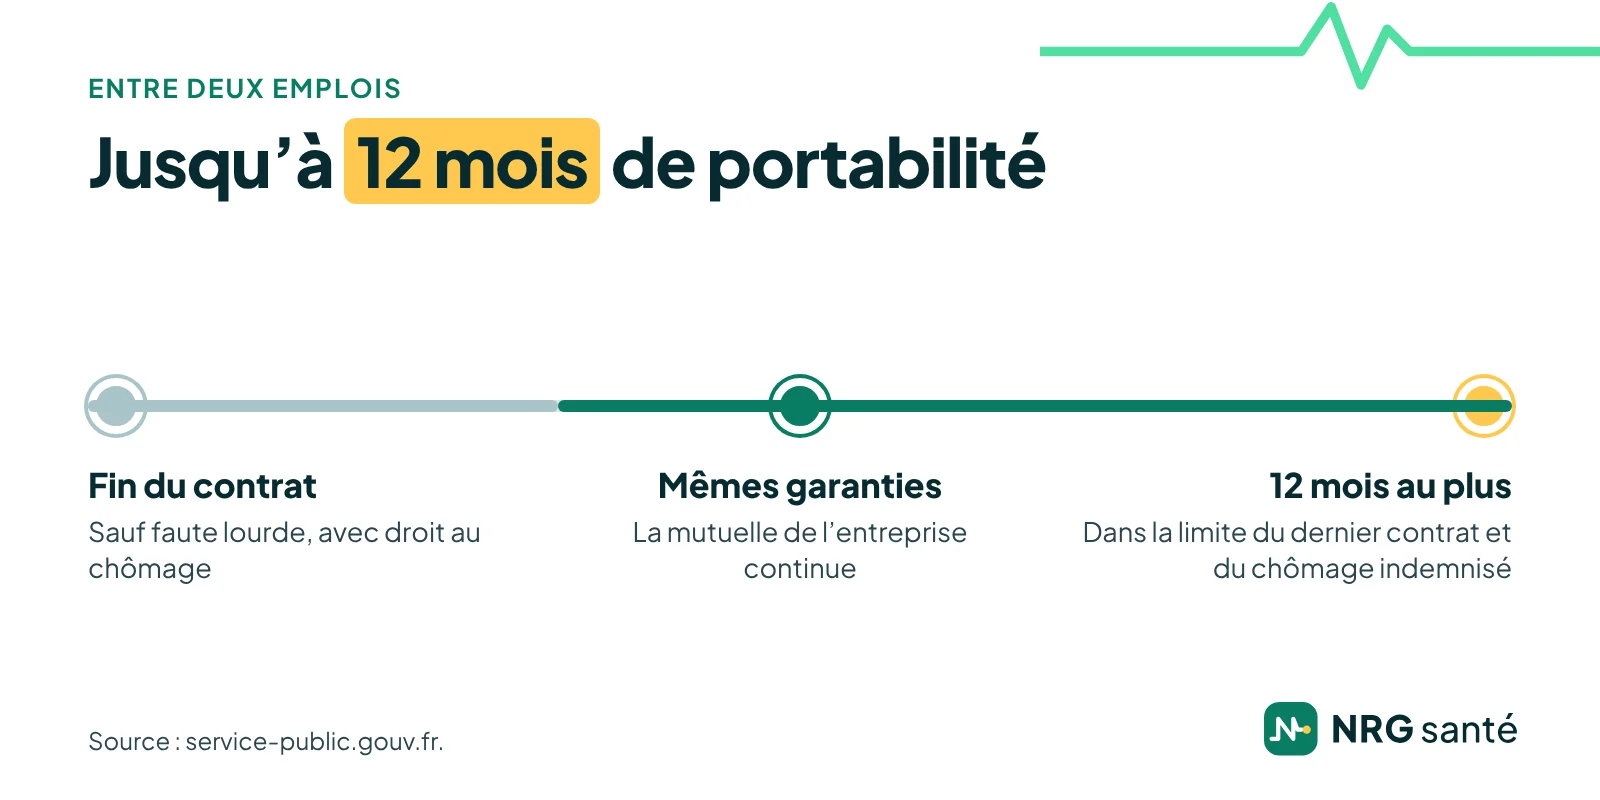
Quand votre contrat de travail s’arrête, sauf licenciement pour faute lourde, et que vous avez droit à l’assurance chômage, vous gardez la mutuelle de votre ancienne entreprise, avec les mêmes garanties. Ce maintien dure aussi longtemps que votre indemnisation chômage, dans la limite de la durée de votre dernier contrat et de 12 mois au maximum. C’est la portabilité : pensez-y avant de souscrire une mutuelle jeune entre deux emplois.
Freelance ou auto-entrepreneur : une mutuelle jeune individuelle
Freelance, auto-entrepreneur ou indépendant : vous n’avez pas de mutuelle d’entreprise, et vous choisissez seul votre mutuelle jeune. Les micro-entrepreneurs ne peuvent pas déduire leur cotisation, contrairement aux indépendants imposés au réel qui peuvent profiter de la loi Madelin. Toutes les règles sont expliquées dans notre guide de la mutuelle TNS.
Les garanties à regarder en priorité dans une mutuelle jeune
Médecin généraliste et spécialistes
À partir de 16 ans, chaque assuré doit déclarer son propre médecin traitant. Sans médecin traitant déclaré, vous êtes moins bien remboursé : pour une consultation de généraliste à 30 €, l’Assurance Maladie verse 8,40 € au lieu de 19 €, et cette majoration n’est jamais prise en charge par une mutuelle jeune. Certains spécialistes restent accessibles directement : gynécologue, ophtalmologiste, dentiste et, entre 16 et 25 ans, psychiatre.
Optique
À partir de 16 ans, les lunettes sont renouvelables tous les deux ans, ou tous les ans si votre vue change. Avec l’offre 100 % Santé, des lunettes de classe A sont prises en charge sans reste à charge : jusqu’à 42,50 € par verre simple et 30 € pour la monture. Hors 100 % Santé, un contrat responsable plafonne le remboursement de la monture à 100 € : si vous portez des lentilles ou des montures de marque, regardez les forfaits de chaque mutuelle jeune. Notre guide de la mutuelle optique détaille les forfaits lunettes et lentilles.
Dentaire
Le 100 % Santé dentaire comprend des couronnes, des bridges et des dentiers sans reste à charge, avec un contrat responsable. Les soins à « tarifs libres » et les implants, eux, dépendent de votre mutuelle jeune : regardez ces lignes si un dentiste vous a déjà parlé d’un soin à prévoir.
Lire un tableau de garanties : que veut dire « 200 % BR » ?
Les garanties d’une mutuelle jeune s’expriment souvent en pourcentage de la base de remboursement (BR), le tarif qui sert de référence à l’Assurance Maladie. Le plus souvent, ce pourcentage inclut la part de l’Assurance Maladie : à 100 % BR, vous êtes remboursé jusqu’à la base ; à 200 % BR, jusqu’au double de la base.
Exemple : un spécialiste facture 90 € une consultation dont la base de remboursement est de 50 €. Avec une garantie à 100 % BR, l’Assurance Maladie et la mutuelle remboursent ensemble 50 € au plus : il vous reste 40 €, plus la participation forfaitaire de 2 €. À 200 % BR, elles remboursent jusqu’à 100 € : seule la participation forfaitaire reste à votre charge. Les montants sont donnés à titre d’exemple.
Hospitalisation et accidents
Le forfait journalier hospitalier est de 23 € par jour depuis le 1er mars 2026 ; les contrats responsables le remboursent sans limite de durée. Une chute au ski, une entorse au foot, une appendicite : même une mutuelle jeune d’entrée de gamme doit bien couvrir l’hospitalisation et la chirurgie, y compris les dépassements d’honoraires.
Premier emploi, CDD, freelance : vous ne savez pas quoi choisir ?
Votre conseiller vérifie avec vous si vous êtes déjà couvert, si une dispense est possible et quel niveau de mutuelle jeune vous suffit. C’est gratuit et sans engagement.
Les soins de prévention pris en charge pour les jeunes
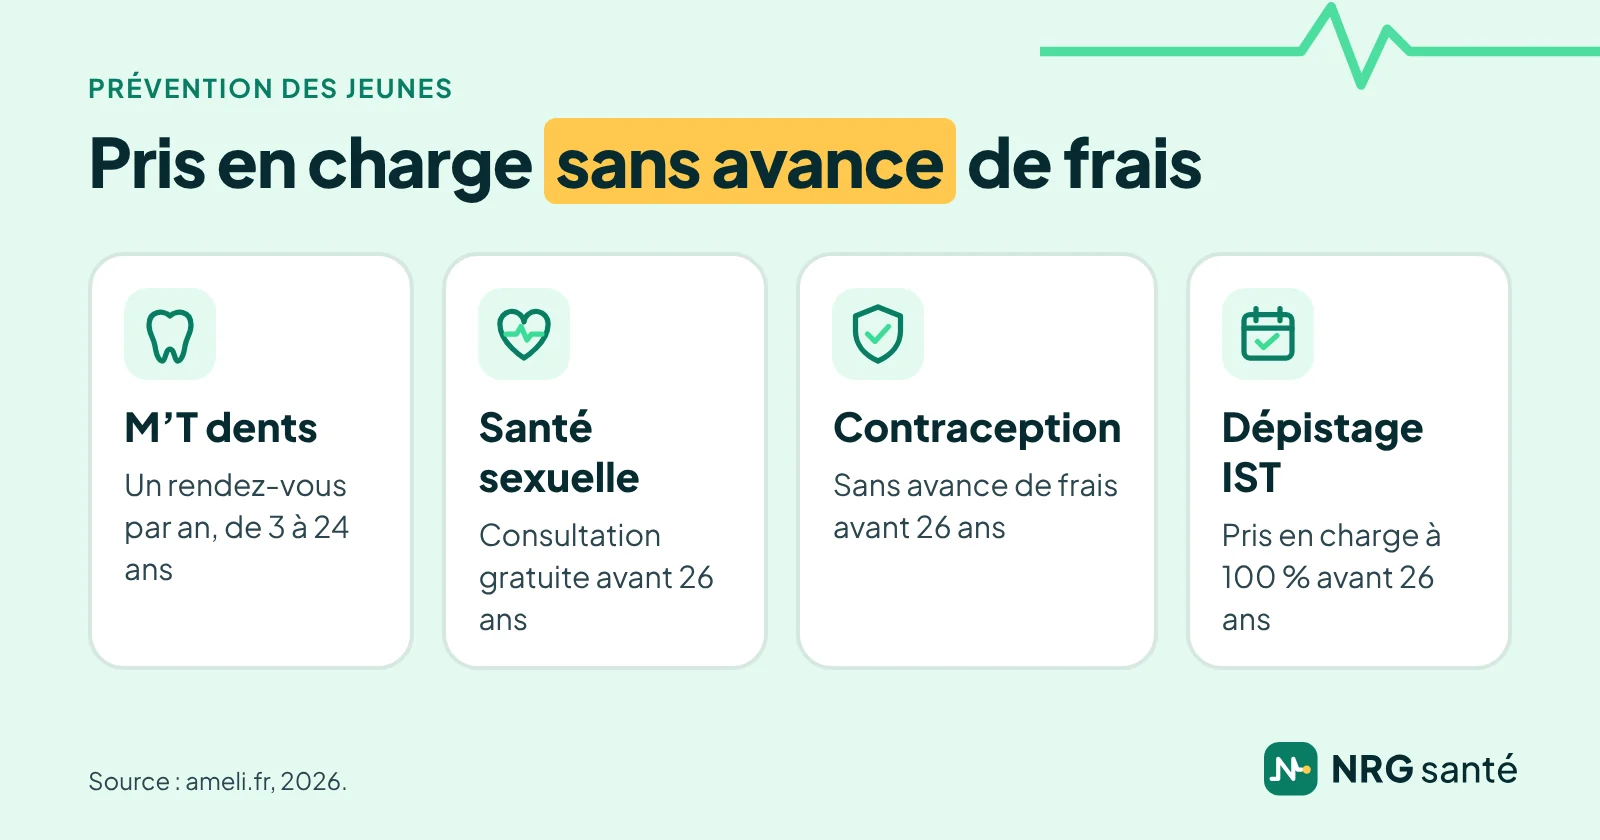
Les jeunes bénéficient de plusieurs dispositifs de prévention, pris en charge par l’Assurance Maladie avec ou sans votre mutuelle jeune :
- M’T dents : un rendez-vous de prévention chaque année chez le dentiste, de 3 à 24 ans, sans avance de frais, ainsi que les soins réalisés dans les 6 mois qui suivent ;
- consultation de santé sexuelle, de contraception et de prévention des IST : gratuite pour les jeunes femmes et les jeunes hommes de moins de 26 ans ;
- contraception : les contraceptifs remboursables prescrits sont délivrés sans avance de frais avant 26 ans ; la contraception d’urgence est gratuite pour toutes les femmes ;
- préservatifs : certaines marques sont prises en charge à 100 % en pharmacie, sans ordonnance, pour les moins de 26 ans ;
- dépistage des IST : pris en charge à 100 %, sans avance de frais, pour les moins de 26 ans depuis le 1er septembre 2024.
Prix d’une mutuelle jeune : ce qui fait varier la cotisation
Bonne nouvelle : la mutuelle jeune est la moins chère des complémentaires. Selon la DREES, la cotisation moyenne d’un contrat individuel était de 36 € par mois à 20 ans en 2023, contre 142 € à 85 ans. Le prix d’une mutuelle jeune dépend de quatre éléments principaux :
- l’âge : la plupart des contrats individuels fixent leur tarif selon l’âge de l’assuré, ce qui avantage les jeunes ;
- le niveau de garanties : une mutuelle jeune d’entrée de gamme couvre l’essentiel, un niveau supérieur rembourse mieux les dépassements, l’optique et le dentaire ;
- le lieu de résidence : beaucoup d’assureurs appliquent un tarif différent selon le département ;
- les personnes couvertes : seul ou en couple, la cotisation n’est pas la même.
Le comparateur NRG Santé calcule un prix « à partir de » pour chacun des 5 niveaux ; votre conseiller vous confirme ensuite le tarif exact de chaque offre. Pour payer moins, notre guide de la mutuelle pas chère détaille les leviers.
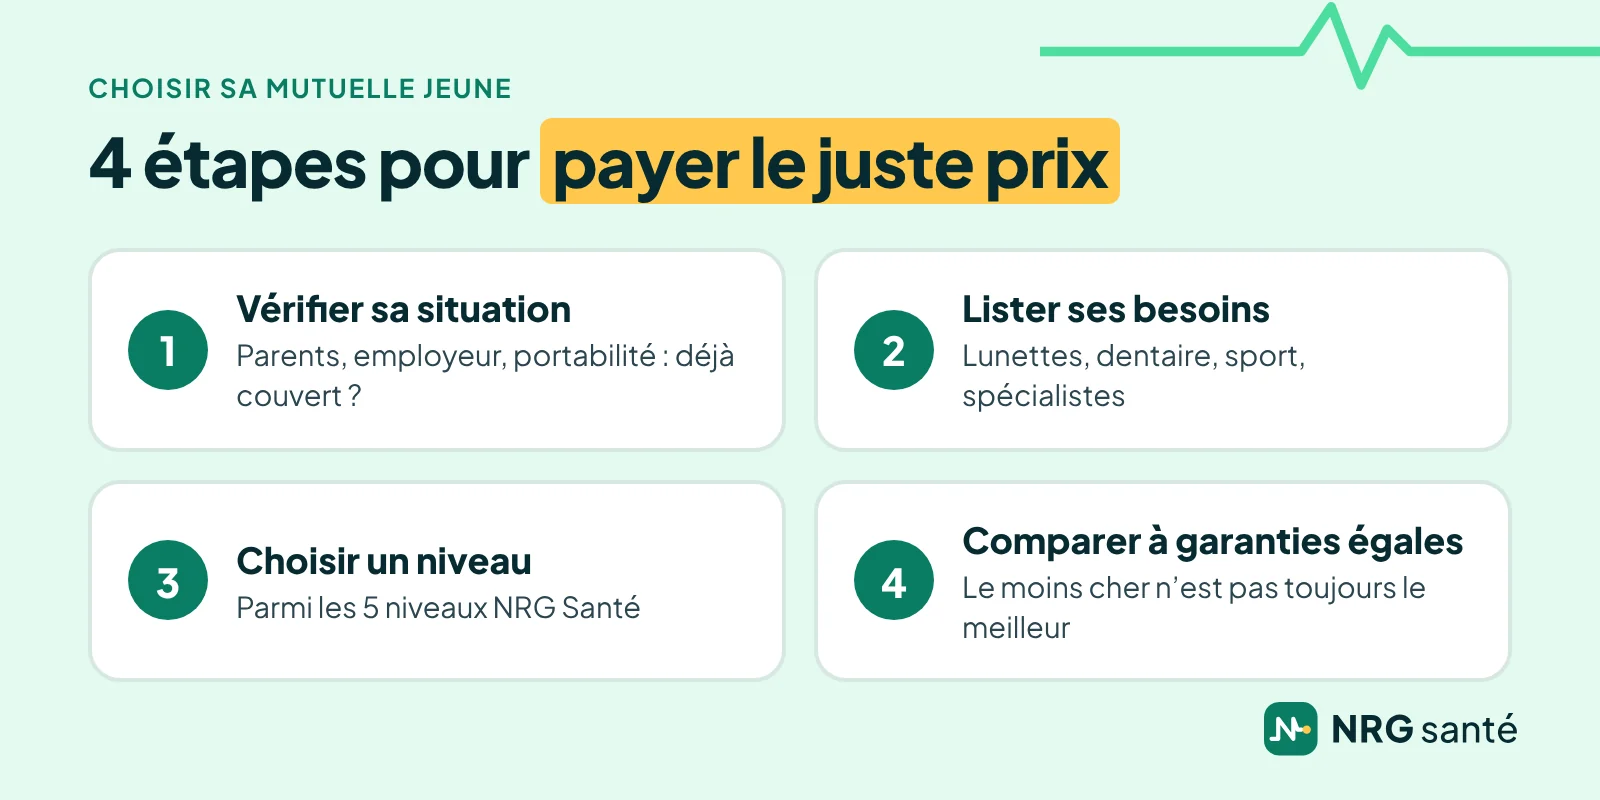
Comment choisir sa mutuelle jeune, en 4 étapes
- Vérifiez votre situation. Êtes-vous déjà couvert par vos parents, votre employeur ou la portabilité ?
- Listez vos besoins. Lunettes ou lentilles, soins dentaires, sport, consultations chez un spécialiste.
- Choisissez un niveau. Le comparateur NRG Santé vous propose 5 niveaux. Par exemple : peu de besoins, plutôt NRG Santé 1 ou 2 ; lunettes ou dentaire à prévoir, plutôt NRG Santé 3.
- Comparez à garanties égales. La mutuelle jeune la moins chère n’est pas la meilleure si elle rembourse mal le poste qui compte pour vous.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode. Après un an de contrat, vous pourrez de toute façon résilier votre mutuelle jeune à tout moment, sans frais.
Petits revenus : la Complémentaire santé solidaire
Avec de faibles ressources, vous pouvez avoir droit à la Complémentaire santé solidaire, attribuée par l’Assurance Maladie, y compris si vous êtes étudiant. Au 1er avril 2026, pour une personne seule en métropole, elle est gratuite jusqu’à 10 421 € de ressources par an. Entre 10 421 € et 14 069 €, elle coûte 8 € par mois jusqu’à 29 ans et 14 € de 30 à 49 ans. Vérifiez vos droits sur ameli.fr avant de souscrire une mutuelle jeune.
Votre mutuelle jeune avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle jeune avec nous :
- Le simulateur. En quelques questions (qui couvrir, âge, code postal), le comparateur NRG Santé vous oriente vers un niveau de garanties et affiche un prix « à partir de » pour chacun des 5 niveaux.
- L’échange avec votre conseiller. Par téléphone, il vérifie avec vous ce qui vous couvre déjà et ce dont vous avez vraiment besoin.
- La comparaison. Il vous présente plusieurs offres de mutuelle jeune à garanties comparables, avec le tableau de garanties de chacune, et vous explique leurs différences poste par poste.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature ; si vous aviez déjà un contrat, le nouvel assureur se charge de le résilier.
Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Cinq niveaux de garanties. Choisissez le vôtre.
Poste par poste : hospitalisation, soins courants, optique, dentaire, aides auditives.
NRG Santé 1Essentiel, 100 % Santé
NRG Santé 2Légers dépassements
NRG Santé 3Optique et dentaire
NRG Santé 4Dépassements importants
NRG Santé 5Protection maximale
Questions fréquentes sur la mutuelle jeune
À quel âge prendre sa propre mutuelle jeune ?
Il n’y a pas d’âge imposé. Pour l’Assurance Maladie, vous êtes assuré à part entière dès 18 ans ; pour la complémentaire, la mutuelle de vos parents peut continuer à vous couvrir si vous êtes à leur charge, selon leur contrat. Le bon moment est souvent le premier emploi, la fin des études ou la sortie du contrat des parents.
La mutuelle est-elle obligatoire pour un jeune ?
Pour un salarié du privé, la mutuelle d’entreprise est en principe obligatoire, sauf cas de dispense. Pour un étudiant ou un indépendant, la complémentaire santé n’est pas obligatoire, mais elle évite de payer seul le ticket modérateur et les dépassements.
Puis-je refuser la mutuelle de mon entreprise ?
Oui, dans les cas de dispense prévus : déjà couvert par un autre contrat collectif obligatoire ou un contrat individuel, bénéficiaire de la Complémentaire santé solidaire, CDD ou mission de 3 mois ou moins, temps partiel court, apprenti dont la cotisation dépasserait 10 % du salaire. La demande se fait par écrit.
Que devient ma mutuelle quand je quitte mon emploi ?
Si vous avez droit à l’assurance chômage, la portabilité vous permet de garder la mutuelle de votre ancienne entreprise, avec les mêmes garanties, pendant votre indemnisation, dans la limite de la durée de votre dernier contrat et de 12 mois.
Étudiant : peut-on rester sur la mutuelle de ses parents ?
Oui, si leur contrat le prévoit : l’Assurance Maladie indique que la complémentaire des parents peut continuer à couvrir les enfants à charge, même majeurs. Vous pouvez aussi souscrire votre propre mutuelle jeune ; et avec de faibles ressources, la Complémentaire santé solidaire est gratuite.
Combien coûte une mutuelle jeune ?
Selon la DREES, la cotisation moyenne d’un contrat individuel était de 36 € par mois à 20 ans en 2023. Le prix dépend du niveau de garanties, du lieu de résidence et des personnes couvertes.
Le comparateur NRG Santé vous donne un prix « à partir de » pour chacun des 5 niveaux ; votre conseiller vous confirme le tarif exact.
Quelle mutuelle jeune pour un auto-entrepreneur ?
Un auto-entrepreneur choisit sa complémentaire comme un particulier : sa cotisation n’est pas déductible, l’abattement forfaitaire couvrant déjà ses charges. Notre guide de la mutuelle TNS détaille les règles des indépendants.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 24 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Complémentaire santé d’entreprise (mutuelle santé), service-public.gouv.fr, vérifié le 15/05/2024
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ?, service-public.gouv.fr, vérifié le 16/05/2024
- Quelle obligation pour l’employeur en matière de complémentaire santé ?, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Assurance complémentaire santé : comparez les offres, DGCCRF, economie.gouv.fr, 26/03/2026
- Étudiant : votre prise en charge, ameli.fr, 10/04/2026
- Consultations en métropole : vos remboursements, ameli.fr, 02/10/2026
- Choisir et déclarer votre médecin traitant, ameli.fr, consulté le 24/10/2026
- Le ticket modérateur, ameli.fr, 30/09/2026
- Lunettes et lentilles : quelle prise en charge ?, ameli.fr, 13/01/2026
- Contraception : dispositifs et remboursements, ameli.fr, 27/07/2026
- M’T dents tous les ans !, service-public.gouv.fr, vérifié le 28/09/2026
- La prime moyenne payée à 20 ans est de 36 euros par mois contre 142 euros à 85 ans, DREES, publié le 23/09/2025, données 2023
- Qui peut bénéficier de la Complémentaire santé solidaire ?, ameli.fr, 31/03/2026
- Forfait journalier hospitalier au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, mars 2026