Guide · Carte mutuelle et remboursements
Carte mutuelle : la lire et comprendre vos remboursements
Numéros, abréviations, tiers payant, pourcentages de la base de remboursement : ce guide vous explique votre carte mutuelle et le calcul de vos remboursements, avec les règles de 2026. Un conseiller NRG compare ensuite les offres de plus de 30 assureurs partenaires.
Guide · Carte mutuelle
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Votre carte mutuelle tient dans un portefeuille, mais elle résume tout votre contrat : qui est couvert, jusqu’à quand, et chez quels professionnels vous n’avancez pas les frais. Ce guide vous apprend à la lire, puis à comprendre et à calculer vos remboursements. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Carte mutuelle : ce qu’elle indique
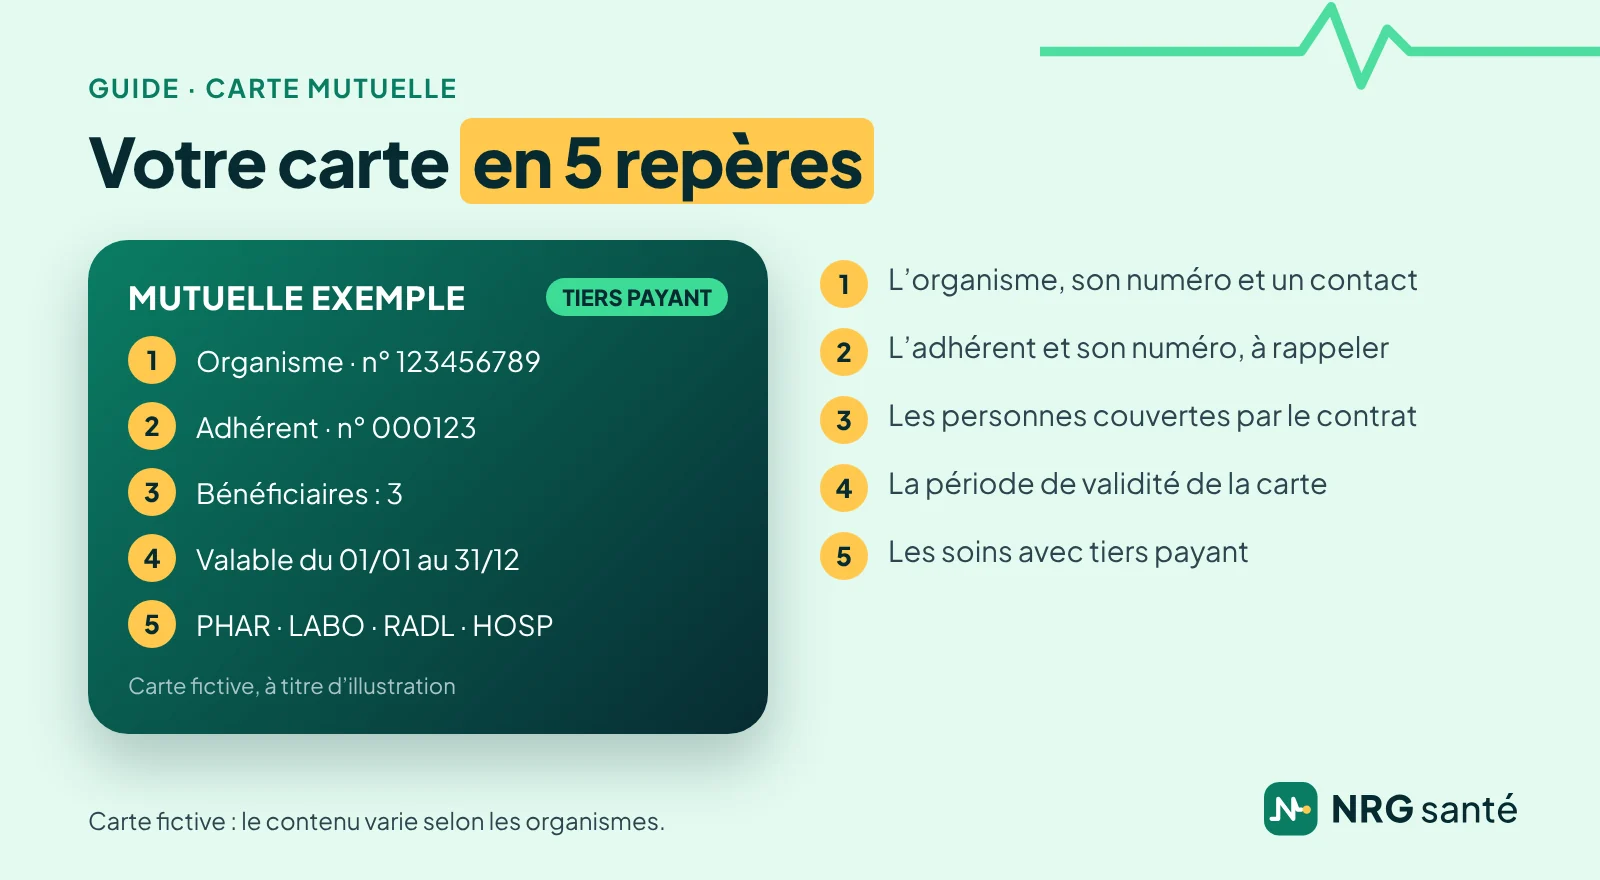
La carte mutuelle, aussi appelée carte de tiers payant, est délivrée par votre complémentaire santé, en général chaque année ou à chaque changement de situation. Son contenu varie d’un organisme à l’autre, mais on y retrouve presque toujours cinq repères :
- l’organisme qui vous assure, avec son nom, son numéro d’identification pour les professionnels de santé et un numéro de contact ;
- l’adhérent, c’est-à-dire la personne qui a souscrit le contrat, et son numéro d’adhérent, à rappeler dans tous vos échanges ;
- les bénéficiaires couverts : conjoint, enfants, avec leur numéro de sécurité sociale ou celui de l’assuré auquel ils sont rattachés ;
- la période de validité : passée cette date, les professionnels de santé peuvent refuser le tiers payant ;
- les domaines de tiers payant, souvent sous forme d’abréviations : ils indiquent chez quels professionnels vous n’avancez pas la part de la mutuelle.
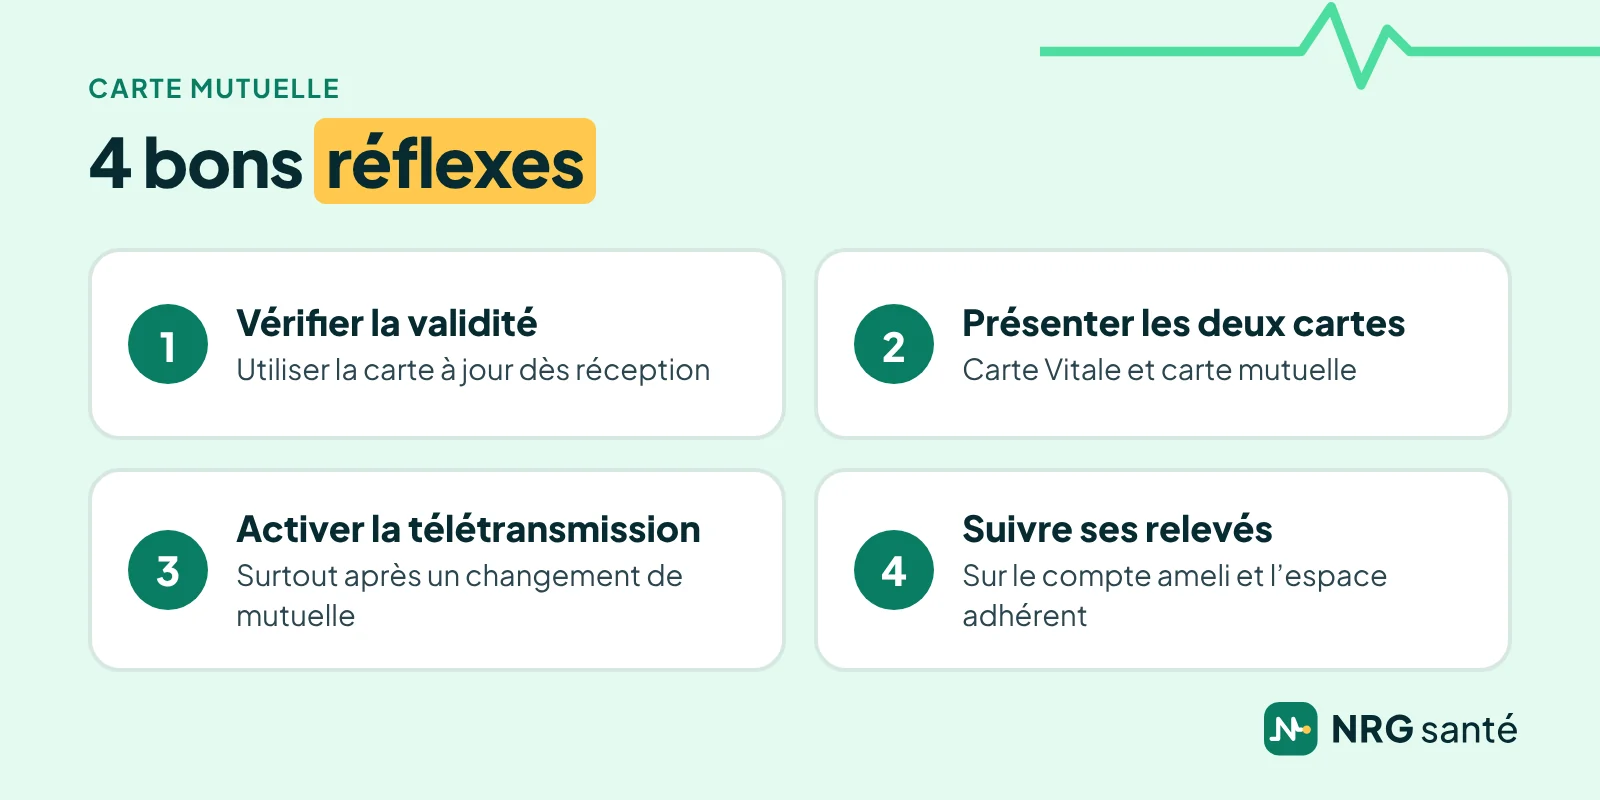
La carte mutuelle ne remplace pas la carte Vitale : chez un professionnel de santé, vous présentez les deux. La carte Vitale permet le remboursement de l’Assurance Maladie, la carte mutuelle celui de votre complémentaire santé.
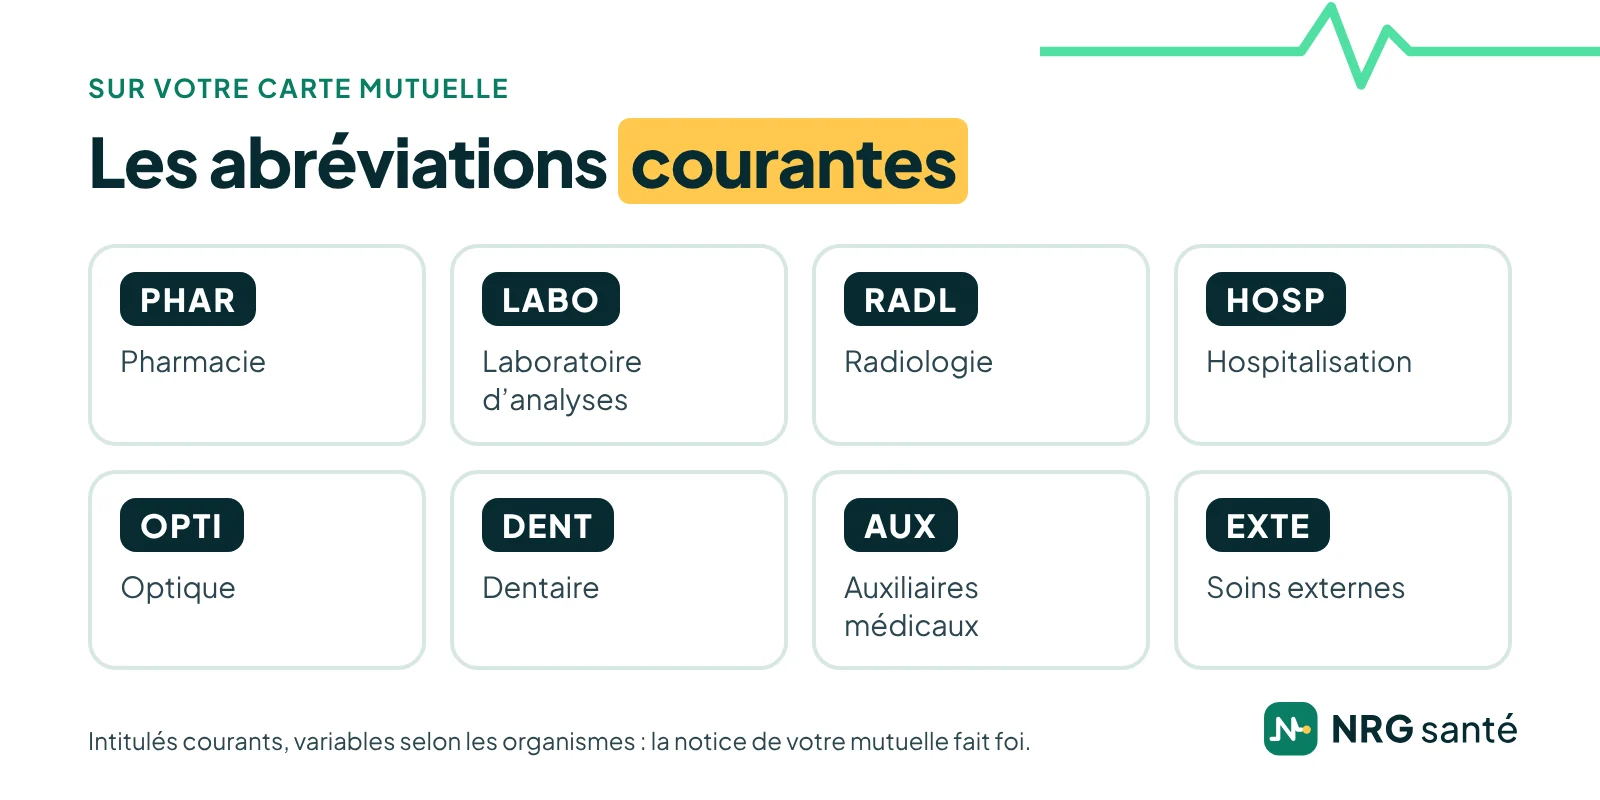
Les abréviations de la carte mutuelle
Le tableau de votre carte mutuelle utilise des abréviations pour désigner les catégories de soins. Elles ne sont fixées par aucun texte officiel et varient selon les organismes, mais les plus courantes se comprennent facilement :
| Abréviation | Signification courante |
|---|---|
| PHAR | Pharmacie : médicaments remboursables |
| LABO | Laboratoire : analyses de biologie médicale |
| RADL ou RADIO | Radiologie : radios, échographies, scanners |
| HOSP | Hospitalisation |
| CHAM | Chambre particulière à l’hôpital |
| OPTI | Optique : lunettes et lentilles |
| DENT | Dentaire : soins et prothèses |
| AUX | Auxiliaires médicaux : infirmiers, kinésithérapeutes, orthophonistes… |
| EXTE | Soins externes, par exemple en consultation à l’hôpital |
| DIV | Divers |
Si une abréviation n’apparaît pas, ou si elle est barrée, le tiers payant n’est pas prévu pour ce type de soins : vous avancez la part de la mutuelle, qui vous la rembourse ensuite. Les mentions CMU ou ACS de certains anciens documents renvoient à des dispositifs aujourd’hui remplacés par la Complémentaire santé solidaire.
Carte mutuelle et tiers payant
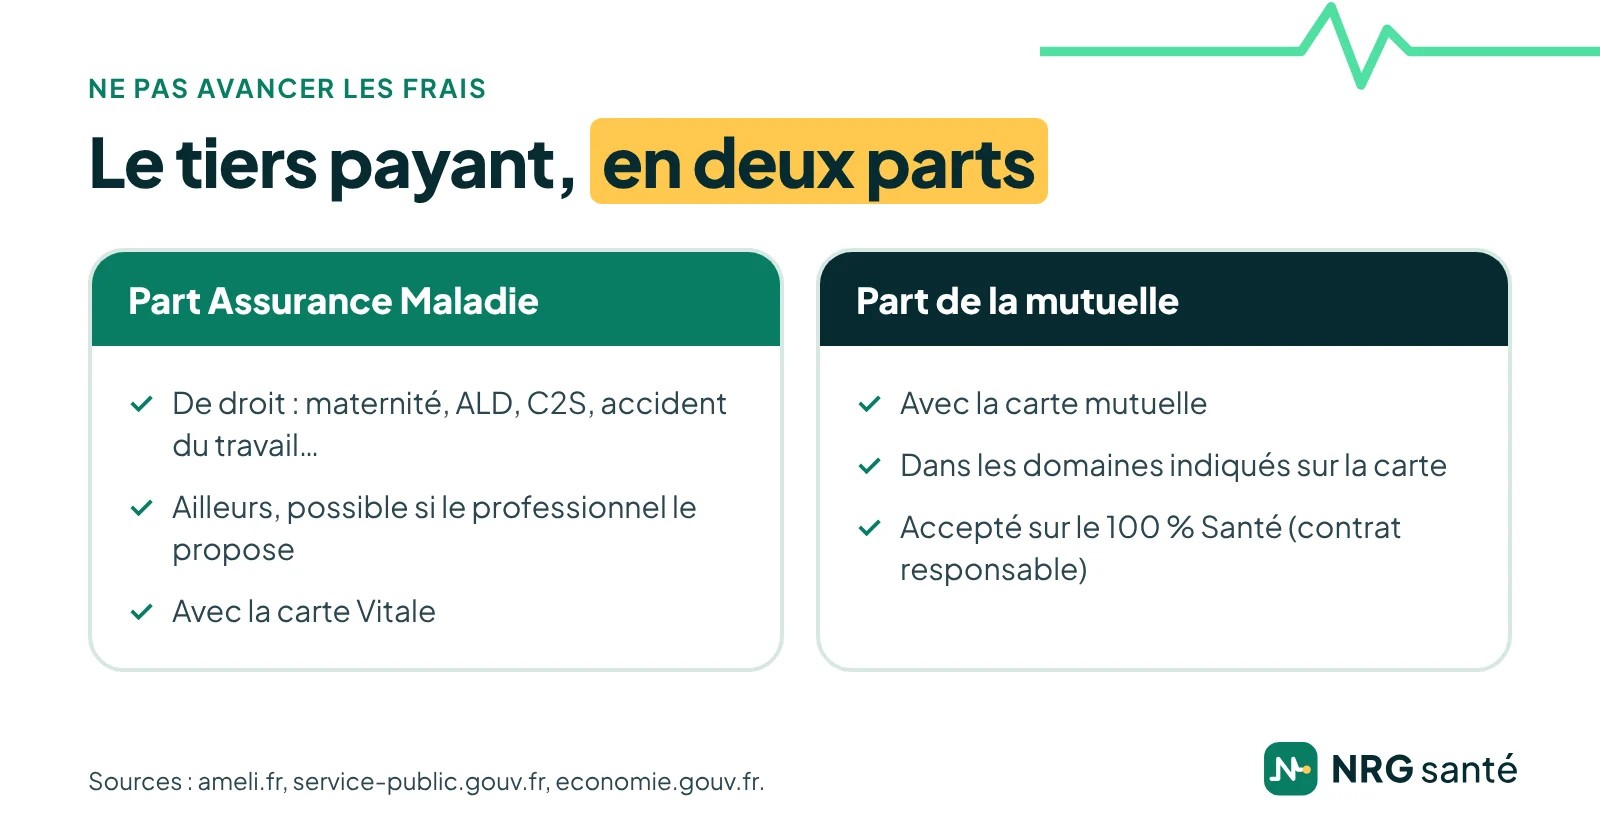
Le tiers payant vous dispense d’avancer les frais : le professionnel de santé est payé directement par l’Assurance Maladie, et par votre mutuelle pour sa part. Il fonctionne en deux temps.
Sur la part de l’Assurance Maladie
Le tiers payant s’applique de droit dans plusieurs situations : maternité, du 1er jour du 6e mois de grossesse au 12e jour après l’accouchement ; affection de longue durée ; Complémentaire santé solidaire et aide médicale de l’État ; accident du travail et maladie professionnelle ; dépistages organisés et examen M’T dents ; IVG ; contraception des moins de 26 ans. Dans les autres cas, le professionnel peut vous le proposer, sans y être tenu.
Sur la part de la mutuelle
C’est là que votre carte mutuelle sert : vous la présentez pour ne pas avancer la part complémentaire, dans les domaines qu’elle indique. Depuis le 1er janvier 2022, les contrats responsables doivent accepter le tiers payant sur les équipements et les soins du 100 % Santé, en optique, en dentaire et en audiologie.
Comment rembourse l’Assurance Maladie
Pour comprendre ce que rembourse votre carte mutuelle, il faut partir du remboursement de l’Assurance Maladie. Il repose sur trois notions :
- la base de remboursement (BR), aussi appelée tarif conventionnel ou tarif de responsabilité : c’est le tarif fixé par l’Assurance Maladie pour chaque acte, sur lequel elle calcule son remboursement ;
- le taux de remboursement, qui dépend du type de soins : 70 % pour les honoraires des médecins et des sages-femmes, 60 % pour les auxiliaires médicaux et la biologie, 80 % pour l’hospitalisation, et 100 %, 65 %, 30 % ou 15 % pour les médicaments ;
- le ticket modérateur : la part de la base qui reste à votre charge une fois que l’Assurance Maladie a remboursé sa part. C’est d’abord lui que rembourse votre mutuelle.
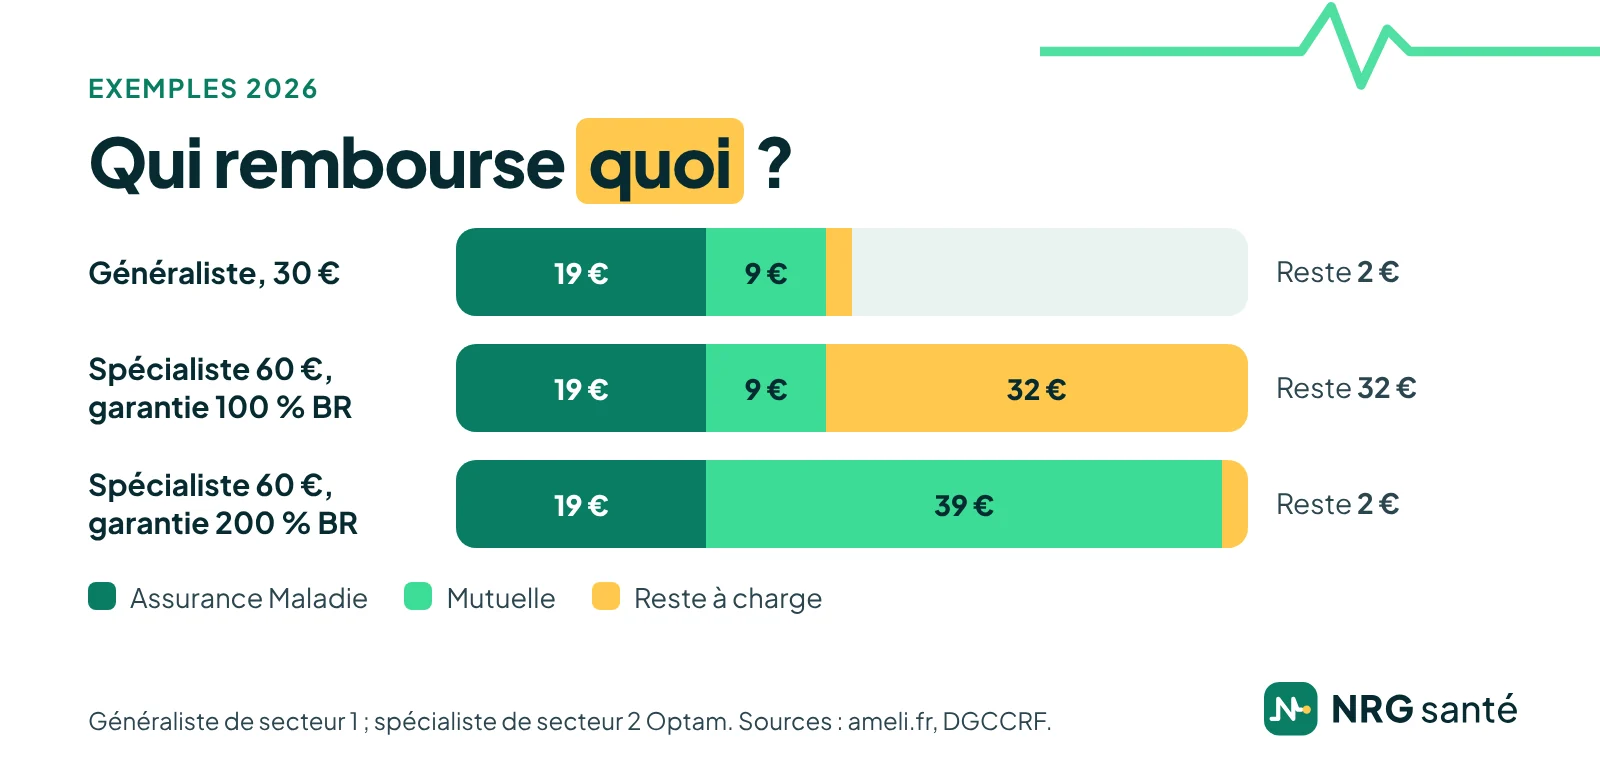
Exemple : une consultation chez votre médecin traitant généraliste, de secteur 1, coûte 30 € en 2026. L’Assurance Maladie rembourse 70 % de 30 €, moins la participation forfaitaire de 2 €, soit 19 €. Le ticket modérateur de 9 € est pris en charge par votre mutuelle si votre contrat le prévoit, ce que doit faire un contrat responsable. Il vous reste 2 €. Hors parcours de soins, sans passer par votre médecin traitant, l’Assurance Maladie ne rembourse que 8,40 €.
Chez un médecin de secteur 2, qui peut pratiquer des dépassements d’honoraires, la base dépend de son adhésion à l’Optam, le dispositif de pratique tarifaire maîtrisée : 30 € pour une consultation s’il y adhère, avec 19 € remboursés, et 23 € s’il n’y adhère pas, avec 14,10 € remboursés. L’annuaire santé d’ameli.fr indique le secteur de chaque médecin.
Ce qui reste toujours à votre charge
Quelle que soit votre carte mutuelle, certains montants restent toujours à votre charge, car un contrat responsable n’a pas le droit de les rembourser :
- la participation forfaitaire de 2 € sur chaque consultation ou acte d’un médecin, examen de radiologie et analyse de biologie, dans la limite de 8 € par jour chez un même professionnel ;
- les franchises médicales : 1 € par boîte de médicaments, 1 € par acte paramédical, dans la limite de 4 € par jour, et 4 € par transport sanitaire, dans la limite de 8 € par jour ;
- la majoration du ticket modérateur si vous consultez sans passer par votre médecin traitant, hors cas prévus.
Depuis le 1er octobre 2026, la participation forfaitaire et les franchises sont chacune plafonnées à 70 € par an et par personne, contre 50 € auparavant : jusqu’à 140 € par an au total. Les enfants et les jeunes de moins de 18 ans, les femmes enceintes à partir du 6e mois et jusqu’à 12 jours après l’accouchement, ainsi que les bénéficiaires de la Complémentaire santé solidaire et de l’aide médicale de l’État en sont exonérés. Les personnes en affection de longue durée, elles, ne le sont pas.
S’y ajoutent les dépassements d’honoraires, au-delà de ce que prévoit votre garantie, et les soins non remboursés par l’Assurance Maladie, sauf forfait prévu par votre mutuelle.
Votre carte mutuelle vous laisse trop de reste à charge ?
Votre conseiller lit avec vous votre tableau de garanties actuel, puis compare les mutuelles qui couvrent mieux vos dépenses réelles. C’est gratuit et sans engagement.
Comment se calcule le remboursement de votre mutuelle
Votre tableau de garanties exprime les remboursements de deux façons, et votre carte mutuelle n’en dit rien : il faut lire le contrat.
En pourcentage de la base de remboursement
La plupart des garanties sont exprimées en pourcentage de la base de remboursement, pas des frais réels : 100 % BR, 150 % BR, 200 % BR. Ce pourcentage inclut le remboursement de l’Assurance Maladie. Une garantie à 200 % BR signifie que vous serez remboursé jusqu’à 2 fois la base, Sécurité sociale comprise.
Exemple, d’après la DGCCRF : une consultation de 60 € chez un spécialiste de secteur 2 adhérent à l’Optam, avec une base de 30 €. L’Assurance Maladie rembourse 19 €. Avec une garantie à 100 % BR, la mutuelle verse 9 € et il vous reste 32 € ; avec une garantie à 200 % BR, elle verse 39 € et il ne vous reste que la participation forfaitaire de 2 €. Pour faire ce calcul avec vos propres soins et votre garantie, utilisez notre simulateur de remboursement.
En euros
Certaines garanties sont exprimées en euros, par exemple un forfait de 200 € pour des lunettes : la mutuelle vous rembourse au maximum ce montant, en plus du remboursement de l’Assurance Maladie. Vérifiez si le forfait est annuel, tous les deux ans ou par bénéficiaire.
Les limites à connaître
Un contrat responsable plafonne la prise en charge des dépassements d’honoraires des médecins qui n’adhèrent pas à l’Optam, à 100 % de la base selon la DREES. Pour vous aider à comparer, les complémentaires santé se sont engagées en 2019 à harmoniser les libellés de leurs garanties et à publier des exemples de remboursement en euros : demandez-les à votre mutuelle ou à votre conseiller.
Suivre vos remboursements
Quand le professionnel de santé utilise votre carte Vitale, l’Assurance Maladie vous rembourse en principe en une semaine. Avec une feuille de soins papier, le délai dépend de votre caisse ; vous avez 2 ans au maximum pour l’envoyer.
Votre compte ameli affiche le détail de chaque remboursement, sur les 27 derniers mois : date des soins, montant payé, base, part remboursée, participation forfaitaire et franchises. Si votre mutuelle est reliée à l’Assurance Maladie par la télétransmission, elle reçoit directement les informations et vous rembourse sans que vous ayez rien à envoyer : pensez à vérifier qu’elle est activée, surtout après un changement de mutuelle.
L’appli carte Vitale arrive progressivement chez les professionnels de santé : elle n’est pas obligatoire et ne remplace pas votre carte mutuelle, que vous gardez sous la main en version papier ou dans l’application de votre complémentaire.
Carte perdue, nouvelle mutuelle : les bons réflexes
- Carte perdue ou abîmée : demandez une nouvelle carte mutuelle à votre complémentaire ; beaucoup la proposent aussi en téléchargement dans leur espace adhérent ou leur application.
- Nouvelle année : vérifiez la date de validité et utilisez la nouvelle carte mutuelle dès réception ; une carte périmée peut vous faire perdre le tiers payant.
- Naissance, mariage, séparation : prévenez votre mutuelle pour ajouter ou retirer un bénéficiaire ; elle vous enverra une carte à jour.
- Changement de mutuelle : un contrat individuel peut être résilié à tout moment après un an, sans frais ni pénalité, avec effet un mois après la demande. Utilisez la carte du nouvel organisme dès le début du contrat et vérifiez la télétransmission.
Le lexique de la carte mutuelle
Voici les termes que vous croiserez sur votre carte mutuelle, sur vos relevés de remboursement et dans votre tableau de garanties.
- 100 % Santé : offre de lunettes, de prothèses dentaires et d’aides auditives sans reste à charge, avec un contrat responsable.
- Base de remboursement (BR) ou tarif conventionnel : tarif fixé par l’Assurance Maladie pour un acte, qui sert au calcul des remboursements.
- Contrat responsable : contrat qui respecte des règles de prise en charge minimales et maximales, comme le ticket modérateur, le forfait journalier ou les plafonds de dépassements.
- Délai de carence : période, après la souscription, pendant laquelle certaines garanties ne s’appliquent pas encore, si le contrat en prévoit une.
- Dépassement d’honoraires : part du prix au-delà de la base de remboursement, possible chez un médecin de secteur 2.
- Forfait journalier : participation aux frais d’hébergement à l’hôpital, prise en charge par un contrat responsable sans limitation de durée.
- Optam : dispositif de pratique tarifaire maîtrisée, auquel peuvent adhérer les médecins de secteur 2.
- Plafond mensuel de la Sécurité sociale (PMSS) : certaines garanties sont exprimées en pourcentage de ce plafond, fixé à 4 005 € par mois en 2026.
- Ticket modérateur (TM) : part de la base qui reste à votre charge après le remboursement de l’Assurance Maladie.
- Tiers payant : dispense d’avance de frais, sur la part de l’Assurance Maladie, de la mutuelle, ou des deux.
Pour aller plus loin, notre guide sur le remboursement de l’orthodontie applique ces notions à un traitement complet, et nos pages mutuelle senior, mutuelle familiale et mutuelle jeune détaillent les garanties utiles selon votre profil.
Votre mutuelle avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment nous travaillons :
- Le simulateur. Sur le comparateur NRG Santé, vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- La lecture de votre contrat. Votre conseiller part de votre carte mutuelle et de votre tableau de garanties pour repérer ce qui vous coûte le plus.
- La comparaison. Il vous présente plusieurs offres, avec des exemples de remboursement en euros sur vos soins.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature, et dans la résiliation de votre ancien contrat si besoin.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour savoir comment nous comparons, consultez notre méthode.
Questions fréquentes sur la carte mutuelle
À quoi sert la carte mutuelle ?
Elle prouve que vous êtes couvert par une complémentaire santé et vous permet de ne pas avancer la part de la mutuelle chez les professionnels de santé qui pratiquent le tiers payant, dans les domaines indiqués sur la carte.
Que veulent dire PHAR, LABO ou RADL sur ma carte mutuelle ?
Ce sont des abréviations de catégories de soins : pharmacie, laboratoire d’analyses, radiologie. Elles varient selon les organismes ; la notice ou l’espace adhérent de votre mutuelle donne leur signification exacte.
Faut-il présenter la carte Vitale et la carte mutuelle ?
Oui. La carte Vitale sert au remboursement de l’Assurance Maladie, la carte mutuelle à celui de votre complémentaire santé et au tiers payant sur sa part.
Que veut dire une garantie à 100 % BR ?
Vous êtes remboursé jusqu’à 100 % de la base de remboursement, Assurance Maladie comprise. Les dépassements d’honoraires ne sont pas couverts, et la participation forfaitaire de 2 € reste à votre charge.
Pourquoi reste-t-il 2 € à payer après une consultation ?
C’est la participation forfaitaire, que les contrats responsables n’ont pas le droit de rembourser. Elle est plafonnée à 70 € par an et par personne depuis le 1er octobre 2026.
En combien de temps suis-je remboursé ?
En principe en une semaine par l’Assurance Maladie quand la carte Vitale est utilisée. Si la télétransmission est activée, votre mutuelle reçoit les informations et vous rembourse ensuite sa part.
Ma carte mutuelle est périmée : suis-je toujours couvert ?
La date de la carte n’est pas celle de votre contrat : tant que le contrat est en cours, vous restez couvert. Demandez une carte mutuelle à jour, car une carte périmée peut vous faire refuser le tiers payant.
Peut-on changer de mutuelle à tout moment ?
Oui, après un an de contrat : un contrat individuel peut être résilié à tout moment, sans frais ni pénalité, avec effet un mois après la demande.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Guide rédigé par NRG Santé, mis à jour le 24 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Le tiers payant, ameli.fr, 03/02/2026
- Tiers payant, service-public.gouv.fr, vérifié le 22/09/2025
- Qu’est-ce que le ticket modérateur ?, ameli.fr, 30/09/2026
- Tableaux récapitulatifs des taux de remboursement, ameli.fr, 30/09/2026
- Consultations en métropole : vos remboursements, ameli.fr, 02/10/2026
- Tarifs d’un médecin, service-public.gouv.fr, vérifié le 22/12/2024
- La participation forfaitaire de 2 €, ameli.fr, 29/09/2026
- La franchise médicale, ameli.fr, 29/09/2026
- Les plafonds annuels des franchises médicales et participations forfaitaires augmentent dès le 1er octobre 2026, service-public.gouv.fr, 16/09/2026
- Ticket modérateur, forfait et franchises (Sécurité sociale), service-public.gouv.fr, vérifié le 01/10/2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), 26/03/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024
- Suivez vos délais de remboursement et consultez vos relevés sur votre compte ameli, ameli.fr, 27/02/2026
- Feuille de soins, service-public.gouv.fr, vérifié le 01/10/2026
- Carte Vitale et application : présentation et utilisation au quotidien, ameli.fr, 09/12/2025
- La complémentaire santé, édition 2024, annexe 1 : dispositifs publics et réglementation du marché, DREES, juillet 2024
- Avis du CCSF sur la lisibilité des contrats de complémentaire santé, Comité consultatif du secteur financier, 10/12/2019
- Le plafond de la sécurité sociale, ameli.fr, 07/01/2026