Indépendants et TNS · comparateur de mutuelles
Mutuelle TNS : votre santé protégée, au bon niveau
Artisan, commerçant, profession libérale ou gérant majoritaire : sans mutuelle d’entreprise, votre mutuelle TNS est à choisir vous-même, avec la déduction Madelin à la clé. Le simulateur situe vos besoins, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de » pour votre foyer. Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une mutuelle TNS : votre statut, les garanties à vérifier, la déduction Madelin, le cas des micro-entrepreneurs, l’arrêt de travail et ce qui fait varier le prix. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Pourquoi une mutuelle TNS est indispensable
Depuis le 1er janvier 2020, tous les travailleurs indépendants relèvent de l’Assurance Maladie pour leurs frais de santé, avec les mêmes taux de remboursement que les salariés. La différence est ailleurs : un indépendant n’a pas de mutuelle d’entreprise financée pour moitié par un employeur. C’est à vous de choisir et de payer votre mutuelle TNS, et votre activité dépend directement de votre santé.
Une mutuelle TNS n’est pas un type de contrat à part : c’est une complémentaire santé individuelle pensée pour les travailleurs non salariés, souvent proposée en version « Madelin » pour profiter de la déduction fiscale. Elle complète les remboursements de l’Assurance Maladie sur les postes qui coûtent cher : dépassements d’honoraires, hospitalisation, optique, dentaire.
Qui est TNS ? Le statut qui change tout
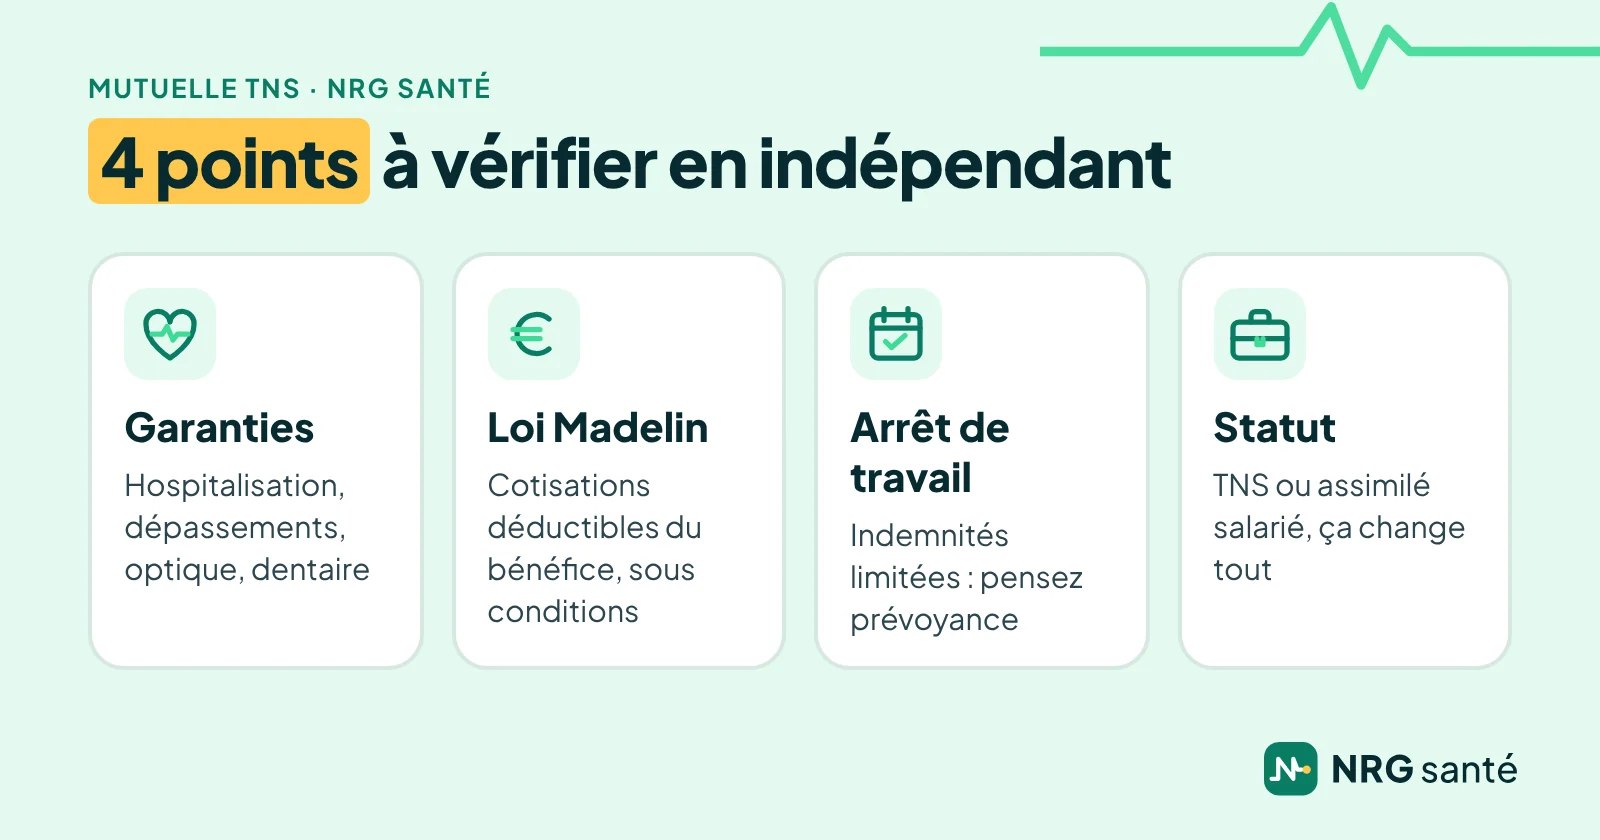
Le mot TNS, pour travailleur non salarié, désigne les indépendants qui cotisent à la protection sociale des indépendants. C’est votre statut, et non votre métier, qui détermine si une mutuelle TNS et la déduction Madelin vous concernent.
- Sont TNS : les artisans, les commerçants, les professions libérales, les entrepreneurs individuels et micro-entrepreneurs, et le gérant majoritaire de SARL, qui détient plus de la moitié des parts ;
- Sont assimilés salariés : le président de SAS ou de SASU et le gérant minoritaire ou égalitaire de SARL. Ils relèvent du régime général, comme les salariés, et ne peuvent pas déduire une mutuelle au titre de la loi Madelin.
Si vous employez des salariés, vous devez de votre côté leur proposer une mutuelle d’entreprise collective, sans condition d’ancienneté, et en financer au moins 50 %. Ce contrat collectif est distinct de votre propre mutuelle TNS.
Les garanties à regarder en priorité dans une mutuelle TNS
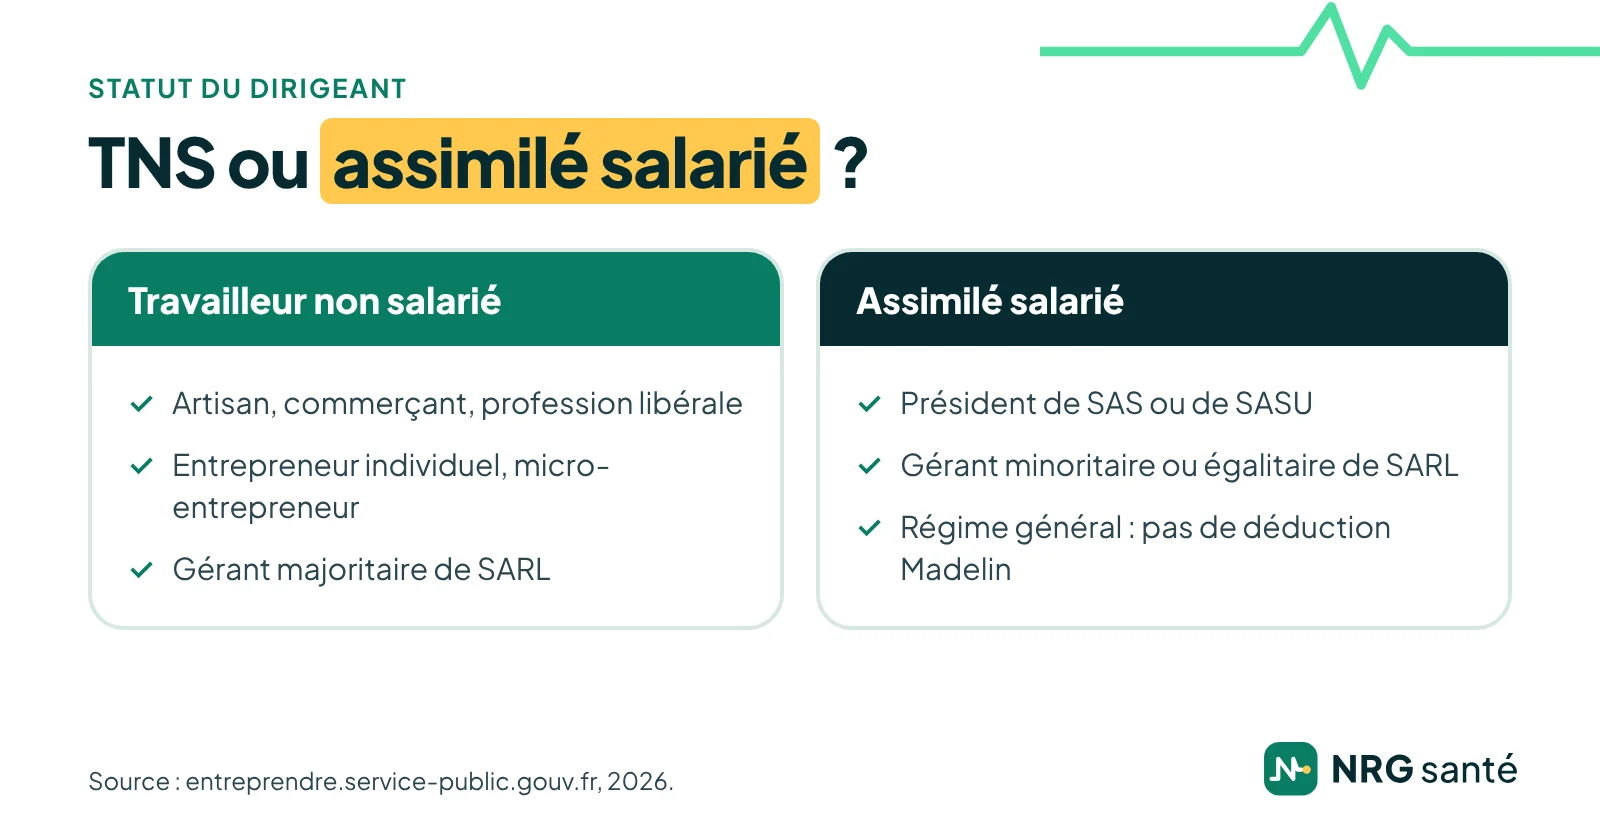
Hospitalisation et chirurgie
Le forfait journalier hospitalier est de 23 € par jour depuis le 1er mars 2026 ; les contrats responsables le remboursent sans limite de durée. Regardez surtout la chambre particulière et les dépassements d’honoraires du chirurgien et de l’anesthésiste : pour un indépendant, une opération bien couverte, c’est aussi une reprise d’activité plus sereine.
Médecins et spécialistes
Chez un médecin de secteur 2, les dépassements d’honoraires ne sont pas remboursés par l’Assurance Maladie : seule votre mutuelle TNS peut les prendre en charge, dans la limite de sa garantie exprimée en pourcentage de la base de remboursement (BR). Avant un rendez-vous, l’annuaire santé d’ameli.fr indique le secteur du médecin et s’il a adhéré à l’OPTAM.
Optique, dentaire et audition
Avec l’offre 100 % Santé, des lunettes de classe A, des couronnes, des bridges et des aides auditives de classe I sont pris en charge sans reste à charge, avec un contrat responsable. Hors 100 % Santé, le reste à charge dépend de votre mutuelle TNS : comparez les forfaits optique, prothèses dentaires et implants si vous en avez besoin.
Lire un tableau de garanties : que veut dire « 200 % BR » ?
Les garanties d’une mutuelle TNS s’expriment souvent en pourcentage de la base de remboursement (BR), le tarif qui sert de référence à l’Assurance Maladie. Le plus souvent, ce pourcentage inclut la part de l’Assurance Maladie : à 100 % BR, vous êtes remboursé jusqu’à la base ; à 200 % BR, jusqu’au double de la base.
Exemple : un spécialiste facture 90 € une consultation dont la base de remboursement est de 50 €. Avec une garantie à 100 % BR, l’Assurance Maladie et la mutuelle remboursent ensemble 50 € au plus : il vous reste 40 €, plus la participation forfaitaire de 2 €. À 200 % BR, elles remboursent jusqu’à 100 € : seule la participation forfaitaire reste à votre charge. Les montants sont donnés à titre d’exemple.
Services utiles quand on travaille à son compte
- la téléconsultation, pour consulter sans bloquer une demi-journée ;
- le tiers payant, pour ne pas avancer les frais couverts ;
- les réseaux de soins d’opticiens, de dentistes et d’audioprothésistes partenaires, qui pratiquent des prix négociés ;
- l’assistance après une hospitalisation, par exemple une aide-ménagère, selon les contrats.
Vous hésitez sur la déduction Madelin ?
Votre conseiller vérifie avec vous si votre statut et votre régime fiscal permettent de déduire votre mutuelle TNS, et compare les contrats éligibles. C’est gratuit et sans engagement.
Mutuelle TNS et loi Madelin : déduire ses cotisations
La loi Madelin permet aux travailleurs non salariés non agricoles de déduire de leur bénéfice imposable les cotisations de leur mutuelle TNS, à plusieurs conditions :
- le contrat est un contrat d’assurance de groupe, souscrit par l’intermédiaire d’une association ou d’un groupement : on parle de « contrat Madelin » ;
- vous devez être à jour du paiement de vos cotisations sociales obligatoires, au moment de l’adhésion puis de chaque renouvellement ;
- votre bénéfice est déterminé d’après vos charges réelles : c’est le cas des entrepreneurs imposés au réel en BIC ou en BNC et des gérants majoritaires de SARL.
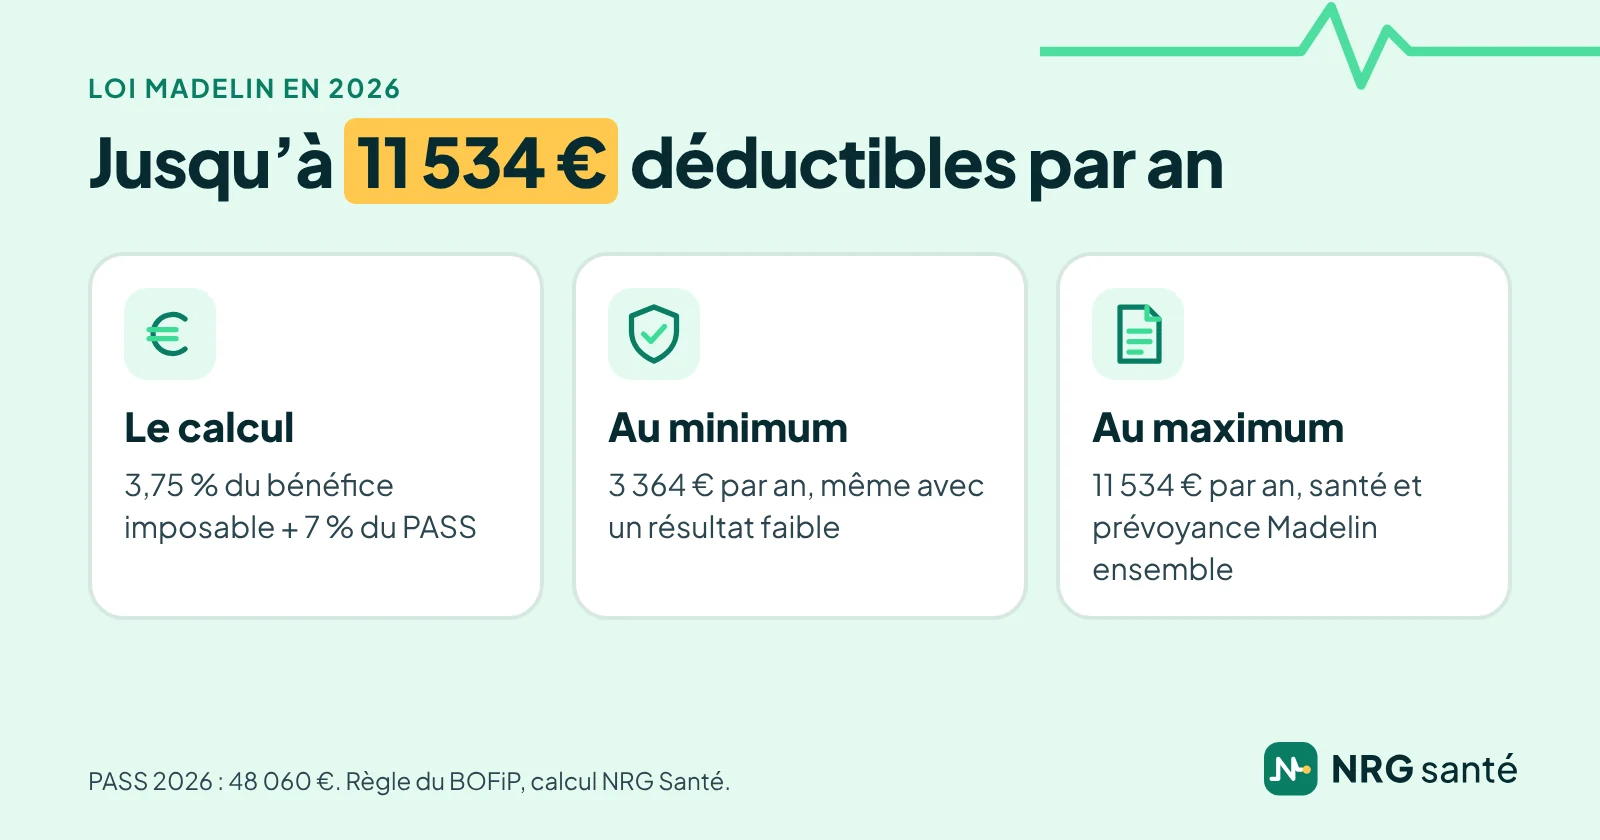
La déduction est plafonnée chaque année à 3,75 % du bénéfice imposable plus 7 % du plafond annuel de la Sécurité sociale (PASS), sans dépasser 3 % de huit fois le PASS. Même avec un résultat faible ou déficitaire, vous pouvez déduire jusqu’à 7 % du PASS. Avec un PASS de 48 060 € en 2026, la déduction possible va donc de 3 364 € à 11 534 € par an, selon votre bénéfice (calcul NRG Santé à partir de la règle publiée au BOFiP).
Ce plafond est commun à votre mutuelle TNS et à vos contrats de prévoyance Madelin (arrêt de travail, invalidité, décès). Pour la plupart des indépendants, il laisse largement de quoi déduire toute la cotisation santé.
Micro-entrepreneur : quelle mutuelle TNS ?
Un micro-entrepreneur ne déduit pas ses charges pour leur montant réel : un abattement forfaitaire de 71 %, 50 % ou 34 % de son chiffre d’affaires, selon l’activité, tient compte de toutes ses charges, cotisations sociales comprises. Les cotisations d’une mutuelle TNS ne sont donc pas déductibles en plus : un contrat « Madelin » ne lui apporte aucun avantage fiscal.
Cela ne change rien au besoin de bien se couvrir. Un micro-entrepreneur choisit sa mutuelle TNS comme un particulier, sur les garanties et le prix, sans se limiter aux contrats Madelin.
Arrêt de travail : ce qu’une mutuelle TNS ne couvre pas
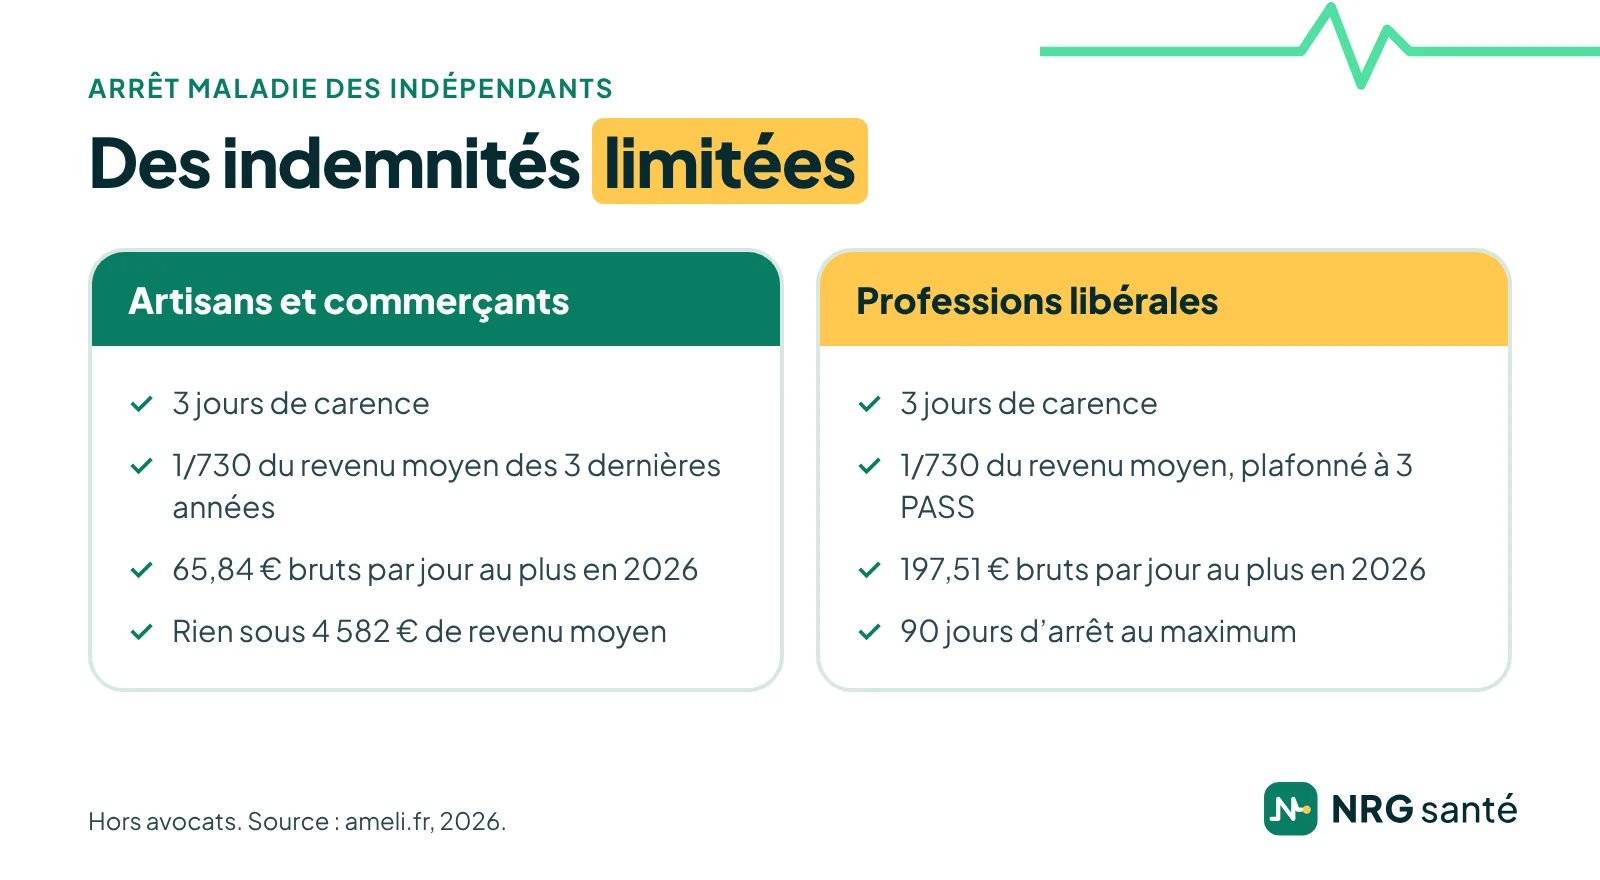
Une mutuelle TNS rembourse vos frais de santé, pas votre perte de revenus. En cas d’arrêt maladie, l’Assurance Maladie verse des indemnités journalières aux indépendants, mais elles restent limitées :
- artisans, commerçants et professions libérales non réglementées : après 3 jours de carence, 1/730e du revenu annuel moyen des 3 dernières années, dans la limite de 65,84 € bruts par jour en 2026. Rien n’est versé si ce revenu moyen est inférieur à 4 582 € pour un arrêt commençant en 2026 ;
- professions libérales réglementées relevant d’une caisse de la CNAVPL, y compris la CIPAV (les avocats ont leur propre régime) : après 3 jours de carence, 1/730e du revenu moyen, dans la limite de 197,51 € bruts par jour en 2026, et pendant 90 jours d’arrêt au maximum.
Pour maintenir vos revenus pendant un arrêt long, une invalidité ou en cas de décès, c’est un contrat de prévoyance TNS qu’il faut, en complément de votre mutuelle TNS. Votre conseiller peut comparer les deux en même temps.
Prix d’une mutuelle TNS : ce qui fait varier la cotisation
Le prix d’une mutuelle TNS dépend de quatre éléments principaux :
- l’âge : la plupart des contrats individuels fixent leur tarif selon l’âge de l’assuré ;
- le niveau de garanties : un contrat qui rembourse bien les dépassements d’honoraires, l’optique et le dentaire coûte plus cher qu’un contrat d’entrée de gamme ;
- le lieu de résidence : beaucoup d’assureurs appliquent un tarif différent selon le département ;
- les personnes couvertes : conjoint et enfants ajoutent chacun une cotisation.
La déduction Madelin réduit le coût réel d’une mutuelle TNS. Exemple : pour une cotisation de 100 € par mois, soit 1 200 € par an, déduite d’un bénéfice imposé dans la tranche à 30 %, l’impôt sur le revenu baisse de 360 €. Le calcul est simplifié et donné à titre d’exemple : l’économie réelle dépend de votre situation fiscale.
Le comparateur NRG Santé calcule un prix « à partir de » pour chacun des 5 niveaux, adapté au statut d’indépendant ; votre conseiller vous confirme ensuite le tarif exact de chaque offre.
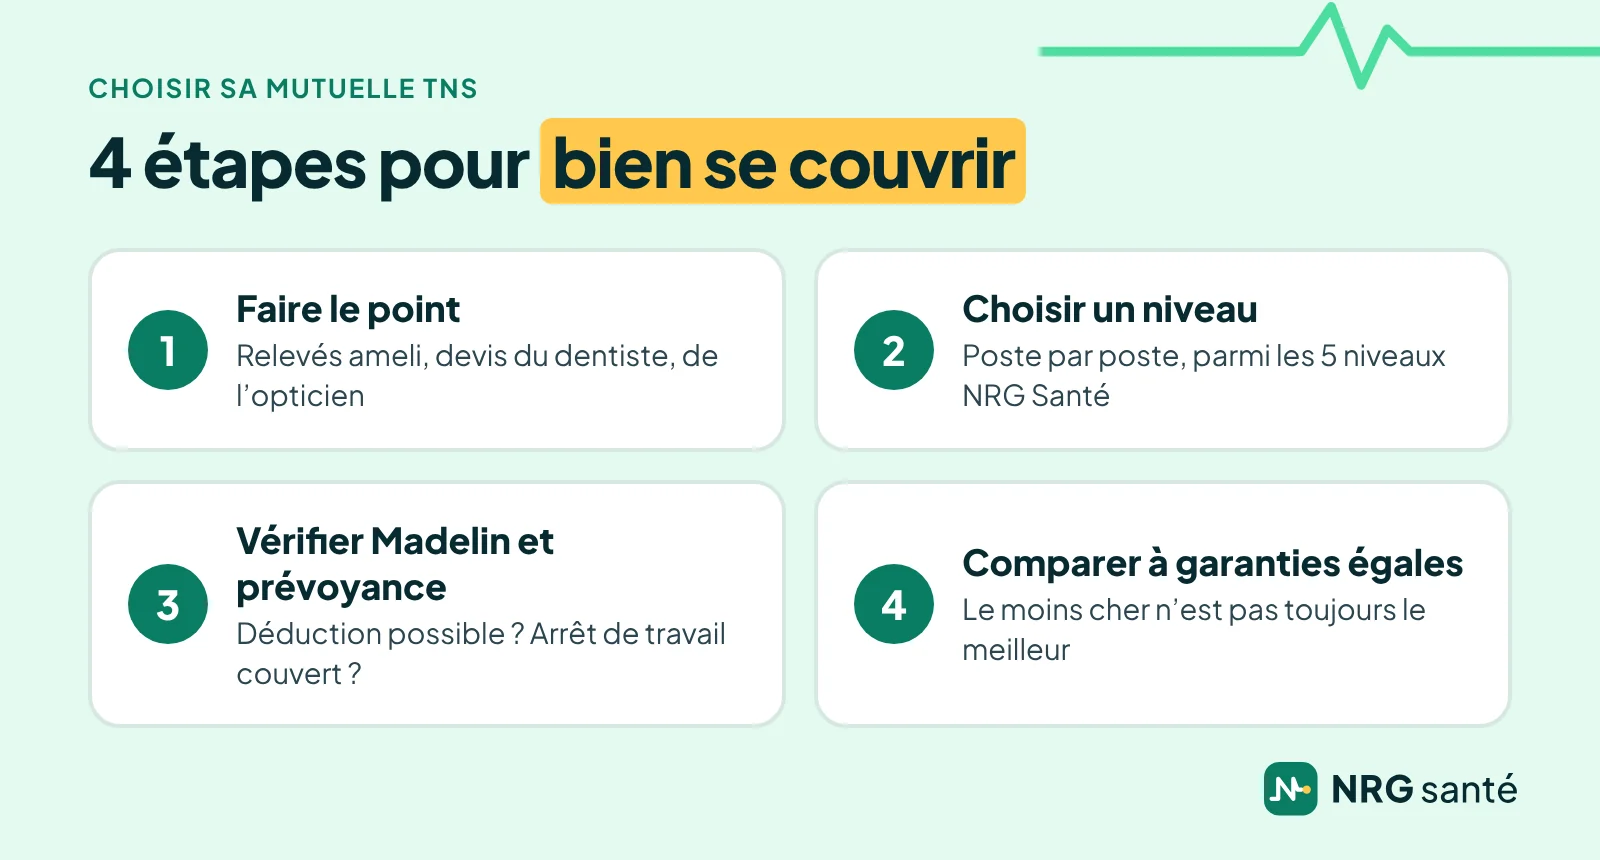
Comment choisir sa mutuelle TNS, en 4 étapes
- Faites le point sur vos dépenses. Vos derniers relevés ameli et vos devis (dentiste, opticien) montrent vos vrais postes de dépenses.
- Choisissez un niveau poste par poste. Le comparateur NRG Santé vous propose 5 niveaux. Par exemple : lunettes ou prothèse dentaire à prévoir, plutôt NRG Santé 3 ; spécialistes ou chirurgie avec dépassements importants, plutôt NRG Santé 4.
- Vérifiez Madelin et la prévoyance. Votre statut permet-il la déduction ? Êtes-vous couvert en cas d’arrêt de travail ?
- Comparez à garanties égales. La mutuelle TNS la moins chère n’est pas la meilleure si elle rembourse mal le poste qui compte pour vous.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Couvrir son conjoint et ses enfants
Une mutuelle TNS peut aussi couvrir votre conjoint et vos enfants. Si votre conjoint travaille avec vous sous le statut de conjoint collaborateur, ses cotisations de protection sociale complémentaire sont déductibles avec les vôtres, dans la limite d’un plafond unique. Pour le reste de la famille, faites vérifier le traitement fiscal de la cotisation avant de souscrire : votre conseiller compare une mutuelle TNS familiale et des contrats séparés. Notre guide de la mutuelle familiale détaille les garanties utiles aux enfants.
Changer de mutuelle TNS
Après un an de contrat, vous pouvez résilier votre mutuelle TNS à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après sa réception par votre assureur, et c’est en général le nouvel assureur qui s’en charge pour vous : vous restez couvert sans interruption. Si vous passez de salarié à indépendant, pensez aussi à la portabilité de votre ancienne mutuelle d’entreprise, possible sous conditions si vous êtes indemnisé par l’assurance chômage.
Votre mutuelle TNS avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle TNS avec nous :
- Le simulateur. En quelques questions (qui couvrir, âge, code postal, statut), le comparateur NRG Santé vous oriente vers un niveau de garanties et affiche un prix « à partir de » pour chacun des 5 niveaux.
- L’échange avec votre conseiller. Par téléphone, il fait le point avec vous sur vos soins à venir, votre statut, la déduction Madelin et votre budget.
- La comparaison. Il vous présente plusieurs offres de mutuelle TNS à garanties comparables, avec le tableau de garanties de chacune, et vous explique leurs différences poste par poste.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature ; le nouvel assureur se charge ensuite de résilier votre ancien contrat.
Avant l’appel, gardez sous la main le tableau de garanties de votre contrat actuel et vos devis en cours : la comparaison n’en sera que plus juste. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Cinq niveaux de garanties. Choisissez le vôtre.
Poste par poste : hospitalisation, soins courants, optique, dentaire, aides auditives.
NRG Santé 1Essentiel, 100 % Santé
NRG Santé 2Légers dépassements
NRG Santé 3Optique et dentaire
NRG Santé 4Dépassements importants
NRG Santé 5Protection maximale
Questions fréquentes sur la mutuelle TNS
Qu’est-ce qu’une mutuelle TNS ?
C’est une complémentaire santé destinée aux travailleurs non salariés : artisans, commerçants, professions libérales, gérants majoritaires, micro-entrepreneurs. Elle complète les remboursements de l’Assurance Maladie et existe souvent en version « Madelin », dont les cotisations sont déductibles du bénéfice imposable.
Une mutuelle TNS est-elle obligatoire ?
Non : la complémentaire santé du chef d’entreprise est une assurance facultative. En revanche, si vous employez des salariés, vous devez leur proposer une mutuelle d’entreprise et en financer au moins la moitié.
Quel est le plafond Madelin pour une mutuelle TNS en 2026 ?
La déduction est limitée à 3,75 % du bénéfice imposable plus 7 % du PASS, sans dépasser 3 % de huit fois le PASS. Avec un PASS de 48 060 € en 2026, elle va de 3 364 € à 11 534 € par an selon le bénéfice, pour l’ensemble de vos contrats Madelin santé et prévoyance.
Un micro-entrepreneur peut-il déduire sa mutuelle ?
Non. En micro-entreprise, l’abattement forfaitaire couvre déjà toutes les charges : les cotisations d’une mutuelle TNS ne sont pas déductibles en plus. Le choix se fait donc sur les garanties et le prix.
Le président d’une SAS peut-il souscrire une mutuelle Madelin ?
Non. Le président de SAS ou de SASU est assimilé salarié et relève du régime général : la déduction Madelin est réservée aux travailleurs non salariés, comme le gérant majoritaire de SARL.
La mutuelle TNS couvre-t-elle l’arrêt de travail ?
Non, elle rembourse les frais de santé. Les indemnités journalières de l’Assurance Maladie sont limitées pour les indépendants (3 jours de carence, plafond journalier, 90 jours au plus pour les professions libérales réglementées) : un contrat de prévoyance TNS complète ce manque.
Combien coûte une mutuelle TNS ?
Le prix dépend surtout de l’âge, du niveau de garanties, du lieu de résidence et des personnes couvertes ; la déduction Madelin en réduit le coût réel.
Le comparateur NRG Santé vous donne un prix « à partir de » pour chacun des 5 niveaux ; votre conseiller vous confirme le tarif exact.
Quand souscrire sa mutuelle TNS quand on crée son entreprise ?
Dès le début de l’activité, ou à la fin de votre couverture précédente : mutuelle d’entreprise si vous étiez salarié, portabilité si vous en bénéficiez, contrat de votre conjoint. Une mutuelle TNS peut être souscrite à tout moment de l’année ; pensez seulement à vérifier les délais de carence éventuels si des soins sont prévus.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- BIC, frais et charges, contrats d’assurance de groupe « Madelin » : limites de déduction (BOI-BIC-CHG-40-50-40-20), BOFiP, impots.gouv.fr, 12/09/2012
- Contrats d’assurance de groupe « Madelin » : cotisations concernées (BOI-BIC-CHG-40-50-40-10), BOFiP, impots.gouv.fr, 27/10/2014
- BNC, cotisations de prévoyance complémentaire et conjoint collaborateur (BOI-BNC-BASE-40-60-50-10), BOFiP, impots.gouv.fr, 06/09/2017
- Le plafond de la sécurité sociale, ameli.fr, 07/01/2026
- Je suis micro-entrepreneur, puis-je déduire des charges ?, impots.gouv.fr, 14/10/2026
- Artisan, commerçant : la déclaration de l’entreprise et la prise en charge des frais de santé, ameli.fr, 29/12/2025
- Arrêt de travail pour maladie : les indemnités journalières de l’artisan/commerçant, ameli.fr, 19/10/2026
- Arrêt de travail pour maladie ou accident : les indemnités journalières du professionnel libéral, ameli.fr, 01/09/2026
- Cotisations sociales d’une société à responsabilité limitée (SARL) : ce qu’il faut savoir, entreprendre.service-public.gouv.fr, vérifié le 21/02/2026
- Cotisations sociales d’une société par actions simplifiée (SAS) : ce qu’il faut savoir, entreprendre.service-public.gouv.fr, vérifié le 21/02/2026
- Complémentaire santé d’entreprise : obligations de l’employeur, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- Assurances du chef d’entreprise, entreprendre.service-public.gouv.fr, vérifié le 07/07/2026
- Forfait journalier hospitalier au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, mars 2026