Entreprises et dirigeants · mutuelle collective
Mutuelle entreprise : vos salariés couverts, au bon niveau
Depuis le 1er janvier 2016, tout employeur du secteur privé doit proposer une mutuelle entreprise à ses salariés et en financer au moins la moitié. Un conseiller NRG compare pour vous les contrats collectifs de plus de 30 assureurs partenaires.
Entreprise · Étude gratuite
Qui faut-il couvrir ?
Convention collective, effectif, budget : un conseiller étudie votre situation et compare les contrats. Gratuit et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour mettre en place ou changer une mutuelle entreprise : vos obligations d’employeur, les façons de la mettre en place, les garanties minimales, le coût réel après avantages sociaux et fiscaux, les droits des salariés et le cas du dirigeant. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Mutuelle entreprise : ce que dit la loi
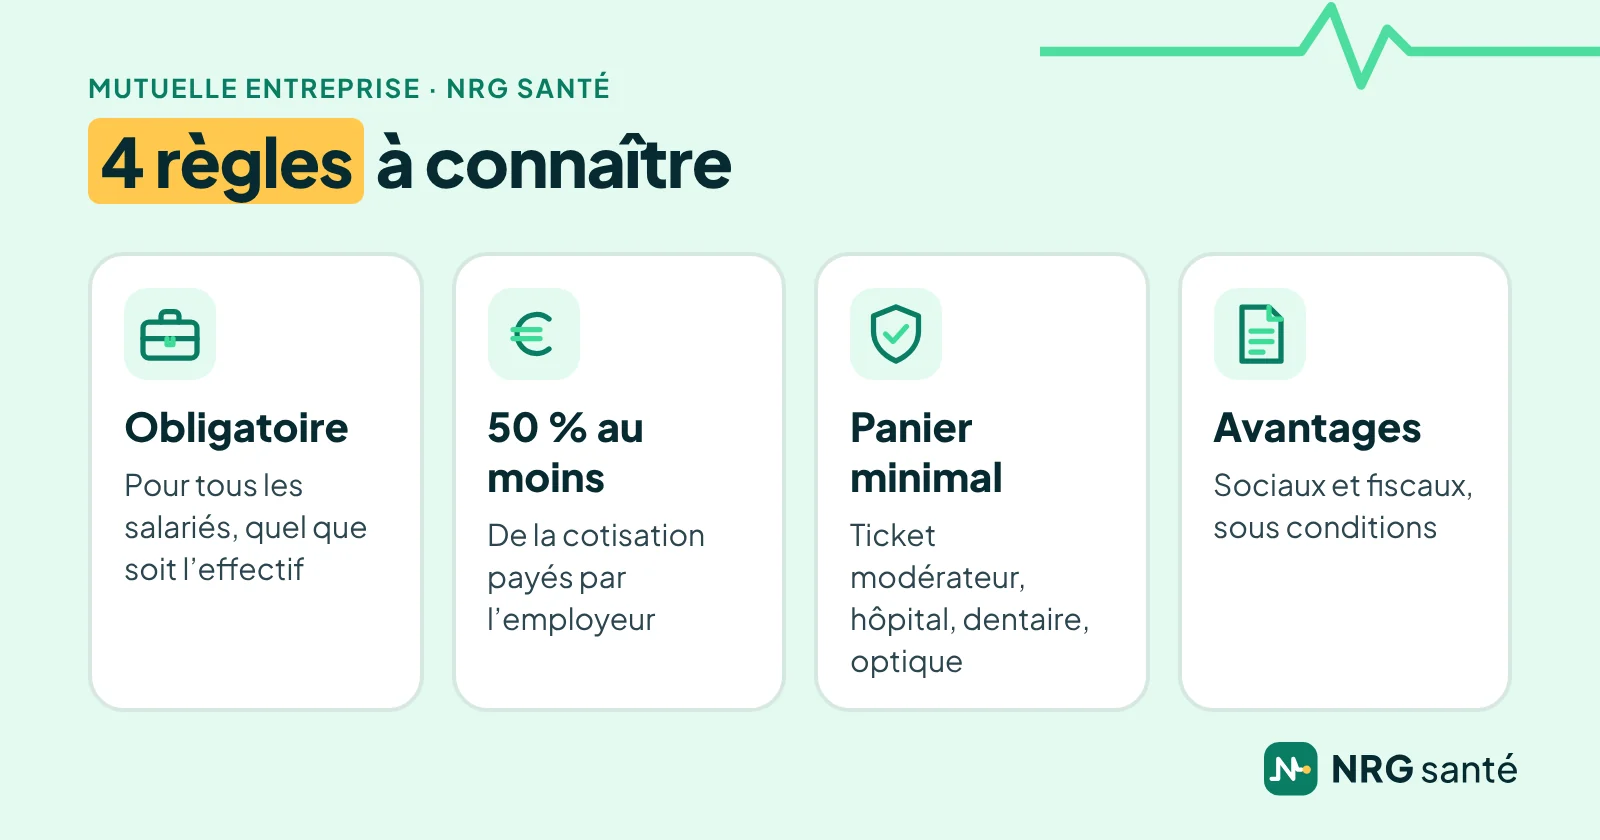
Depuis le 1er janvier 2016, tous les salariés du secteur privé bénéficient d’une complémentaire santé collective, quel que soit l’effectif de l’entreprise. L’employeur doit en faire bénéficier tous ses salariés, quelle que soit leur ancienneté, et financer au moins 50 % de la cotisation. Les particuliers employeurs ne sont pas concernés.
Quels salariés sont concernés ?
Tous : CDI, CDD, apprentis, salariés à temps plein ou à temps partiel, dès le premier jour et dès le premier salarié. La mutuelle entreprise n’est pas réservée aux grandes entreprises : une TPE d’un ou deux salariés a la même obligation qu’un groupe. Certains salariés peuvent toutefois demander à ne pas adhérer, dans des cas précis que nous détaillons plus bas.
Le contrat doit être solidaire : le salarié ne remplit pas de questionnaire de santé et son tarif ne dépend pas de son état de santé. Il doit aussi être responsable pour ouvrir droit aux avantages sociaux : il ne rembourse pas, par exemple, la participation forfaitaire ni les franchises médicales.
Enfin, la mutuelle entreprise doit couvrir au minimum un panier de soins :
- l’intégralité du ticket modérateur sur les consultations, actes et prestations remboursables ;
- le forfait journalier hospitalier, sans limite de durée ;
- les prothèses dentaires et l’orthodontie, à hauteur de 125 % du tarif conventionnel ;
- un forfait optique tous les deux ans, ou tous les ans pour les enfants et en cas d’évolution de la vue, d’au moins 100 € pour une correction simple et de 150 € ou 200 € pour une correction complexe.
Comment mettre en place une mutuelle entreprise
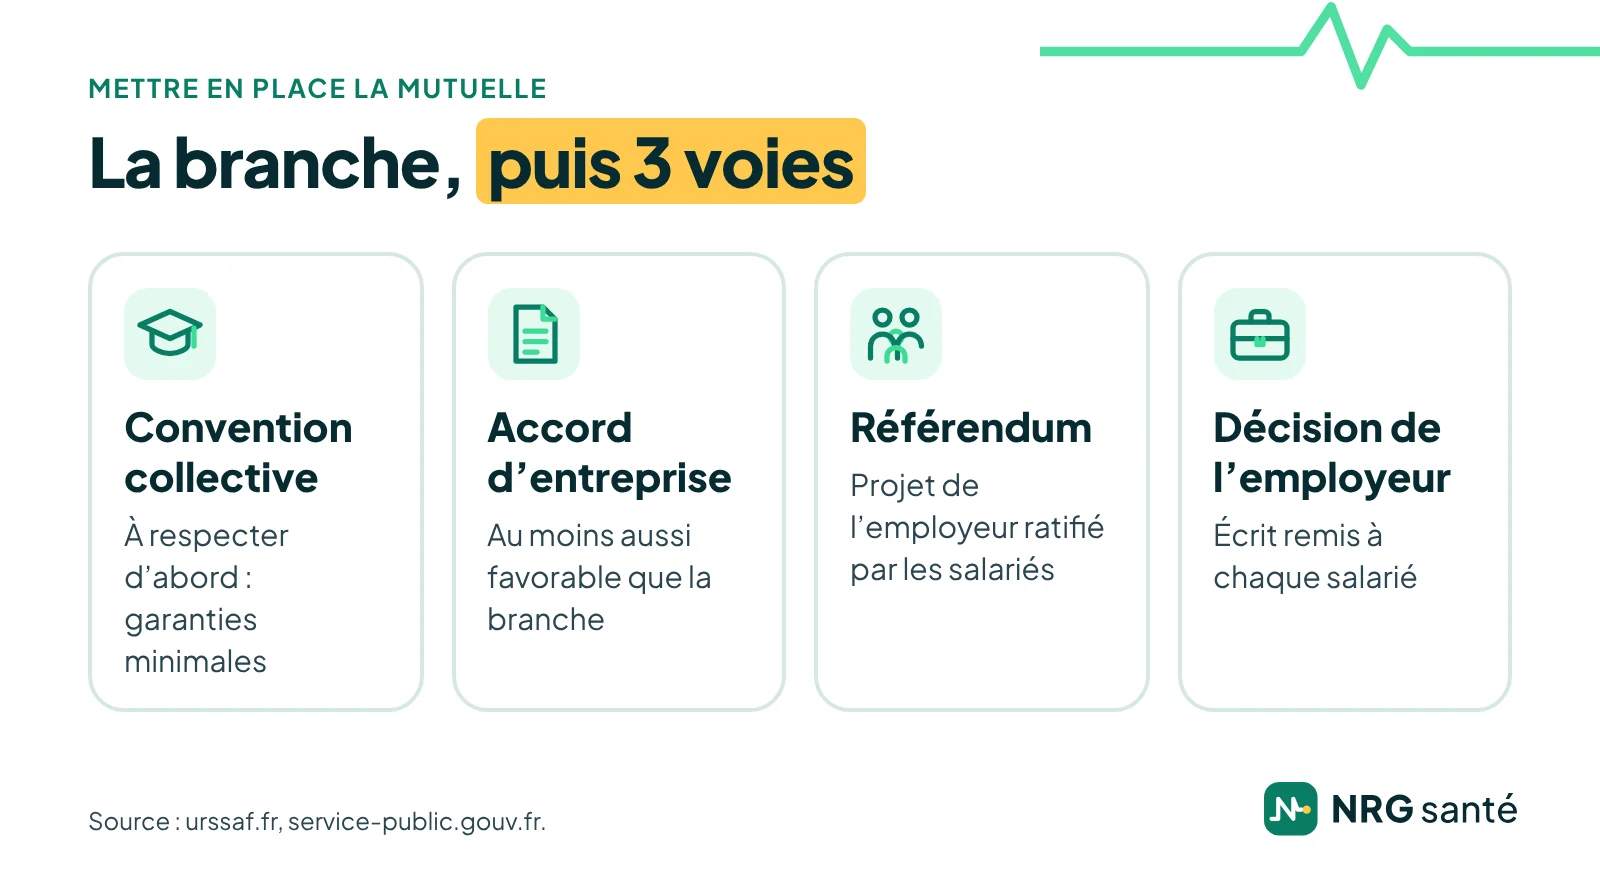
Si votre entreprise relève d’une convention collective ou d’un accord de branche, vous devez d’abord respecter ce qu’ils prévoient : ils peuvent fixer des garanties minimales ou un taux de cotisation plancher. Un accord d’entreprise doit offrir des garanties au moins aussi favorables. Pour le reste, la mutuelle entreprise se met en place de trois façons :
- par accord d’entreprise ou de branche ;
- par référendum : les salariés ratifient à la majorité un projet d’accord proposé par l’employeur ;
- à défaut, par décision unilatérale de l’employeur (DUE), après consultation du comité social et économique quand l’entreprise en a un. Vous remettez alors à chaque salarié une copie de l’écrit qui formalise la décision.
Dans tous les cas, chaque salarié doit être informé individuellement, avec un bulletin d’adhésion, y compris les nouveaux embauchés. La couverture peut être organisée par catégories objectives de salariés, par exemple cadres et non-cadres, selon les critères fixés par la réglementation ; une catégorie ne peut pas être définie selon le temps de travail.
Les garanties d’une mutuelle entreprise
Le panier minimal est un plancher, pas un objectif. Beaucoup d’entreprises choisissent une mutuelle entreprise plus protectrice, pour fidéliser leurs équipes ou parce que leurs salariés ont des besoins précis : dépassements d’honoraires chez les spécialistes, lunettes, prothèses dentaires, implants, médecines douces.
Plusieurs choix sont à faire avec l’assureur :
- le niveau de garanties, poste par poste, en tenant compte de l’âge et de la situation familiale de vos salariés ;
- la couverture des familles : le contrat peut couvrir le conjoint et les enfants, de façon obligatoire ou facultative, selon ce que prévoit l’acte de mise en place ;
- les options facultatives, que chaque salarié peut ajouter à ses frais pour être mieux remboursé ;
- les services : tiers payant, réseaux de soins, téléconsultation, gestion en ligne des remboursements.
À garanties comparables, les tarifs des assureurs peuvent varier sensiblement pour une même entreprise. C’est tout l’intérêt de faire comparer votre mutuelle entreprise, à la mise en place puis à chaque renouvellement.
Votre convention collective impose-t-elle des garanties ?
Votre conseiller vérifie les obligations de votre branche, puis compare les contrats collectifs qui les respectent, au meilleur rapport garanties-prix pour vos salariés. C’est gratuit et sans engagement.
Combien coûte une mutuelle entreprise ?
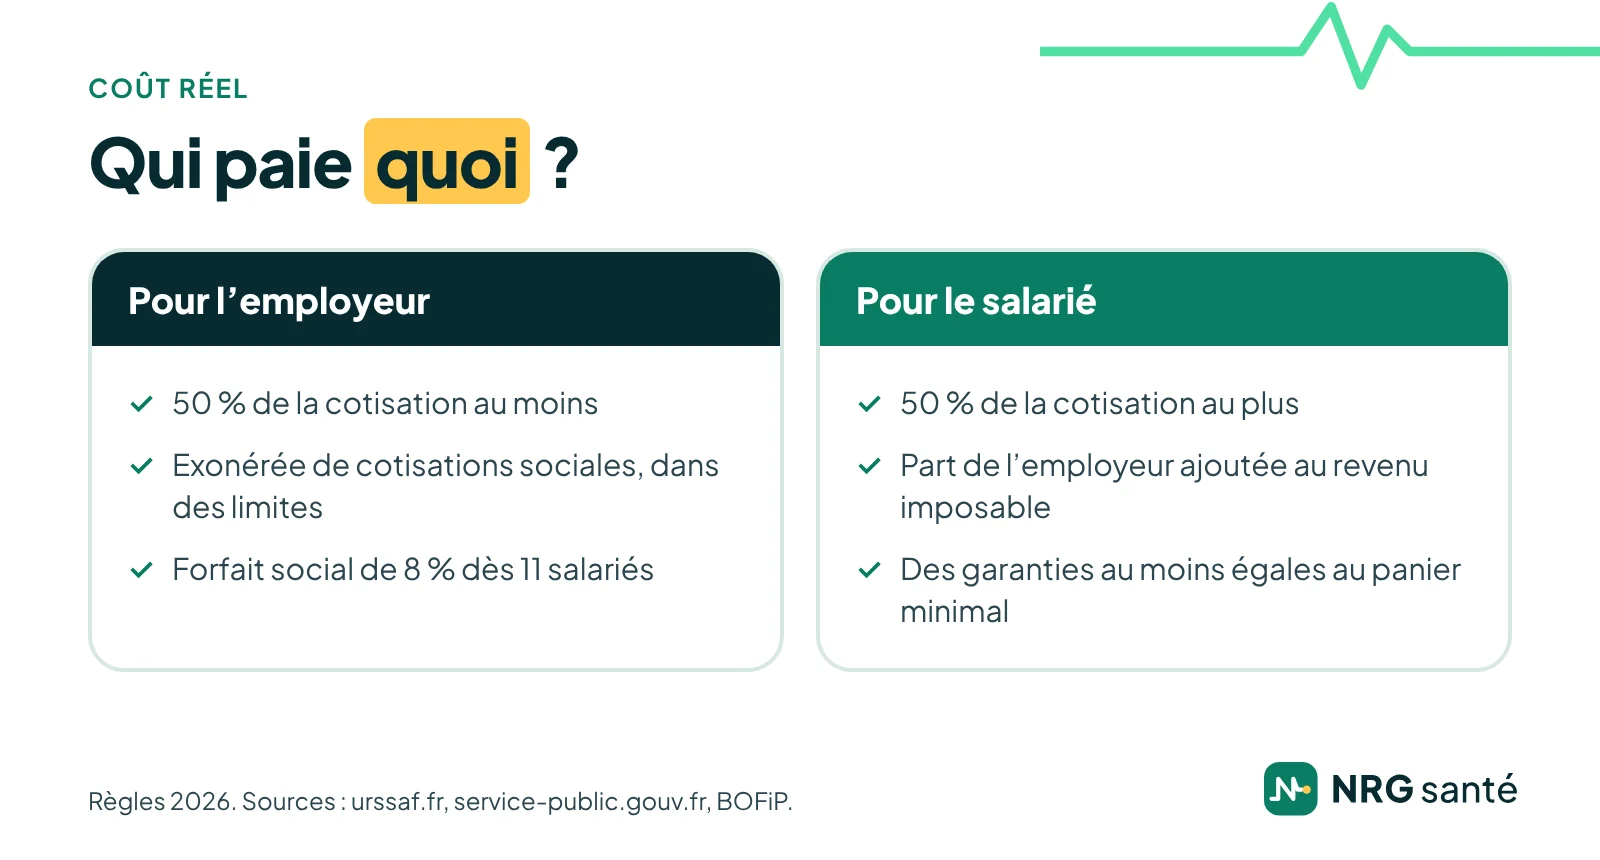
Le prix d’une mutuelle entreprise dépend du niveau de garanties, de l’âge moyen des salariés, de l’effectif, du lieu, de la couverture ou non des familles et des exigences de votre convention collective. L’employeur en paie au moins la moitié, mais son coût réel est allégé par plusieurs avantages :
- exonération de cotisations sociales : la contribution de l’employeur n’est pas soumise aux cotisations sociales dans la limite de 6 % du plafond de la Sécurité sociale plus 1,5 % de la rémunération brute, sans dépasser 12 % de ce plafond, soit 5 767,20 € par an et par salarié en 2026 (calcul NRG Santé sur un plafond de 48 060 €). Elle reste soumise à la CSG et à la CRDS ;
- forfait social : à partir de 11 salariés, la contribution de l’employeur supporte un forfait social de 8 % ; en dessous, il n’est pas dû ;
- déduction du résultat : comme les autres dépenses à caractère social engagées pour le personnel, les cotisations patronales sont en principe déductibles du bénéfice imposable de l’entreprise.
Ces avantages supposent un contrat responsable et une couverture de tous les salariés, ou de catégories objectives. Côté salarié, la part payée par l’employeur pour la complémentaire santé est imposable : depuis les revenus 2013, elle s’ajoute au revenu imposable comme un complément de salaire. Pour le détail, voir la page de l’Urssaf.
Exemple : pour une cotisation de 60 € par mois et par salarié, l’employeur qui en paie la moitié verse 30 € par mois, soit 360 € par an et par salarié. Ce montant reste bien en dessous de la limite d’exonération de cotisations sociales. Dans une entreprise de 11 salariés ou plus, le forfait social de 8 % ajoute 28,80 € par an et par salarié. Les montants sont donnés à titre d’exemple, calculés par NRG Santé.
Ce que la mutuelle entreprise change pour les salariés
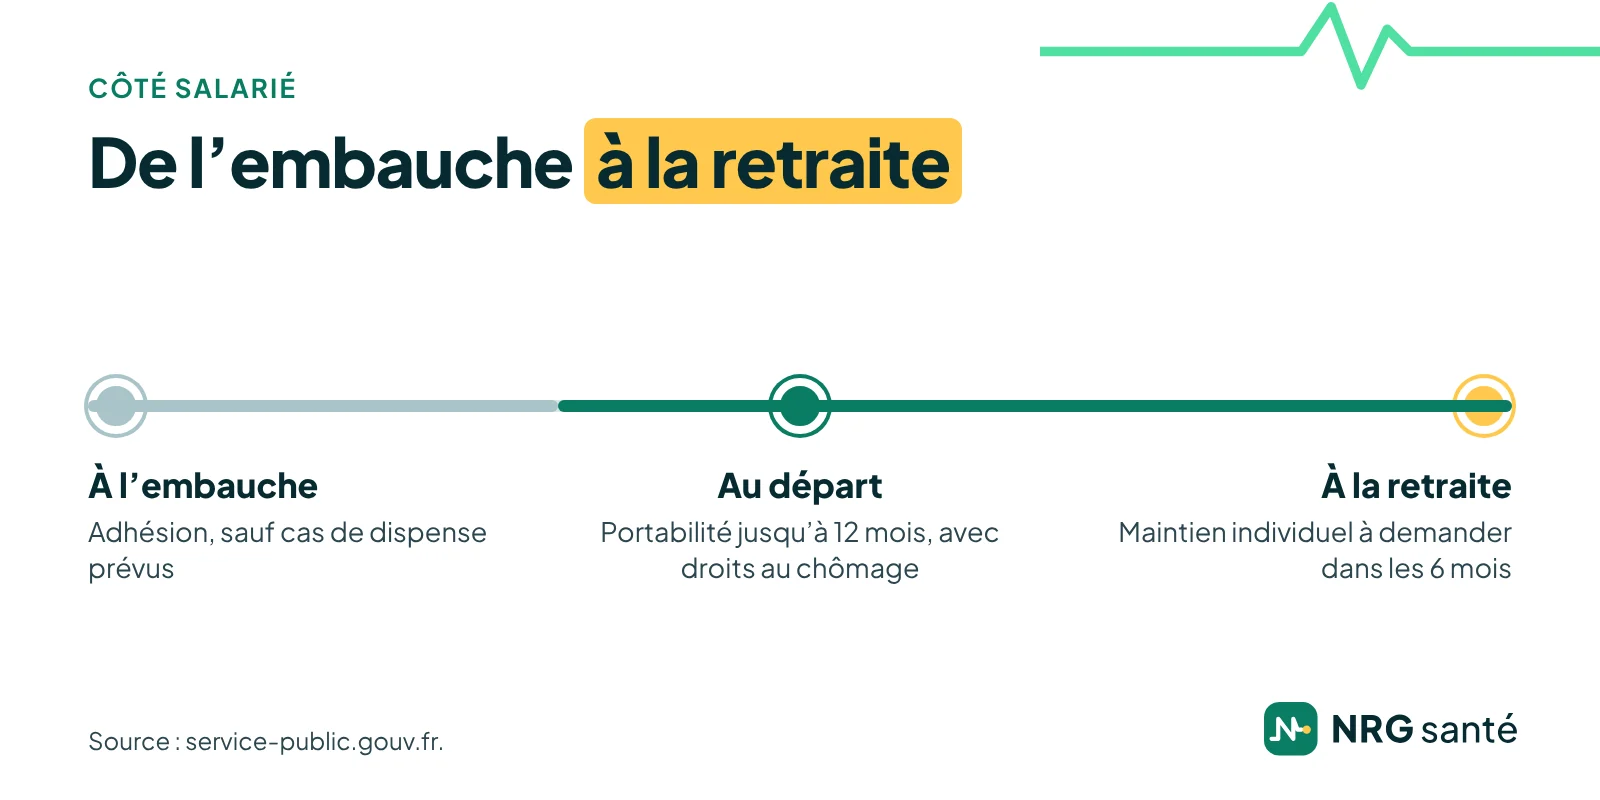
Pour vos salariés, la mutuelle entreprise s’accompagne de droits précis, du premier au dernier jour :
- à l’embauche, l’adhésion est en principe obligatoire, mais un salarié peut demander une dispense dans les cas prévus : déjà couvert par un autre contrat collectif obligatoire, y compris comme ayant droit, contrat individuel en cours, Complémentaire santé solidaire, contrat court ou temps partiel réduit. Notre guide de la mutuelle jeune détaille ces cas ;
- pour un CDD ou une mission de courte durée, ou un temps partiel de 15 heures par semaine au plus, le salarié dispensé peut recevoir un « versement santé » de l’employeur pour financer un contrat individuel responsable ;
- au départ de l’entreprise, sauf faute lourde, un salarié qui a droit à l’assurance chômage garde la mutuelle entreprise avec les mêmes garanties, pendant son indemnisation, dans la limite de la durée de son dernier contrat et de 12 mois : c’est la portabilité ;
- à la retraite, l’ancien salarié peut demander, dans les 6 mois, à garder le contrat à titre individuel, avec un tarif encadré les trois premières années. Notre guide de la mutuelle senior en donne le détail.
Et le dirigeant ?
L’obligation de mutuelle entreprise concerne les salariés. Pour le dirigeant, tout dépend de son statut :
- le président de SAS ou de SASU a le statut d’assimilé salarié : il relève, comme les salariés, du régime général de la Sécurité sociale. Sa propre couverture santé dépend de sa situation, et votre conseiller étudie avec lui les solutions possibles ;
- le gérant majoritaire de SARL, le dirigeant associé d’EURL et l’associé de SNC sont travailleurs non salariés : ils choisissent leur propre mutuelle et peuvent, selon leur situation, en déduire les cotisations de leur revenu imposable, dans des limites annuelles. Notre guide de la mutuelle TNS explique ces règles.
Dès que la société emploie des salariés, en revanche, la mutuelle entreprise s’impose pour eux, quel que soit le statut du dirigeant.
Mutuelle entreprise et prévoyance
La complémentaire santé ne couvre que les frais de santé. Pour protéger les revenus de vos salariés en cas d’arrêt de travail, d’invalidité ou de décès, il faut un contrat de prévoyance collective. Sa mise en place est en principe facultative pour l’employeur, mais une convention collective ou un accord peut l’imposer, par exemple pour certaines catégories de salariés. Elle se met en place de la même façon : accord, référendum ou décision unilatérale.
Votre conseiller peut étudier les deux contrats ensemble. Côté salarié et indépendant, notre guide de la prévoyance présente les garanties et les points à vérifier.
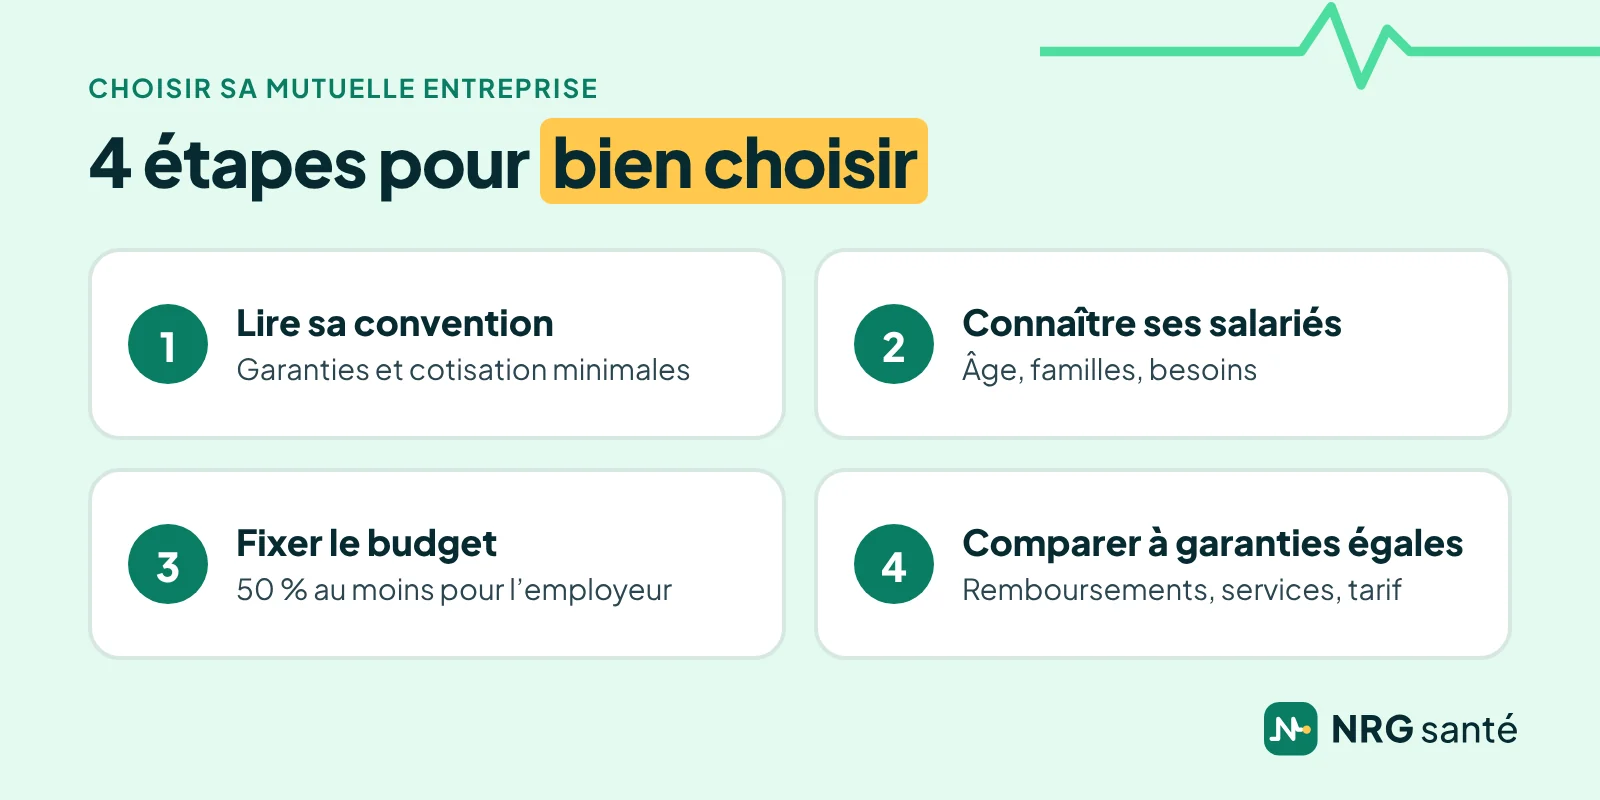
Comment choisir sa mutuelle entreprise, en 4 étapes
- Lisez votre convention collective. Garanties minimales, cotisation plancher, catégories de salariés : c’est le point de départ.
- Connaissez vos salariés. Âge, familles, besoins en optique ou en dentaire : les garanties doivent leur servir.
- Fixez le budget. Part de l’employeur, d’au moins 50 %, couverture des familles, options facultatives.
- Comparez à garanties égales. Le contrat le moins cher n’est pas le meilleur s’il rembourse mal ou si la gestion est lourde pour vos équipes.
Les questions à poser avant de signer
- Le contrat respecte-t-il les garanties et la cotisation minimales de votre convention collective ?
- Comment les remboursements sont-ils exprimés, en pourcentage de la base de remboursement ou en euros, et que reste-t-il à payer pour une consultation, des lunettes ou une couronne ?
- Le tiers payant, un réseau de soins ou la téléconsultation sont-ils prévus ?
- Comment se font l’affiliation des nouveaux salariés et la sortie de ceux qui partent ?
- Comment le tarif peut-il évoluer d’une année sur l’autre, et quel est le délai pour résilier le contrat ?
Les réponses figurent dans les conditions générales et particulières du contrat, et dans le tableau de garanties. Votre conseiller les rassemble pour chaque offre afin que vous puissiez comparer sur une même base.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Changer de mutuelle entreprise
Changer de mutuelle entreprise se prépare. Vérifiez les garanties imposées par votre branche, le délai de résiliation prévu par votre contrat actuel et l’acte qui a mis en place la couverture : si les garanties ou la répartition du financement changent, il faut modifier l’accord ou la décision de l’employeur et en informer chaque salarié.
Votre conseiller vérifie ces points avec vous et organise la transition entre l’ancien et le nouveau contrat, pour que vos salariés restent couverts sans interruption.
Votre mutuelle entreprise avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui convient à votre entreprise. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle entreprise avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le diagnostic. Il fait le point avec vous sur votre convention collective, votre effectif, vos salariés et votre budget.
- La comparaison. Il vous présente plusieurs offres de mutuelle entreprise à garanties comparables, avec leur tableau de garanties et leur coût réel.
- La mise en place. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature et dans l’information de vos salariés.
Avant l’appel, gardez sous la main votre convention collective, l’effectif de l’entreprise et, si vous en avez un, le tableau de garanties de votre contrat actuel. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur la mutuelle entreprise
Une entreprise avec un seul salarié doit-elle proposer une mutuelle ?
Oui. L’obligation s’applique quel que soit l’effectif de l’entreprise, dès le premier salarié et sans condition d’ancienneté.
Les CDD et les apprentis sont-ils concernés ?
Oui, comme tous les salariés. Selon la durée du contrat et ce que prévoit l’acte de mise en place, certains peuvent toutefois demander une dispense, et les salariés en contrat très court peuvent recevoir un versement santé à la place.
La mutuelle entreprise est-elle obligatoire ?
Oui. Depuis le 1er janvier 2016, tout employeur du secteur privé doit proposer une complémentaire santé collective à tous ses salariés, sans condition d’ancienneté, et en financer au moins la moitié.
Quelle part l’employeur doit-il payer ?
Au moins 50 % de la cotisation. L’entreprise peut aller au-delà, et sa convention collective peut imposer une participation plus élevée ou un taux de cotisation plancher.
Un salarié peut-il refuser la mutuelle entreprise ?
Seulement dans les cas de dispense prévus : déjà couvert par un autre contrat collectif obligatoire, contrat individuel en cours, Complémentaire santé solidaire, contrat court ou temps partiel réduit, par exemple. La demande se fait par écrit.
La mutuelle entreprise est-elle déductible pour l’entreprise ?
La contribution de l’employeur est une charge déductible du résultat, exonérée de cotisations sociales dans certaines limites. Elle reste soumise à la CSG et à la CRDS, et au forfait social de 8 % à partir de 11 salariés.
Peut-on prévoir des garanties différentes pour les cadres et les non-cadres ?
Oui, en organisant la couverture par catégories objectives de salariés, selon les critères fixés par la réglementation. Une catégorie ne peut pas être définie selon le temps de travail.
Que risque un employeur qui ne met pas en place de mutuelle entreprise ?
Un salarié non couvert peut saisir le conseil de prud’hommes. Mieux vaut régulariser au plus vite : votre conseiller peut vous aider à mettre un contrat en place rapidement.
Comment faire dans une entreprise de moins de 11 salariés ?
L’obligation est la même, quelle que soit la taille de l’entreprise. En revanche, le forfait social de 8 % n’est pas dû sur la contribution de l’employeur tant que l’entreprise compte moins de 11 salariés.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 24 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Quelle obligation pour l’employeur en matière de complémentaire santé ?, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- Mettre en place une complémentaire frais de santé obligatoire, urssaf.fr, 22/01/2024
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), 26/03/2026
- Mettre en place une prévoyance complémentaire, urssaf.fr, 22/01/2024
- Tout savoir sur la mise en place d’une complémentaire santé obligatoire, economie.gouv.fr, 12/09/2025
- Complémentaire santé d’entreprise (mutuelle santé), service-public.gouv.fr, vérifié le 15/05/2024
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ?, service-public.gouv.fr, vérifié le 16/05/2024
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Le forfait social, urssaf.fr, 11/04/2024
- Forfait social, entreprendre.service-public.gouv.fr, vérifié le 01/01/2026
- Le plafond de la sécurité sociale, ameli.fr, 07/01/2026
- Suppression de l’exonération de la part des cotisations patronales correspondant à la garantie des frais de santé (ACTU-2014-00030), BOFiP, impots.gouv.fr, 04/02/2014
- Rémunérations imposables, avantages de prévoyance et de santé (BOI-RSA-BASE-30-10-20), BOFiP, impots.gouv.fr, 10/08/2026
- BIC, dépenses à caractère social (BOI-BIC-CHG-40-40), BOFiP, impots.gouv.fr, 12/09/2012
- BNC, cotisations sociales de l’exploitant et du personnel (BOI-BNC-BASE-40-60-10), BOFiP, impots.gouv.fr, 05/07/2017
- RSA, rémunérations des gérants et associés (BOI-RSA-GER-20), BOFiP, impots.gouv.fr, 12/09/2012
- Statut social du président de SAS, entreprendre.service-public.gouv.fr, vérifié le 21/02/2026
- Protection sociale du dirigeant de société, entreprendre.service-public.gouv.fr, vérifié le 08/10/2026