Retraités · comparateur de mutuelles
Mutuelle retraité : bien couvert dès le départ à la retraite
À la retraite, la mutuelle de l’entreprise s’arrête ou devient payante. Garder le contrat collectif ou choisir une mutuelle individuelle : ce guide vous aide à trancher, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Le départ à la retraite change votre mutuelle autant que votre quotidien. Ce guide de la mutuelle retraité explique ce qui se passe pour votre contrat d’entreprise, vos droits avec la loi Évin, le calendrier à respecter et les garanties utiles. Les règles et montants cités sont ceux en vigueur en octobre 2026. Pour une vue d’ensemble, consultez aussi notre guide de la mutuelle senior.
Sommaire
Mutuelle retraité : ce qui change au départ à la retraite
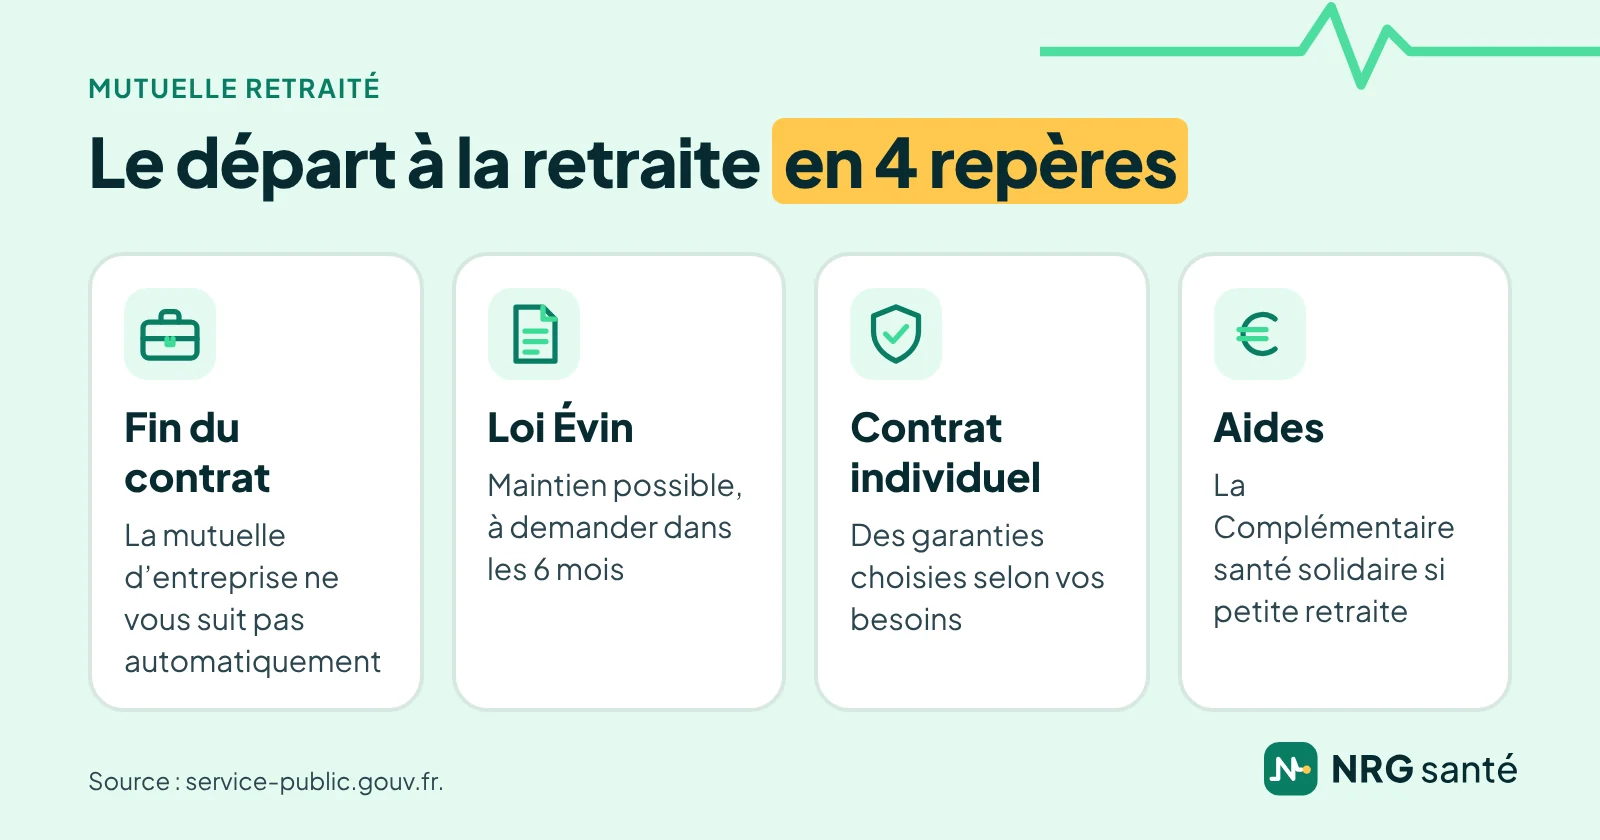
Tant que vous êtes salarié, vous bénéficiez en général de la mutuelle collective de votre entreprise, dont l’employeur paie au moins la moitié. Au départ à la retraite, ce contrat ne vous suit pas automatiquement : vous devenez retraité, et c’est à vous de choisir et de payer votre complémentaire santé.
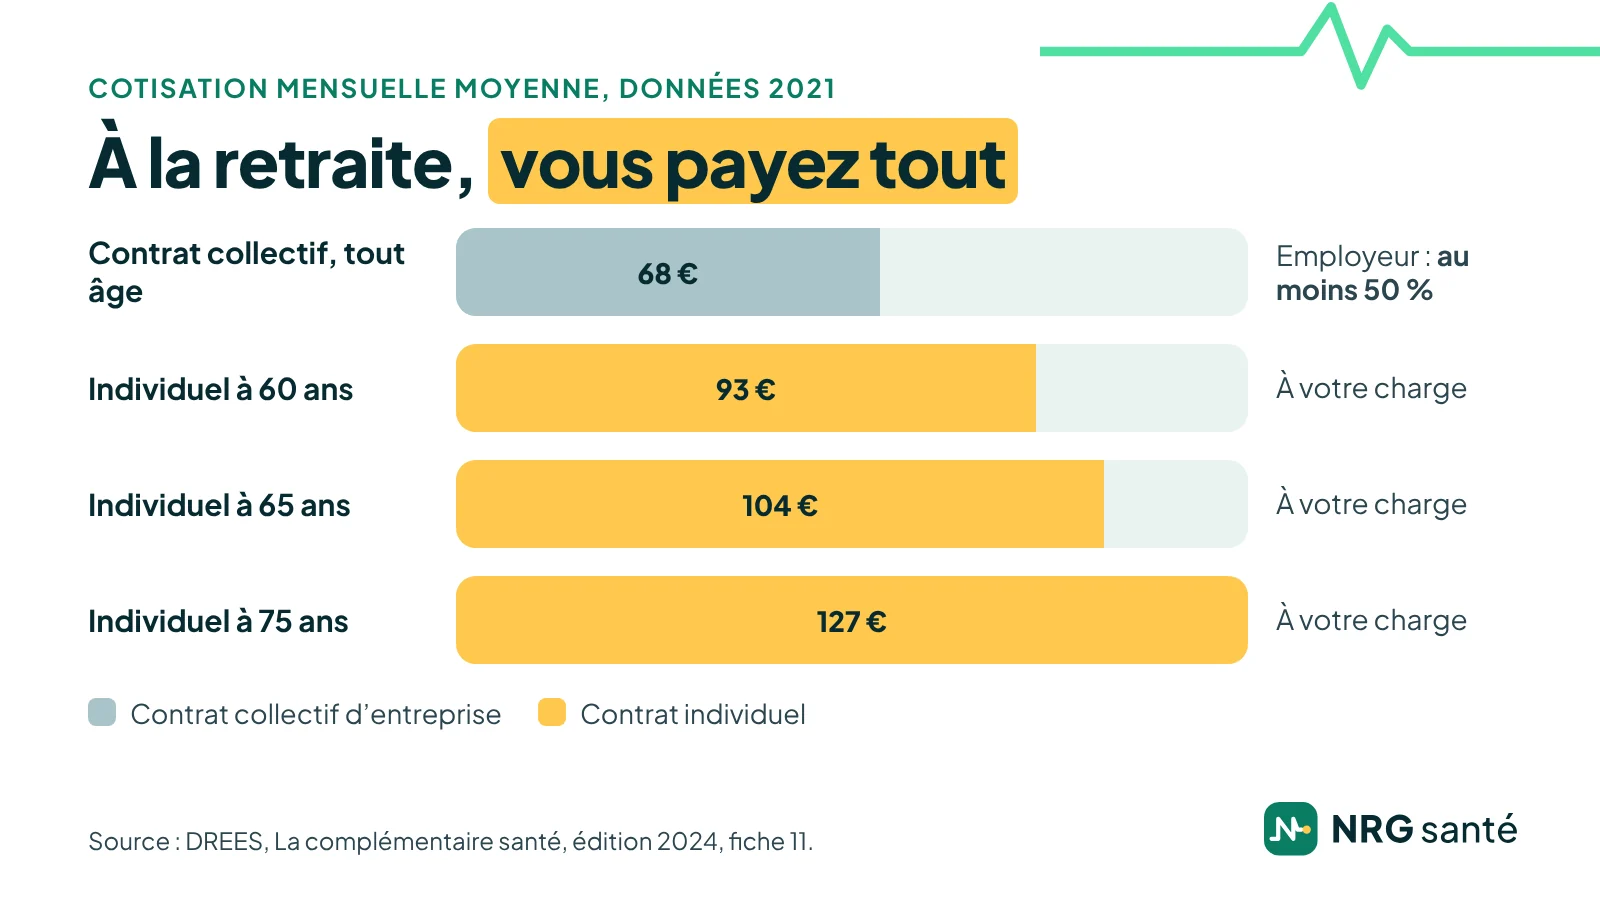
Le changement se voit sur le budget. Selon la DREES, en 2021, un contrat collectif coûtait en moyenne 68 € par mois, quel que soit l’âge, contre 93 € à 60 ans et 104 € à 65 ans pour un contrat individuel. Et pour un retraité, la totalité de la cotisation est à sa charge, sans participation de l’employeur.
Deux options s’offrent à vous :
- garder la mutuelle de l’entreprise, à titre individuel et payant, grâce au maintien prévu par la loi Évin ;
- souscrire une mutuelle retraité individuelle, auprès de l’assureur de votre choix, avec des garanties adaptées à vos besoins.
Garder la mutuelle de l’entreprise : le maintien loi Évin
La loi Évin permet à un salarié qui part à la retraite de garder la complémentaire santé de son entreprise. L’organisme assureur doit vous proposer ce maintien au plus tard 2 mois après la fin de votre contrat de travail ; vous devez le demander au plus tard 6 mois après cette date.
- Les garanties : la garantie collective « frais de santé » est maintenue à l’identique. La prévoyance n’est pas concernée, et l’assureur n’est pas obligé de maintenir la couverture de vos ayants droit, conjoint ou enfants.
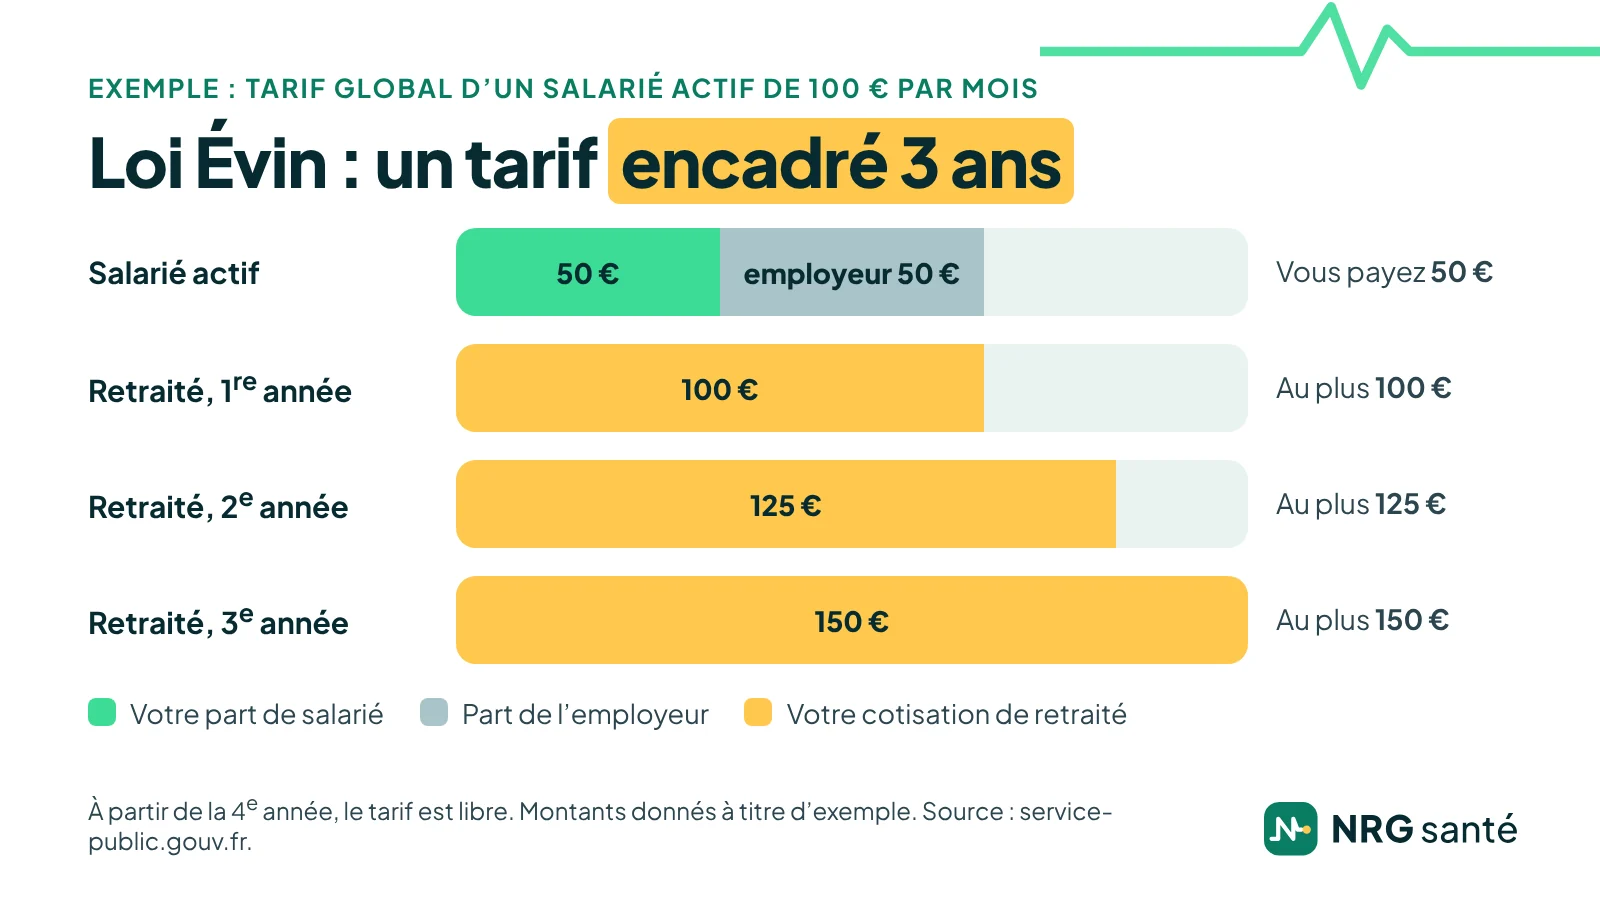
- Le tarif : il est encadré par rapport aux tarifs globaux des salariés actifs, parts patronale et salariale comprises. La 1re année, il ne peut pas être plus élevé ; la 2e année, il peut augmenter de 25 % au plus ; la 3e année, de 50 % au plus. À partir de la 4e année, le tarif est libre. Ces règles valent pour un maintien commencé depuis le 1er juillet 2017 ; pour un maintien plus ancien, le tarif reste plafonné à 150 % de celui des salariés actifs.
- Le paiement : le maintien est individuel et payant ; l’employeur ne participe plus.
Exemple : si le tarif global d’un salarié actif est de 100 € par mois, dont 50 € payés par l’employeur, votre cotisation de retraité pourra atteindre 100 € la 1re année, 125 € la 2e et 150 € la 3e. Vous payiez 50 € quand vous étiez salarié. Les montants sont donnés à titre d’exemple.
Loi Évin ou contrat individuel : comment trancher
Le maintien loi Évin a un avantage réel : vous gardez des garanties que vous connaissez, sans questionnaire de santé ni délai de carence. Mais ces garanties ont été pensées pour des salariés actifs, et le tarif peut devenir libre dès la 4e année.
- Regardez vos besoins : une mutuelle d’entreprise rembourse souvent bien l’orthodontie ou la maternité, qui ne vous concernent plus, et moins bien l’audition ou l’hospitalisation longue, qui comptent davantage à la retraite.
- Comparez le prix sur plusieurs années : le tarif de la 1re année n’est pas celui de la 4e. Une mutuelle retraité individuelle a aussi un tarif qui évolue avec l’âge : demandez comment il évolue.
- Pensez au conjoint : si l’assureur ne maintient pas sa couverture, il lui faut un contrat de son côté. Un contrat de couple peut alors être plus simple.
Il n’y a pas de bonne réponse unique. Beaucoup de retraités demandent d’abord le maintien loi Évin pour ne pas rester sans couverture, puis comparent sereinement : une mutuelle individuelle peut être résiliée à tout moment après un an, et le maintien ne vous engage pas à vie.
Loi Évin ou mutuelle individuelle ?
Votre conseiller compare la proposition de maintien de votre ancien employeur avec les offres de nos partenaires, sur plusieurs années et à garanties comparables. C’est gratuit et sans engagement.
Le bon calendrier pour sa mutuelle de retraité
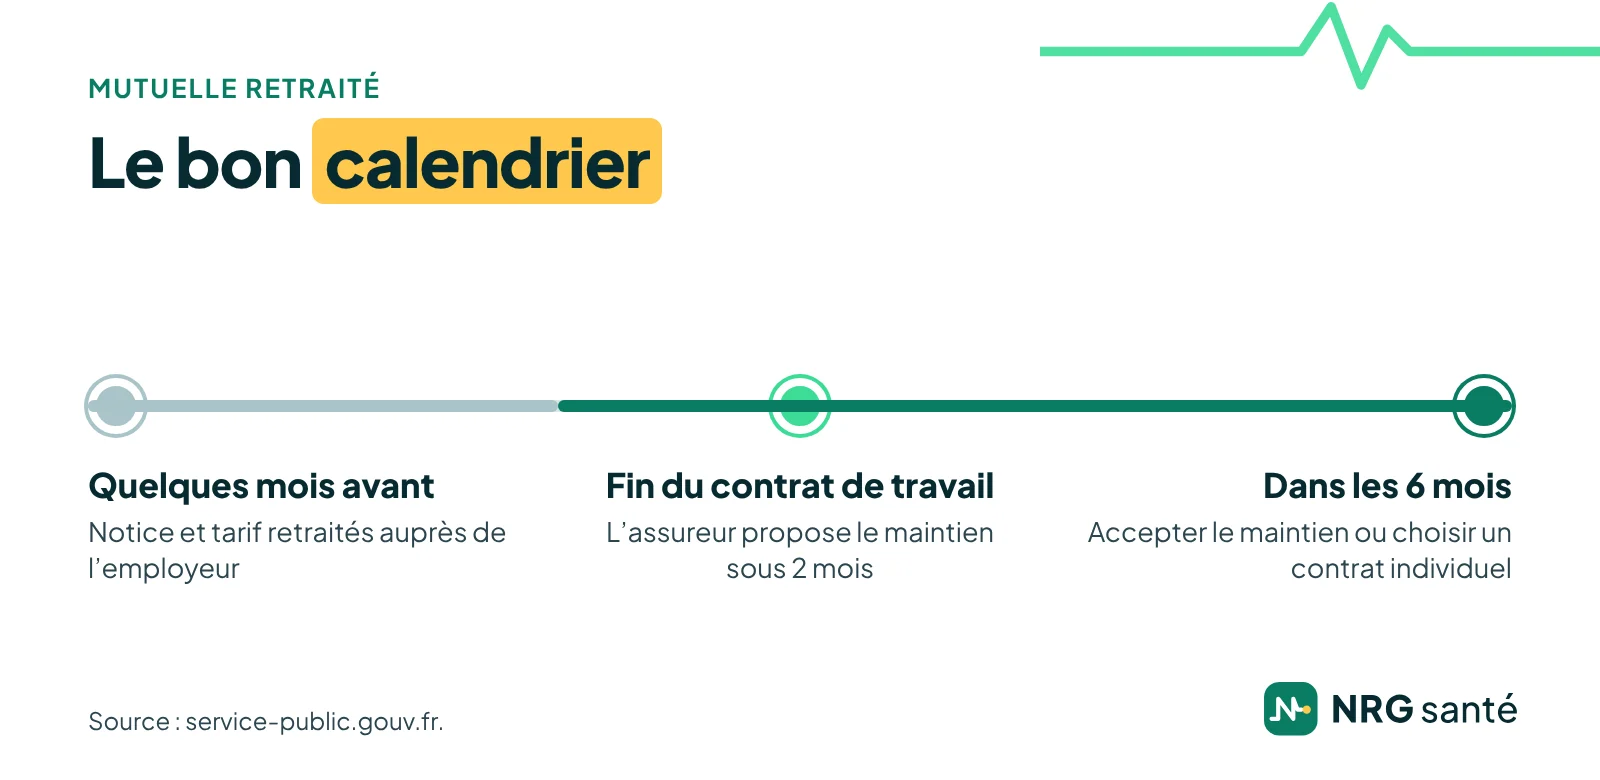
- Quelques mois avant le départ : demandez à votre employeur la notice de la mutuelle d’entreprise et le tarif applicable aux retraités ; faites le point sur vos besoins.
- À la fin du contrat de travail : l’assureur vous propose le maintien loi Évin au plus tard dans les 2 mois.
- Dans les 6 mois : vous acceptez le maintien, ou vous souscrivez une mutuelle retraité individuelle, en veillant à ne pas rester sans couverture entre les deux.
- Ensuite, chaque année : comparez votre tarif et vos garanties ; un contrat individuel peut être résilié à tout moment après un an, sans frais.
Si vous êtes au chômage avant votre retraite, la portabilité vous garde d’abord la mutuelle de l’entreprise gratuitement pendant votre indemnisation, dans la limite de 12 mois ; le délai de 6 mois pour demander le maintien loi Évin court alors à partir de la fin de la portabilité.
Les garanties utiles à la retraite
Avec l’âge, les besoins se déplacent. Pour une mutuelle retraité, regardez en priorité :
- l’hospitalisation : forfait journalier, dépassements d’honoraires des chirurgiens et anesthésistes, chambre particulière ;
- l’audition : les aides auditives de l’offre 100 % Santé sont sans reste à charge avec un contrat responsable, dans la limite de 950 € par oreille, renouvelables au plus tôt après 4 ans ;
- l’optique : verres progressifs, renouvellement plus fréquent si la vue évolue ;
- le dentaire : couronnes et bridges, implants, qui ne sont pas remboursés par l’Assurance Maladie ;
- les médecins spécialistes : cardiologue, ophtalmologue, rhumatologue, souvent en secteur 2.
Exemple pour l’audition : une aide auditive de l’offre 100 % Santé coûte au plus 950 € par oreille. L’Assurance Maladie rembourse 60 % d’une base de 400 €, soit 240 € ; un contrat responsable prend en charge les 710 € restants. Il ne vous reste rien à payer, contre plusieurs centaines d’euros par oreille pour un appareil à prix libre si votre mutuelle retraité rembourse peu.
Inutile en revanche de payer pour l’orthodontie des enfants ou la maternité. Notre guide de la mutuelle hospitalisation et celui de la mutuelle dentaire détaillent ces deux postes, souvent les plus coûteux.
Fonctionnaires retraités de l’État
Les fonctionnaires de l’État retraités peuvent adhérer, à titre facultatif, à la complémentaire santé de leur ancien ministère, dans un délai d’un an après la cessation d’activité. Leurs cotisations sont encadrées : au plus 100 % de la cotisation d’équilibre la 1re année, 125 % la 2e, 150 % de la 3e à la 5e année, puis 175 %, et elles ne peuvent plus augmenter après 75 ans.
Pour les agents déjà retraités, un délai d’adhésion de deux ans s’applique à partir de la mise en place du contrat. Un retraité en cumul emploi-retraite intégral perd en revanche la possibilité d’adhérer. Comparez cette option avec une mutuelle retraité individuelle : votre conseiller peut vous y aider.
Indépendants et cumul emploi-retraite
Travailleurs indépendants. En activité, les cotisations d’une mutuelle souscrite dans le cadre de la loi Madelin sont déductibles du bénéfice de l’activité. Une fois l’activité arrêtée, il n’y a plus de bénéfice sur lequel les déduire : votre mutuelle devient une mutuelle retraité comme une autre. C’est le moment de vérifier que les garanties, souvent choisies pour couvrir aussi l’arrêt de travail, correspondent à vos nouveaux besoins. Notre guide de la mutuelle TNS détaille la loi Madelin.
Cumul emploi-retraite. Un retraité qui reprend un emploi salarié est un salarié comme un autre : l’employeur doit le couvrir par sa mutuelle d’entreprise. Les cas de dispense sont ceux prévus pour tous les salariés, par exemple une couverture individuelle déjà en cours, jusqu’à son échéance. Votre conseiller vous aide à articuler les deux contrats.
Petite retraite : la Complémentaire santé solidaire
Si vos ressources sont modestes, la Complémentaire santé solidaire peut remplacer votre mutuelle retraité. Elle est gratuite sous un plafond de ressources, et coûte au plus 1 € par jour et par personne au-dessus de ce plafond :
- sans participation : jusqu’à 10 421 € de ressources annuelles pour une personne seule et 15 632 € pour un couple, en métropole ;
- avec participation : jusqu’à 14 069 € pour une personne seule et 21 103 € pour un couple, pour une participation de 25 € par mois entre 60 et 69 ans et de 30 € à partir de 70 ans.
Les bénéficiaires de l’allocation de solidarité aux personnes âgées (ASPA) ont un accès facilité à la Complémentaire santé solidaire avec participation, sans déclaration de ressources s’ils n’ont pas travaillé dans les 3 mois précédant la demande, avec un renouvellement automatique. Les plafonds cités s’appliquent depuis le 1er avril 2026 ; faites une simulation sur le site de la Complémentaire santé solidaire.
Votre mutuelle retraité avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre mutuelle retraité avec nous :
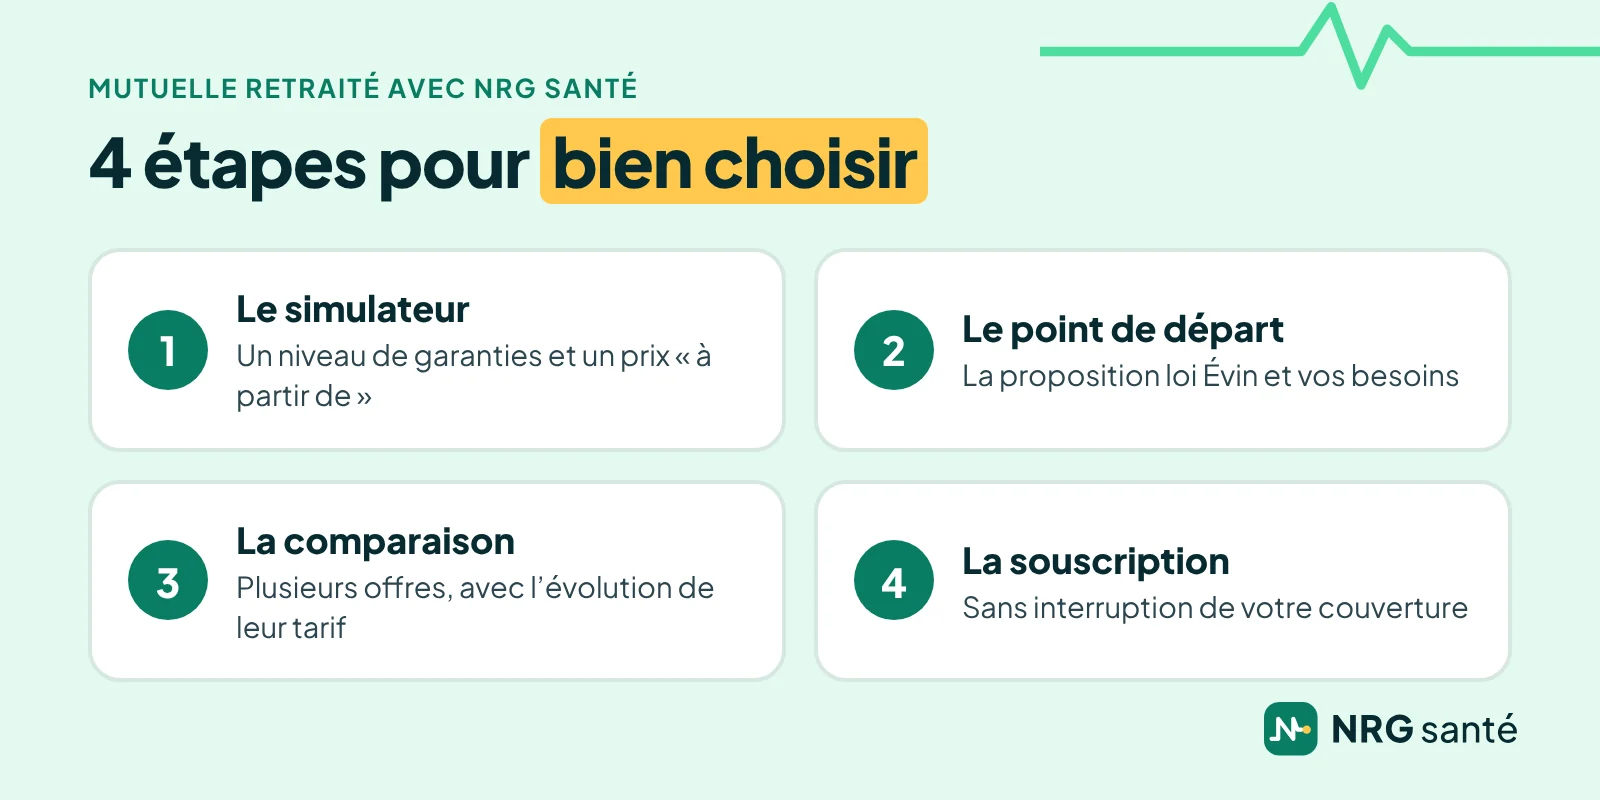
- Le simulateur. Sur le comparateur NRG Santé, vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- Le point de départ. Votre conseiller part de la proposition de maintien loi Évin, si vous l’avez reçue, et de vos besoins à la retraite.
- La comparaison. Il vous présente plusieurs offres, à garanties comparables, avec leur évolution de tarif.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature, en veillant à ce que vous restiez couvert sans interruption.
Avant l’appel, gardez sous la main la notice de votre mutuelle d’entreprise, la proposition de maintien et vos dépenses de santé récentes. Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour savoir comment nous comparons, consultez notre méthode ; pour les tarifs, notre page sur le prix d’une mutuelle senior ; pour un budget serré, notre guide de la mutuelle senior pas chère.
Questions fréquentes sur la mutuelle retraité
Puis-je garder la mutuelle de mon entreprise à la retraite ?
Oui, grâce à la loi Évin : vous devez le demander au plus tard 6 mois après la fin de votre contrat de travail. Les garanties « frais de santé » sont maintenues à l’identique, à titre individuel et payant.
Combien coûte le maintien loi Évin ?
La 1re année, pas plus que le tarif global des salariés actifs, parts patronale et salariale comprises ; puis 25 % de plus au maximum la 2e année et 50 % la 3e. Ensuite, le tarif est libre. C’est la règle pour un maintien commencé depuis le 1er juillet 2017 ; pour un maintien plus ancien, le tarif reste plafonné à 150 % de celui des salariés actifs.
Mon conjoint peut-il rester couvert ?
L’assureur n’est pas obligé de maintenir la couverture des ayants droit. Vérifiez la proposition de maintien : si votre conjoint n’y figure pas, il lui faut sa propre mutuelle.
Puis-je changer d’avis après avoir accepté le maintien loi Évin ?
Oui. Comme pour un contrat individuel, vous pouvez en principe résilier après un an, à tout moment, sans frais ni pénalité. Vérifiez les conditions de résiliation dans le contrat proposé.
Une mutuelle retraité est-elle déductible des impôts ?
Non : les cotisations d’une mutuelle souscrite à titre privé ne figurent pas parmi les charges déductibles du revenu. La déduction Madelin ne concerne que le bénéfice d’une activité indépendante en cours.
Faut-il remplir un questionnaire de santé ?
Pas pour le maintien loi Évin. Pour une mutuelle individuelle, la plupart des contrats responsables n’en demandent pas, mais certains contrats prévoient des délais de carence ou un âge limite d’adhésion : votre conseiller les vérifie pour vous.
Quand faut-il s’occuper de sa mutuelle avant la retraite ?
Idéalement quelques mois avant le départ : demandez la notice et le tarif retraité de la mutuelle d’entreprise, puis faites comparer. Vous aurez ensuite 6 mois après la fin de votre contrat de travail pour demander le maintien loi Évin si c’est la meilleure option.
Que faire si ma retraite est modeste ?
Vérifiez votre droit à la Complémentaire santé solidaire : gratuite sous un plafond de ressources, elle coûte au plus 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans au-dessus de ce plafond.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 31 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Quelle obligation pour l’employeur en matière de complémentaire santé ?, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- La complémentaire santé, édition 2024, fiche 11 : les primes d’assurance des contrats, DREES, juillet 2024
- Une complémentaire santé facultative pour les retraités de la fonction publique de l’État, fonction-publique.gouv.fr, mis à jour le 03/06/2026
- Protection sociale complémentaire des agents publics, fonction-publique.gouv.fr, mis à jour le 17/02/2026
- Plafonds de ressources, forfaits logement et participations financières de la C2S au 1er avril 2026, complementaire-sante-solidaire.gouv.fr, avril 2026
- Complémentaire santé solidaire (C2S), service-public.gouv.fr, vérifié le 01/07/2026
- La Complémentaire santé solidaire : l’essentiel, ameli.fr, 18/09/2026
- Aides auditives : quelle prise en charge ?, ameli.fr, 20/02/2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024
- Conditions générales de déduction, impots.gouv.fr, modifié le 07/04/2026
- BIC, contrats d’assurance de groupe des travailleurs non salariés (BOI-BIC-CHG-40-50-40-10), BOFiP, impots.gouv.fr, 27/10/2014
- Décret n° 90-769 du 30 août 1990, article 1, Légifrance, version en vigueur depuis le 01/07/2017