Seniors · prix et cotisations
Prix mutuelle senior : combien coûte une mutuelle après 60 ans
Le prix d’une mutuelle senior dépend surtout de l’âge et du niveau de garanties. Voici les chiffres officiels, ce qui fait varier la cotisation et comment payer moins. Le simulateur vous donne ensuite un prix « à partir de », puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Combien coûte une mutuelle senior ? Il n’existe pas de prix unique : la cotisation dépend de votre âge, de vos garanties, de votre lieu de résidence et de votre formule. Cette page rassemble les chiffres publics les plus récents sur le prix d’une mutuelle senior, explique ce qui le fait varier et donne les leviers pour payer moins. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Prix mutuelle senior : les chiffres officiels
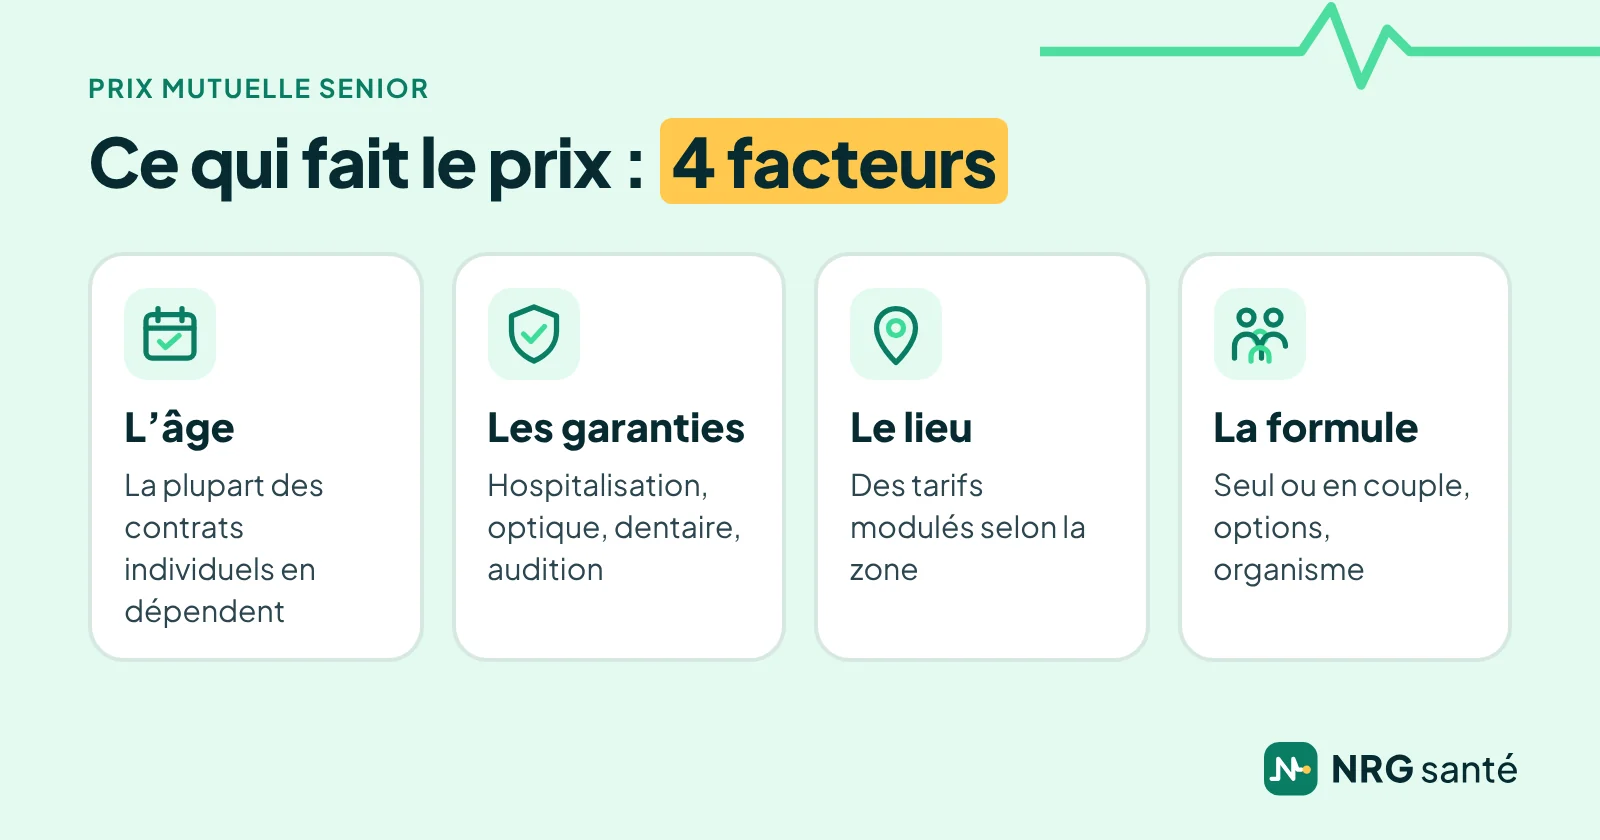
La DREES, le service statistique des ministères sociaux, publie chaque année les cotisations moyennes des complémentaires santé. Selon sa dernière étude détaillée, portant sur l’année 2021, la cotisation mensuelle moyenne d’un contrat individuel était la suivante :
| Âge de l’assuré | Contrat individuel | Contrat collectif d’entreprise |
|---|---|---|
| 20 ans | 33 € par mois | 68 € par mois |
| 60 ans | 93 € par mois | 68 € par mois |
| 65 ans | 104 € par mois | 68 € par mois |
| 75 ans | 127 € par mois | 68 € par mois |
| 85 ans | 146 € par mois | 68 € par mois |
Les données plus récentes de la DREES, publiées en septembre 2025 pour l’année 2023, vont dans le même sens : un contrat individuel coûtait en moyenne 36 € par mois à 20 ans et 142 € à 85 ans. Ces moyennes recouvrent des contrats très différents : elles donnent un ordre de grandeur, pas le prix de votre mutuelle senior.
Sur une année, ces moyennes représentent environ 1 116 € à 60 ans, 1 248 € à 65 ans et 1 524 € à 75 ans pour une personne seule, soit plus de 3 000 € pour un couple de 75 ans (calcul NRG Santé à partir des moyennes de la DREES). C’est souvent le premier poste de dépense de santé d’un foyer de retraités, d’où l’intérêt de comparer régulièrement.
Ce qui fait varier le prix d’une mutuelle senior
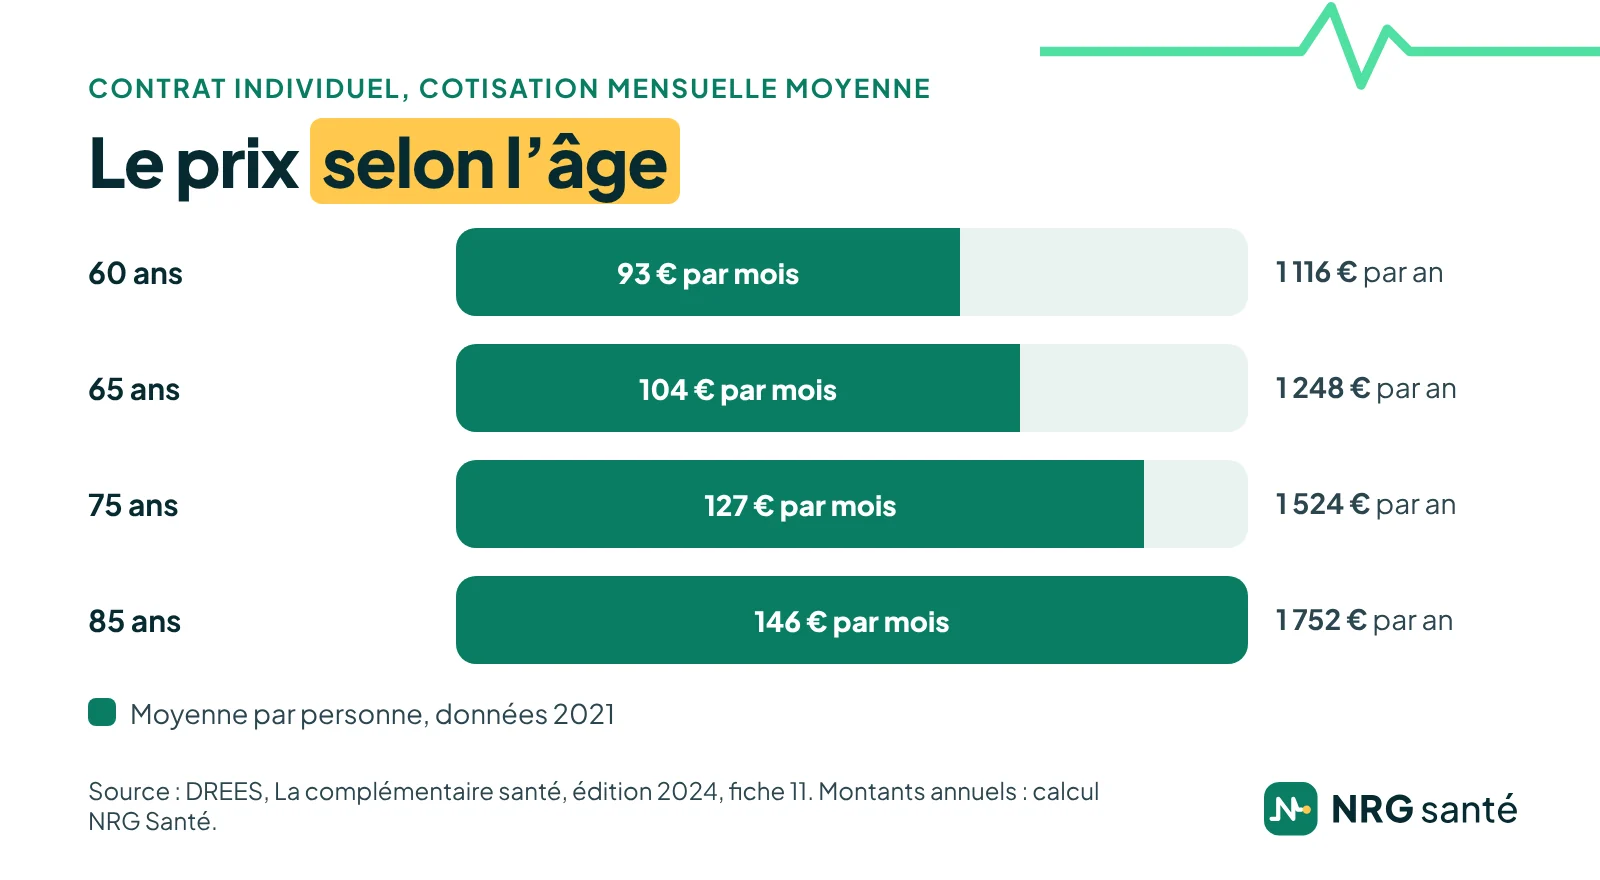
Quatre facteurs expliquent l’essentiel des écarts de prix entre deux mutuelles senior :
- l’âge : la plupart des contrats individuels fixent la cotisation selon l’âge de l’assuré ;
- le niveau de garanties : un contrat qui rembourse bien les dépassements d’honoraires, l’optique, le dentaire et l’audition coûte plus cher qu’un contrat d’entrée de gamme ;
- le lieu de résidence : beaucoup d’assureurs modulent leurs tarifs selon la zone géographique, car les dépenses de santé et les dépassements d’honoraires varient d’une région à l’autre ;
- la formule : contrat seul ou en couple, options, services inclus, organisme.
Le niveau de garanties, en pratique
Le niveau de garanties pèse lourd sur le prix d’une mutuelle senior, et c’est sur ce poste que les écarts de remboursement sont les plus visibles. Prenons l’audition : pour une aide auditive à prix libre facturée 1 500 € par oreille, l’Assurance Maladie rembourse 60 % d’une base de 400 €, soit 240 €. Avec un forfait de 500 € dans votre contrat, il vous reste 760 € par oreille ; avec un forfait de 1 000 €, il vous reste 260 €. Les montants du prix et des forfaits sont donnés à titre d’exemple.
À l’inverse, pour une aide auditive de l’offre 100 % Santé, vendue au plus 950 € par oreille, un contrat responsable d’entrée de gamme suffit pour ne rien payer. Choisir son niveau poste par poste évite de payer une cotisation élevée pour des garanties dont on ne se sert pas.
S’y ajoute la politique tarifaire de chaque organisme : à garanties comparables, deux assureurs peuvent proposer des prix très différents pour le même profil. C’est pourquoi le prix d’une mutuelle senior se compare toujours à garanties égales.
Pourquoi la cotisation augmente avec l’âge
Selon la DREES, plus de 9 personnes sur 10 couvertes par un contrat individuel ont un tarif qui dépend de leur âge, et la cotisation à 75 ans est en moyenne trois fois plus élevée qu’à 20 ans. La raison est simple : les dépenses de santé augmentent avec l’âge, en particulier l’hospitalisation, l’optique, le dentaire et l’audition.
Les cotisations augmentent aussi avec le temps. Entre 2019 et 2021, la cotisation moyenne d’un contrat individuel est passée de 115 € à 127 € par mois à 75 ans, soit 11 % de plus, et de 130 € à 146 € à 85 ans, soit 12 % de plus, selon la DREES. Quand vous comparez, demandez donc aussi comment le tarif évolue : par tranche d’âge, chaque année, ou selon d’autres règles.
Ce que contient votre cotisation
Votre cotisation finance d’abord vos remboursements, mais pas seulement. Elle comprend aussi les frais de gestion de l’organisme et une taxe : la taxe de solidarité additionnelle. Selon la DREES, son taux est de 13,27 % pour un contrat responsable et de 20,27 % pour un contrat non responsable.
Un contrat responsable est donc moins taxé. Il respecte en contrepartie des règles de prise en charge : il rembourse par exemple le ticket modérateur et le forfait journalier hospitalier, et donne accès au 100 % Santé, mais ne rembourse pas la participation forfaitaire de 2 € ni les franchises médicales.
Votre cotisation a augmenté cette année ?
Votre conseiller compare votre contrat actuel avec les offres de nos partenaires, à garanties comparables, et vous dit si un changement vous ferait vraiment économiser. C’est gratuit et sans engagement.
Le prix au départ à la retraite
Le départ à la retraite est souvent le moment où le prix de la mutuelle change le plus. Un contrat collectif coûtait en moyenne 68 € par mois en 2021, dont au moins la moitié payée par l’employeur ; à la retraite, vous payez seul toute la cotisation.
Si vous gardez la mutuelle de l’entreprise grâce à la loi Évin, le tarif est encadré : la 1re année, il ne peut pas dépasser le tarif global des salariés actifs ; il peut augmenter de 25 % au plus la 2e année et de 50 % au plus la 3e, puis il devient libre. Notre guide de la mutuelle retraité détaille ces règles et la comparaison avec un contrat individuel.
Aides : la Complémentaire santé solidaire
Il n’existe pas de crédit d’impôt pour la mutuelle d’un retraité : les cotisations d’une mutuelle souscrite à titre privé ne figurent pas parmi les charges déductibles du revenu. L’aide principale est la Complémentaire santé solidaire, pour les ressources modestes :
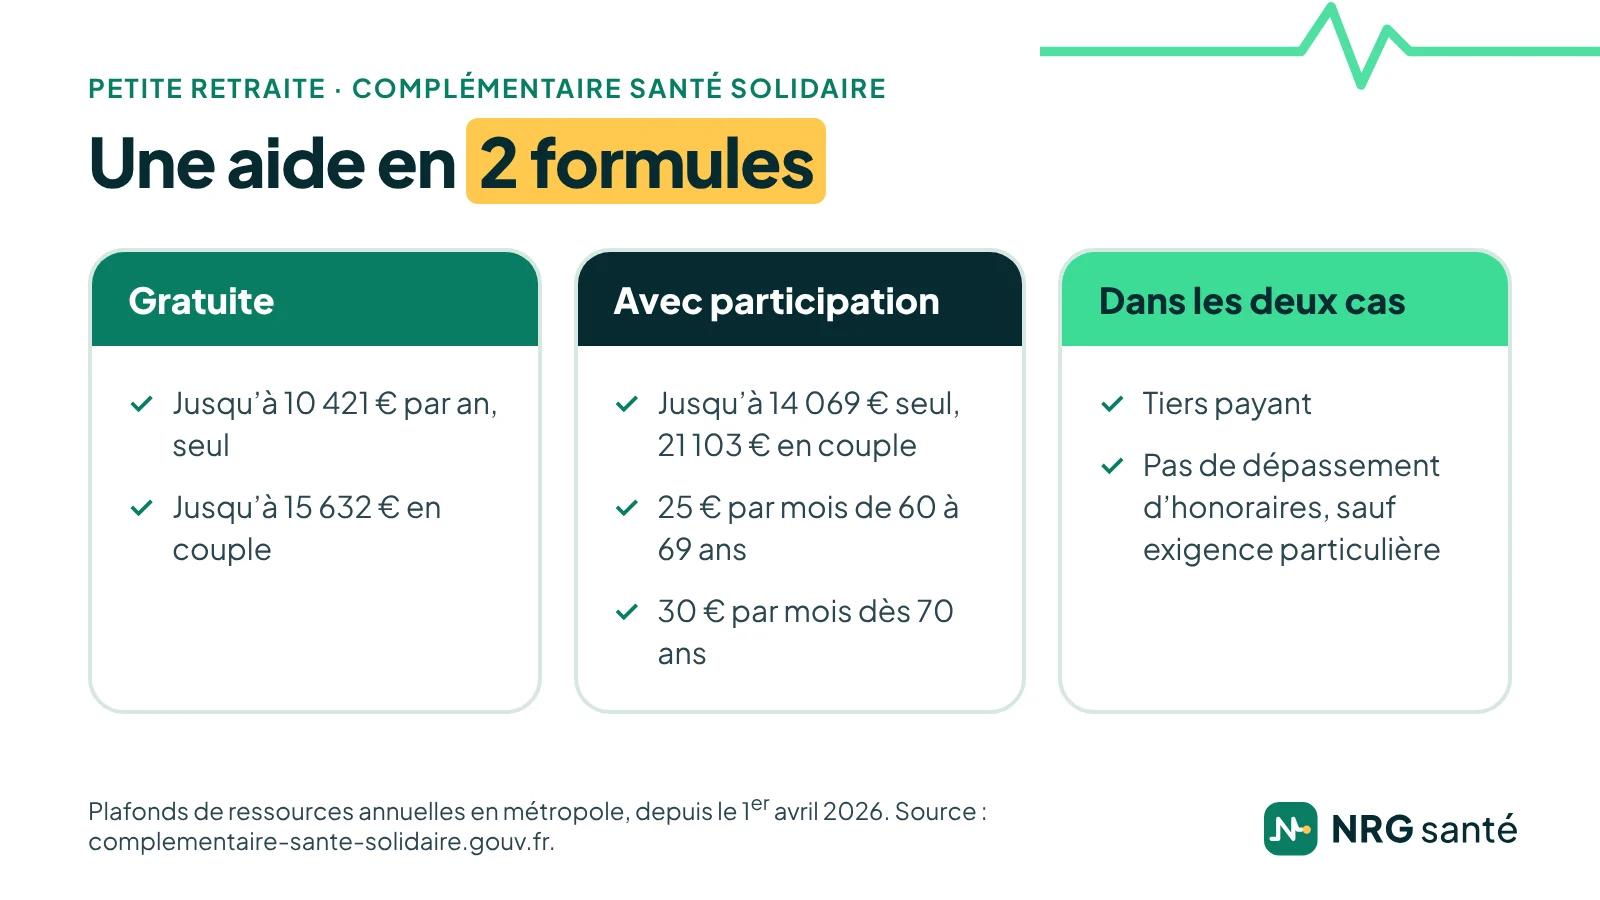
- elle est gratuite jusqu’à 10 421 € de ressources annuelles pour une personne seule et 15 632 € pour un couple, en métropole ;
- elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans jusqu’à 14 069 € de ressources pour une personne seule et 21 103 € pour un couple ;
- elle donne droit au tiers payant et à des soins sans dépassement d’honoraires, sauf exigence particulière.
Ces plafonds s’appliquent depuis le 1er avril 2026. Les bénéficiaires de l’ASPA, le minimum vieillesse, y ont un accès facilité. Faites une simulation sur le site de la Complémentaire santé solidaire.
Payer moins sans perdre en garanties
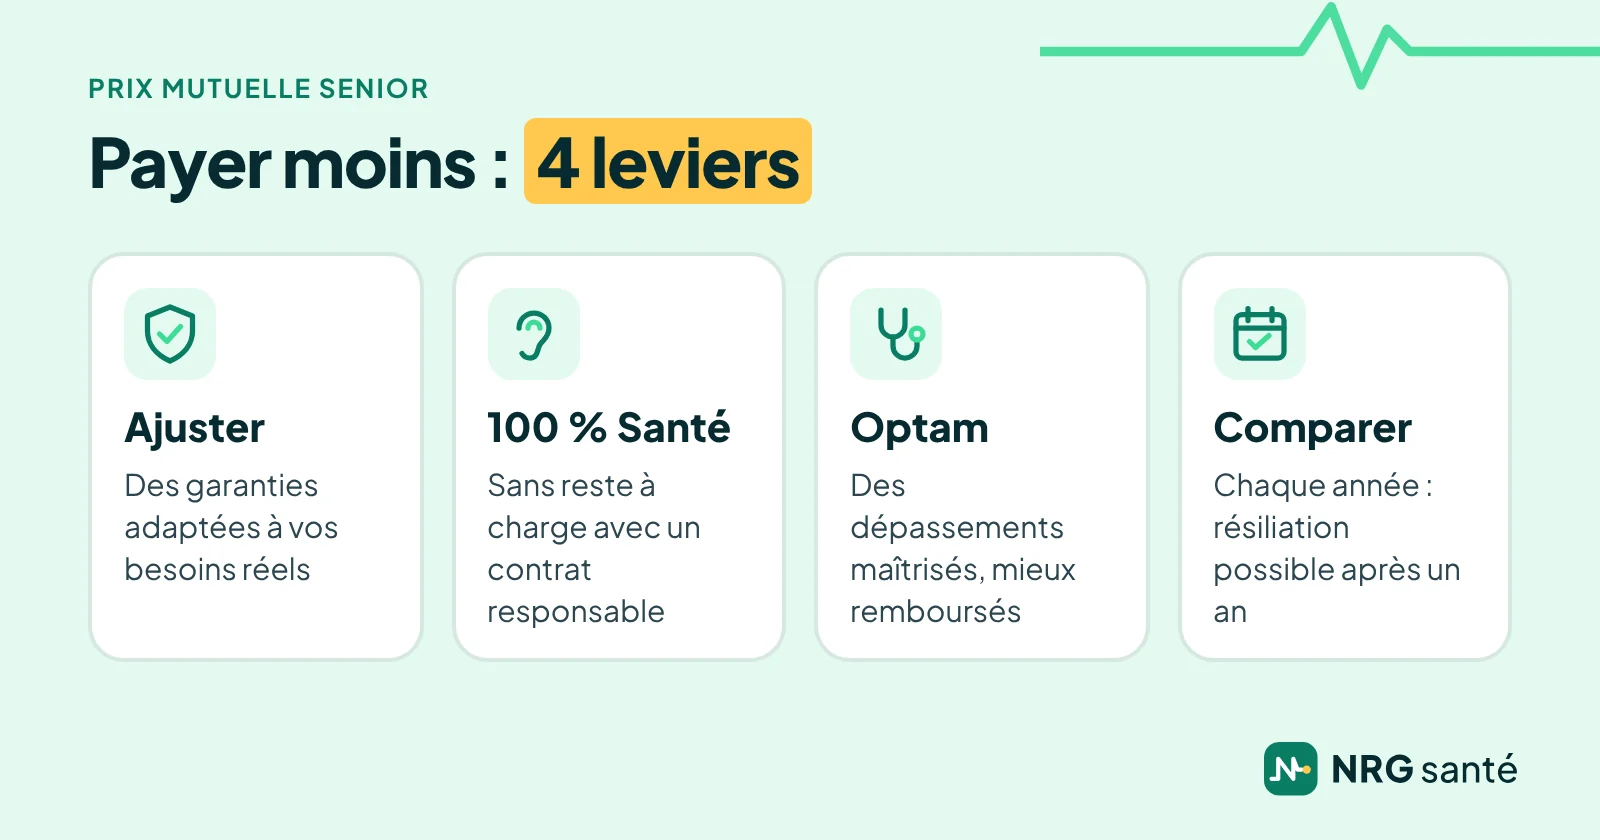
Payer moins ne veut pas dire se couvrir moins bien. Quatre leviers font souvent baisser le prix d’une mutuelle senior sans sacrifier l’essentiel :
- Ajuster les garanties à vos besoins réels. Inutile de payer pour l’orthodontie ou la maternité ; renforcez plutôt l’hospitalisation, l’audition et le dentaire.
- Utiliser le 100 % Santé. Lunettes, prothèses dentaires et aides auditives du panier 100 % Santé sont sans reste à charge avec un contrat responsable : pas besoin d’un niveau très élevé pour ces postes.
- Choisir des médecins adhérents à l’Optam. Leurs dépassements d’honoraires sont maîtrisés et mieux remboursés.
- Comparer chaque année. Après un an de contrat, une mutuelle individuelle peut être résiliée à tout moment, sans frais.
Notre guide de la mutuelle senior pas chère détaille ces leviers, et les pièges des contrats trop bon marché. Les prix moyens à tous les âges figurent dans notre guide de la mutuelle pas chère.
Estimer le prix de votre mutuelle senior
Pour connaître le prix de votre mutuelle senior, les moyennes ne suffisent pas : il faut un devis à votre âge, dans votre département, avec les garanties qui vous conviennent. Le comparateur NRG Santé vous oriente vers un niveau de garanties et vous donne un premier prix « à partir de » en quelques questions.
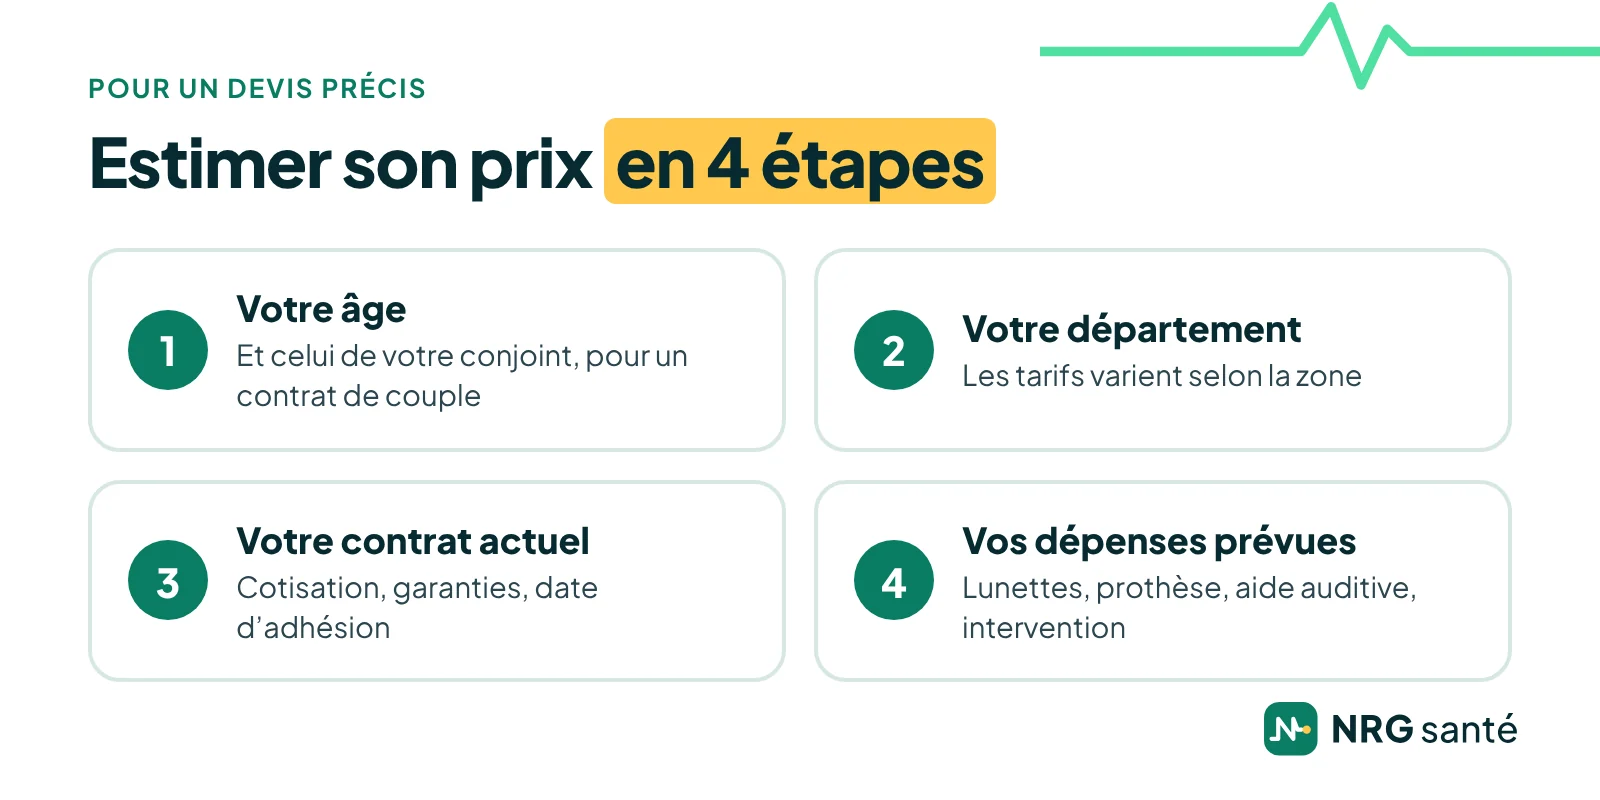
Pour un devis précis, préparez quelques informations :
- votre âge et celui de votre conjoint, si vous souhaitez un contrat de couple ;
- votre département de résidence ;
- votre contrat actuel : cotisation, tableau de garanties, date d’adhésion ;
- vos dépenses prévues : lunettes, prothèse dentaire, aide auditive, intervention programmée.
Avec ces éléments, votre conseiller compare les offres à garanties égales et vous indique, pour chacune, la cotisation de la première année et la façon dont elle évolue. Vous choisissez ensuite en connaissance de cause, sans engagement.
Votre devis avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment nous établissons votre devis :
- Le simulateur. Vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- Le point sur votre contrat. Votre conseiller part de votre cotisation et de vos garanties actuelles, ou de la proposition de maintien de votre ancien employeur.
- La comparaison. Il vous présente plusieurs offres à garanties comparables, avec leur prix et leur évolution.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature et dans la résiliation de votre ancien contrat.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour l’ensemble des garanties à regarder après 60 ans, consultez notre guide de la mutuelle senior ; pour savoir comment nous comparons, notre méthode.
Questions fréquentes sur le prix d’une mutuelle senior
Quel est le prix moyen d’une mutuelle senior ?
Selon la DREES, en 2021, un contrat individuel coûtait en moyenne 93 € par mois à 60 ans, 104 € à 65 ans, 127 € à 75 ans et 146 € à 85 ans. Votre prix dépend de vos garanties et de votre lieu de résidence.
Pourquoi ma cotisation augmente-t-elle chaque année ?
Parce que la plupart des contrats individuels fixent la cotisation selon l’âge, et que les dépenses de santé augmentent dans leur ensemble. Demandez à votre assureur comment le tarif évolue, et comparez si la hausse vous semble forte.
Une mutuelle senior coûte-t-elle plus cher en couple ?
Chaque personne a sa propre cotisation, mais un contrat de couple peut simplifier la gestion et, selon les assureurs, coûter moins cher que deux contrats séparés. Votre conseiller compare les deux formules.
Le prix d’une mutuelle senior est-il déductible des impôts ?
Non pour un retraité : les cotisations d’une mutuelle souscrite à titre privé ne figurent pas parmi les charges déductibles du revenu. Seuls les indépendants en activité peuvent déduire une mutuelle Madelin de leur bénéfice.
Existe-t-il une aide pour payer sa mutuelle après 60 ans ?
Oui, la Complémentaire santé solidaire, sous conditions de ressources : gratuite sous un premier plafond, elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans sous un second plafond.
Peut-on changer de mutuelle senior pour payer moins ?
Oui. Après un an de contrat, une mutuelle individuelle peut être résiliée à tout moment, sans frais ni pénalité, avec effet un mois après la demande. Comparez à garanties égales avant de changer.
Une mutuelle senior plus chère rembourse-t-elle forcément mieux ?
Pas forcément. À garanties comparables, les prix varient d’un assureur à l’autre, et une cotisation élevée peut financer des garanties dont vous n’avez pas besoin. Comparez poste par poste : hospitalisation, optique, dentaire, audition, dépassements d’honoraires.
Le prix d’une mutuelle senior varie-t-il selon le département ?
Souvent, oui : beaucoup d’assureurs modulent leurs tarifs selon la zone géographique. Deux personnes du même âge, avec les mêmes garanties, peuvent donc payer des prix différents selon leur lieu de résidence.
Les prix affichés par le simulateur sont-ils définitifs ?
Non. Le simulateur donne un prix « à partir de » pour un niveau de garanties ; votre conseiller vous confirme le tarif exact selon votre âge, votre lieu de résidence et l’offre choisie.
Comment comparer deux devis de mutuelle senior ?
À garanties égales : prenez les mêmes postes, hospitalisation, optique, dentaire, audition et dépassements d’honoraires, vérifiez les plafonds et les délais de carence, puis comparez la cotisation mensuelle et la façon dont elle évolue avec l’âge. Votre conseiller fait cette comparaison pour vous.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 25 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- La complémentaire santé, édition 2024, fiche 11 : les primes d’assurance des contrats, DREES, données 2021
- La complémentaire santé, édition 2024, fiche 10 : les différents modes de tarification des organismes complémentaires, DREES, données 2021
- Études et résultats n° 1338, DREES, avril 2025
- Organismes et couvertures complémentaires santé : jeu de données (prime moyenne de 36 € à 20 ans et 142 € à 85 ans), DREES, 23/09/2025
- La complémentaire santé, édition 2024, annexe 1 bis : la taxation des complémentaires santé, DREES, juillet 2024
- Rapport sur les organismes complémentaires, annexe 1 (données 2024), DREES, décembre 2025
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Plafonds de ressources, forfaits logement et participations financières de la C2S au 1er avril 2026, complementaire-sante-solidaire.gouv.fr, avril 2026
- Complémentaire santé solidaire (C2S), service-public.gouv.fr, vérifié le 01/07/2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024
- Conditions générales de déduction, impots.gouv.fr, modifié le 07/04/2026