Petit budget · tous les profils
Mutuelle pas chère : payer moins sans perdre l’essentiel
Une mutuelle pas chère n’est pas la moins chère du marché : c’est celle qui couvre bien ce qui compte, au juste prix pour vous. Ce guide vous donne les repères et les leviers, puis un conseiller NRG compare les offres de plus de 30 assureurs partenaires.
Étape 1 sur 3 · Votre profil
Qui faut-il couvrir ?
Le simulateur vous oriente vers un niveau de garanties et vous donne un prix « à partir de ». Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Payer moins cher sa mutuelle, sans se retrouver mal remboursé le jour où l’on en a besoin : c’est tout l’enjeu d’une mutuelle pas chère. Ce guide rassemble les garanties à garder, les prix moyens selon l’âge, les leviers pour payer moins, les solutions selon votre situation et les pièges des contrats trop bon marché. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Mutuelle pas chère : ce qu’elle doit couvrir
Une mutuelle santé pas chère doit d’abord vous protéger contre les dépenses que vous ne pourriez pas assumer seul. Le bon raisonnement tient en trois questions :
- Quelles dépenses sont certaines ? Consultations, médicaments, lunettes, soins dentaires courants : elles reviennent chaque année.
- Quelles dépenses sont rares mais lourdes ? Hospitalisation, intervention chirurgicale, prothèse dentaire, aide auditive.
- Lesquelles l’offre 100 % Santé couvre-t-elle déjà ? Certaines lunettes, prothèses dentaires et aides auditives, sans reste à charge avec un contrat responsable.
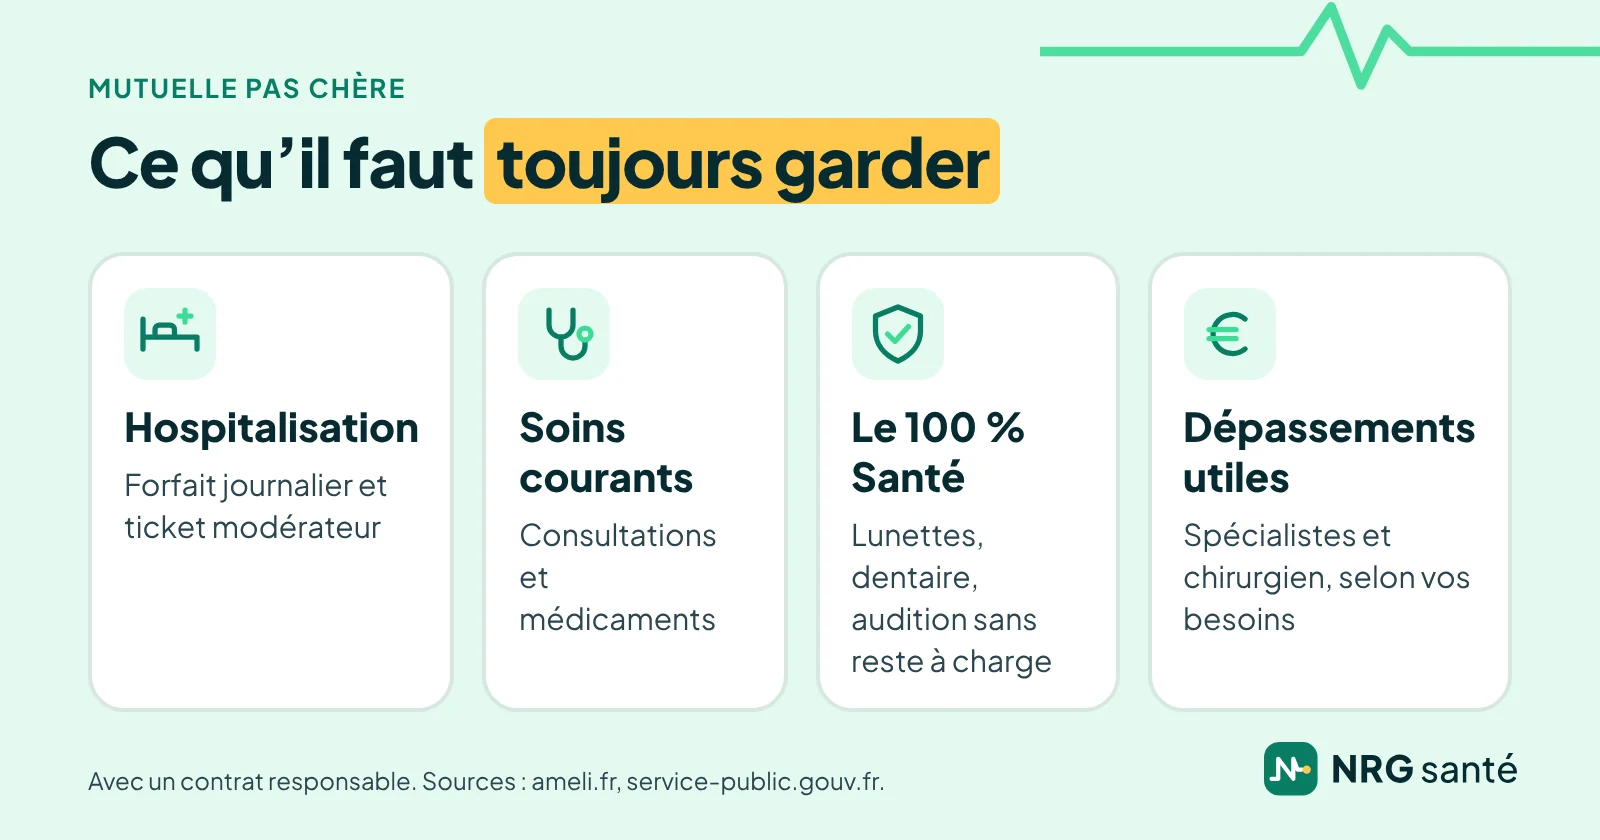
Quatre garanties ne se négocient pas, même pour une mutuelle pas chère :
- l’hospitalisation : le forfait journalier de 23 € par jour, que tout contrat responsable rembourse sans limite de durée, et le ticket modérateur sur les frais de séjour ;
- les soins courants : consultations et la plupart des médicaments, dont un contrat responsable rembourse le ticket modérateur ;
- l’accès au 100 % Santé, réservé aux contrats responsables, pour l’optique, le dentaire et l’audition ;
- les dépassements d’honoraires utiles : ceux des spécialistes que vous consultez, et ceux du chirurgien en cas d’intervention.
Tout le reste se règle selon vos besoins réels. Une mutuelle pas chère et bien construite ne rembourse pas tout : elle rembourse bien ce qui peut vous coûter cher.
Prix mutuelle santé : les moyennes par âge
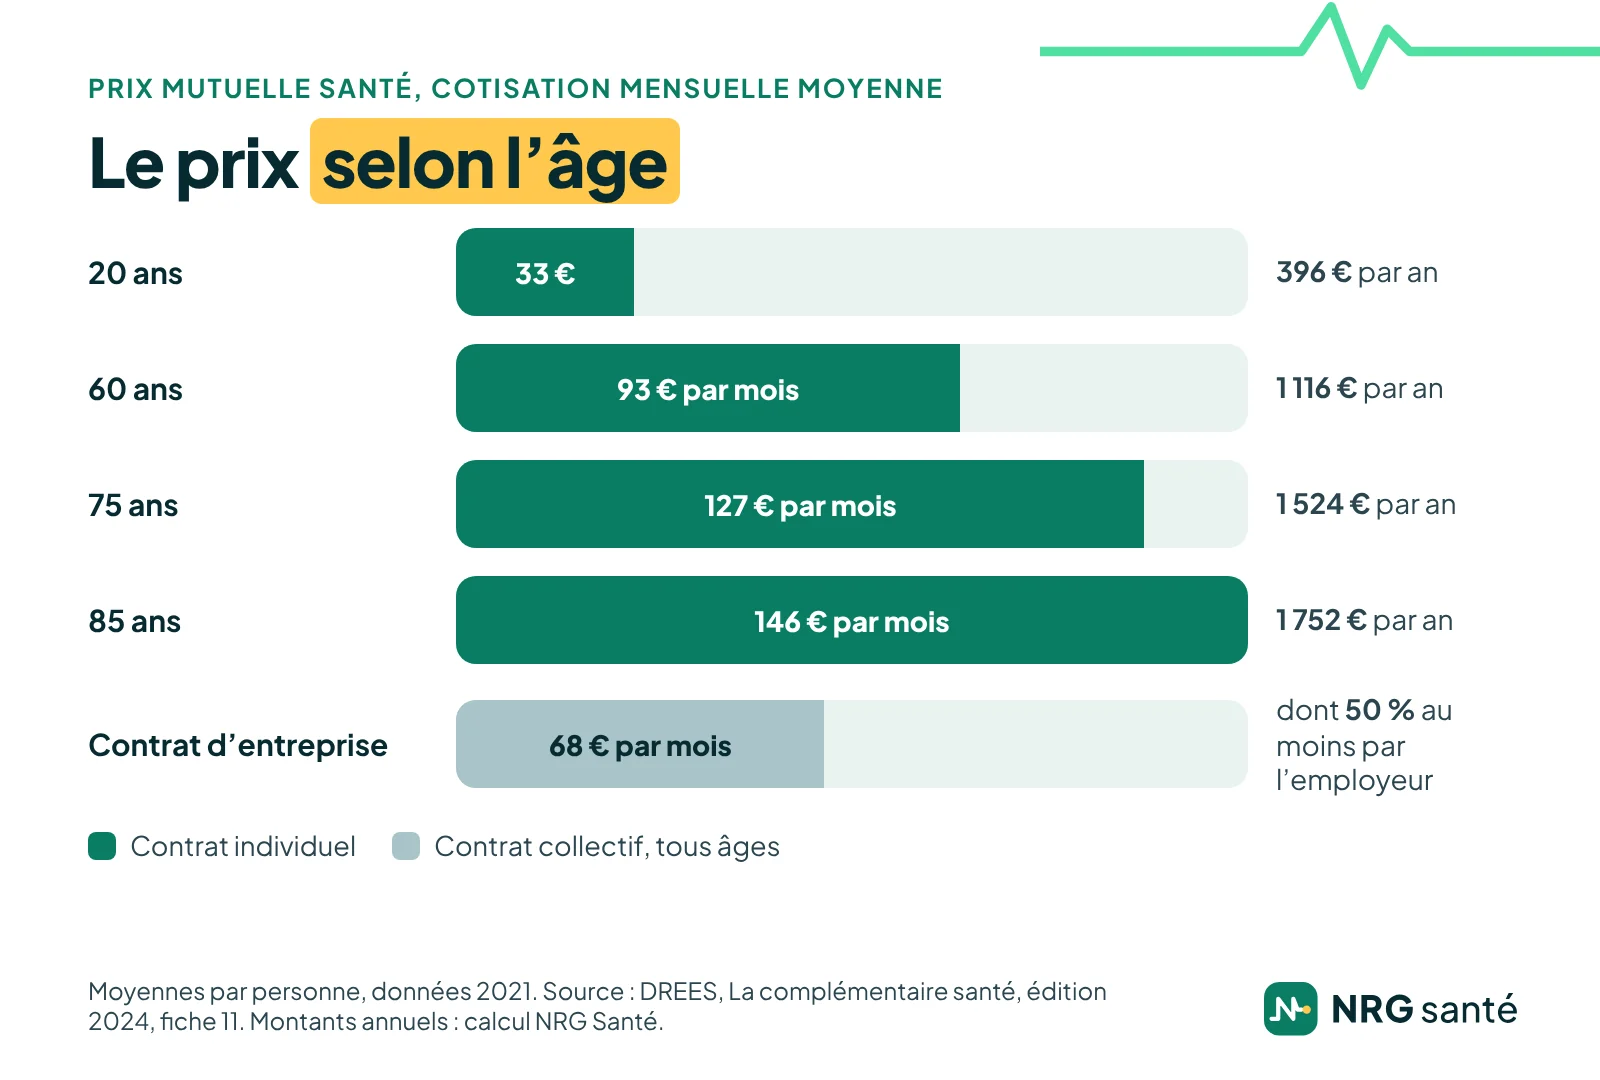
Le prix d’une mutuelle santé dépend surtout de l’âge, du niveau de garanties, du nombre de personnes couvertes et du lieu de résidence. La DREES, le service statistique des ministères sociaux, publie les cotisations moyennes des complémentaires santé. Pour l’année 2021, elles étaient les suivantes :
| Âge de l’assuré | Contrat individuel | Contrat collectif d’entreprise |
|---|---|---|
| 20 ans | 33 € par mois | 68 € par mois |
| 60 ans | 93 € par mois | 68 € par mois |
| 65 ans | 104 € par mois | 68 € par mois |
| 75 ans | 127 € par mois | 68 € par mois |
| 85 ans | 146 € par mois | 68 € par mois |
Les données plus récentes de la DREES, pour l’année 2023, confirment l’écart : un contrat individuel coûtait en moyenne 36 € par mois à 20 ans et 142 € à 85 ans. Sur une année, la moyenne de 2021 représente environ 396 € à 20 ans et 1 524 € à 75 ans pour une personne seule (calcul NRG Santé).
Ces moyennes recouvrent des contrats très différents : elles donnent un ordre de grandeur pour juger si une mutuelle santé pas chère l’est vraiment, pas le prix de votre mutuelle. Un contrat collectif d’entreprise coûtait en moyenne 68 € par mois en 2021, dont au moins la moitié payée par l’employeur. Après 60 ans, notre page sur le prix d’une mutuelle senior détaille ce qui fait évoluer la cotisation.
7 leviers pour payer moins cher sa mutuelle
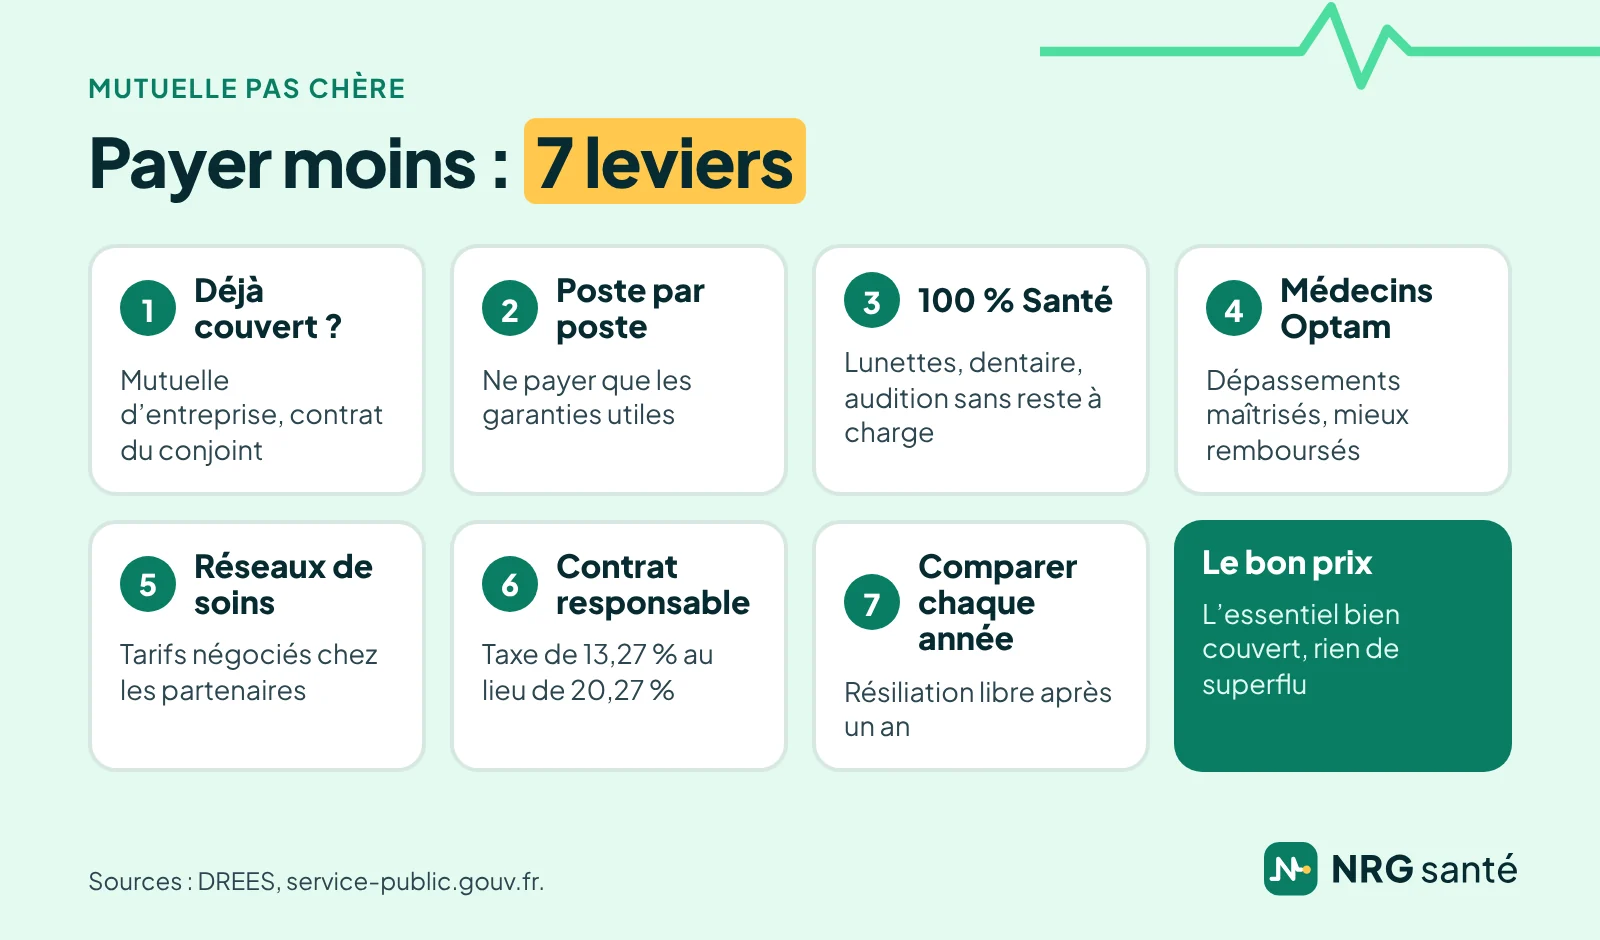
Voici les leviers les plus efficaces pour une mutuelle pas chère, à garanties utiles égales :
- Vérifier que vous n’êtes pas déjà couvert. Un salarié bénéficie de la mutuelle de son entreprise, financée au moins pour moitié par l’employeur ; un conjoint ou un enfant peut parfois être couvert comme ayant droit sur un contrat collectif.
- Ajuster les garanties poste par poste. Orthodontie, maternité, forfaits élevés en optique : ne payez que ce qui vous servira.
- Miser sur le 100 % Santé. Si vous acceptez les équipements de ce panier, un niveau de garanties modeste suffit en optique, en dentaire et en audition.
- Consulter des médecins adhérents à l’Optam. Leurs dépassements d’honoraires sont maîtrisés et mieux remboursés par les contrats responsables.
- Passer par les réseaux de soins. Les opticiens et dentistes partenaires de votre complémentaire appliquent des tarifs négociés pour ses adhérents.
- Préférer un contrat responsable. Il supporte une taxe de solidarité additionnelle de 13,27 %, contre 20,27 % pour un contrat non responsable (DREES), et donne accès au 100 % Santé.
- Comparer chaque année. Après un an, une mutuelle individuelle se résilie à tout moment, sans frais.
D’après la DREES, en 2021, 68 % des organismes complémentaires étaient adossés à un réseau d’opticiens et 42 % à un réseau de dentistes. Avant de choisir votre mutuelle pas chère, demandez la liste des professionnels partenaires près de chez vous.
Vous payez trop cher votre mutuelle ?
Votre conseiller analyse votre contrat actuel, repère les garanties que vous payez pour rien et compare les offres qui couvrent l’essentiel au meilleur prix. C’est gratuit et sans engagement.
Une mutuelle pas chère selon votre situation
La mutuelle pas chère d’un étudiant n’a rien à voir avec celle d’une famille ou d’un retraité. Voici les pistes propres à chaque situation.
Salarié : vous êtes déjà couvert
Depuis le 1er janvier 2016, tous les salariés du secteur privé bénéficient d’une mutuelle d’entreprise, dont l’employeur finance au moins 50 % de la cotisation. C’est souvent la mutuelle santé pas chère la plus simple : inutile de payer une mutuelle individuelle en plus, sauf pour couvrir votre famille si le contrat ne le prévoit pas.
Dans certains cas, vous pouvez demander une dispense, par exemple si vous êtes déjà couvert comme ayant droit par le contrat collectif obligatoire de votre conjoint. En CDD ou en mission de 3 mois ou moins, ou à temps partiel de 15 heures ou moins par semaine, l’employeur peut vous verser un « versement santé » pour financer une mutuelle individuelle responsable. Notre guide de la mutuelle entreprise détaille ces règles.
Jeune actif ou étudiant : un niveau simple suffit souvent
À 20 ans, la cotisation moyenne est la plus basse, et une mutuelle pas chère avec un niveau de garanties simple couvre souvent l’essentiel : médecin traitant, médicaments, hospitalisation, 100 % Santé. Entre deux emplois, la portabilité vous permet de garder la mutuelle de votre ancienne entreprise pendant votre indemnisation chômage, dans la limite de 12 mois. Notre guide de la mutuelle jeune actif détaille ces situations.
Famille : un contrat bien construit pour tous
Pour que la mutuelle de toute la famille reste une mutuelle pas chère, comparez un contrat unique pour tout le foyer avec des contrats séparés : selon les assureurs, l’un ou l’autre revient moins cher. Demandez aussi à partir de combien d’enfants la cotisation n’augmente plus, et ne gardez l’orthodontie que si un traitement est prévu. Notre guide de la mutuelle familiale explique les garanties à vérifier pour les enfants.
Indépendant : la déduction Madelin
Un indépendant imposé au réel peut déduire de son bénéfice les cotisations de sa mutuelle, dans les limites de la loi Madelin : entre 3 364 € et 11 534 € par an en 2026, selon le bénéfice (calcul NRG Santé). Le coût réel de la mutuelle est donc plus faible. Un micro-entrepreneur, lui, ne peut rien déduire. Toutes les règles sont dans notre guide de la mutuelle TNS.
Senior ou retraité : garder ce qui compte
Après 60 ans, le prix augmente avec l’âge et certaines garanties deviennent essentielles : hospitalisation, audition, prothèses dentaires. Au départ à la retraite, le maintien de la mutuelle d’entreprise peut être intéressant la 1re année, son tarif étant alors plafonné. Consultez nos guides de la mutuelle senior pas chère et de la mutuelle retraité.
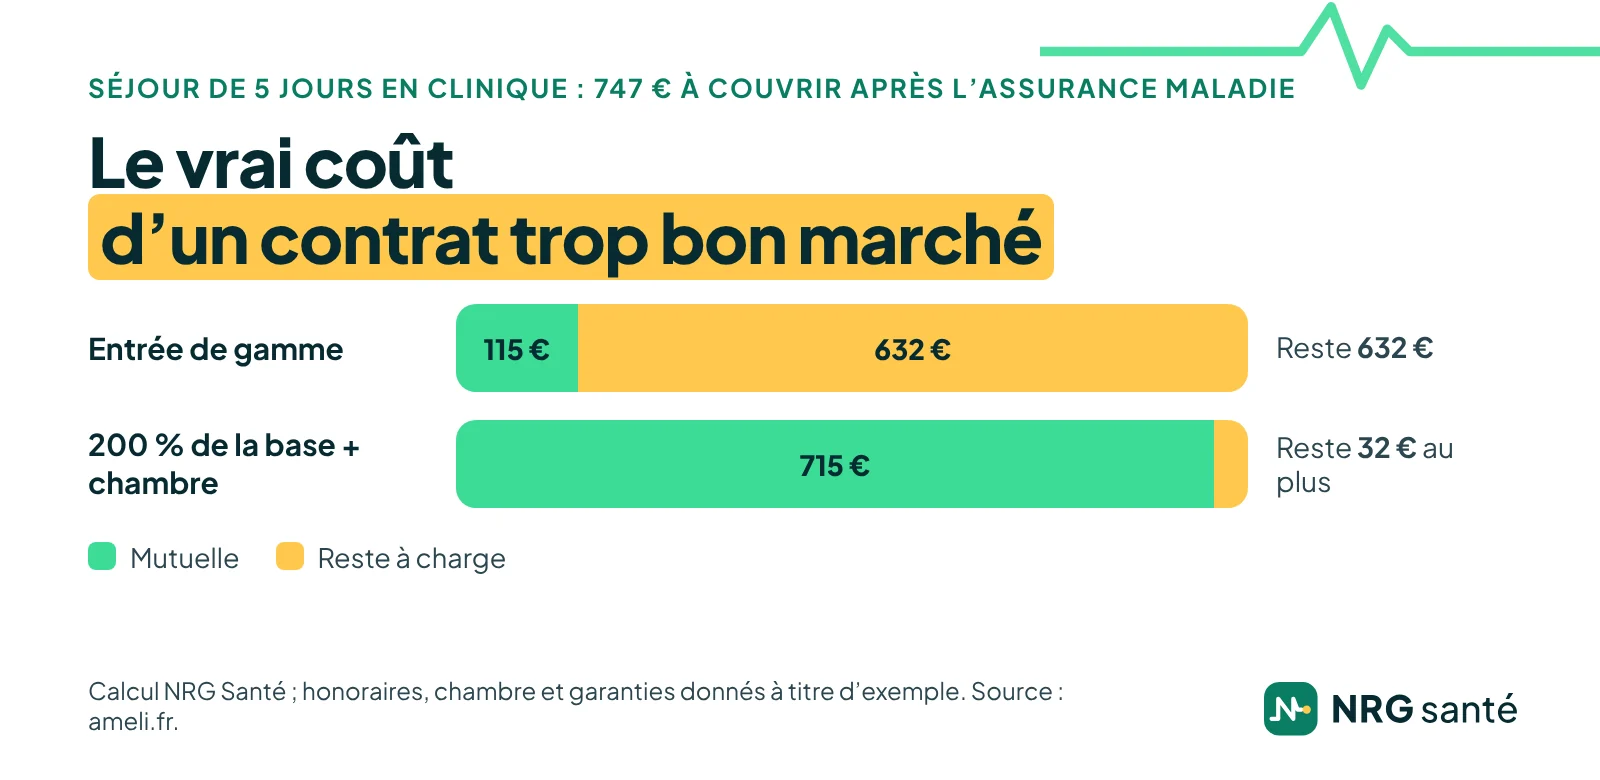
Exemple : le vrai coût d’un contrat trop bon marché
Une mutuelle pas chère qui rembourse mal l’hospitalisation peut coûter beaucoup plus cher qu’elle ne rapporte. Prenons un séjour de 5 jours en clinique pour une intervention, avec un chirurgien adhérent à l’Optam-ACO qui facture 500 € un acte dont la base de remboursement est de 300 €, et une chambre particulière à 80 € par jour.
- Restent à couvrir après l’Assurance Maladie : le forfait journalier, 115 € pour 5 jours ; la participation de 32 € ; le dépassement du chirurgien, 200 € ; la chambre particulière, 400 €. Soit 747 €.
- Avec une mutuelle d’entrée de gamme, responsable, qui rembourse le forfait journalier et 100 % de la base, sans chambre particulière : il vous reste 632 €, ou 600 € si elle prend en charge la participation de 32 €.
- Avec une garantie à 200 % de la base et un forfait chambre particulière de 80 € par jour : il ne vous reste au plus que la participation de 32 €.
Ces montants sont calculés par NRG Santé ; les honoraires, le prix de la chambre et les niveaux de garantie sont donnés à titre d’exemple. Une garantie hospitalisation plus solide peut éviter plusieurs centaines d’euros de reste à charge : comparez son coût à ce qu’elle vous épargnerait. Notre guide de la mutuelle hospitalisation détaille tous ces frais, et notre simulateur de remboursement fait le calcul pour vos propres soins.
Le 100 % Santé : s’équiper sans reste à charge
Pour une mutuelle pas chère, le 100 % Santé change tout : avec un contrat responsable, trois familles d’équipements sont prises en charge en totalité par l’Assurance Maladie et la complémentaire, et celle-ci doit accepter le tiers payant sur ce panier :
- Optique : monture et verres choisis dans le panier 100 % Santé ;
- Dentaire : couronnes, bridges et dentiers de ce panier, posés par un dentiste conventionné ;
- Audition : aides auditives à 950 € au plus par oreille, à partir de 20 ans, renouvelables tous les 4 ans au plus tôt.
Si ces équipements vous conviennent, inutile de payer des forfaits élevés en optique, en dentaire ou en audition : un niveau de garanties modeste suffit, et votre mutuelle santé pas chère reste efficace. Pour le dentaire, notre guide de la mutuelle dentaire explique les trois paniers de prothèses et les cas où un meilleur niveau reste utile.
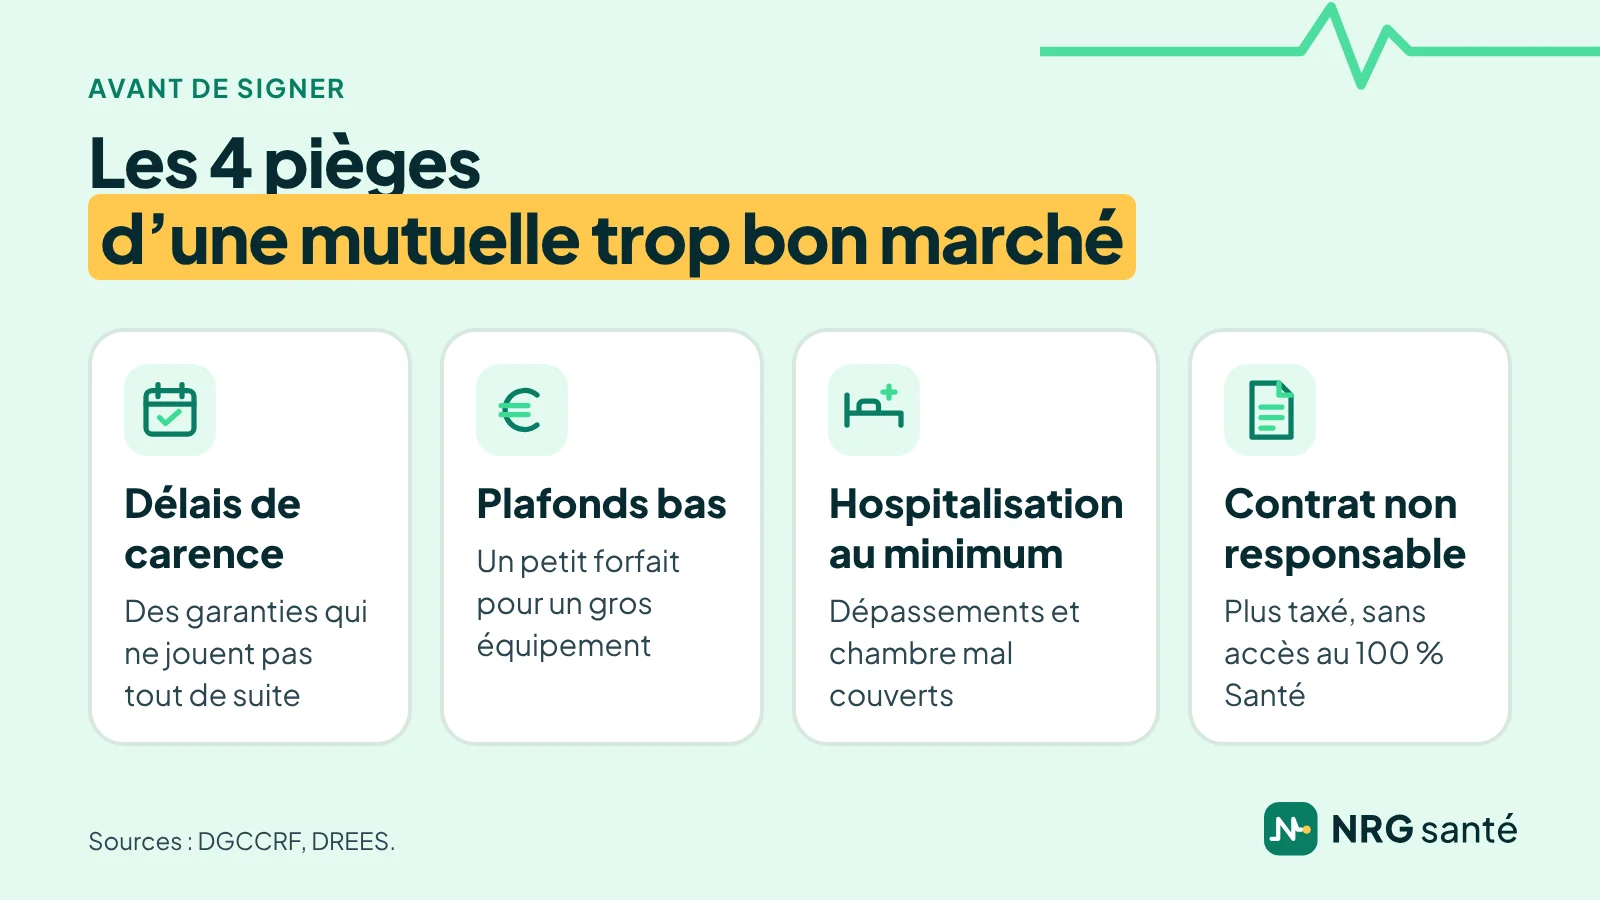
Les pièges d’une mutuelle trop bon marché
Une mutuelle pas chère peut cacher des limites. Avant de signer, vérifiez quatre points :
- Délais de carence : pendant les premiers mois du contrat, certaines garanties peuvent ne pas jouer, par exemple le dentaire selon les contrats ;
- Plafonds bas : un petit forfait annuel en dentaire ou en audition couvre mal un équipement hors 100 % Santé ;
- Hospitalisation au minimum : dépassements d’honoraires peu remboursés, chambre particulière absente ;
- Contrat non responsable : plus taxé, moins encadré, sans accès au 100 % Santé.
Demandez aussi comment la cotisation évolue avec l’âge : un prix d’appel bas peut augmenter vite. Si vous souscrivez à distance ou à la suite d’un démarchage, vous avez 14 jours pour changer d’avis. Le meilleur rapport qualité prix n’est pas toujours le contrat le moins cher : c’est celui qui vous évite les mauvaises surprises.
Petits revenus : la Complémentaire santé solidaire
Avec de faibles ressources, la mutuelle pas chère la plus avantageuse est souvent la Complémentaire santé solidaire, attribuée par l’Assurance Maladie. Depuis le 1er avril 2026, en métropole, elle est gratuite jusqu’à 10 421 € de ressources annuelles pour une personne seule, 15 632 € pour un couple, 18 758 € pour un foyer de 3 personnes et 21 885 € pour 4 personnes.
Au-dessus, elle reste accessible avec une participation, jusqu’à 14 069 € pour une personne seule et 21 103 € pour un couple. Cette participation va de 8 € par mois jusqu’à 29 ans à 30 € à partir de 70 ans. Elle offre le tiers payant et des soins sans dépassement d’honoraires, sauf exigence particulière de votre part. Faites une simulation sur le site de la Complémentaire santé solidaire avant de souscrire une mutuelle.
Changer de mutuelle pour payer moins
Votre mutuelle actuelle est trop chère ? Après un an de contrat, vous pouvez résilier une mutuelle individuelle à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après sa réception par votre assureur, et elle est possible en ligne lorsque l’assureur propose la souscription par internet. C’est le moyen le plus simple d’obtenir une mutuelle pas chère sans perdre en garanties.
Avant de résilier, comparez à garanties comparables, sur vos dépenses réelles : relevés de remboursement de votre compte ameli, devis à venir, traitements en cours. Pour lire ces relevés, aidez-vous de notre guide pour comprendre sa carte mutuelle. Le plus souvent, c’est le nouvel assureur qui se charge de la résiliation : vous restez couvert sans interruption.
Votre mutuelle pas chère avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment nous cherchons une mutuelle pas chère :
- Le simulateur. Sur le comparateur NRG Santé, vous indiquez votre profil ; il vous oriente vers un niveau de garanties et vous donne un prix « à partir de ».
- Le tri des garanties. Votre conseiller repère ce qui vous est vraiment utile et ce que vous payez pour rien.
- La comparaison. Il vous présente plusieurs offres, à garanties comparables, avec leurs délais de carence et leurs plafonds.
- La souscription. Si une offre vous convient, il vous accompagne jusqu’à la signature et dans la résiliation de votre ancien contrat.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour savoir comment nous comparons, consultez notre méthode.
Questions fréquentes sur la mutuelle pas chère
Quelle est la mutuelle la moins chère ?
Il n’y en a pas une seule : le prix dépend de votre âge, de votre lieu de résidence, du nombre de personnes couvertes et des garanties choisies. La bonne question est plutôt : quelle mutuelle pas chère couvre l’essentiel, hospitalisation comprise, au meilleur prix pour vous ?
Quel est le prix moyen d’une mutuelle santé ?
Selon la DREES, en 2021, un contrat individuel coûtait en moyenne 33 € par mois à 20 ans, 93 € à 60 ans et 127 € à 75 ans. Ces moyennes donnent un ordre de grandeur : le prix de votre mutuelle dépend de vos garanties et de votre situation.
Existe-t-il une mutuelle gratuite ?
La Complémentaire santé solidaire est gratuite sous conditions de ressources : jusqu’à 10 421 € par an pour une personne seule en métropole. Au-dessus, et jusqu’à 14 069 €, elle coûte de 8 € à 30 € par mois selon l’âge.
Une mutuelle pas chère rembourse-t-elle l’hospitalisation ?
Si elle est responsable, oui pour le forfait journalier, remboursé sans limite de durée, et pour le ticket modérateur. Pour les dépassements d’honoraires et la chambre particulière, tout dépend du niveau choisi : regardez ces deux lignes du tableau de garanties.
Faut-il une mutuelle individuelle quand on est salarié ?
En général non : la mutuelle d’entreprise est obligatoire pour les salariés du secteur privé, et l’employeur en finance au moins la moitié. Une mutuelle individuelle n’est utile que dans certains cas, par exemple après une dispense ou pour couvrir des proches.
Comment payer moins cher la mutuelle de sa famille ?
Comparez un contrat unique pour le foyer avec des contrats séparés, demandez à partir de combien d’enfants la cotisation n’augmente plus, et ne gardez que les garanties utiles. Vérifiez aussi si le contrat d’entreprise d’un des parents peut couvrir la famille.
La mutuelle d’un indépendant est-elle déductible ?
Oui, pour un indépendant imposé au réel, dans les limites de la loi Madelin : entre 3 364 € et 11 534 € par an en 2026, selon le bénéfice. Un micro-entrepreneur ne peut pas déduire sa cotisation.
Une mutuelle pas chère couvre-t-elle les lunettes ?
Si elle est responsable, oui : les lunettes du panier 100 % Santé sont prises en charge sans reste à charge. Pour une monture ou des verres hors de ce panier, tout dépend du forfait optique du contrat. Notre guide de la mutuelle optique détaille ces règles.
Peut-on changer de mutuelle pour payer moins ?
Oui. Après un an de contrat, une mutuelle individuelle se résilie à tout moment, sans frais, avec effet un mois après la demande. Comparez d’abord à garanties comparables.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 25 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- La complémentaire santé, édition 2024, fiche 11 : les primes d’assurance des contrats, DREES, données 2021
- La prime moyenne payée à 20 ans est de 36 euros par mois contre 142 euros à 85 ans, DREES, publié le 23/09/2025, données 2023
- La complémentaire santé, édition 2024, fiche 09 : les réseaux de soins en optique et en dentaire, DREES, données 2021
- La complémentaire santé, édition 2024, annexe 1 bis : la taxation des complémentaires santé, DREES, juillet 2024
- Quelle obligation pour l’employeur en matière de complémentaire santé ?, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ?, service-public.gouv.fr, vérifié le 16/05/2024
- Un salarié peut-il garder la complémentaire santé de son employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- BIC, contrats d’assurance de groupe « Madelin » : limites de déduction (BOI-BIC-CHG-40-50-40-20), BOFiP, impots.gouv.fr, 12/09/2012
- Je suis micro-entrepreneur, puis-je déduire des charges ?, impots.gouv.fr, 14/10/2026
- Hospitalisation : votre prise en charge, ameli.fr, 07/10/2026
- Le forfait à 32 euros, ameli.fr, 07/10/2026
- Forfait journalier hospitalier au 1er mars 2026 (arrêté du 27 février 2026), Fédération hospitalière de France, mars 2026
- Aides auditives : quelle prise en charge ?, ameli.fr, 20/02/2026
- Soins dentaires : comprendre le 100 % Santé, ameli.fr, 04/03/2026
- Plafonds de ressources, forfaits logement et participations financières de la C2S au 1er avril 2026, complementaire-sante-solidaire.gouv.fr, avril 2026
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), 26/03/2026
- Tout savoir sur les complémentaires santé (mutuelle), economie.gouv.fr, 29/10/2024