Indépendants et TNS · prévoyance
Prévoyance TNS : vos revenus protégés, au bon niveau
Artisan, commerçant, profession libérale ou gérant majoritaire : en cas d’arrêt de travail, d’invalidité ou de décès, votre régime obligatoire verse peu. La prévoyance TNS comble l’écart, avec la déduction Madelin à la clé. Un conseiller NRG compare les offres de nos assureurs partenaires.
Prévoyance TNS · Étude personnalisée
Quel est votre statut ?
Une prévoyance TNS dépend de votre métier, de vos revenus et de votre santé : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une prévoyance TNS : ce que verse votre régime obligatoire selon votre statut, ce qu’il manque concrètement pendant un arrêt, les garanties d’un contrat, les clauses à lire avant de signer, la déduction Madelin et ce qui fait varier le prix. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Pourquoi une prévoyance TNS est indispensable
Un salarié en arrêt maladie touche des indemnités de la Sécurité sociale et, le plus souvent, un complément de son employeur. Un travailleur indépendant n’a pas d’employeur : pendant un arrêt de travail, il ne reçoit que les indemnités de son régime obligatoire, plafonnées et parfois limitées à 90 jours, alors que ses charges continuent de tomber : loyer du local, crédits, assurances, salaires de ses employés.
La prévoyance TNS regroupe les contrats qui protègent les revenus d’un indépendant et sa famille. Elle verse des indemnités pendant un arrêt de travail, une rente en cas d’invalidité, un capital ou des rentes à vos proches en cas de décès. Elle se distingue de la mutuelle TNS, qui rembourse les frais de santé : les deux se complètent.
Si vous êtes imposé au réel, une prévoyance TNS souscrite dans le cadre de la loi Madelin est en plus déductible de votre bénéfice imposable : la protection coûte moins cher qu’il n’y paraît.
Ce que verse votre régime obligatoire en 2026
Les indemnités journalières des indépendants sont versées par l’Assurance Maladie, mais leurs règles dépendent de votre statut. Les artisans, les commerçants et les professions libérales non réglementées suivent les mêmes règles ; les professions libérales réglementées ont les leurs, et dépendent de leur caisse pour l’invalidité et le décès.
Artisans, commerçants et professions libérales non réglementées
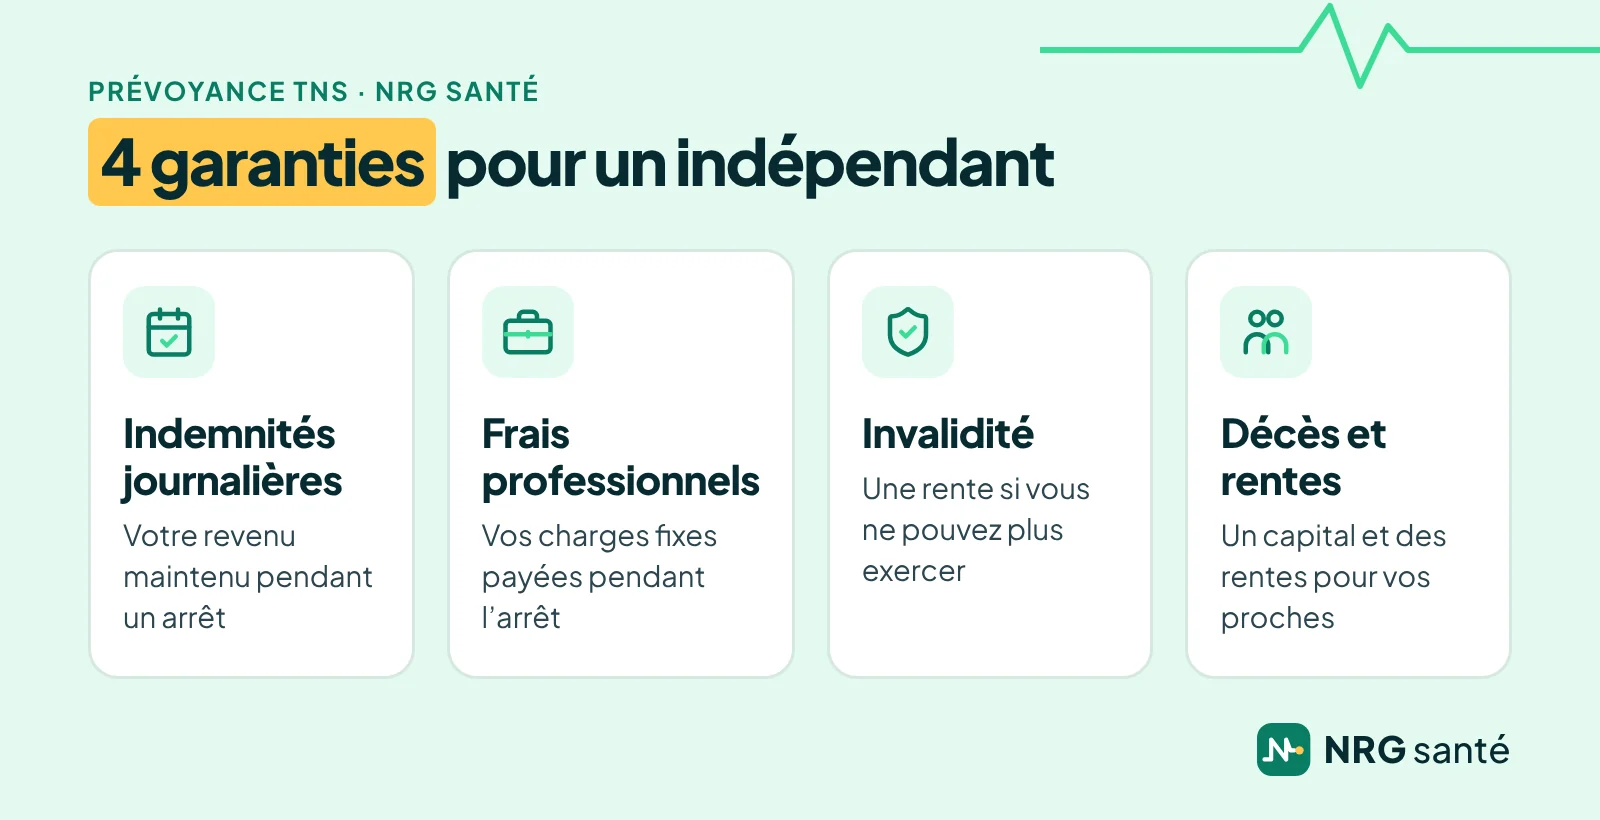
- Arrêt de travail : après 1 an d’affiliation et 3 jours de carence, une indemnité égale à 1/730e du revenu annuel moyen des 3 dernières années, au plus 65,84 € bruts par jour en 2026, pour 360 indemnités au maximum sur 3 ans. Rien n’est versé si ce revenu moyen est inférieur à 4 582 € pour un arrêt commençant en 2026 ;
- Invalidité : si votre capacité de travail est réduite d’au moins deux tiers, une pension égale à 30 % du revenu annuel moyen de vos 10 meilleures années si vous pouvez encore travailler, ou à 50 % si vous ne le pouvez plus, avec une majoration quand l’aide d’une tierce personne est nécessaire ;
- Décès d’un artisan ou d’un commerçant : un capital de 9 612 € en 2026, soit 20 % du plafond annuel de la Sécurité sociale, si vous cotisiez au régime invalidité-décès avec un revenu moyen d’au moins 10 % de ce plafond sur les 3 dernières années, plus un capital orphelin de 2 403 € par enfant de moins de 16 ans, ou de moins de 20 ans s’il poursuit ses études. Après la retraite, le capital tombe à 3 844,80 €, sous condition de 80 trimestres validés.
Professions libérales réglementées
Depuis le 1er juillet 2021, les professionnels libéraux qui relèvent d’une caisse de la CNAVPL, y compris la CIPAV, touchent des indemnités de l’Assurance Maladie (les avocats ont leur propre régime) : après 12 mois d’affiliation et 3 jours de carence, 1/730e du revenu annuel moyen des 3 dernières années, dans la limite de 197,51 € bruts par jour en 2026. Mais elles ne sont versées que pendant 90 jours d’arrêt au maximum.
Au-delà, tout dépend de la caisse de retraite de votre profession. Les médecins, par exemple, sont indemnisés par la CARMF à partir du 91e jour, pendant 36 mois au plus. Toutes les caisses ne versent pas d’indemnités journalières : vérifiez ce que prévoit la vôtre. L’invalidité et le décès relèvent aussi de votre caisse, avec des montants très variables d’une profession à l’autre.
Micro-entrepreneurs
Un micro-entrepreneur suit les règles de son activité, artisanale, commerciale ou libérale. Son revenu de référence est son chiffre d’affaires diminué de l’abattement forfaitaire de 71 %, 50 % ou 34 % selon l’activité : avec un petit chiffre d’affaires, les indemnités sont faibles, et sous les règles des artisans et commerçants, un revenu moyen inférieur à 4 582 € n’en ouvre aucune.
Exemple chiffré : ce qu’un arrêt coûte à un indépendant
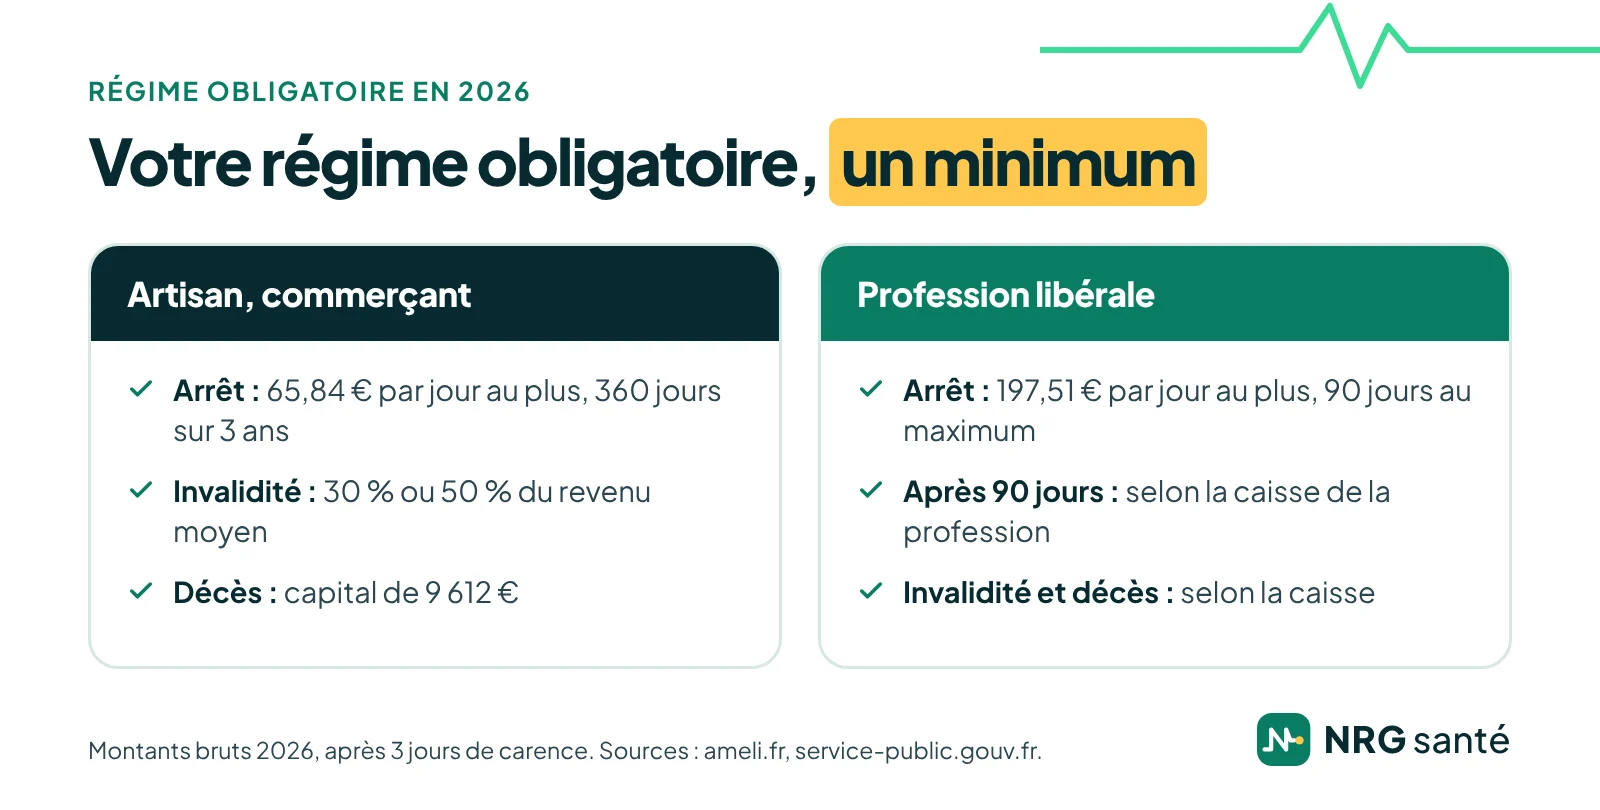
Prenons un artisan dont le revenu annuel moyen est de 36 000 €, soit 3 000 € par mois. S’il est arrêté 30 jours, l’Assurance Maladie lui verse 1/730e de 36 000 €, soit 49,32 € par jour, pour 27 jours après les 3 jours de carence : environ 1 332 € bruts. Il lui manque environ 1 668 € sur le mois, et ses charges professionnelles restent à payer.
Pour une professionnelle libérale réglementée qui gagne 80 000 € par an, l’indemnité atteint 109,59 € par jour. Mais après 90 jours d’arrêt, l’Assurance Maladie ne verse plus rien : si sa caisse ne prend pas le relais, ses revenus s’arrêtent pendant un arrêt long.
Ces calculs de NRG Santé sont simplifiés et donnés à titre d’exemple. Ils montrent pourquoi une prévoyance TNS fixe ses indemnités sur vos revenus réels, et non sur les plafonds du régime obligatoire.
Les garanties d’une prévoyance TNS
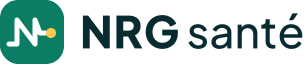
Un contrat de prévoyance TNS se compose de garanties que vous dosez selon votre métier, vos revenus et votre famille :
- les indemnités journalières, qui complètent celles de l’Assurance Maladie pour maintenir votre revenu pendant un arrêt de travail, après une franchise que vous choisissez ;
- les frais professionnels, une garantie propre aux indépendants : elle rembourse une partie de vos charges fixes (loyer du local, leasing, salaires, cotisations) pendant l’arrêt, pour que votre activité tienne jusqu’à votre retour ;
- la rente d’invalidité, versée si vous ne pouvez plus exercer, ou plus autant qu’avant, en général jusqu’à la retraite ;
- le capital décès, versé aux bénéficiaires que vous désignez, souvent doublé en cas d’accident ;
- les rentes pour la famille : une rente éducation pour chaque enfant et une rente de conjoint.
Pour un indépendant, la garantie des frais professionnels fait souvent la différence : un arrêt de trois mois peut suffire à mettre une petite entreprise en difficulté, même quand les revenus personnels sont couverts. Une prévoyance TNS bien construite protège à la fois votre foyer et votre activité.
Vous ne savez pas ce que prévoit votre caisse ?
Votre conseiller fait le point avec vous sur votre statut, votre régime obligatoire et vos contrats en cours, puis compare les offres de prévoyance TNS sur vos vrais besoins. C’est gratuit et sans engagement.
Prévoyance TNS : les clauses à lire avant de signer
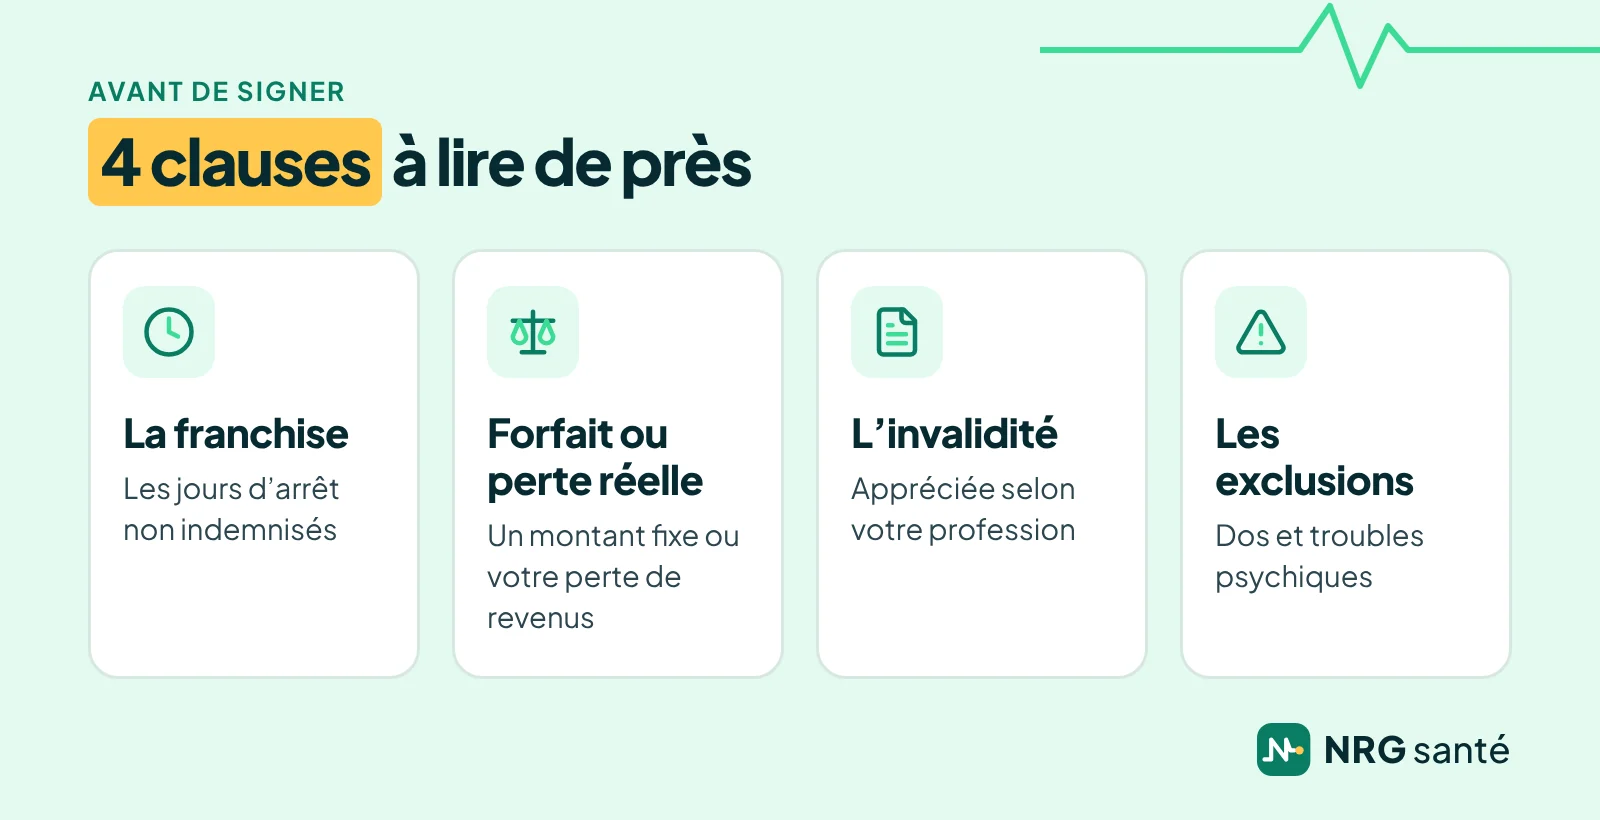
Deux contrats de prévoyance TNS au même prix peuvent indemniser très différemment. Avant de souscrire, regardez en particulier :
- la franchise : le nombre de jours d’arrêt non indemnisés, par exemple 3, 15, 30 ou 90 jours. Certains contrats la réduisent en cas d’accident ou d’hospitalisation ;
- le mode d’indemnisation : un contrat forfaitaire verse le montant prévu, un contrat indemnitaire ne compense que votre perte de revenus réelle. Pour un indépendant dont le revenu varie d’une année à l’autre, la différence peut être importante ;
- la définition de l’invalidité : préférez un contrat qui tient compte de votre profession. Une invalidité appréciée seulement sur un barème fonctionnel peut vous laisser sans rente alors que vous ne pouvez plus exercer votre métier ;
- les exclusions : certains contrats excluent ou limitent les affections du dos et les troubles psychiques, causes fréquentes d’arrêts longs, sauf option ;
- le questionnaire de santé et la déclaration du métier : répondez exactement. Une fausse déclaration peut réduire l’indemnisation, ou annuler le contrat si elle est intentionnelle.
Ces points sont détaillés par le service public Assurance Banque Épargne Info Service, qui explique aussi l’indemnisation. Notre guide de la prévoyance présente aussi les règles communes à tous les contrats.
Prévoyance TNS et loi Madelin
La loi Madelin permet aux travailleurs non salariés non agricoles de déduire de leur bénéfice imposable les cotisations d’une prévoyance TNS, à trois conditions :
- le contrat est un contrat d’assurance de groupe, souscrit par l’intermédiaire d’une association ou d’un groupement ;
- vous êtes à jour du paiement de vos cotisations sociales obligatoires ;
- vous êtes imposé au réel en BIC ou en BNC, ou gérant majoritaire de SARL : dans ce cas, la déduction se fait sur votre rémunération de gérant, dans les mêmes limites.
La déduction est plafonnée chaque année à 3,75 % du bénéfice imposable plus 7 % du plafond annuel de la Sécurité sociale (PASS), sans dépasser 3 % de huit fois le PASS. Avec un PASS de 48 060 € en 2026, elle va de 3 364 € à 11 534 € par an (calcul NRG Santé à partir de la règle publiée au BOFiP). Exemple : avec un bénéfice de 40 000 €, vous pouvez déduire jusqu’à 4 864 € de cotisations. Votre conseiller vérifie quelles garanties de votre contrat entrent dans la déduction.
Ce plafond est commun à votre prévoyance TNS et à votre mutuelle TNS Madelin. En contrepartie, les prestations sont imposables : les indemnités comme le revenu qu’elles remplacent, les rentes comme des pensions. Les indemnités d’un contrat hors Madelin, dont les cotisations ne sont pas déduites, ne sont pas imposables : votre conseiller vous aide à choisir selon votre situation fiscale.
Gérant, président de SAS, micro-entrepreneur : qui est concerné ?
- Artisans, commerçants, professions libérales, entrepreneurs individuels : la prévoyance TNS est faite pour vous, avec la déduction Madelin si vous êtes imposé au réel ;
- Gérant majoritaire de SARL : vous êtes travailleur non salarié et pouvez souscrire une prévoyance TNS Madelin ;
- Président de SAS ou de SASU, gérant minoritaire ou égalitaire de SARL : vous êtes assimilé salarié et relevez du régime général, comme les salariés. La loi Madelin ne vous concerne pas, mais une prévoyance individuelle reste possible ;
- Micro-entrepreneur : vous pouvez souscrire une prévoyance TNS, sans déduction toutefois, l’abattement forfaitaire couvrant déjà toutes vos charges. Le choix se fait sur les garanties et le prix.
Si votre conjoint travaille avec vous sous le statut de conjoint collaborateur, ses cotisations de prévoyance complémentaire sont déductibles avec les vôtres, dans la limite d’un plafond unique. Si vous employez des salariés, leur protection relève d’un contrat collectif, distinct de votre prévoyance TNS : notre guide de la mutuelle entreprise présente les obligations de l’employeur.
Prix d’une prévoyance TNS : ce qui fait varier la cotisation
Le prix d’une prévoyance TNS dépend surtout :
- de votre âge ;
- de votre métier : les assureurs classent les professions selon leur exposition au risque, et un couvreur ne paie pas comme un expert-comptable ;
- du revenu à garantir et du capital décès choisi ;
- de la franchise : plus elle est longue, moins la cotisation est élevée ;
- des options : frais professionnels, couverture du dos et des troubles psychiques, rente éducation ;
- de votre état de santé, déclaré dans le questionnaire.
La déduction Madelin réduit le coût réel d’une prévoyance TNS. Exemple : pour une cotisation de 120 € par mois, soit 1 440 € par an, déduite d’un bénéfice imposé dans la tranche à 30 %, l’impôt sur le revenu baisse de 432 €. Le calcul est simplifié et donné à titre d’exemple : l’économie réelle dépend de votre situation fiscale.
Contrairement à la mutuelle, une prévoyance TNS ne se prête pas à un prix « à partir de » : votre conseiller établit un devis à partir de votre situation réelle.
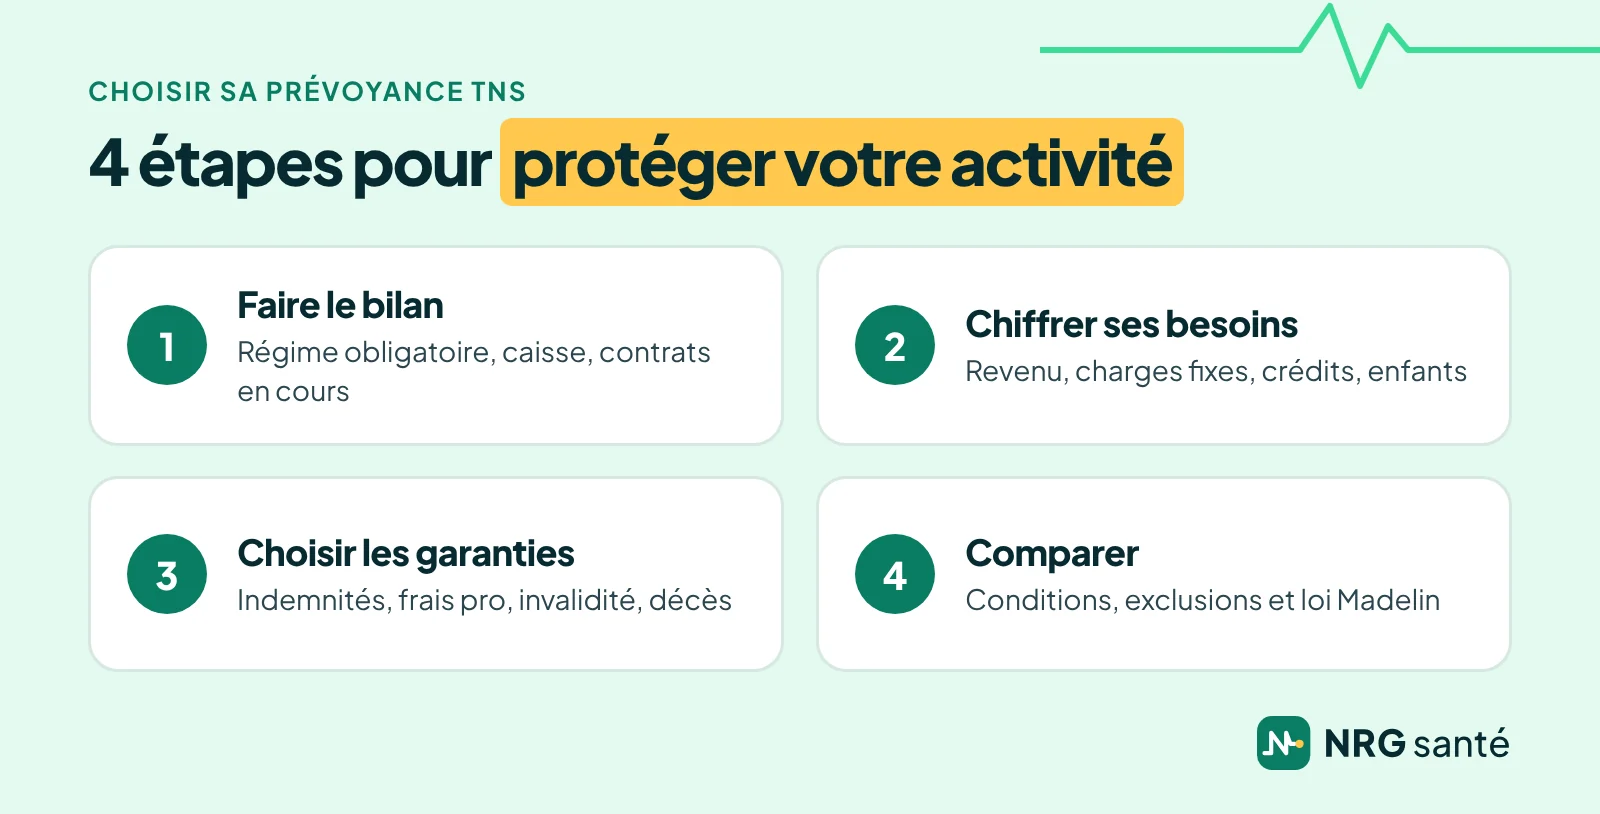
Comment choisir sa prévoyance TNS, en 4 étapes
- Faites le bilan de votre régime obligatoire. Indemnités journalières, durée, caisse de votre profession, capital décès.
- Chiffrez vos besoins. Revenu à maintenir, charges professionnelles fixes, crédits, enfants à charge.
- Choisissez les garanties et la franchise. Indemnités, frais professionnels, invalidité, décès, rentes pour la famille.
- Comparez les conditions et la fiscalité. Définition de l’invalidité, exclusions, contrat forfaitaire ou indemnitaire, Madelin ou non.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre prévoyance TNS avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre prévoyance TNS avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre statut, vos revenus, votre caisse, vos charges professionnelles et votre famille.
- La comparaison. Il vous présente plusieurs offres, avec leurs garanties, leurs franchises, leur définition de l’invalidité et leurs exclusions, et vous explique leurs différences.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé compris. Il peut aussi revoir votre mutuelle TNS en même temps.
Avant l’appel, gardez sous la main votre dernière déclaration de revenus professionnels et, si vous en avez un, votre contrat de prévoyance actuel. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur la prévoyance TNS
Qu’est-ce qu’une prévoyance TNS ?
C’est un contrat de prévoyance destiné aux travailleurs non salariés : artisans, commerçants, professions libérales, gérants majoritaires, micro-entrepreneurs. Il complète le régime obligatoire en cas d’arrêt de travail, d’invalidité ou de décès, et existe en version Madelin, dont les cotisations sont déductibles du bénéfice.
La prévoyance TNS est-elle obligatoire ?
Non : un contrat de prévoyance TNS est facultatif. Il complète les prestations de votre régime obligatoire, que vous financez par vos cotisations sociales.
Combien verse l’Assurance Maladie à un indépendant en arrêt de travail ?
En 2026, après 3 jours de carence, 1/730e du revenu annuel moyen des 3 dernières années : au plus 65,84 € bruts par jour pour un artisan, un commerçant ou un libéral non réglementé, et 197,51 € pour un professionnel libéral relevant d’une caisse de la CNAVPL, pendant 90 jours au maximum pour ce dernier.
Que se passe-t-il après 90 jours d’arrêt pour une profession libérale réglementée ?
L’Assurance Maladie cesse de verser des indemnités. Selon les professions, la caisse de retraite peut prendre le relais : la CARMF indemnise par exemple les médecins à partir du 91e jour. Sinon, seule une prévoyance TNS maintient vos revenus.
Quel est le plafond Madelin pour une prévoyance TNS en 2026 ?
3,75 % du bénéfice imposable plus 7 % du PASS, sans dépasser 3 % de huit fois le PASS : de 3 364 € à 11 534 € par an en 2026, pour l’ensemble de vos contrats Madelin santé et prévoyance.
Un micro-entrepreneur peut-il déduire sa prévoyance ?
Non. L’abattement forfaitaire de la micro-entreprise couvre déjà toutes les charges : les cotisations ne sont pas déductibles en plus. En contrepartie, les indemnités d’un contrat dont les cotisations ne sont pas déduites ne sont pas imposables.
Qu’est-ce que la garantie frais professionnels ?
C’est une garantie propre aux indépendants : pendant un arrêt de travail, elle rembourse une partie de vos charges fixes, comme le loyer du local ou les salaires, dans les limites du contrat, pour que votre activité tienne jusqu’à votre retour.
Une prévoyance TNS couvre-t-elle le burn-out et le mal de dos ?
Cela dépend du contrat : certains excluent ou limitent les affections du dos et les troubles psychiques, d’autres les couvrent, parfois en option. Lisez les exclusions avant de signer ; votre conseiller compare ce point entre les offres.
Faut-il une prévoyance TNS quand on a déjà une assurance emprunteur ?
Oui, les deux se complètent : l’assurance emprunteur rembourse votre crédit à la banque, la prévoyance TNS maintient vos revenus et protège votre famille.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 26 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Arrêt de travail pour maladie : les indemnités journalières de l’artisan/commerçant, ameli.fr, 19/10/2026
- Arrêt de travail pour maladie ou accident : les indemnités journalières du professionnel libéral, ameli.fr, 01/09/2026
- Protection sociale du commerçant et de l’artisan (indemnités journalières, invalidité), entreprendre.service-public.gouv.fr, vérifié le 08/10/2026
- Décès d’un proche : prestations et formalités (capital décès et capital orphelin), ameli.fr, 23/04/2026
- Incapacité temporaire et invalidité, guide 2026 (montants au 1er janvier 2026), CARMF, édition de juin 2026
- BIC, frais et charges, contrats d’assurance de groupe « Madelin » : limites de déduction (BOI-BIC-CHG-40-50-40-20), BOFiP, impots.gouv.fr, 12/09/2012
- BNC, cotisations de prévoyance complémentaire et conjoint collaborateur (BOI-BNC-BASE-40-60-50-10), BOFiP, impots.gouv.fr, 06/09/2017
- Le plafond de la sécurité sociale, ameli.fr, 07/01/2026
- Je suis micro-entrepreneur, puis-je déduire des charges ?, impots.gouv.fr, 14/10/2026
- Comment sont imposées les indemnités d’arrêt de travail ?, service-public.gouv.fr, vérifié le 15/04/2026
- Cotisations sociales d’une société à responsabilité limitée (SARL) : ce qu’il faut savoir, entreprendre.service-public.gouv.fr, vérifié le 21/02/2026
- Cotisations sociales d’une société par actions simplifiée (SAS) : ce qu’il faut savoir, entreprendre.service-public.gouv.fr, vérifié le 21/02/2026
- Rémunérations des gérants (article 62 du CGI) : charges déductibles (BOI-RSA-GER-20), BOFiP, impots.gouv.fr, 12/09/2012
- Contrats « Madelin » : conjoint collaborateur et plafond unique (BOI-BIC-CHG-40-50-40-30), BOFiP, impots.gouv.fr, 12/09/2012
- RSA, pensions et rentes viagères, autres revenus à forme de pension, allocations versées par des régimes de prévoyance (BOI-RSA-PENS-10-20-20), BOFiP, impots.gouv.fr, 17/02/2026
- À quoi faut-il faire attention avant de souscrire un contrat de prévoyance ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 26/10/2026
- Que faut-il savoir sur l’indemnisation ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026