Prévoyance · assurance obsèques
Assurance obsèques : prévoir l’avenir, soulager vos proches
Une assurance obsèques verse un capital pour financer vos funérailles, ou fait organiser les obsèques que vous avez choisies. Un conseiller NRG compare les contrats de nos assureurs partenaires : capital, cotisations, délai de carence, revalorisation.
Assurance obsèques · Étude personnalisée
Que souhaitez-vous prévoir ?
La cotisation dépend de votre âge, du capital et de la durée de paiement : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une assurance obsèques : les deux formules de contrat, le coût des obsèques et ce qui existe sans contrat, le piège des cotisations à vie, les points à vérifier avant de signer et vos droits jusqu’au versement du capital. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Qu’est-ce qu’une assurance obsèques ?
Une assurance obsèques, appelée aussi contrat obsèques ou prévoyance obsèques, garantit le versement d’un capital à votre décès pour financer vos funérailles. Elle évite à vos proches d’avancer les frais dans un moment difficile, et vous permet, si vous le souhaitez, de décider vous-même de l’organisation de vos obsèques.
La loi encadre ce contrat. L’appellation « contrat obsèques » est réservée aux contrats qui affectent expressément le capital au financement des obsèques, à hauteur de leur coût. Une assurance obsèques n’est pas un produit d’épargne : le capital, fixé à l’avance, sert à payer les funérailles et ne couvre pas forcément tous les frais.
Elle se distingue de l’assurance décès, qui verse un capital libre d’emploi à vos proches, et de l’assurance vie, qui est une épargne. Notre guide de la prévoyance présente l’ensemble des contrats qui protègent votre famille.
Assurance obsèques en capital ou en prestations
Il existe deux grandes formules d’assurance obsèques. Le choix dépend de ce que vous voulez transmettre : de l’argent, ou des décisions déjà prises.
L’assurance obsèques en capital
Vous choisissez un capital, versé à votre décès au proche que vous avez désigné. C’est lui qui organise les obsèques et les paie avec ce capital. Cette formule est simple et laisse de la liberté à vos proches, mais rien ne garantit que le capital suffira le jour venu : la loi n’impose pas de le revaloriser, tout dépend du contrat.
L’assurance obsèques en prestations
Vous choisissez une entreprise de pompes funèbres et décrivez à l’avance, de façon détaillée et personnalisée, le déroulement de vos obsèques : inhumation ou crémation, cercueil, cérémonie. Le capital est versé à cet opérateur, qui s’engage à les organiser. Le contrat doit décrire les prestations de façon détaillée et personnalisée, et le capital doit être revalorisé chaque année.
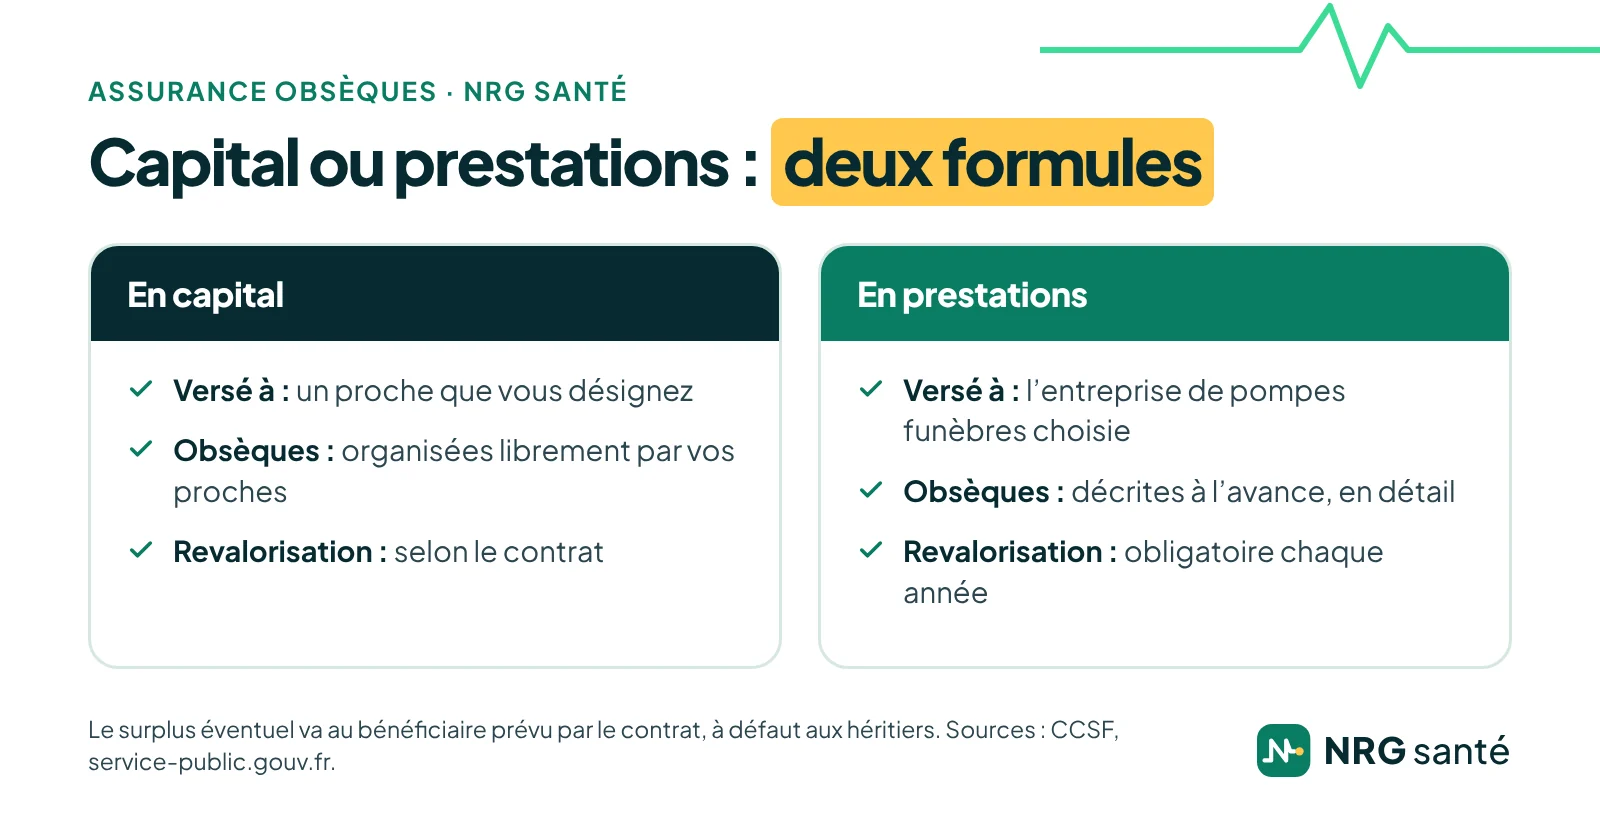
Dans les deux cas, si le capital dépasse le coût réel des obsèques, le surplus va à la personne prévue par le contrat pour le reliquat, souvent appelée bénéficiaire de second rang, ou, à défaut, à vos héritiers. S’il est insuffisant, la différence est payée par la succession, puis, si elle ne suffit pas, par les proches tenus de payer les obsèques.
Combien coûtent des obsèques, et qui les paie ?
Il n’existe pas de chiffre officiel récent du coût moyen des obsèques. Dans son rapport public de 2019, la Cour des comptes reprenait une étude de 2014 : 3 350 € en moyenne pour une inhumation et 3 609 € pour une crémation, pour des prestations d’entrée de gamme, avec de fortes différences d’une entreprise à l’autre ; la Cour précisait que le coût réel payé par les familles est plus élevé. Depuis, les prix des services funéraires ont augmenté de plus de 19 % entre 2015 et 2023, selon l’indice de l’Insee repris par le Comité consultatif du secteur financier.
Pour connaître un prix, demandez des devis. L’entreprise de pompes funèbres doit remettre un devis gratuit, écrit et détaillé, conforme au modèle officiel, qui distingue les prestations obligatoires des prestations facultatives. Depuis le 1er octobre 2026, chaque opérateur doit aussi tenir à disposition une notice d’information identique pour tous, l’afficher dans sa vitrine et la publier sur son site s’il en a. Elle rappelle que le devis est gratuit et sans engagement.
À défaut de contrat, les frais d’obsèques sont payés par la succession. Si elle ne suffit pas, les enfants, petits-enfants, parents et grands-parents du défunt doivent les payer selon leurs moyens, même s’ils renoncent à la succession, sauf manquement grave du défunt envers eux. Les obsèques ont lieu au plus tôt 24 heures et au plus tard 14 jours après le décès : peu de temps pour comparer.
Ce qui existe sans assurance obsèques
Avant de choisir le montant d’une assurance obsèques, il est utile de savoir ce qui existe déjà :
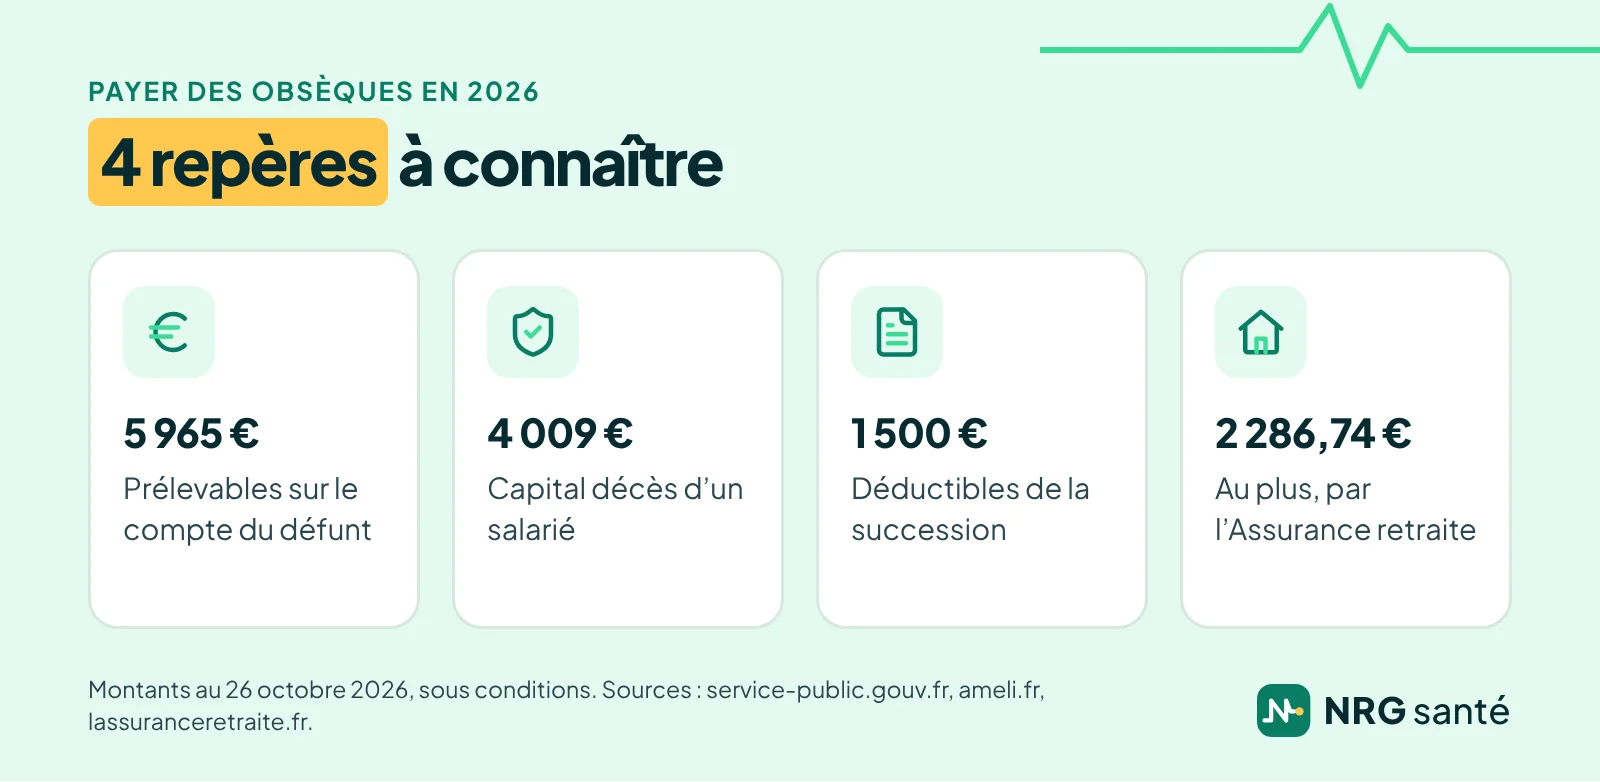
- le compte bancaire du défunt : sur présentation de la facture, la banque peut payer les obsèques en prélevant jusqu’à 5 965 € sur le compte, depuis le 1er janvier 2026, dans la limite du solde disponible ;
- le capital décès de la Sécurité sociale : 4 009 € depuis le 1er avril 2026 au décès d’un salarié, et 9 612 € pour un artisan ou un commerçant en activité, versés en priorité aux personnes qui étaient à sa charge ;
- la succession : 1 500 € de frais d’obsèques sont déductibles de l’actif successoral, sans justificatif ;
- la caisse de retraite : l’Assurance retraite peut prendre en charge une partie des frais d’un retraité du régime général, jusqu’à 2 286,74 €, dans la limite des sommes qui lui restaient dues ;
- la commune : si le défunt et sa famille n’ont pas de ressources suffisantes, la commune du lieu de décès prend en charge les obsèques ; elle peut ensuite se faire rembourser sur le compte du défunt ou la succession.
Ces aides ne sont pas automatiques, dépendent de conditions et ne couvrent pas forcément tout. Une assurance obsèques prévoit à l’avance un capital du montant que vous avez choisi, versé dans le mois qui suit la réception des pièces, sous réserve du délai de carence et des exclusions du contrat.
Cotisations : attention au paiement à vie
Une assurance obsèques se paie de trois façons :
- en prime unique, versée en une seule fois à la souscription ;
- en cotisations temporaires, pendant une durée fixée, par exemple 5 ou 10 ans ;
- en cotisations viagères, versées jusqu’au décès.
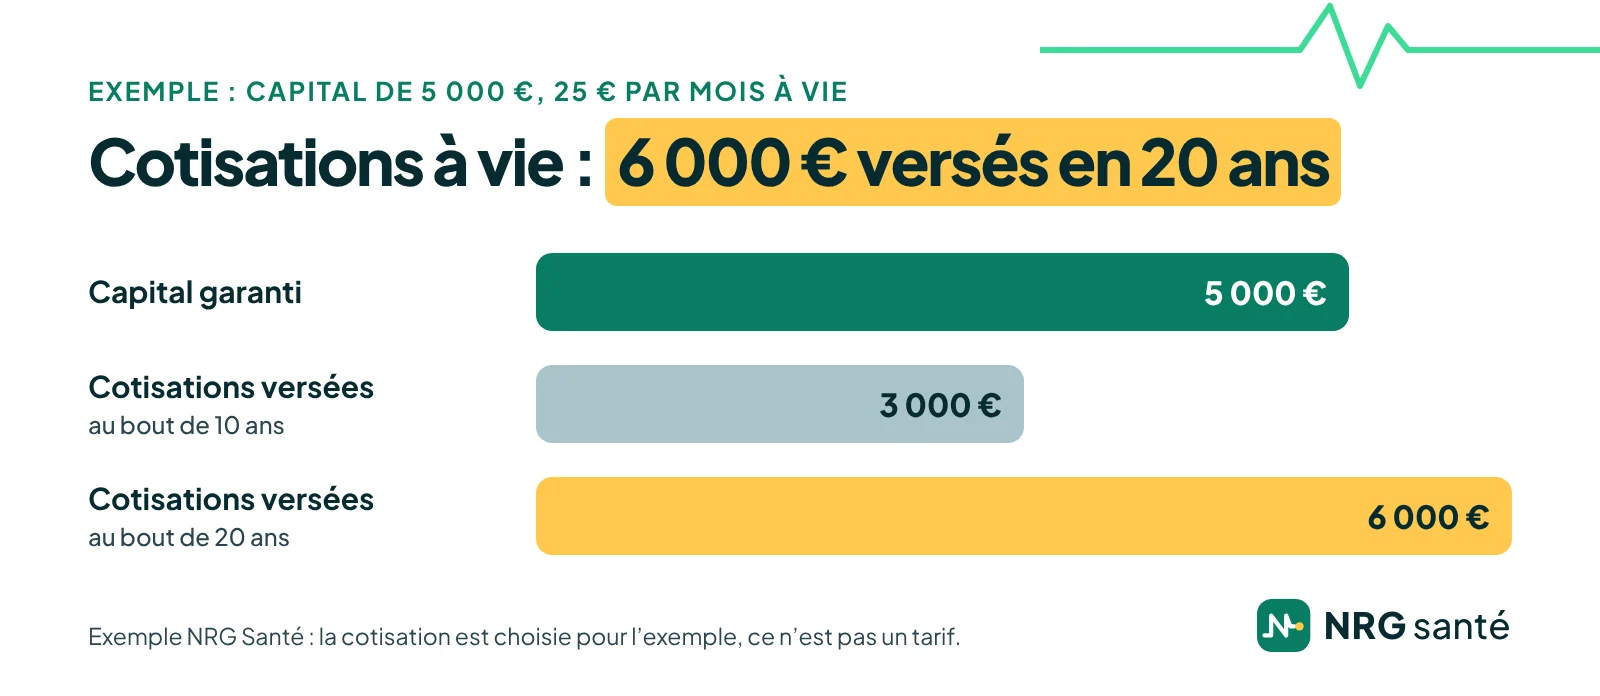
Les cotisations viagères sont les plus faibles chaque mois, mais elles peuvent coûter le plus cher au total. La loi ne plafonne pas la somme des cotisations : si vous souscrivez jeune et vivez longtemps, vous pouvez verser bien plus que le capital garanti.
Exemple : pour un capital de 5 000 € payé 25 € par mois à vie, vous aurez versé 3 000 € au bout de 10 ans et 6 000 € au bout de 20 ans, soit plus que le capital. Le montant de la cotisation est choisi pour l’exemple : ce n’est pas un tarif.
Depuis le 1er juillet 2025 au plus tard, les assureurs se sont engagés à proposer systématiquement une alternative au paiement à vie, avec au moins une option de cotisations temporaires. Demandez la simulation chiffrée du total de vos cotisations : l’Autorité de contrôle prudentiel et de résolution (ACPR) recommande aux distributeurs de la fournir.
Assurance obsèques : les points à vérifier avant de signer
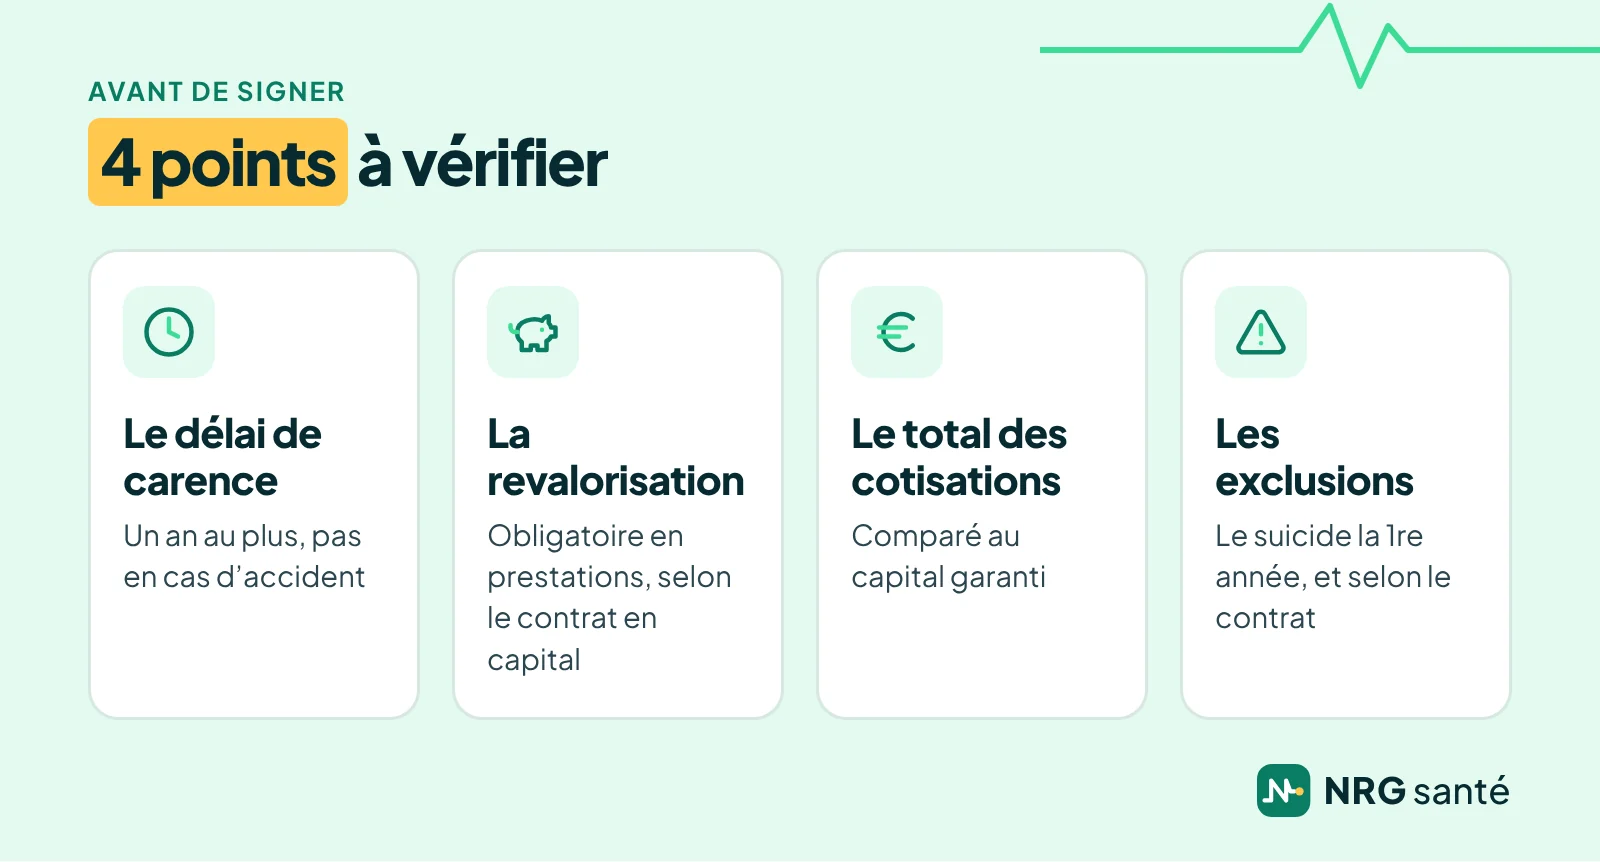
Deux contrats d’assurance obsèques au même capital peuvent être très différents. Avant de signer, regardez en particulier :
- le délai de carence : si le décès survient pendant cette période, le capital n’est pas versé. Les assureurs se sont engagés à ne pas dépasser un an ; la carence ne s’applique en principe pas en cas d’accident ;
- la revalorisation : obligatoire chaque année pour un contrat en prestations, elle dépend du contrat pour une assurance obsèques en capital. Sans revalorisation, le capital perd de sa valeur face à la hausse des prix ;
- le mode de cotisation et le total que vous paierez, comparé au capital ;
- les exclusions : la loi exclut le suicide la première année, et chaque contrat peut en prévoir d’autres ;
- l’âge limite : la souscription est en général possible jusqu’aux alentours de 80 ans, selon les contrats ;
- les services d’assistance, selon les contrats : aide aux démarches, soutien des proches, rapatriement du corps.
Ces points sont détaillés par le service public Assurance Banque Épargne Info Service. En 2023, l’ACPR a constaté lors de visites mystères que ses recommandations sur l’information des clients étaient très peu appliquées : quel que soit votre interlocuteur, demandez ces éléments par écrit et comparez plusieurs contrats avant de signer.
Vous hésitez entre capital et prestations ?
Votre conseiller compare avec vous les deux formules, le total des cotisations selon le mode de paiement et les conditions de chaque assurance obsèques. C’est gratuit et sans engagement.
Vos droits pendant le contrat
- Renoncer : vous disposez de 30 jours calendaires à compter du moment où vous êtes informé de la conclusion du contrat pour y renoncer ; l’assureur rembourse dans les 30 jours ;
- Modifier : dans un contrat en prestations, vous pouvez à tout moment changer la nature des obsèques, le mode de sépulture, le contenu des prestations et l’entreprise de pompes funèbres désignée ; pour des prestations de valeur équivalente, seuls les frais de gestion prévus au contrat peuvent être facturés ;
- Être informé : chaque année, l’assureur vous envoie un avis de situation qui indique le capital garanti, revalorisation comprise ;
- Changer de bénéficiaire : c’est possible jusqu’au décès, sauf si le bénéficiaire a accepté le contrat ;
- Arrêter de payer : selon le contrat, les sommes versées sont perdues (contrat à fonds perdus), ou le capital est réduit en proportion, ou une valeur de rachat existe, souvent inférieure aux cotisations versées.
Au décès : versement du capital et recherche d’un contrat
Au décès, le bénéficiaire, ou l’entreprise de pompes funèbres pour un contrat en prestations, transmet l’acte de décès et les pièces demandées. L’assureur verse le capital dans un délai d’un mois après les avoir reçues ; certains contrats prévoient une avance plus rapide.
Vous pensez être bénéficiaire de l’assurance obsèques d’un proche ? Après le décès, vous pouvez demander à l’AGIRA de rechercher un contrat dont vous seriez bénéficiaire : les assureurs concernés ont 3 jours ouvrés pour vous répondre. Pensez aussi à prévenir vos proches de l’existence de votre contrat et du nom de l’assureur.
En France, environ 5,3 millions de contrats obsèques étaient en cours en 2023, et ils couvrent environ 30 % des décès chaque année, selon le Comité consultatif du secteur financier.
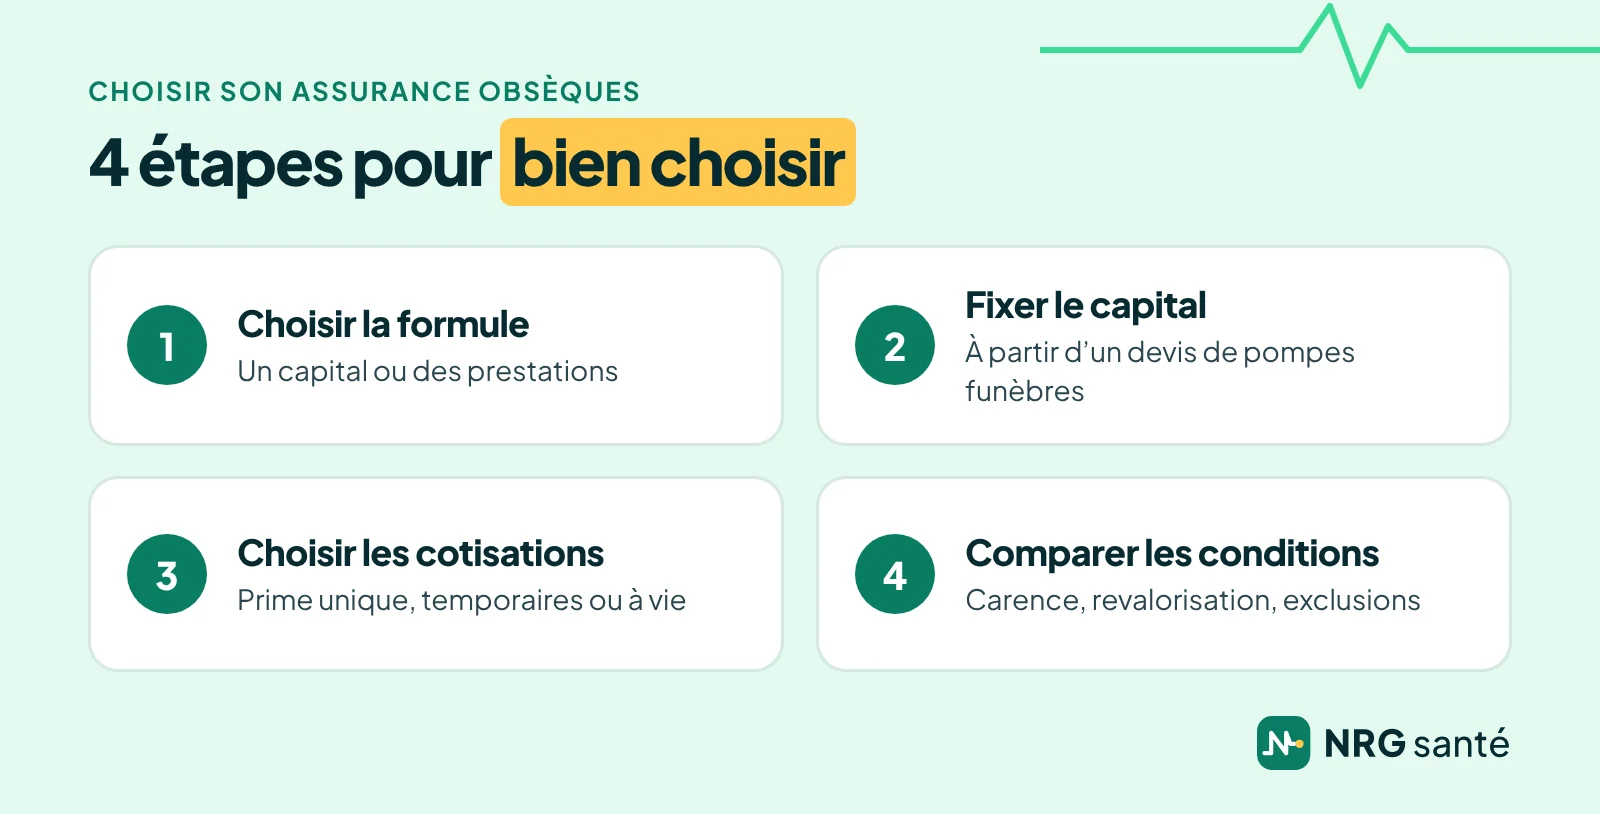
Comment choisir son assurance obsèques, en 4 étapes
- Choisissez la formule. Un capital pour vos proches, ou des obsèques organisées et décrites à l’avance.
- Fixez le capital. Appuyez-vous sur un devis d’entreprise de pompes funèbres et tenez compte de ce qui existe déjà.
- Choisissez le mode de cotisation. Comparez le total versé en prime unique, en cotisations temporaires et à vie.
- Comparez les conditions. Délai de carence, revalorisation, exclusions, frais, assistance.
Pour fixer le capital, partez du devis d’une entreprise de pompes funèbres pour les obsèques que vous souhaitez. Si le contrat n’est pas revalorisé chaque année, prévoyez une marge : les obsèques seront payées au prix du jour du décès, peut-être dans vingt ou trente ans. À l’inverse, un capital très supérieur au coût prévisible alourdit vos cotisations : pour laisser de l’argent à vos proches, une assurance décès est plus adaptée.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre assurance obsèques avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre assurance obsèques avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur vos souhaits, le capital utile, ce qui existe déjà et votre budget.
- La comparaison. Il vous présente plusieurs contrats, avec le total des cotisations selon le mode de paiement, la carence, la revalorisation et les exclusions.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature et la désignation du bénéficiaire.
Avant l’appel, réfléchissez au type d’obsèques que vous souhaitez et, si vous en avez, gardez sous la main un devis ou votre contrat actuel. Vous n’êtes engagé à rien tant que vous n’avez pas signé, et vous gardez 30 jours pour renoncer.
Questions fréquentes sur l’assurance obsèques
Quelle différence entre assurance obsèques et assurance décès ?
L’assurance obsèques sert à financer les funérailles : le capital leur est affecté, à hauteur de leur coût. L’assurance décès verse un capital que vos proches utilisent librement, par exemple pour faire face à la perte de vos revenus.
Que se passe-t-il si le capital ne suffit pas ?
La différence est payée par la succession, puis, si elle ne suffit pas, par les proches tenus de payer les obsèques. À l’inverse, si le capital dépasse le coût des obsèques, le surplus va à la personne prévue par le contrat pour le reliquat ou, à défaut, aux héritiers. D’où l’intérêt d’un contrat revalorisé chaque année.
Peut-on souscrire une assurance obsèques après 80 ans ?
C’est souvent possible jusqu’aux alentours de 80 ans, et certains contrats acceptent au-delà. La cotisation augmente avec l’âge à la souscription : comparez le total à payer.
Existe-t-il une assurance obsèques sans délai de carence ?
La carence, prévue par le contrat, ne s’applique en principe pas en cas de décès accidentel. Pour un décès par maladie, les assureurs se sont engagés à la limiter à un an au plus.
Faut-il remplir un questionnaire de santé ?
Cela dépend des contrats. Pour chaque offre, votre conseiller vous indique ce qui est demandé à la souscription et la durée du délai de carence.
Peut-on récupérer l’argent versé ?
Seulement si le contrat a une valeur de rachat, souvent inférieure aux cotisations. Dans un contrat à fonds perdus, les cotisations restent acquises à l’assureur si vous arrêtez. Vous pouvez en revanche renoncer au contrat dans les 30 jours calendaires qui suivent le moment où vous êtes informé de sa conclusion.
Combien la banque peut-elle prélever sur le compte du défunt pour les obsèques ?
Jusqu’à 5 965 € depuis le 1er janvier 2026, sur présentation de la facture et dans la limite du solde disponible.
Peut-on souscrire une assurance obsèques pour un parent ?
Oui, si votre parent, qui est la personne assurée, donne son accord écrit : une assurance en cas de décès souscrite sur la tête d’une autre personne est nulle sans ce consentement. Il peut aussi souscrire lui-même et vous désigner comme bénéficiaire.
Comment savoir si un proche avait une assurance obsèques ?
Après le décès, demandez une recherche à l’AGIRA, avec l’acte de décès. Si vous êtes désigné bénéficiaire d’un contrat obsèques, l’assureur vous répond dans un délai de 3 jours ouvrés.
Le capital d’une assurance obsèques est-il imposé ?
Le capital versé au décès relève de la fiscalité des contrats d’assurance en cas de décès, qui dépend notamment de l’âge auquel les cotisations ont été versées. Votre conseiller vous indique le traitement de votre contrat.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Que faut-il savoir sur le contrat d’assurance obsèques ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 26/10/2026
- À quoi faut-il faire attention avant de souscrire un contrat obsèques ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Que faut-il savoir si vous avez conclu un contrat obsèques ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Êtes-vous le bénéficiaire d’un contrat d’assurance obsèques ?, economie.gouv.fr, 26/05/2025
- Les prestations funéraires : vous avez droit à un devis écrit, détaillé et standardisé, DGCCRF, economie.gouv.fr, 11/07/2025
- Obsèques : une notice d’information obligatoire chez tous les opérateurs funéraires à partir du 1er octobre 2026, DGCCRF, economie.gouv.fr, 15/09/2026
- Qui doit payer les frais d’obsèques ?, service-public.gouv.fr, vérifié le 01/01/2026
- Un proche est décédé, service-public.gouv.fr, vérifié le 01/10/2026
- Décès d’un proche : prestations et formalités, ameli.fr, 23/04/2026
- Avis du CCSF : les contrats d’assurance obsèques, Comité consultatif du secteur financier, 08/10/2024
- Recommandation 2021-R-01 sur la commercialisation des contrats d’assurance-vie liés au financement en prévision d’obsèques, ACPR, 18/02/2021
- Une campagne de visites mystères de l’ACPR montre que la commercialisation des contrats d’assurance obsèques est toujours défaillante, ACPR, 03/11/2023
- Question écrite n° 72423 sur les contrats obsèques (appellation et description des prestations), réponse ministérielle, Assemblée nationale, 22/12/2015
- Demander la recherche d’un contrat d’assurance obsèques, service-public.gouv.fr, vérifié le 17/09/2025
- La gestion des opérations funéraires : une réforme à poursuivre, rapport public annuel 2019, Cour des comptes, février 2019
- Que faut-il savoir sur l’assurance temporaire décès ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Assurance-vie et assurance décès : comment les distinguer ?, service-public.gouv.fr, vérifié le 25/09/2026