Prévoyance · assurance décès
Assurance décès : vos proches à l’abri si vous disparaissez
Si vous disparaissez, votre famille perd aussi vos revenus. L’assurance décès lui verse un capital ou des rentes pour faire face : loyer, crédit, études des enfants. Un conseiller NRG compare les contrats de nos assureurs partenaires.
Assurance décès · Étude personnalisée
Qui voulez-vous protéger ?
Le capital utile dépend de vos revenus, de vos charges et de votre famille : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une assurance décès : ce que verse déjà la Sécurité sociale, le capital à prévoir, les deux formes de contrat, les garanties pour la famille, les points à vérifier, la clause bénéficiaire et la fiscalité. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Qu’est-ce qu’une assurance décès ?
Une assurance décès est un contrat de prévoyance : si vous décédez, l’assureur verse un capital ou une rente aux bénéficiaires que vous avez désignés. En général, vous êtes à la fois le souscripteur et l’assuré : c’est votre décès qui déclenche le versement. Le contrat ne constitue pas une épargne : il protège vos proches.
Elle se distingue de trois contrats voisins :
- l’assurance vie, qui est d’abord un placement d’épargne, utilisé aussi pour préparer sa succession ;
- l’assurance emprunteur, qui rembourse le capital restant dû d’un crédit à la banque, et non à votre famille ;
- l’assurance obsèques, dont le capital est affecté au financement des funérailles.
L’assurance décès fait partie de la prévoyance, avec les garanties qui protègent vos revenus en cas d’arrêt de travail ou d’invalidité.
Ce que verse la Sécurité sociale au décès
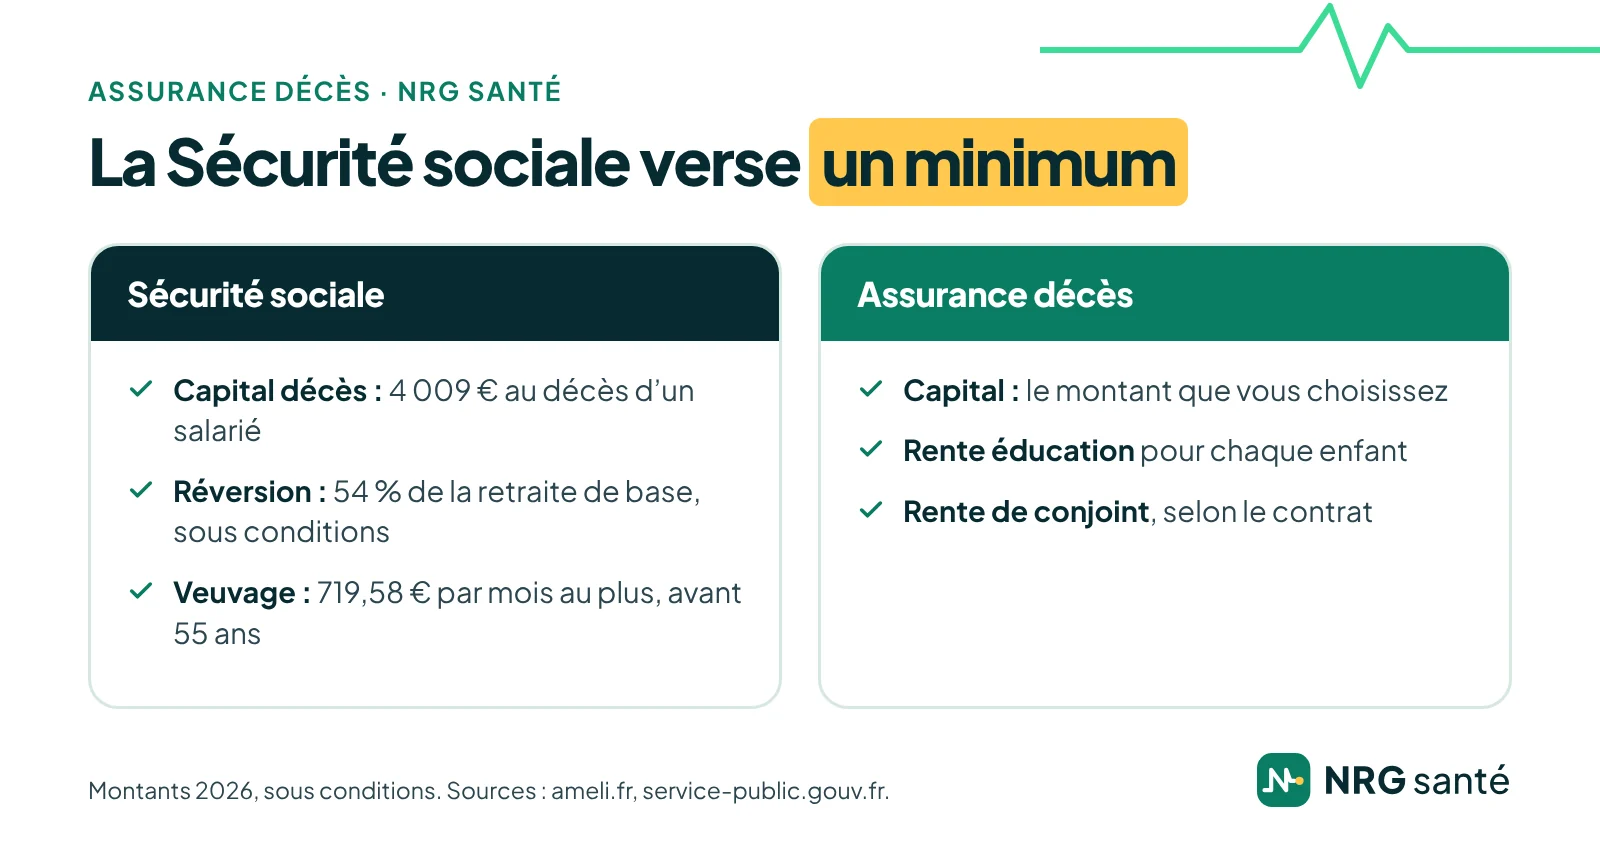
Au décès d’un salarié, la Sécurité sociale et les caisses de retraite versent quelques prestations, souvent sous conditions :
- le capital décès : 4 009 € depuis le 1er avril 2026, si, dans les 3 mois précédant le décès, le défunt était notamment salarié, chômeur indemnisé, en arrêt de travail ou titulaire d’une pension d’invalidité. Il va en priorité aux personnes qui étaient à sa charge : conjoint ou partenaire de Pacs, puis enfants, puis ascendants. Il n’est pas imposable ;
- la pension de réversion du régime général : 54 % de la retraite de base du défunt, pour le conjoint ou l’ex-conjoint divorcé d’au moins 55 ans, sous conditions de ressources (25 001,60 € par an pour une personne seule en 2026). Le partenaire de Pacs et le concubin n’y ont pas droit ;
- l’allocation veuvage : jusqu’à 719,58 € par mois en 2026, pendant 2 ans au plus, ou jusqu’à 55 ans si le conjoint avait au moins 50 ans au décès, pour un conjoint de moins de 55 ans, sous conditions de ressources ;
- l’allocation de soutien familial : 200,78 € par mois et par enfant orphelin d’un parent, si le parent survivant vit seul.
Pour un artisan ou un commerçant en activité, le capital décès est de 9 612 € en 2026, sous conditions de cotisation, plus 2 403 € par enfant à charge de moins de 16 ans (20 ans s’il poursuit ses études) ; nos guides de la prévoyance et de la mutuelle TNS détaillent les règles des indépendants. Dans tous les cas, ces sommes restent loin de ce qu’il faut pour remplacer des revenus pendant des années.
Quel capital choisir pour une assurance décès ?
Le bon capital est celui qui permet à vos proches de maintenir leur niveau de vie le temps de s’organiser. Pour l’estimer, additionnez :
- les revenus à remplacer pendant quelques années : à titre d’illustration, service-public.gouv.fr évoque un capital de 2 ans de salaire, sans en faire une règle ;
- les charges à venir : loyer, crédit non couvert par une assurance emprunteur, garde des enfants ;
- les études des enfants jusqu’à leur autonomie ;
- les frais immédiats : obsèques, succession.
Retirez ensuite ce que vos proches toucheront déjà : capital décès de la Sécurité sociale, contrat de prévoyance de votre entreprise, épargne disponible.
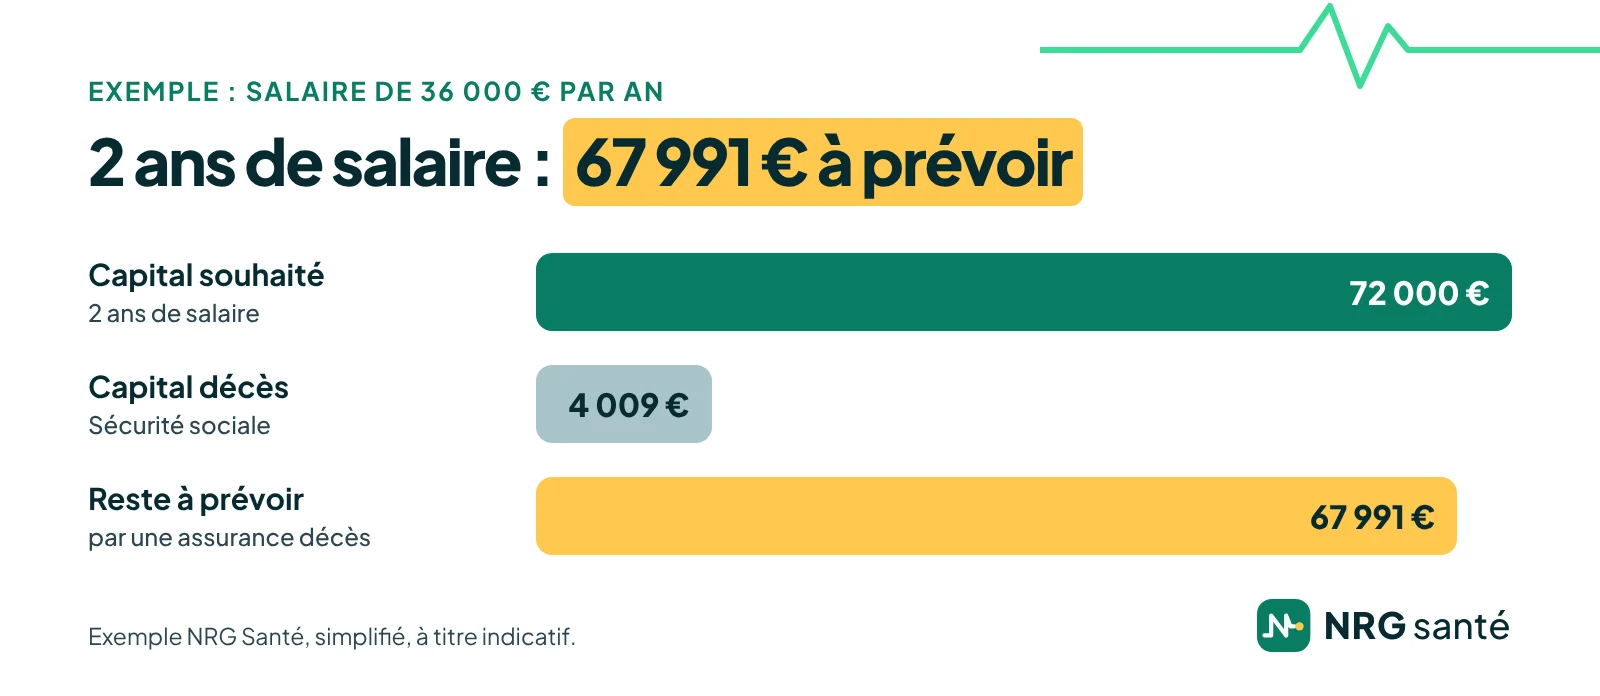
Exemple : pour un salaire de 36 000 € par an, un capital de 2 ans de salaire représente 72 000 €. Le capital décès de la Sécurité sociale, 4 009 €, en couvre moins de 6 % : il reste 67 991 € à prévoir. L’exemple est simplifié et donné à titre indicatif.
Temporaire ou vie entière : les deux formes d’assurance décès
L’assurance temporaire décès
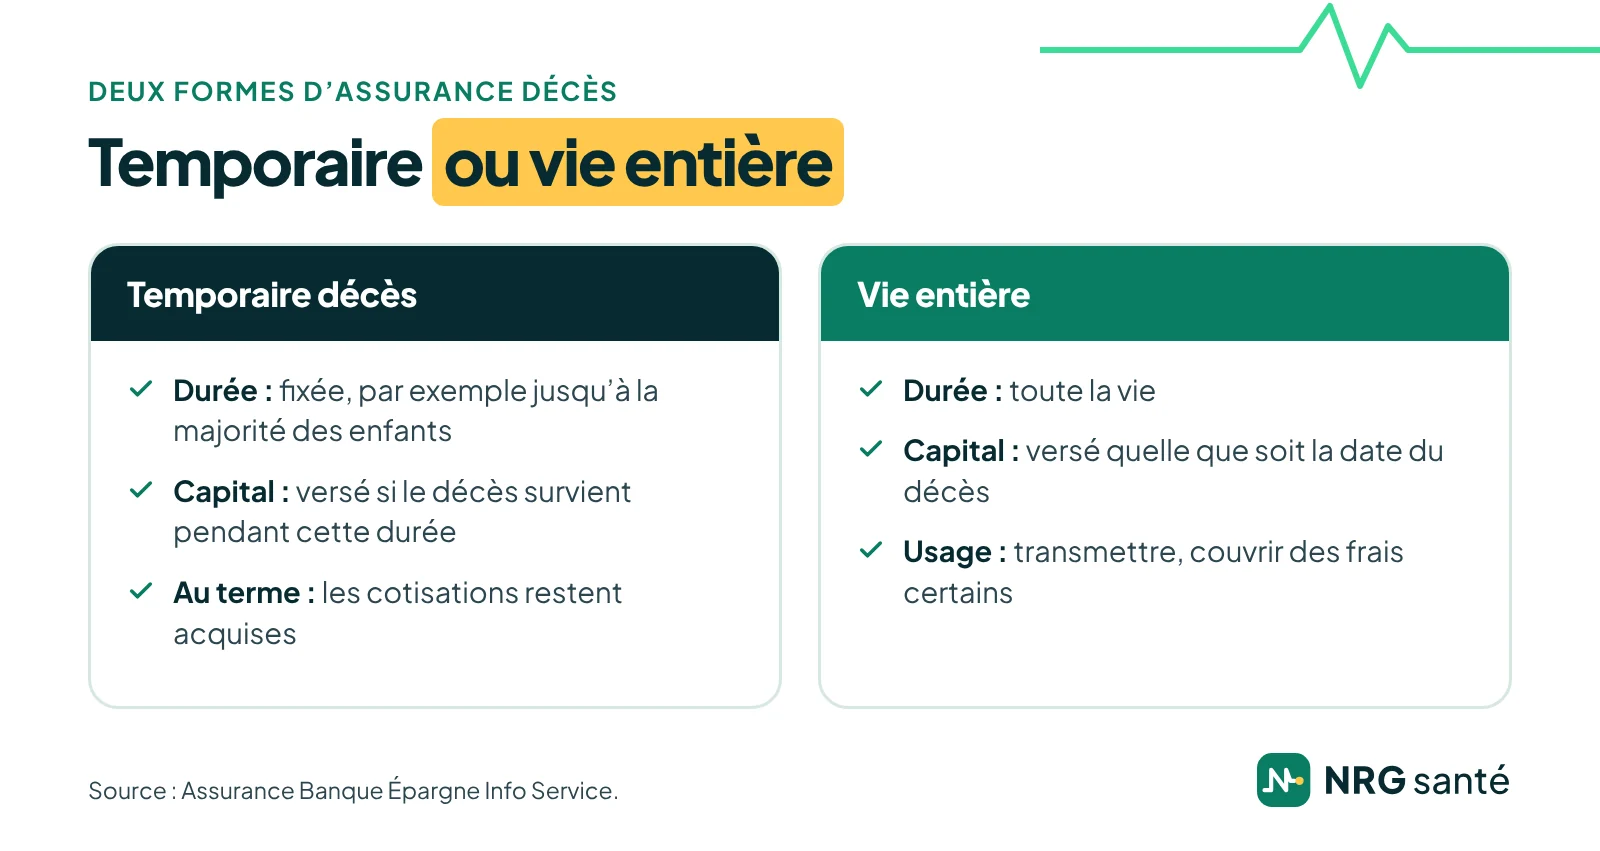
Elle vous couvre pendant une durée définie, par exemple jusqu’à la majorité de vos enfants ou la fin d’un crédit. Si vous décédez pendant cette période, le capital est versé ; si vous êtes en vie au terme, les cotisations restent acquises à l’assureur. Le contrat ne peut pas être racheté, et le capital peut être inférieur au total des cotisations versées.
L’assurance décès vie entière
Elle verse le capital quelle que soit la date du décès. Elle sert plutôt à transmettre un capital ou à couvrir des frais certains, comme une succession. Son coût dépend du capital, de votre âge, de votre mode de vie et de votre état de santé.
Capital, rente éducation, rente de conjoint : les garanties
- le capital décès, versé en une fois aux bénéficiaires ;
- la rente éducation, versée à chaque enfant jusqu’à la fin de ses études, selon les conditions du contrat ;
- la rente de conjoint, pour maintenir le niveau de vie de votre conjoint pendant une durée ou à vie ;
- le décès accidentel : certains contrats doublent le capital en cas d’accident, d’autres ne couvrent que l’accident ;
- la perte totale et irréversible d’autonomie (PTIA), qui déclenche souvent le versement du capital à l’assuré lui-même ;
- l’incapacité et l’invalidité, quand l’assurance décès est intégrée à un contrat de prévoyance plus large.
Une rente éducation est réservée aux enfants : elle est versée chaque mois ou chaque trimestre, à leur représentant légal tant qu’ils sont mineurs, au lieu d’un capital à gérer d’un coup. Elle est particulièrement adaptée à un parent seul ou à des enfants jeunes.
Capital ou rentes pour vos enfants ?
Votre conseiller vous aide à chiffrer le besoin de votre famille et compare les assurances décès de nos partenaires, garanties et exclusions comprises. C’est gratuit et sans engagement.
Assurance décès : les points à vérifier avant de signer
- le questionnaire de santé : répondez exactement et sincèrement. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une erreur non intentionnelle découverte après le décès peut réduire le capital. Les questions sur vos caractéristiques génétiques sont interdites ;
- les exclusions : la loi exclut le suicide la première année du contrat ; beaucoup de contrats excluent aussi certains sports à risque ou l’usage de stupéfiants. Une maladie antérieure ne peut être exclue que si elle est nommée dans un document contractuel personnel, comme les conditions particulières ou le certificat d’adhésion ;
- la durée et l’âge limite de la couverture ;
- l’évolution de la cotisation avec l’âge ;
- le consentement de l’assuré : si vous assurez une autre personne, par exemple votre conjoint, elle doit donner son accord par écrit, en indiquant le capital ou la rente garantis, sinon le contrat est nul.
Ces points sont détaillés par service-public.gouv.fr et par Assurance Banque Épargne Info Service, le service d’information de la Banque de France, de l’ACPR et de l’AMF. Une personne qui a eu un problème de santé peut avoir plus de mal à s’assurer : la convention AERAS, souvent citée, ne concerne que l’assurance d’un crédit.
La clause bénéficiaire, à rédiger avec soin
La clause bénéficiaire désigne qui recevra le capital de votre assurance décès. Elle compte autant que le montant :
- vous pouvez utiliser une clause type, par exemple « mon conjoint, à défaut mes enfants, à défaut mes héritiers », ou désigner nommément une personne, avec son nom de naissance et son nom d’usage, ses prénoms, sa date et son lieu de naissance et son adresse ;
- ajoutez « vivants ou représentés » si vous voulez que les enfants d’un bénéficiaire décédé avant vous reçoivent sa part ;
- sans bénéficiaire désigné, le capital revient dans votre succession ;
- vous pouvez modifier la clause à tout moment, avec l’accord de l’assuré si ce n’est pas vous, sauf si le bénéficiaire l’a acceptée avec votre accord : elle devient alors irrévocable.
Relisez votre clause après chaque événement familial : mariage, Pacs, naissance, séparation.
Fiscalité de l’assurance décès
Le capital d’une assurance décès versé à un bénéficiaire désigné ne fait pas partie de la succession, mais il est soumis à une fiscalité propre :
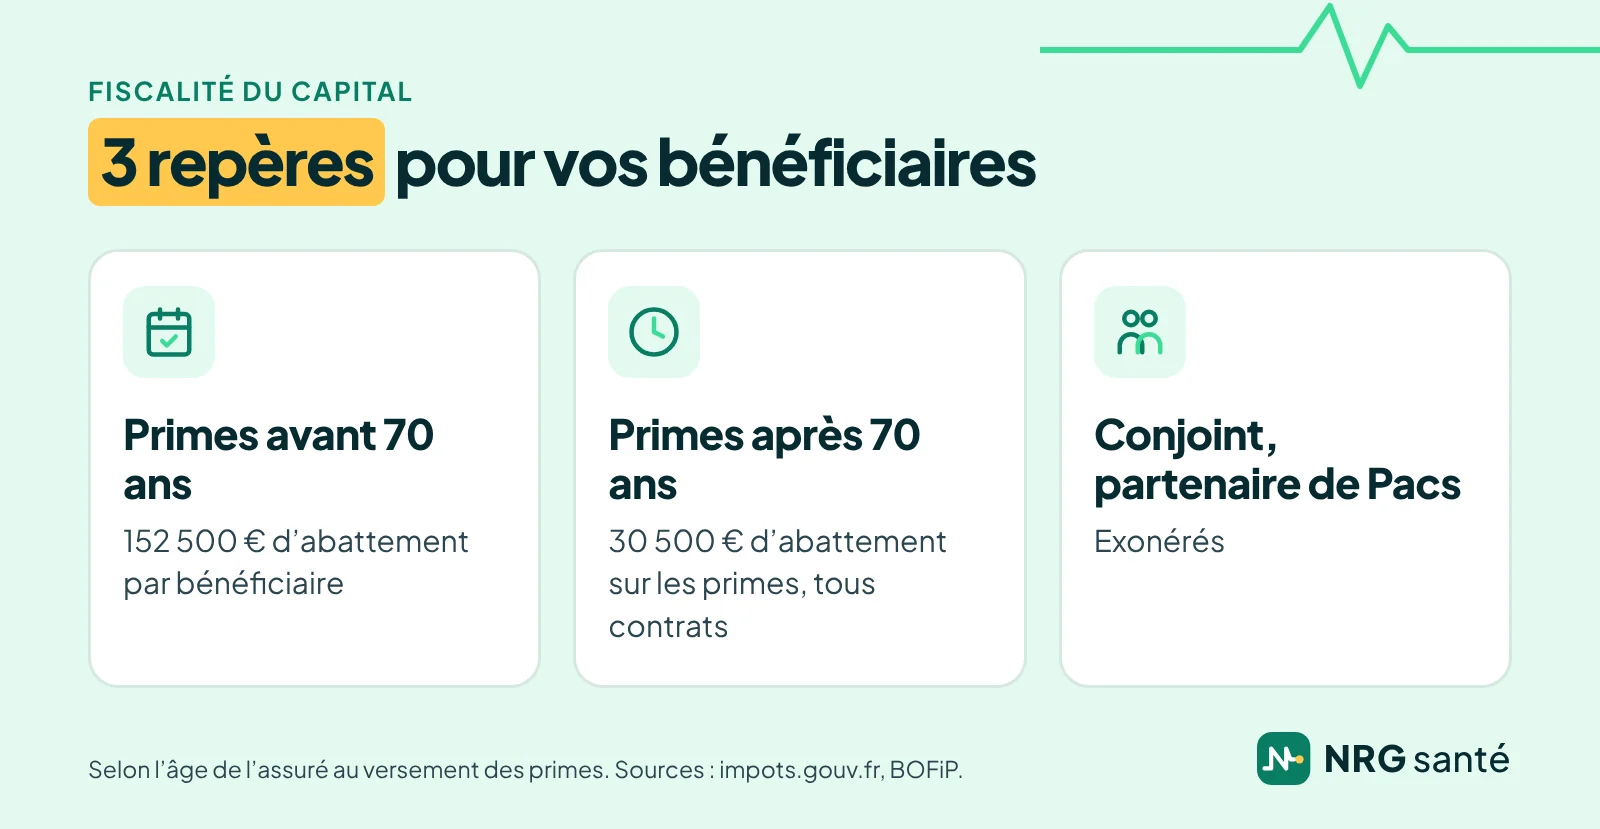
- primes versées avant 70 ans : abattement de 152 500 € par bénéficiaire, puis prélèvement de 20 % jusqu’à 700 000 € de part taxable (soit 852 500 € reçus) et de 31,25 % au-delà ;
- primes versées après 70 ans : droits de succession sur les primes au-delà d’un abattement de 30 500 €, unique pour tous les contrats de l’assuré et partagé entre les bénéficiaires ;
- conjoint et partenaire de Pacs : exonérés.
Pour un contrat temporaire décès non rachetable, la base retenue est la prime annuelle, et non le capital versé. Le capital décès de la Sécurité sociale, lui, n’est ni imposable ni soumis aux droits de succession.
Au décès : versement du capital et recherche d’un contrat
Au décès, le bénéficiaire transmet à l’assureur l’acte de décès et les pièces demandées. L’assureur doit payer dans le mois qui suit leur réception, faute de quoi des intérêts de retard majorés s’ajoutent. Le capital est revalorisé à partir de la date du décès.
Vous pensez être bénéficiaire d’un contrat ? Vous pouvez demander gratuitement une recherche à l’AGIRA, avec l’acte de décès : l’AGIRA transmet votre demande aux assureurs sous 15 jours, et l’assureur concerné informe le bénéficiaire sous un mois. Les sommes non réclamées 10 ans après que l’assureur a appris le décès sont transférées à la Caisse des dépôts. Elles restent réclamables pendant 20 ans sur le service Ciclade.
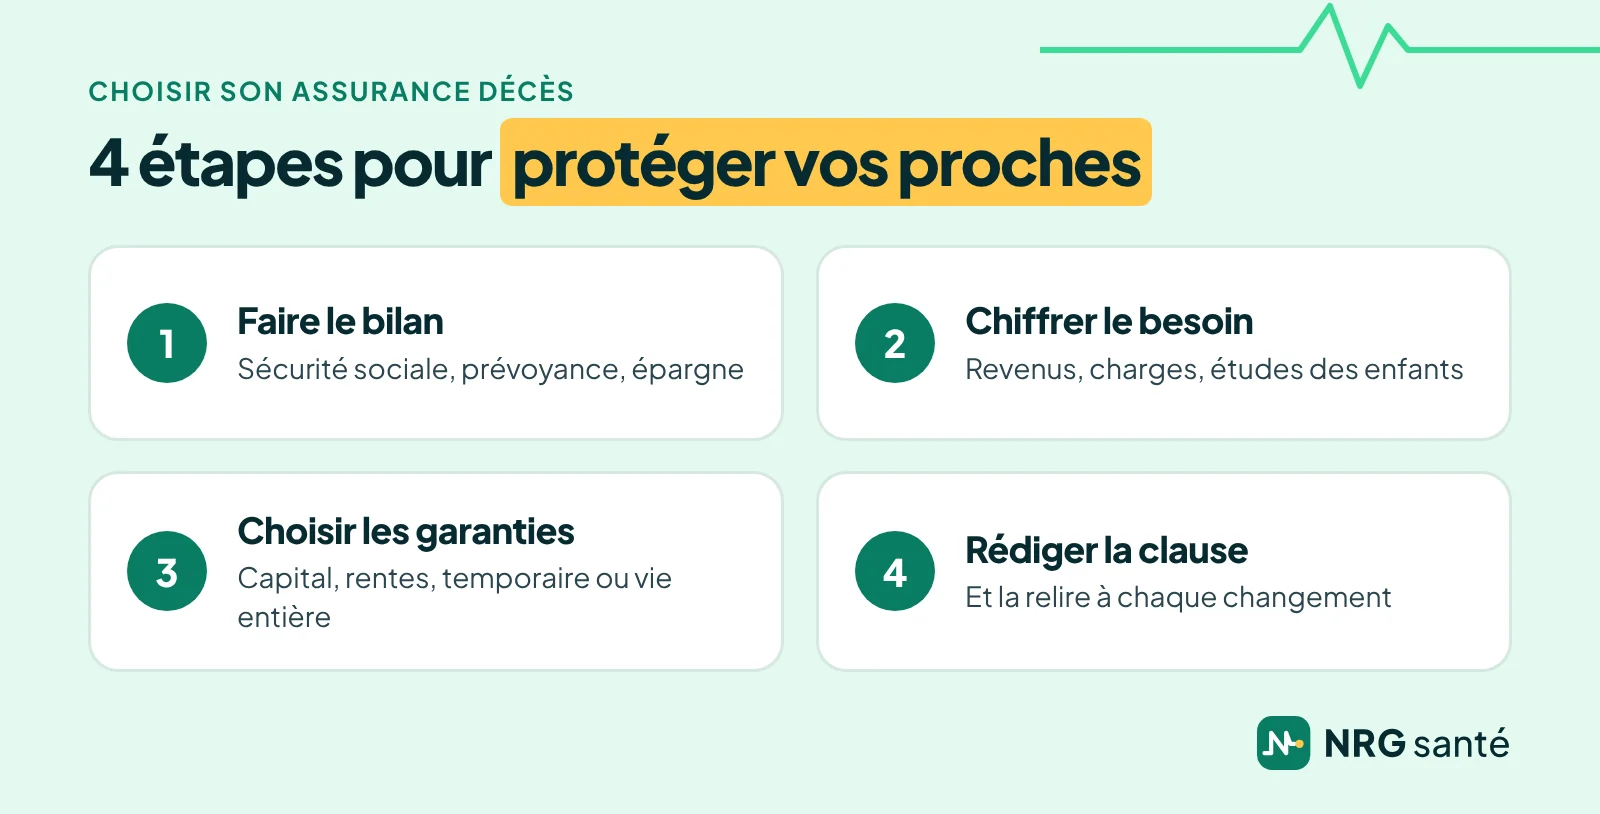
Comment choisir son assurance décès, en 4 étapes
- Faites le bilan de ce qui existe. Sécurité sociale, prévoyance d’entreprise, assurance emprunteur, épargne.
- Chiffrez le besoin de vos proches. Revenus à remplacer, charges, études des enfants.
- Choisissez la formule et les garanties. Temporaire ou vie entière, capital, rente éducation, rente de conjoint.
- Rédigez la clause bénéficiaire. Et relisez-la à chaque changement de situation.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre assurance décès avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre assurance décès avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre famille, vos revenus, vos crédits et ce qui vous couvre déjà.
- La comparaison. Il vous présente plusieurs contrats, avec leurs garanties, leurs exclusions, l’évolution des cotisations et le capital proposé.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé et clause bénéficiaire compris.
Avant l’appel, gardez sous la main vos derniers bulletins de salaire ou votre avis d’impôt et, si vous en avez, vos contrats de prévoyance et d’assurance emprunteur. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur l’assurance décès
Quelle différence entre assurance décès et assurance vie ?
L’assurance décès est un contrat de prévoyance qui verse un capital ou une rente à vos proches si vous décédez. L’assurance vie est d’abord une épargne, que vous pouvez récupérer de votre vivant.
Quel est le montant du capital décès de la Sécurité sociale en 2026 ?
4 009 € depuis le 1er avril 2026 au décès d’un salarié, sous conditions. Pour un artisan ou un commerçant en activité, 9 612 €, plus 2 403 € par enfant à charge.
Quel capital choisir pour une assurance décès ?
Celui qui permet à vos proches de faire face le temps de s’organiser : revenus à remplacer, charges, études des enfants, moins ce qu’ils toucheront déjà. Il n’existe pas de montant type : il dépend de votre situation.
Qu’est-ce qu’une rente éducation ?
C’est une garantie qui verse une rente à chacun de vos enfants après votre décès, en général jusqu’à la fin de leurs études, selon les conditions du contrat.
Le capital d’une assurance décès est-il imposable ?
Il n’entre pas dans la succession, mais il a une fiscalité propre. Pour les primes versées avant 70 ans, chaque bénéficiaire a un abattement de 152 500 €. Pour les primes versées après 70 ans, des droits de succession s’appliquent aux primes au-delà de 30 500 €. Pour un contrat temporaire, c’est la prime annuelle qui est retenue, pas le capital. Le conjoint et le partenaire de Pacs sont exonérés.
Le suicide est-il couvert par une assurance décès ?
Pas pendant la première année du contrat : la loi l’exclut. À partir de la deuxième année, l’assureur doit le couvrir.
Faut-il remplir un questionnaire de santé ?
En général, oui. Répondez exactement : une fausse déclaration peut réduire le capital, ou annuler le contrat si elle est intentionnelle.
Peut-on assurer son conjoint ?
Oui, à condition qu’il donne son accord par écrit, en indiquant le capital garanti : une assurance décès souscrite sur la tête d’une autre personne sans son consentement est nulle.
Comment savoir si l’on est bénéficiaire d’une assurance décès ?
Demandez gratuitement une recherche à l’AGIRA avec l’acte de décès. Si un contrat existe, l’assureur informe le bénéficiaire dans un délai d’un mois.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Assurance vie et assurance décès : quelles différences ?, economie.gouv.fr, 15/09/2026
- Assurance-vie et assurance décès : comment les distinguer ?, service-public.gouv.fr, vérifié le 25/09/2026
- Que faut-il savoir sur l’assurance temporaire décès ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 26/10/2026
- Décès d’un proche : prestations et formalités, ameli.fr, 23/04/2026
- Capital décès versé pour le décès d’un salarié du secteur privé, service-public.gouv.fr, vérifié le 01/04/2026
- Pension de réversion de l’Assurance retraite, service-public.gouv.fr, vérifié le 01/01/2026
- Allocation veuvage, service-public.gouv.fr, vérifié le 05/01/2026
- Circulaire Cnav n° 2025-29, revalorisation à compter du 1er janvier 2026, Cnav, 22/12/2025
- Allocation de soutien familial (ASF) : enfant orphelin, service-public.gouv.fr, vérifié le 01/04/2026
- Assurance décès : que faut-il déclarer dans un questionnaire médical ?, service-public.gouv.fr, vérifié le 08/12/2025
- Dans quels cas le décès de l’assuré n’entraîne-t-il pas le versement de l’assurance-vie ?, service-public.gouv.fr, vérifié le 08/10/2026
- À quoi faut-il faire attention avant de souscrire un contrat de prévoyance ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Que faut-il savoir sur la clause bénéficiaire d’un contrat d’assurance vie ? À quoi faut-il faire attention ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Contrat d’assurance-vie : souscription, service-public.gouv.fr, vérifié le 08/10/2026
- Peut-on modifier la clause bénéficiaire d’un contrat d’assurance-vie ?, service-public.gouv.fr, vérifié le 25/09/2026
- Je suis bénéficiaire d’une assurance-vie, comment la déclarer ?, impots.gouv.fr, 22/07/2026
- TCAS, taxes assimilées, prélèvement sur les sommes versées par les organismes d’assurance en vertu de contrats d’assurances en cas de décès de l’assuré (BOI-TCAS-AUT-60), BOFiP, impots.gouv.fr, 30/03/2023
- Assurance-vie : comment savoir si on est bénéficiaire d’un assuré décédé ?, service-public.gouv.fr, vérifié le 08/10/2026
- Êtes-vous le bénéficiaire d’un contrat d’assurance-vie en déshérence ?, economie.gouv.fr, 21/03/2025
- S’assurer et emprunter avec un risque aggravé de santé : la convention Aeras peut vous aider !, economie.gouv.fr, actualisé le 01/04/2019