Prévoyance · assurance dépendance
Assurance dépendance : une rente si vous perdez votre autonomie
Aide à domicile, EHPAD, aménagement du logement : la perte d’autonomie coûte cher, et l’APA n’en couvre qu’une partie. L’assurance dépendance vous verse une rente pour faire face, et allège la charge qui pèse sur vos proches. Un conseiller NRG compare les contrats de nos assureurs partenaires.
Assurance dépendance · Étude personnalisée
Quel âge avez-vous ?
Le prix d’une assurance dépendance dépend surtout de votre âge et de votre santé : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide rassemble l’essentiel pour choisir une assurance dépendance : ce que coûte la perte d’autonomie, ce que couvrent l’APA et les aides publiques, ce que verse un contrat, les clauses à vérifier, le label GAD, le prix et la fiscalité. Les règles et montants cités sont ceux en vigueur en octobre 2026.
Sommaire
Qu’est-ce qu’une assurance dépendance ?
Une assurance dépendance est un contrat de prévoyance qui vous verse une rente, chaque mois et en général jusqu’à la fin de votre vie, si vous perdez votre autonomie : vous ne pouvez plus faire seul certains actes de la vie quotidienne, comme vous lever, vous laver, vous habiller ou vous nourrir. La perte d’autonomie peut venir du vieillissement, d’une maladie ou d’un accident.
Selon les contrats, l’assurance dépendance peut aussi prévoir :
- un capital, versé une fois, par exemple pour adapter votre logement ;
- des services d’assistance : conseils, aide à l’organisation du maintien à domicile, soutien aux aidants ;
- une couverture de la dépendance partielle, en plus de la dépendance totale, avec une rente réduite.
Elle se souscrit à titre individuel ou dans un contrat collectif, par l’intermédiaire d’un employeur par exemple. La dépendance peut aussi être une option d’un contrat d’assurance vie ou de prévoyance. Elle fait partie de la prévoyance, avec les garanties qui protègent vos revenus et votre famille.
La perte d’autonomie en chiffres
Selon l’Insee et la DREES, 2,03 millions de personnes de 60 ans ou plus étaient en perte d’autonomie en 2021, soit 11,2 % des seniors. Elles seraient 2,77 millions en 2050. Le risque augmente fortement avec l’âge : 41,8 % des personnes de 85 ans ou plus sont en perte d’autonomie.
Fin 2023, 1,36 million de personnes touchaient l’allocation personnalisée d’autonomie (APA), à domicile ou en établissement, selon la CNSA. Et 9,3 millions de personnes déclaraient aider régulièrement un proche handicapé ou en perte d’autonomie en 2021, selon la DREES. Une assurance dépendance protège donc aussi ceux qui vous entourent.
Ce que coûte la dépendance
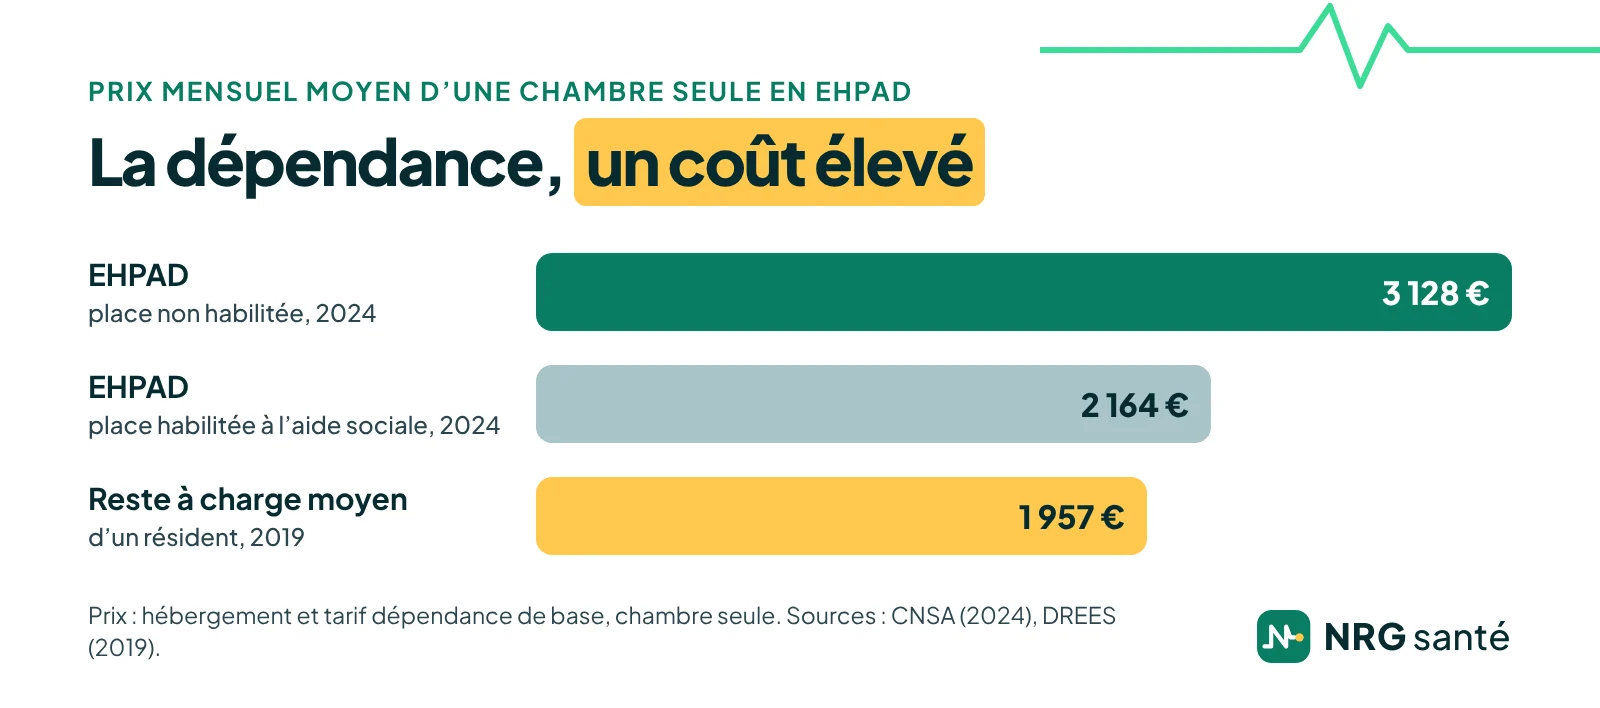
En EHPAD, le prix moyen d’une chambre seule était en 2024 de 2 164 € par mois dans une place habilitée à l’aide sociale, et de 3 128 € dans une place non habilitée, hébergement et tarif dépendance de base compris, selon la CNSA. L’écart atteint donc environ 1 000 € par mois.
La DREES a mesuré ce qui reste à payer : en 2019, le reste à charge moyen d’un résident d’EHPAD atteignait 1 957 € par mois avant l’aide sociale, et 79 % des résidents ne pouvaient pas le financer avec leurs seules ressources courantes. Ces chiffres portent sur l’année 2019. À domicile, les dépenses dépendent des heures d’aide nécessaires, de l’aménagement du logement et du matériel.
Ces montants expliquent l’intérêt d’une assurance dépendance : une rente de quelques centaines d’euros par mois réduit l’écart entre votre retraite et le coût de l’aide, et limite ce que vous devrez prendre sur votre patrimoine ou demander à vos enfants.
APA et aides publiques : ce qu’elles couvrent
La grille AGGIR et les 6 GIR
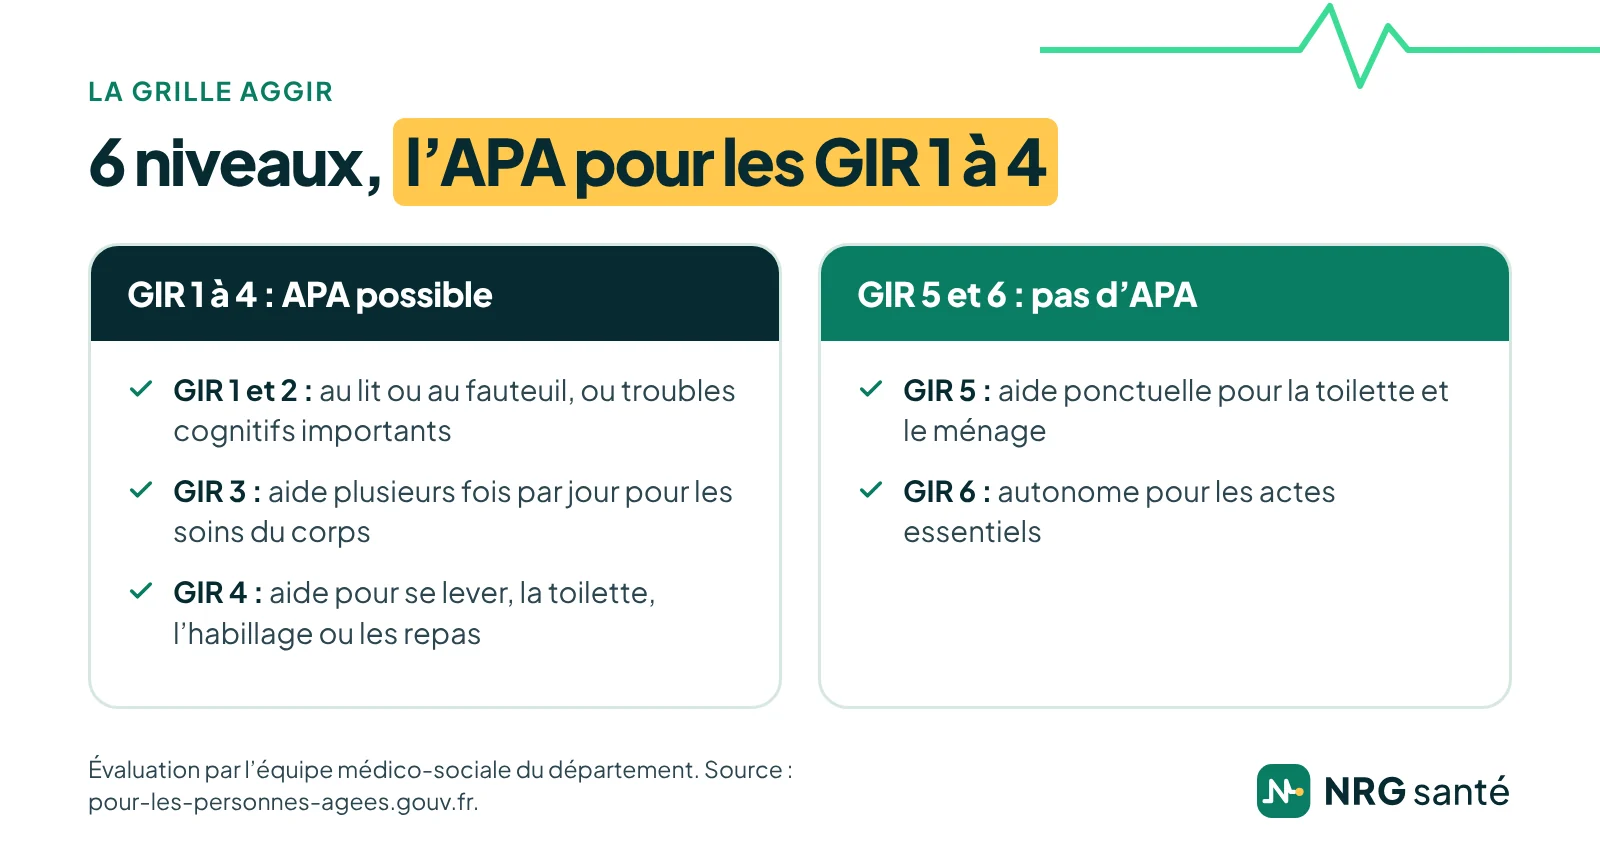
La perte d’autonomie se mesure avec la grille AGGIR, qui classe chaque personne dans un groupe iso-ressources (GIR), du GIR 1 pour les plus dépendants au GIR 6 pour les personnes autonomes. L’évaluation est faite par l’équipe médico-sociale du département, ou par le médecin coordonnateur en établissement.
L’allocation personnalisée d’autonomie (APA)
L’APA est versée par le département aux personnes de 60 ans ou plus classées en GIR 1 à 4. Elle n’est pas soumise à condition de ressources, mais une participation est demandée selon vos revenus. À domicile, elle finance un plan d’aide dont le montant est plafonné chaque mois, au 1er janvier 2026 :
- GIR 1 : 2 080,33 € ;
- GIR 2 : 1 682,30 € ;
- GIR 3 : 1 215,99 € ;
- GIR 4 : 811,52 €.
Pour une personne seule, aucune participation n’est demandée si ses revenus ne dépassent pas 933,89 € par mois ; elle augmente ensuite progressivement, jusqu’à 90 % du plan d’aide au-delà de 3 439,31 €. En EHPAD, l’APA paie en général une partie du tarif dépendance, mais pas l’hébergement, qui représente l’essentiel de la facture. Dans les 23 départements qui testent depuis le 1er juillet 2025 un forfait unique soins et dépendance, ce forfait remplace l’APA en établissement et le résident paie une participation forfaitaire. L’APA n’est pas imposable et n’est pas récupérée sur la succession.
Les autres aides
- la réduction d’impôt en EHPAD : 25 % des frais de dépendance et d’hébergement, aides déduites, dans la limite de 10 000 € de dépenses par personne et par an, soit 2 500 € au plus. Elle n’est pas remboursée aux personnes non imposables ;
- le crédit d’impôt pour l’emploi à domicile : 50 % des dépenses d’aide à domicile, APA déduite, dans la limite de 12 000 € par an, majorée de 1 500 € par membre du foyer de plus de 65 ans, jusqu’à 15 000 € (20 000 € pour une personne invalide) ;
- l’aide sociale à l’hébergement (ASH), quand vos ressources ne couvrent pas les frais d’EHPAD : le département prend en charge tout ou partie des frais d’hébergement, dans une place habilitée à l’aide sociale, mais peut récupérer les sommes de votre vivant ou sur votre succession, et vos enfants peuvent être sollicités au titre de l’obligation alimentaire.
Ces aides allègent la facture, sans la couvrir entièrement. Pour vos frais de santé, une mutuelle senior adaptée reste utile : l’assurance dépendance ne rembourse pas les soins.
Comment fonctionne une assurance dépendance
Une assurance dépendance fonctionne en trois temps :
- Vous cotisez chaque mois ou chaque année, à partir de la souscription. La cotisation dépend surtout de votre âge à ce moment-là.
- Vous devenez dépendant. Vous déclarez votre situation à l’assureur. Son médecin-conseil évalue votre perte d’autonomie, éventuellement après une expertise, selon la définition du contrat.
- L’assureur vous verse la rente, après le délai de franchise, tant que la dépendance dure, en général jusqu’à votre décès.
Pour reconnaître la dépendance, les contrats utilisent une grille d’actes de la vie quotidienne (AVQ), la grille AGGIR, des tests des fonctions cognitives, ou plusieurs de ces outils. Le nombre d’actes retenus (4, 5 ou 6) et leur définition varient selon les contrats : par exemple, un contrat peut reconnaître la dépendance partielle à partir de 2 actes sur 5, et la dépendance totale à partir de 3 actes sur 5. L’assureur n’est pas tenu de retenir le GIR fixé pour l’APA : c’est la définition de votre contrat qui compte. En cas de désaccord, le contrat prévoit souvent une expertise par un médecin tiers, choisi d’un commun accord.
La rente de l’assurance dépendance est libre d’emploi : vous l’utilisez comme vous le souhaitez, pour une aide à domicile, un EHPAD ou un proche aidant, et elle se cumule avec l’APA. Le contrat est dit « à fonds perdus » : si vous restez autonome jusqu’à la fin de votre vie, rien n’est versé et les cotisations restent acquises à l’assureur. Ce n’est pas une épargne.
Assurance dépendance : les points à vérifier avant de signer
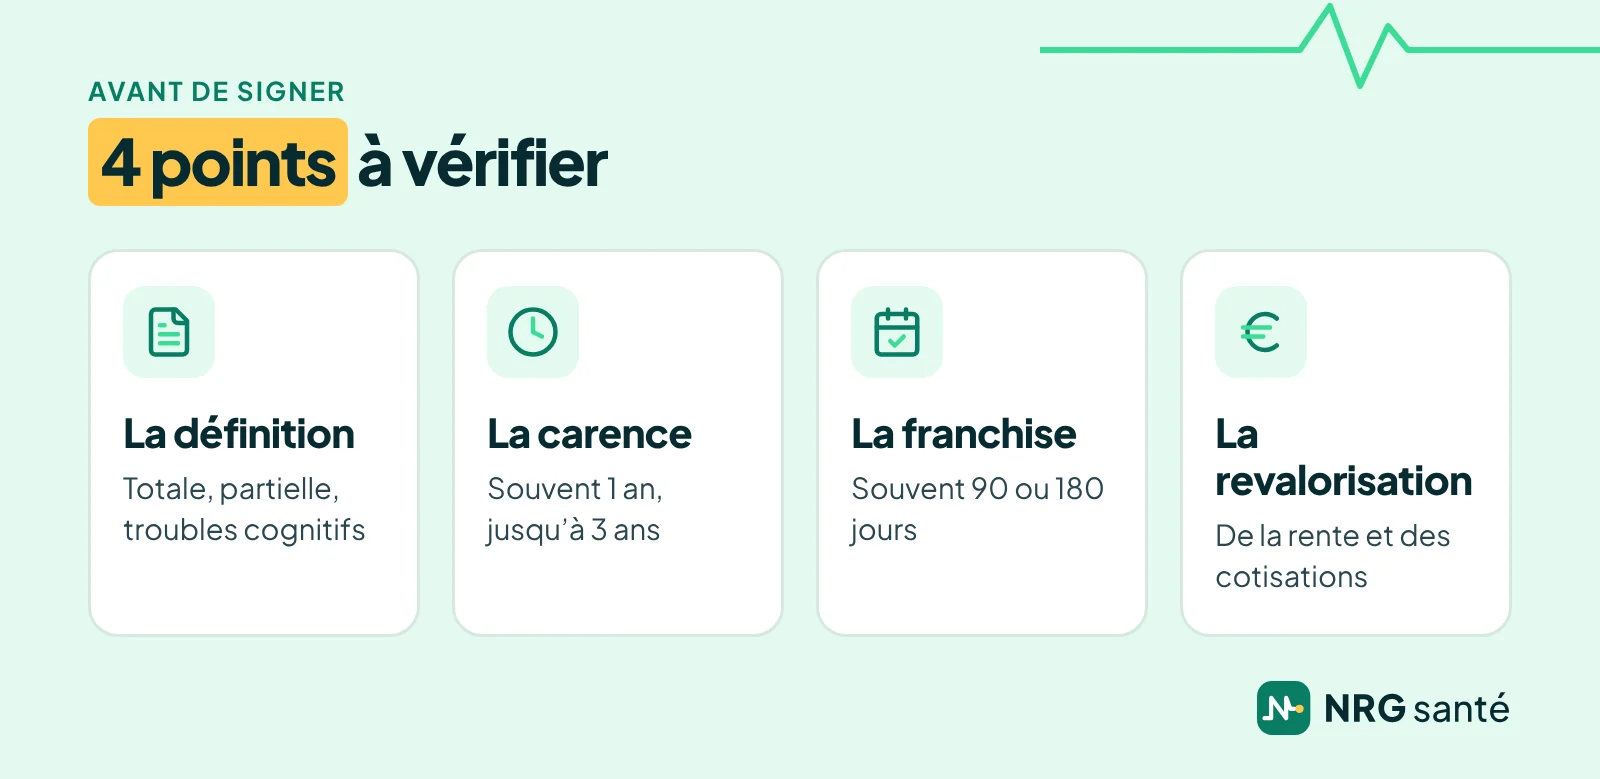
Deux contrats d’assurance dépendance au même prix peuvent verser des sommes très différentes. Avant de souscrire, regardez en particulier :
- la définition de la dépendance : dépendance totale seulement, ou aussi partielle ? Combien d’actes de la vie quotidienne, et lesquels ? Les troubles cognitifs, comme la maladie d’Alzheimer, sont-ils pris en compte ?
- le délai de carence : souvent 1 an après la souscription, et jusqu’à 3 ans pour les maladies neurodégénératives ou psychiatriques. Il ne s’applique pas à une dépendance due à un accident. Si la dépendance survient pendant la carence, rien n’est versé, mais les cotisations sont en général remboursées ;
- la franchise : la période sans versement après la reconnaissance de la dépendance, souvent 90 ou 180 jours ;
- la revalorisation : selon quel indice la rente évolue-t-elle, et l’assureur peut-il augmenter les cotisations ? Si vous refusez une hausse, la rente peut être réduite ;
- le maintien des droits : si vous arrêtez de cotiser, certains contrats gardent une rente réduite après une durée minimale de cotisation, souvent 8 ans. Sinon, vous perdez tout ;
- le questionnaire de santé : répondez exactement. Une fausse déclaration intentionnelle peut rendre le contrat nul.
Ces points sont détaillés par le service public Assurance Banque Épargne Info Service, qui explique aussi comment faire jouer un contrat d’assurance dépendance.
Vous hésitez entre deux contrats ?
Votre conseiller compare avec vous la définition de la dépendance, la carence, la franchise et la revalorisation de chaque offre d’assurance dépendance, et vous explique leurs différences. C’est gratuit et sans engagement.
Le label GAD Assurance Dépendance
Le label GAD Assurance Dépendance, créé par les assureurs, garantit un socle commun de protection pour la dépendance lourde. Un contrat labellisé doit notamment respecter ces règles, selon France Assureurs :
- une définition commune de la dépendance lourde, fondée sur les actes de la vie quotidienne ;
- une garantie viagère, quelle que soit la date à laquelle la dépendance survient ;
- une rente d’au moins 500 € par mois en cas de dépendance lourde ;
- une revalorisation définie dans le contrat ;
- pas de sélection médicale avant 50 ans, sauf invalidité ou affection de longue durée existante ;
- des actions de prévention ou d’accompagnement dès la souscription ;
- une information chaque année et des conditions de maintien des droits si vous arrêtez de cotiser.
Le label est un repère utile pour comparer, mais il ne couvre que la dépendance lourde : un contrat labellisé peut aussi couvrir la dépendance partielle, en option ou non. Fin 2024, 194 900 personnes étaient couvertes par un contrat d’assurance dépendance labellisé GAD, selon France Assureurs.
Prix d’une assurance dépendance et âge de souscription
Le prix d’une assurance dépendance dépend surtout :
- de votre âge à la souscription : plus vous souscrivez tôt, plus la cotisation est basse ;
- du montant de la rente choisi, et de la couverture ou non de la dépendance partielle ;
- de votre état de santé, déclaré dans le questionnaire ;
- des options : capital équipement, assistance, garantie de revalorisation.
Pour donner un ordre de grandeur, la cotisation moyenne d’un contrat individuel d’assurance dépendance était de 472 € par an en 2024, soit environ 39 € par mois, selon France Assureurs. Un contrôle de l’ACPR relevait des rentes de 250 € à 1 000 € par mois selon les contrats, divisées par deux environ en dépendance partielle. L’âge moyen à la souscription y était de 56 ans, et de 76 ans au moment où la garantie est mise en jeu.
Les âges de souscription varient selon les assureurs, par exemple de 40 à 77 ans. Souscrire autour de 50 ou 60 ans permet en général de payer moins cher et réduit le risque d’un refus pour raison de santé. Comme pour toute prévoyance, une assurance dépendance ne se prête pas à un prix « à partir de » : votre conseiller établit un devis à partir de votre situation.
La loi permet de résilier un contrat individuel à son échéance annuelle, avec un préavis de deux mois. Mais arrêter de cotiser fait perdre la garantie, ou la réduit, selon les règles du contrat : mieux vaut choisir une cotisation que vous pourrez payer longtemps.
Fiscalité de l’assurance dépendance
Pour un contrat d’assurance dépendance souscrit à titre individuel et facultatif, les cotisations ne sont pas déductibles de vos revenus. En contrepartie, la rente versée en cas de dépendance n’est en principe pas imposable, selon une réponse ministérielle publiée sur ce point (JO Sénat du 15 juin 2000). Les règles sont différentes pour un contrat collectif obligatoire d’entreprise, un contrat Madelin ou la garantie perte d’autonomie d’un plan d’épargne retraite, dont la rente est en principe imposée comme une pension : votre conseiller vérifie la fiscalité de votre contrat.
Aider un proche dépendant : congé, allocation, déduction
Si vous aidez un parent ou un proche dépendant, plusieurs dispositifs existent :
- le congé de proche aidant : 3 mois renouvelables, dans la limite d’un an sur toute la carrière, pour aider un proche classé en GIR 1 à 4 ou dont le taux d’incapacité atteint au moins 80 %. Il est ouvert aux salariés, aux agents publics, aux indépendants et aux demandeurs d’emploi indemnisés ;
- l’allocation journalière du proche aidant (AJPA) : 66,64 € nets par jour en 2026, versée par la CAF ou la MSA pendant le congé, dans la limite de 66 jours par proche aidé ;
- la déduction des sommes versées : l’aide que vous apportez à un parent dans le besoin, y compris un paiement direct à l’EHPAD, est déductible de vos revenus comme une pension alimentaire.
Une assurance dépendance souscrite à temps évite que ces efforts reposent entièrement sur vos enfants. Elle complète utilement une mutuelle retraite, qui couvre les frais de santé.
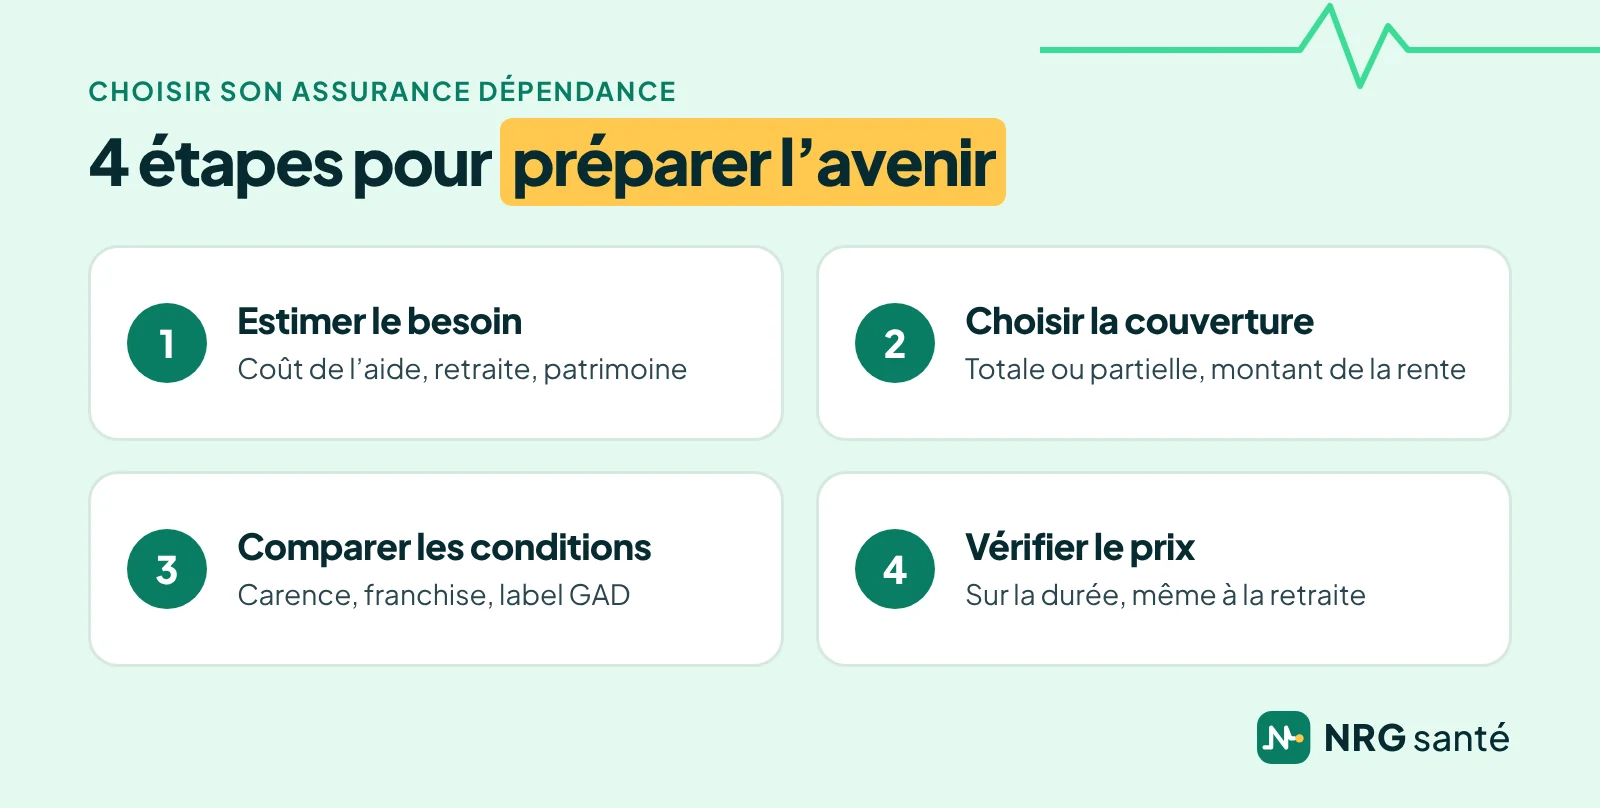
Comment choisir son assurance dépendance, en 4 étapes
- Estimez votre besoin. Coût d’une aide à domicile ou d’un EHPAD près de chez vous, retraite attendue, patrimoine, aides possibles.
- Choisissez le niveau de dépendance couvert. Dépendance totale seulement, ou aussi partielle, et le montant de la rente.
- Comparez les conditions. Définition de la dépendance, carence, franchise, revalorisation, maintien des droits, label GAD.
- Vérifiez le prix sur la durée. Une cotisation que vous pourrez payer longtemps, même à la retraite.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre assurance dépendance avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe le choix de votre assurance dépendance avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre âge, votre retraite, votre patrimoine, votre famille et vos contrats en cours.
- La comparaison. Il vous présente plusieurs contrats, avec leur définition de la dépendance, leur carence, leur franchise, leur revalorisation et leur prix, et vous explique leurs différences.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé compris.
Avant l’appel, gardez sous la main votre dernier avis d’impôt ou le montant de votre retraite et, si vous en avez, vos contrats de prévoyance et d’assurance vie. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur l’assurance dépendance
Quelle différence entre l’APA et une assurance dépendance ?
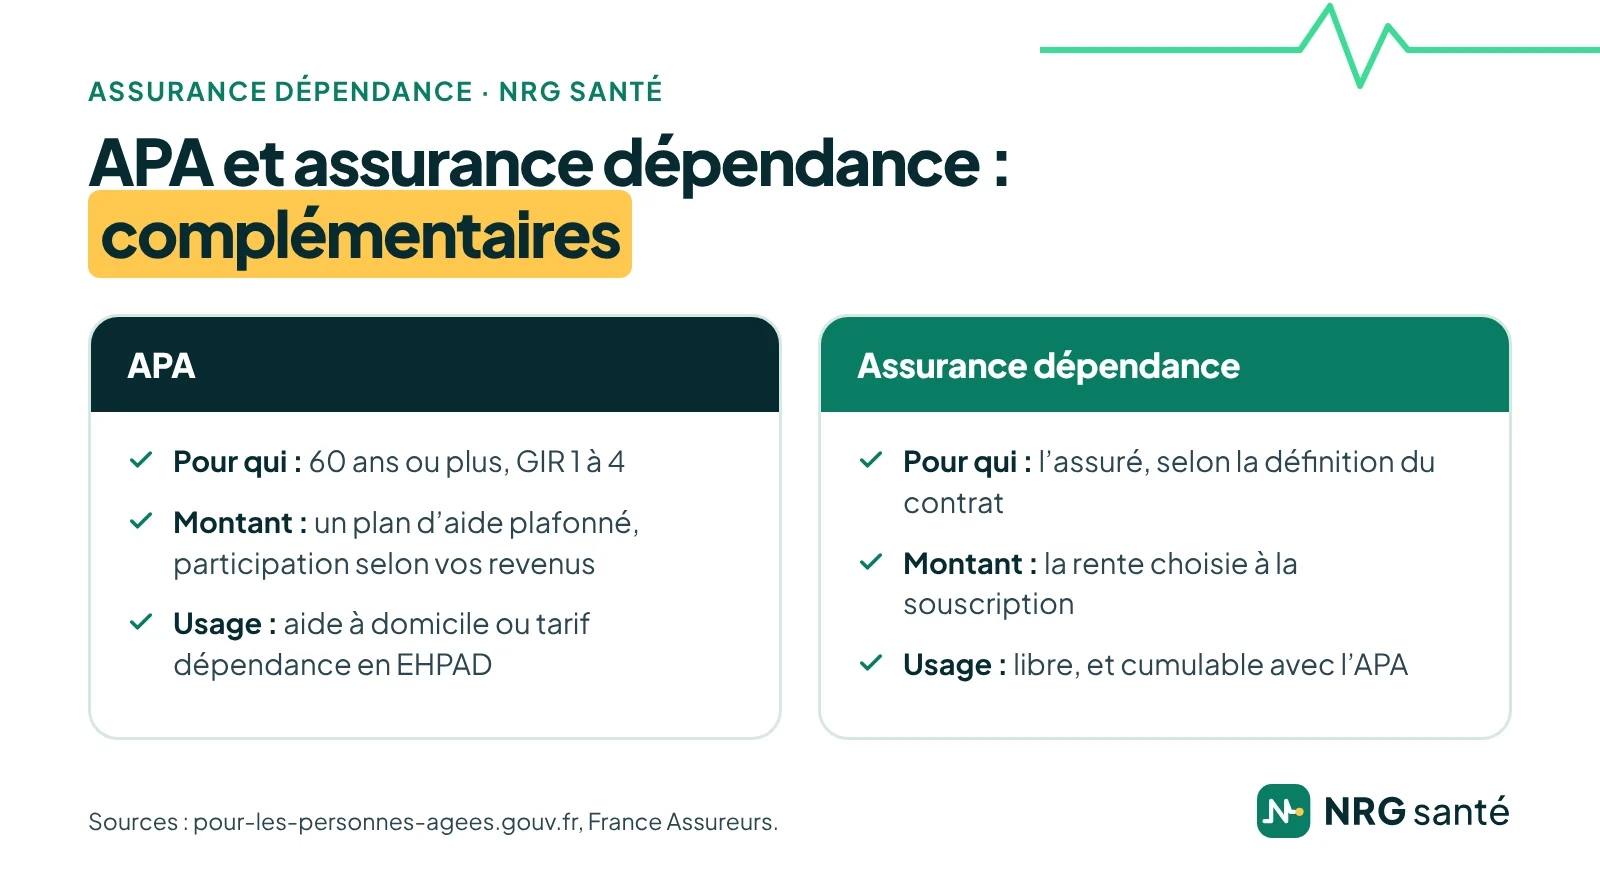
L’APA est une aide publique versée par le département, à partir de 60 ans et en GIR 1 à 4, pour financer un plan d’aide ou, dans la plupart des départements, une partie du tarif dépendance en EHPAD. L’assurance dépendance est un contrat privé qui vous verse une rente libre d’emploi, selon la définition du contrat. Les deux se cumulent.
À quel âge souscrire une assurance dépendance ?
Les âges de souscription varient selon les assureurs, par exemple de 40 à 77 ans. Plus vous souscrivez tôt, plus la cotisation est basse et moins votre santé risque de poser problème. Selon l’ACPR, l’âge moyen à la souscription est de 56 ans.
Combien coûte une assurance dépendance ?
En 2024, la cotisation moyenne d’un contrat individuel était de 472 € par an, soit environ 39 € par mois, selon France Assureurs. Le prix dépend surtout de votre âge, de la rente choisie et de votre santé : votre conseiller établit un devis personnalisé.
Quelle différence entre dépendance totale et dépendance partielle ?
La dépendance totale correspond à une perte d’autonomie importante, définie par chaque contrat : par exemple, 3 actes de la vie quotidienne sur 5 que vous ne pouvez plus faire seul. La dépendance partielle est moins lourde, par exemple 2 actes sur 5, et ouvre droit à une rente réduite, souvent de moitié, quand le contrat la couvre.
Faut-il remplir un questionnaire de santé ?
Le plus souvent, oui. Selon vos réponses, l’assureur peut accepter, majorer la cotisation ou refuser. Les contrats labellisés GAD n’appliquent pas de sélection médicale avant 50 ans, sauf invalidité ou affection de longue durée existante.
Que devient l’argent si je ne suis jamais dépendant ?
Il reste acquis à l’assureur : l’assurance dépendance est un contrat à fonds perdus, comme une assurance habitation. Elle n’est pas une épargne.
Pourquoi un délai de carence ?
Pour éviter qu’une personne souscrive en sachant qu’elle va devenir dépendante. Il dure souvent 1 an, jusqu’à 3 ans pour les maladies neurodégénératives, mais ne s’applique pas en cas d’accident. Si la dépendance survient pendant la carence, les cotisations sont en général remboursées.
La rente d’une assurance dépendance est-elle imposable ?
Pour un contrat individuel et facultatif, dont les cotisations ne sont pas déductibles, la rente n’est en principe pas imposable. Les règles diffèrent pour les contrats collectifs obligatoires, les contrats Madelin et le plan d’épargne retraite.
Comment savoir si un proche a souscrit une assurance dépendance ?
Vous pouvez faire une demande en ligne auprès de l’AGIRA, qui la transmet aux assureurs. Si un contrat existe, l’assureur prend contact avec la personne assurée ou son représentant légal dans un délai d’un mois après avoir reçu la demande.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur, ou par le distributeur du contrat que vous choisissez. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 27 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Que faut-il savoir sur l’assurance dépendance ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 26/10/2026
- À quoi faut-il faire attention avant de souscrire un contrat d’assurance dépendance ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Comment faire jouer mon contrat d’assurance dépendance ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- Que faut-il savoir sur la résiliation du contrat d’assurance dépendance ?, Assurance Banque Épargne Info Service, consulté le 26/10/2026
- L’assurance dépendance, France Assureurs, 13/03/2025
- L’assurance prévoyance, année 2024, France Assureurs, juillet 2025
- Enseignements des actions de contrôle menées sur l’assurance dépendance, ACPR, septembre 2023
- Comment fonctionne la grille AGGIR ?, pour-les-personnes-agees.gouv.fr, 28/01/2026
- Apa : que sont les Gir 1, Gir 2, Gir 3 et Gir 4 de la grille Aggir ?, service-public.gouv.fr, vérifié le 09/01/2026
- L’APA à domicile, pour-les-personnes-agees.gouv.fr, 30/01/2026
- L’APA en établissement, pour-les-personnes-agees.gouv.fr, 09/06/2026
- L’allocation personnalisée d’autonomie (APA), pour-les-personnes-agees.gouv.fr, 20/08/2026
- Allocation personnalisée d’autonomie (APA), service-public.gouv.fr, vérifié le 01/06/2026
- Montants applicables à l’allocation personnalisée d’autonomie (APA) à compter du 1er janvier 2026, DGCS, publié par la CNSA, janvier 2026
- En 2024, un écart moyen de 1 000 euros par mois entre les chambres habilitées à l’aide sociale en EHPAD et les autres, Repères statistiques n° 27, CNSA, mars 2026
- Aides à l’autonomie des personnes âgées : qui paie quoi ? L’apport du modèle Autonomix, résultats 2019, Les Dossiers de la DREES n° 99, DREES, juillet 2022
- 700 000 seniors en perte d’autonomie supplémentaires d’ici 2050, Insee Première n° 2078, Insee, 22/10/2025
- Les chiffres clés de l’aide à l’autonomie 2025, CNSA, juin 2025
- 9,3 millions de personnes déclarent apporter une aide régulière à un proche en situation de handicap ou de perte d’autonomie en 2021, Études et Résultats n° 1255, DREES, février 2023
- La réduction d’impôt en établissement d’hébergement, pour-les-personnes-agees.gouv.fr, 27/03/2026
- Comment bénéficier du crédit d’impôt pour l’emploi d’un salarié à domicile ?, impots.gouv.fr, 08/07/2026
- L’aide sociale à l’hébergement (ASH) en établissement, pour-les-personnes-agees.gouv.fr, 15/10/2026
- Est-on obligé d’aider ses parents qui sont dans le besoin ?, service-public.gouv.fr, vérifié le 12/12/2025
- Puis-je déduire les sommes que je verse à la maison de retraite de mes parents ?, impots.gouv.fr, 07/07/2026
- Déduction fiscale des cotisations volontaires d’assurance dépendance, question écrite n° 22991, réponse du ministère du Budget, JO Sénat du 15/06/2000
- RSA, pensions et rentes viagères, autres revenus à forme de pension, allocations versées par des régimes de prévoyance (BOI-RSA-PENS-10-20-20, § 60 et § 210), BOFiP, impots.gouv.fr, 10/08/2026
- Le congé de proche aidant, pour-les-personnes-agees.gouv.fr, 15/01/2026
- L’allocation journalière du proche aidant : qu’est-ce que c’est ?, pour-les-personnes-agees.gouv.fr, 01/06/2026
- Barème allocation journalière de proche aidant, caf.fr, montants au 1er janvier 2026
- Êtes-vous le bénéficiaire d’un contrat d’assurance dépendance ?, economie.gouv.fr, 17/09/2026