Guide · Changer de mutuelle
Changer de mutuelle santé sans rupture de couverture
Après un an de contrat, une mutuelle individuelle se résilie à tout moment, sans frais, et le nouvel assureur peut s’en charger. Voici les règles de 2026 et les précautions avant une opération. Un conseiller NRG compare ensuite les offres de nos assureurs partenaires.
Guide gratuit
Qui faut-il couvrir ?
Le simulateur vous donne un prix « à partir de » par niveau de garanties, de NRG Santé 1 à 5. Votre conseiller vous confirme ensuite le tarif exact.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Votre mutuelle coûte trop cher ou rembourse mal ? Changer de mutuelle santé est devenu simple depuis le 1er décembre 2020. Ce guide détaille les démarches, les cas particuliers et les précautions si des soins sont prévus, selon les règles en vigueur en octobre 2026.
Sommaire
Changer de mutuelle santé : les 4 règles
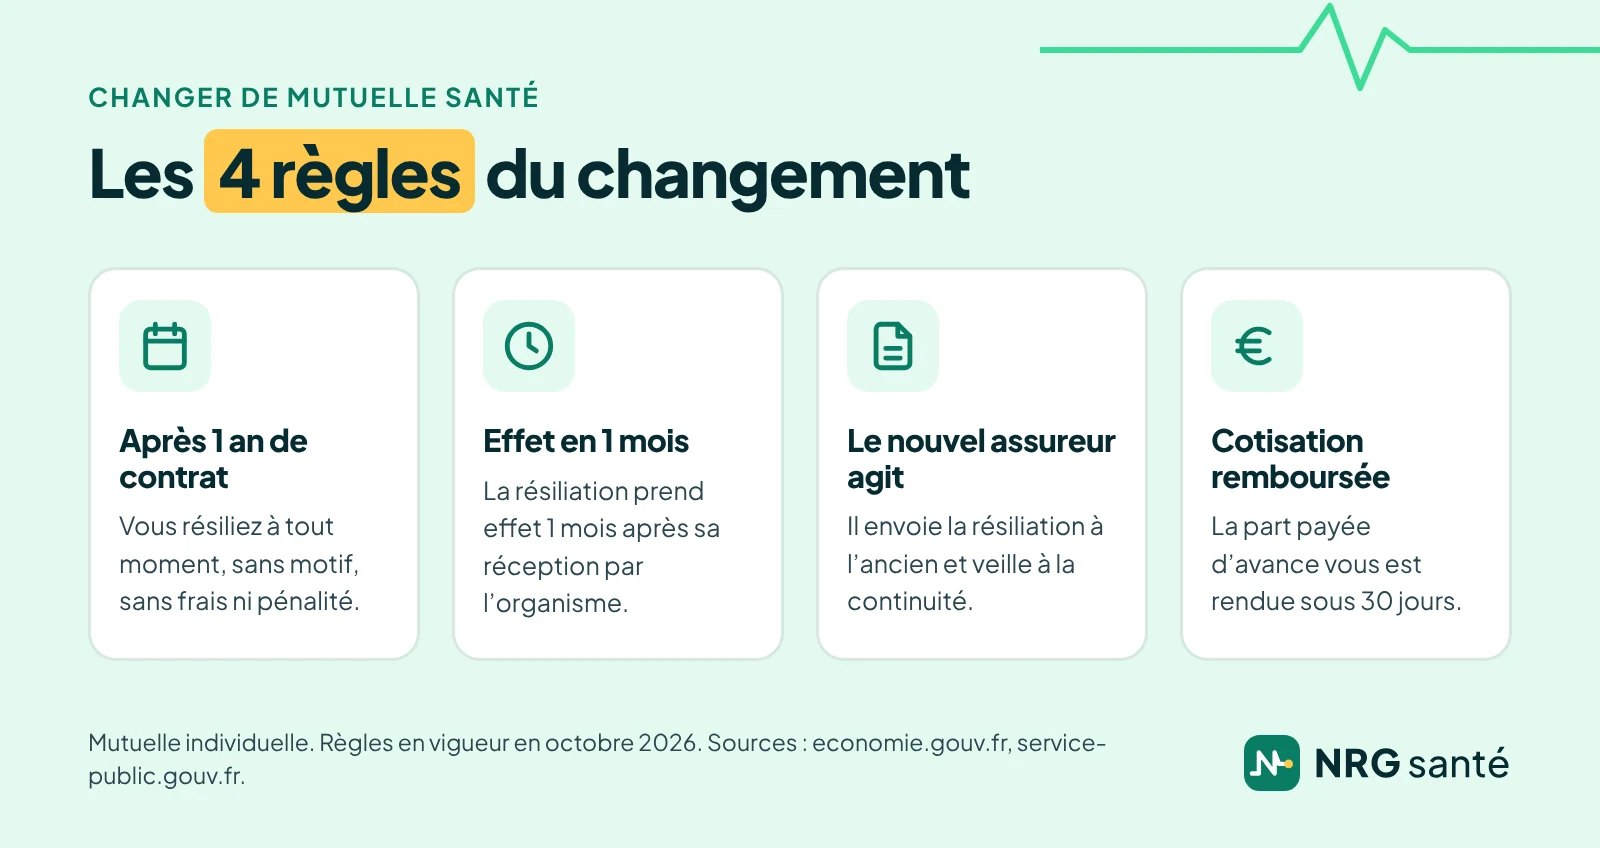
La loi du 14 juillet 2019 a ouvert la résiliation à tout moment des complémentaires santé, dite résiliation infra-annuelle. Elle s’applique depuis le 1er décembre 2020 et tient en quatre règles :
- Après un an de contrat, vous pouvez résilier à tout moment, sans motif, sans frais ni pénalité.
- La résiliation prend effet un mois après sa réception par votre organisme.
- Le nouvel assureur fait la démarche si vous changez de mutuelle, et il doit veiller à la continuité de votre couverture.
- La cotisation payée d’avance vous est remboursée pour la période qui n’est plus couverte, dans les 30 jours suivant la date de résiliation.
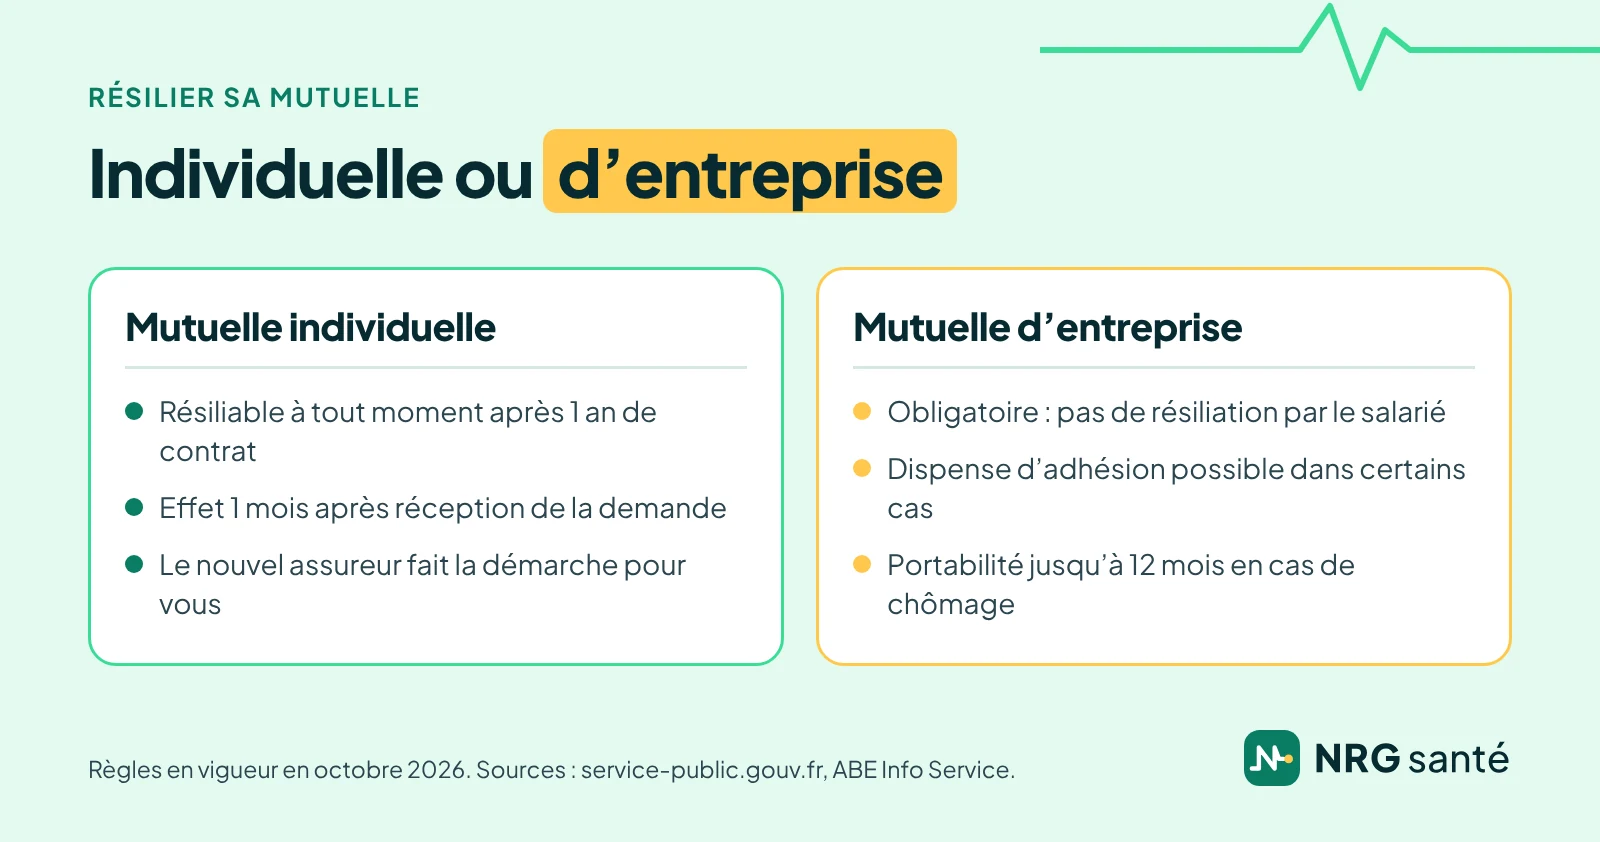
Ces règles valent pour une mutuelle individuelle et pour un contrat collectif à adhésion facultative, pas pour la mutuelle obligatoire d’une entreprise.
Peut-on changer de mutuelle à tout moment ?
Oui, dès que votre contrat a un an, à compter de sa première souscription, sans attendre l’échéance annuelle. Avant un an, c’est possible à l’échéance ou dans quelques cas particuliers.
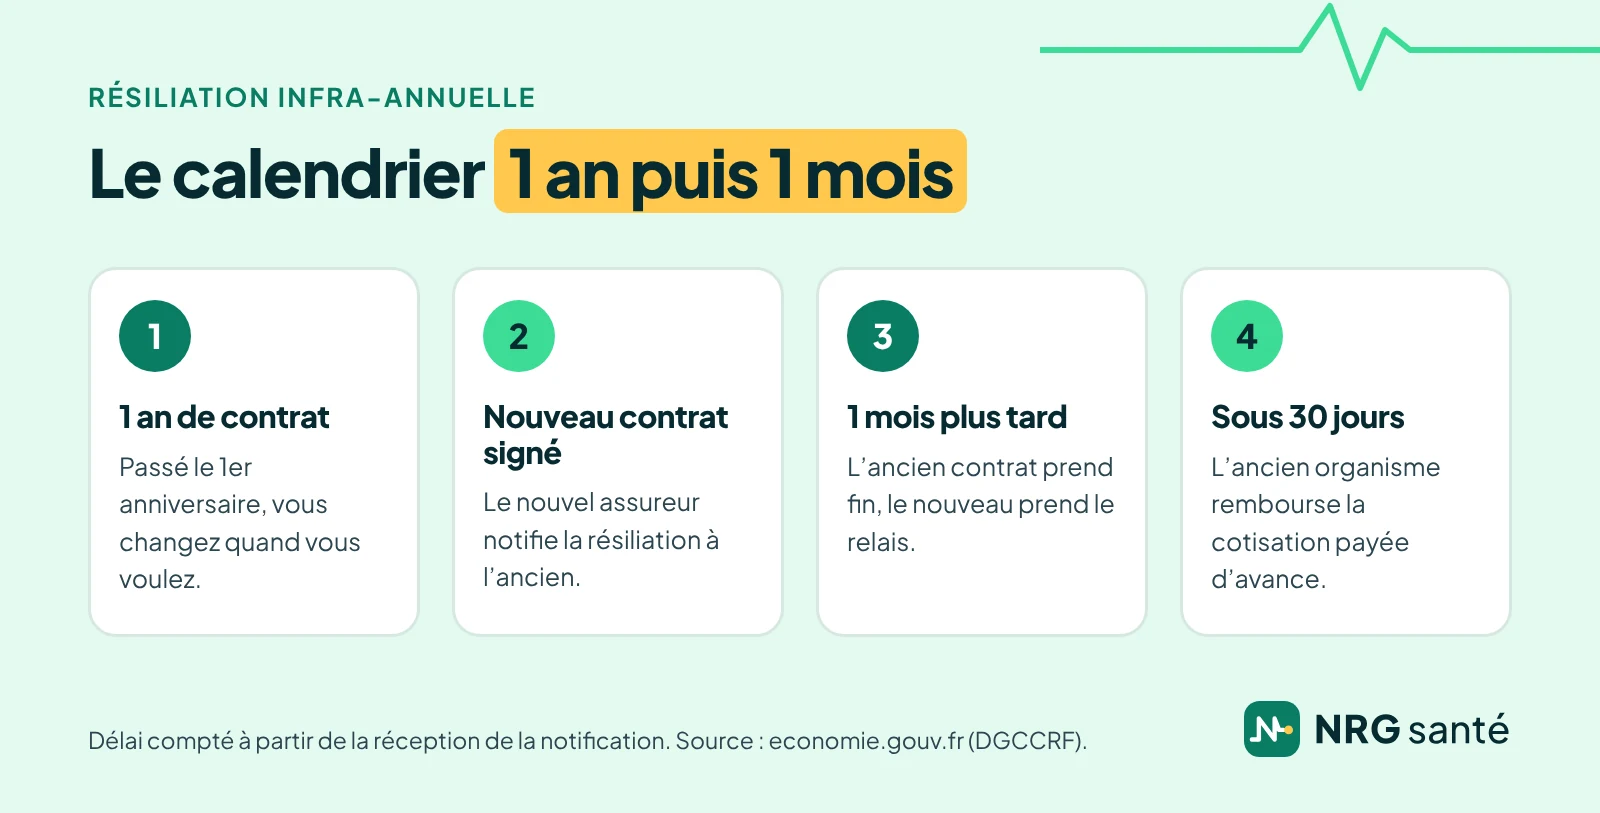
Le calendrier : un an, puis un mois
Exemple : un contrat souscrit le 1er mars 2025 est résiliable à tout moment depuis le 1er mars 2026. Si l’ancien organisme reçoit la notification le 10 novembre 2026, le contrat prend fin le 10 décembre 2026, jour où le nouveau doit commencer. La cotisation payée d’avance au-delà vous est remboursée sous 30 jours.
Résilier sa mutuelle : qui fait la démarche ?
Vous changez de mutuelle : le nouvel assureur s’en charge
Quand vous résiliez une complémentaire santé pour en souscrire une nouvelle, c’est le nouvel assureur qui prend en charge les formalités. Vous lui donnez à la souscription les références de votre contrat actuel ; il notifie la résiliation à l’ancien organisme et doit veiller à la continuité de votre couverture. Votre contrat actuel doit avoir au moins un an.
Vous résiliez vous-même
La demande peut être envoyée par lettre ou sur tout autre support durable, comme un courriel, ou à distance si l’organisme propose de souscrire ainsi. La lettre recommandée n’est pas obligatoire, mais gardez une preuve d’envoi. Sans nouveau contrat, vous ne serez plus couvert à la date d’effet : réfléchissez-y si des soins sont prévus.
Depuis le 1er juin 2023, vous pouvez aussi résilier en ligne, en quelques clics, lorsque le contrat peut être souscrit par internet le jour où vous résiliez. L’organisme doit proposer une fonction gratuite, intitulée « résilier votre contrat » ou par une formule proche, puis confirmer la réception de votre demande.
L’échéance et l’avis d’échéance
La plupart des complémentaires santé sont des contrats annuels, renouvelés automatiquement. Vous pouvez y mettre fin chaque année à l’échéance, dès la 1re échéance annuelle, en respectant un préavis de deux mois. Votre organisme doit vous envoyer un avis d’échéance qui rappelle la date limite pour résilier. C’est la loi Chatel, qui vaut pour les contrats individuels :
- si l’avis vous est envoyé moins de 15 jours avant cette date limite, vous disposez de 20 jours à compter de son envoi pour résilier ;
- s’il ne vous a pas été envoyé, vous pouvez résilier à tout moment après le renouvellement du contrat, sans préavis ni pénalité.
Changer de mutuelle en cours d’année
Avant le premier anniversaire, vous pouvez changer de mutuelle en cours d’année dans ces situations :
- à l’échéance annuelle, avec le préavis prévu, ou dans les 20 jours suivant un avis d’échéance tardif ;
- après un changement de situation (domicile, situation ou régime matrimonial, profession, retraite, cessation définitive d’activité), dans les 3 mois suivant l’événement, s’il modifie le risque couvert : un déménagement, par exemple, n’a pas d’effet sur une complémentaire santé ;
- après une hausse de cotisation qui ne correspond à aucun des cas d’augmentation prévus par votre contrat ;
- si vous obtenez la Complémentaire santé solidaire et que votre organisme ne la gère pas : vous pouvez demander la résiliation, et les cotisations déjà versées vous sont remboursées au prorata.
La démarche et la date d’effet dépendent du motif : vérifiez vos conditions générales. Si vous êtes embauché dans une entreprise qui impose sa mutuelle, une dispense d’adhésion vous permet de garder votre contrat individuel jusqu’à son échéance, puis de rejoindre la mutuelle de l’entreprise.
Mutuelle d’entreprise : dispense et portabilité
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à tous ses salariés et en financer au moins 50 %. L’adhésion est obligatoire : le salarié ne peut pas résilier ce contrat, même après un an ; seul l’employeur le peut.
Les cas de dispense
Vous pouvez demander par écrit à être dispensé d’adhérer, notamment si vous avez une mutuelle individuelle à l’embauche, jusqu’à son échéance ; si vous êtes couvert par un autre contrat collectif obligatoire, y compris comme ayant droit ; si vous êtes en CDD de 3 mois ou moins ou à temps partiel de 15 heures ou moins par semaine ; ou si vous bénéficiez de la Complémentaire santé solidaire. Notre guide de la mutuelle entreprise détaille ces règles.
Au départ de l’entreprise : la portabilité
Si votre contrat de travail prend fin pour un autre motif qu’une faute lourde et vous ouvre droit à l’assurance chômage, vous gardez la mutuelle de l’entreprise, avec les mêmes garanties, pendant votre indemnisation, dans la limite de la durée de votre dernier contrat et de 12 mois.
Ensuite, ou à votre départ à la retraite, l’assureur doit vous proposer un maintien individuel au plus tard 2 mois après ; vous avez 6 mois pour le demander. Son tarif est encadré pendant 3 ans, puis libre : comparez-le avec une mutuelle individuelle, comme l’explique notre guide de la mutuelle retraite.
Changer de mutuelle avant une opération
Un traitement en cours ou une opération prévue ne vous empêche pas de changer. La plupart des complémentaires santé sont des contrats « solidaires » : pas de questionnaire médical, et un tarif qui ne dépend pas de votre état de santé.
Les délais de carence
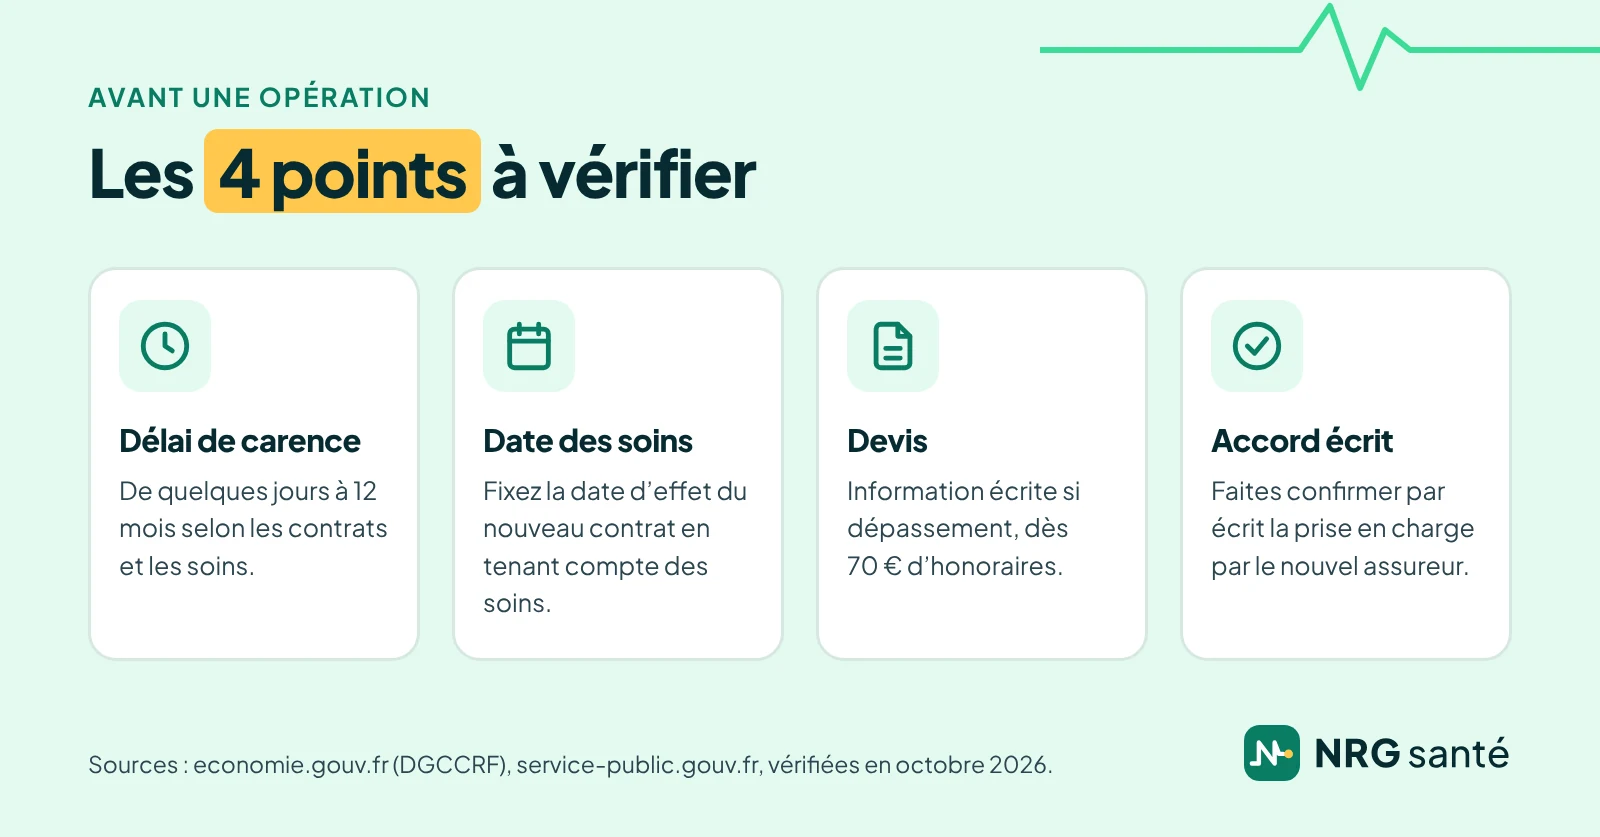
Un nouveau contrat peut prévoir un délai de carence : une période, comptée à partir de la souscription, pendant laquelle certaines garanties ne jouent pas. Il va de quelques jours à 12 mois selon les contrats : un délai de 9 mois peut par exemple s’appliquer à la chambre particulière ou au forfait maternité, et de 6 à 9 mois au dentaire. En cas d’accident, les prestations sont le plus souvent dues dès la souscription.
La date des soins
Chaque contrat rembourse les soins selon ses propres conditions. Pour un traitement qui se poursuit ou des soins en plusieurs séances, demandez à chaque organisme ce qu’il prendra en charge. Le plus simple est souvent de fixer la date d’effet du nouveau contrat après l’opération, une fois les soins réalisés.
Le devis et l’accord écrit
En cas de dépassement d’honoraires, une information écrite doit vous être remise quand les honoraires facturés atteignent 70 € ou plus. Transmettez ce devis au nouvel assureur, avec le prix de la chambre particulière, et faites-lui confirmer par écrit sa prise en charge avant de résilier l’ancien contrat. Notre guide de la mutuelle hospitalisation détaille ces frais.
Une opération ou un traitement prévu ?
Votre conseiller vérifie avec vous les délais de carence et la date d’effet la plus sûre, puis compare les offres à partir de vos devis. C’est gratuit et sans engagement.
Tiers payant et télétransmission
Le nouveau contrat doit commencer le jour où l’ancien prend fin. Pendant le premier mois, vérifiez trois points :
- la carte de tiers payant : présentez celle du nouvel organisme dès la date d’effet du contrat ;
- la télétransmission : la nouvelle complémentaire se connecte à votre dossier d’Assurance Maladie ; l’ancienne doit être déconnectée, car deux complémentaires enregistrées peuvent bloquer la transmission des informations ;
- le compte ameli : si un message signale deux complémentaires, choisissez la bonne sur le site internet, et non sur l’application, pour vous et pour vos ayants droit ; si ce choix ne vous est pas proposé en ligne, par exemple avec la Complémentaire santé solidaire, contactez l’organisme à déconnecter.
Notre guide pour comprendre sa carte mutuelle explique comment vérifier vos remboursements.
Hausse de cotisation : comment réagir
Une complémentaire santé peut revoir ses cotisations chaque année, par exemple selon un indice prévu au contrat ou lors d’un changement de tranche d’âge. Elle ne peut pas réduire vos garanties ni majorer votre tarif au cas par cas.
Face à une hausse :
- Lisez l’avis d’échéance : nouveau montant, date d’application, garanties modifiées.
- Faites le point sur vos dépenses des derniers mois, visibles sur votre compte ameli, et sur les soins à venir.
- Comparez à garanties égales : une cotisation plus basse n’est pas une économie si vos soins sont moins bien remboursés. Voyez aussi notre guide de la mutuelle pas chère.
- Changez si c’est utile : à tout moment après un an de contrat ; avant, à l’échéance, si la hausse n’est prévue par aucune clause du contrat, ou si votre contrat prévoit une résiliation en cas de hausse.
Comparer à garanties égales
Avant de résilier, mettez côte à côte le tableau des garanties du nouveau contrat et celui de l’actuel. Vérifiez point par point :
- les remboursements des postes qui comptent pour vous : hospitalisation, spécialistes, dentaire, optique, audition ;
- leur expression : en pourcentage de la base de remboursement (vérifiez si le remboursement de la Sécurité sociale est inclus) ou en forfait en euros ;
- les plafonds annuels et les délais de carence, poste par poste ;
- le caractère « responsable » du contrat, qui prend en charge, sauf exceptions, le ticket modérateur, le forfait journalier hospitalier sans limitation de durée et le panier 100 % Santé ;
- les services : tiers payant, réseau de soins, téléconsultation ;
- les personnes couvertes et la date d’effet proposée.
Faites le calcul sur vos dépenses réelles et sur vos devis : notre simulateur de remboursement estime ce qui restera à votre charge.
Changer de mutuelle avec un conseiller NRG
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Pour changer de mutuelle, voici comment nous travaillons :
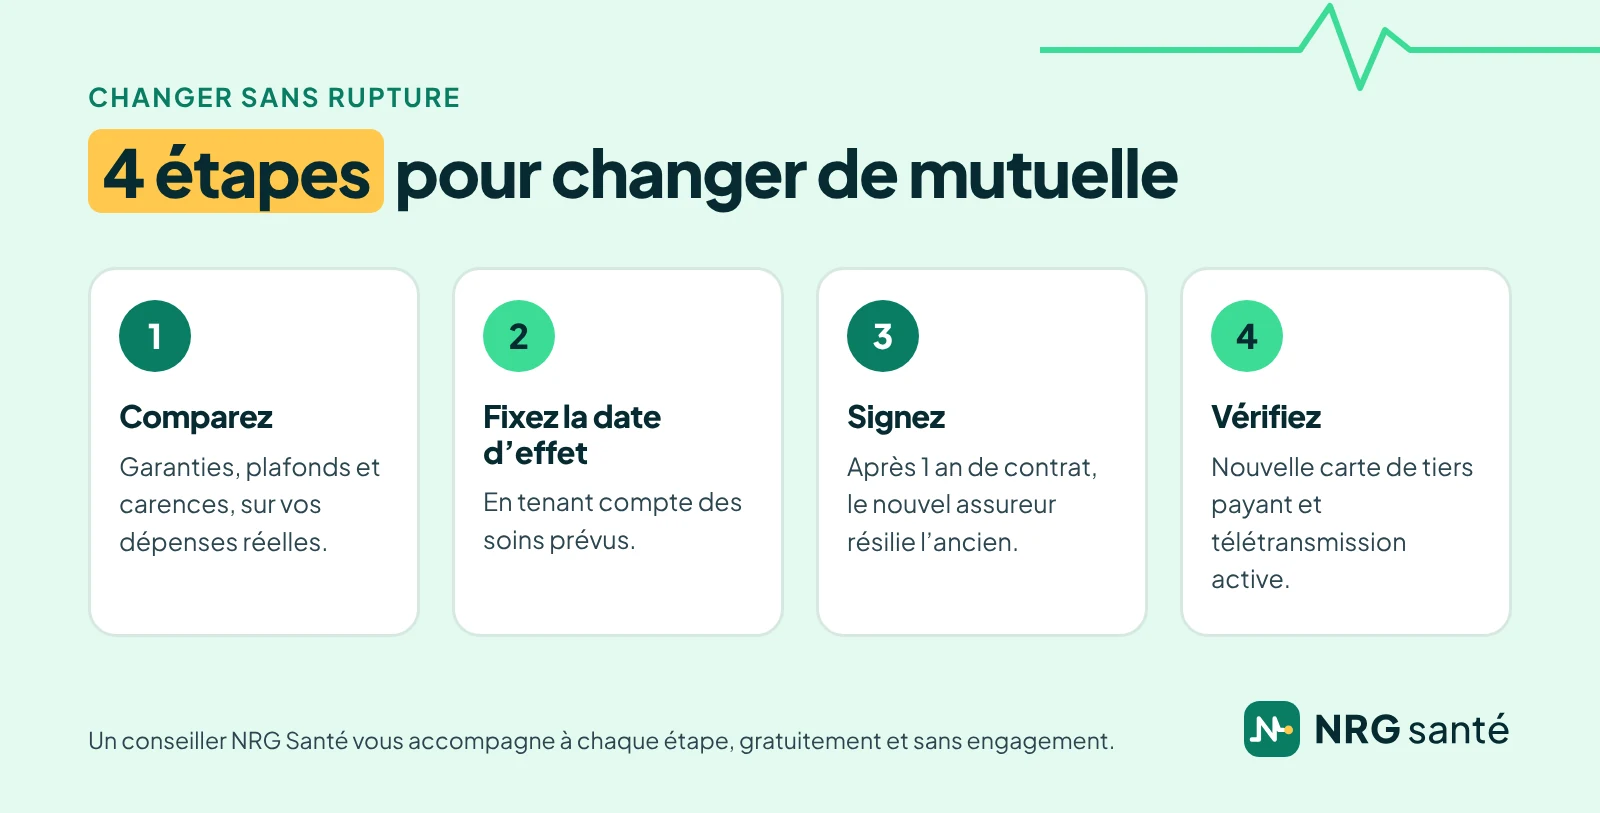
- Le simulateur. Sur le comparateur NRG Santé, il vous oriente vers un niveau de garanties, de NRG Santé 1 à 5, avec un prix « à partir de ».
- La comparaison. Votre conseiller part de votre contrat actuel et de vos dépenses pour comparer les offres à garanties égales, et vous confirme le tarif exact.
- La date d’effet. Il vérifie la date anniversaire de votre contrat et les soins prévus, pour éviter toute rupture de couverture.
- La souscription. Il vous accompagne jusqu’à la signature ; si votre contrat actuel a plus d’un an, le nouvel assureur se charge ensuite de le résilier.
Vous n’êtes engagé à rien tant que vous n’avez pas signé. Pour savoir comment nous comparons, consultez notre méthode.
Cinq niveaux de garanties. Choisissez le vôtre.
Poste par poste : hospitalisation, soins courants, optique, dentaire, aides auditives.
NRG Santé 1Essentiel, 100 % Santé
NRG Santé 2Légers dépassements
NRG Santé 3Optique et dentaire
NRG Santé 4Dépassements importants
NRG Santé 5Protection maximale
Questions fréquentes pour changer de mutuelle santé
Peut-on changer de mutuelle à tout moment ?
Oui, après un an de contrat pour une mutuelle individuelle : c’est la résiliation infra-annuelle, sans frais, avec effet un mois après la réception de votre demande. Avant un an, c’est possible à l’échéance ou dans certains cas.
Faut-il une lettre recommandée pour résilier sa mutuelle ?
Non, la loi ne l’impose pas : un courrier simple ou un courriel suffit, et la résiliation en ligne est possible si le contrat peut être souscrit par internet. Gardez une preuve de la date d’envoi. Si vous changez de mutuelle après un an de contrat, le nouvel assureur s’en charge.
Peut-on résilier sa mutuelle d’entreprise ?
Non, le salarié ne peut pas résilier la mutuelle obligatoire de son entreprise ; seul l’employeur le peut. Une dispense d’adhésion est possible dans certains cas.
Peut-on changer de mutuelle avant une opération ?
Oui, mais vérifiez d’abord les délais de carence du nouveau contrat et faites-lui valider le devis. Le plus sûr est souvent de changer une fois l’opération réalisée.
Ma mutuelle augmente ses tarifs : que faire ?
Comparez à garanties égales. Après un an de contrat, vous pouvez résilier à tout moment ; avant, à l’échéance, si la hausse n’est prévue par aucune clause de votre contrat, ou si celui-ci prévoit une résiliation en cas de hausse.
Que devient ma mutuelle d’entreprise si je perds mon emploi ?
Si vous avez droit à l’assurance chômage et que la rupture n’est pas due à une faute lourde, vous la gardez pendant votre indemnisation, dans la limite de la durée de votre dernier contrat de travail et de 12 mois : c’est la portabilité.
La cotisation déjà payée est-elle remboursée ?
Oui, pour la période qui n’est plus couverte, dans les 30 jours suivant la date de résiliation.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur ou par le distributeur du contrat que vous choisissez, ou, le cas échéant, par des honoraires annoncés avant tout engagement. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 31 octobre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Ouverture de la résiliation infra-annuelle des contrats de complémentaire santé, sans frais ni pénalité, à compter du 1er décembre 2020, ministères de l’Économie et de la Santé (communiqué de presse), 25/11/2020
- Couverture maladie complémentaire (mutuelle), service-public.gouv.fr, vérifié le 01/10/2026
- Assurance habitation, auto, complémentaire santé : comment résilier son contrat ?, economie.gouv.fr, vérifié le 31/10/2026
- Assurance complémentaire santé : comparez les offres !, economie.gouv.fr (DGCCRF), vérifié le 31/10/2026
- Quand puis-je résilier mon contrat d’assurance complémentaire santé (hors couverture obligatoire par l’employeur) ?, ABE Info Service, vérifié le 31/10/2026
- Application de la résiliation « en 3 clics » : les dispositions spécifiques aux contrats d’assurance pouvant être conclus en ligne, service-public.gouv.fr, 14/09/2023
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ?, service-public.gouv.fr, vérifié le 16/05/2024
- Quelle obligation pour l’employeur en matière de complémentaire santé ?, entreprendre.service-public.gouv.fr, vérifié le 20/01/2026
- Un salarié peut-il garder la complémentaire santé (mutuelle) employeur à la fin de son contrat ?, service-public.gouv.fr, vérifié le 26/11/2025
- Mes démarches, complementaire-sante-solidaire.gouv.fr, vérifié le 31/10/2026
- Information du patient sur les coûts et la prise en charge des frais de santé, service-public.gouv.fr, vérifié le 03/07/2026
- La complémentaire santé : acteurs, bénéficiaires, garanties, édition 2024. Annexe 1 : dispositifs publics et réglementation du marché de la complémentaire santé, DREES, 10/07/2024
- Changement de mutuelle : quelle démarche ?, forum des assurés ameli, 20/11/2025