Prévoyance · burn-out et dépression
Burn-out, dépression : ce que verse votre prévoyance
Pendant un arrêt pour burn-out ou dépression, la Sécurité sociale ne remplace qu’une partie du salaire, et ses règles se sont durcies en 2026. Votre prévoyance peut combler l’écart, si elle ne les exclut pas. Un conseiller NRG compare les contrats de nos assureurs partenaires.
Prévoyance · Étude personnalisée
Quelle est votre situation ?
Ce qui vous couvre déjà dépend de votre statut et de vos contrats : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide fait le point sur l’arrêt de travail pour burn-out ou dépression : ce que versent l’Assurance Maladie et l’employeur, les nouvelles règles de 2026, la reconnaissance en maladie professionnelle, ce qu’ajoute un contrat de prévoyance et ses exclusions, les soins, puis la reprise du travail. Il concerne surtout les salariés du secteur privé, avec un point sur les indépendants. Les règles et montants cités sont ceux en vigueur en novembre 2026.
Si vous traversez un burn-out ou une dépression, parlez-en d’abord à votre médecin traitant. En cas de pensées suicidaires, appelez le 3114, le numéro national de prévention du suicide, gratuit, 24 heures sur 24 et 7 jours sur 7. En cas de danger immédiat, appelez le 15 ou le 112.
Sommaire
Arrêt pour burn-out ou dépression : ce que verse l’Assurance Maladie
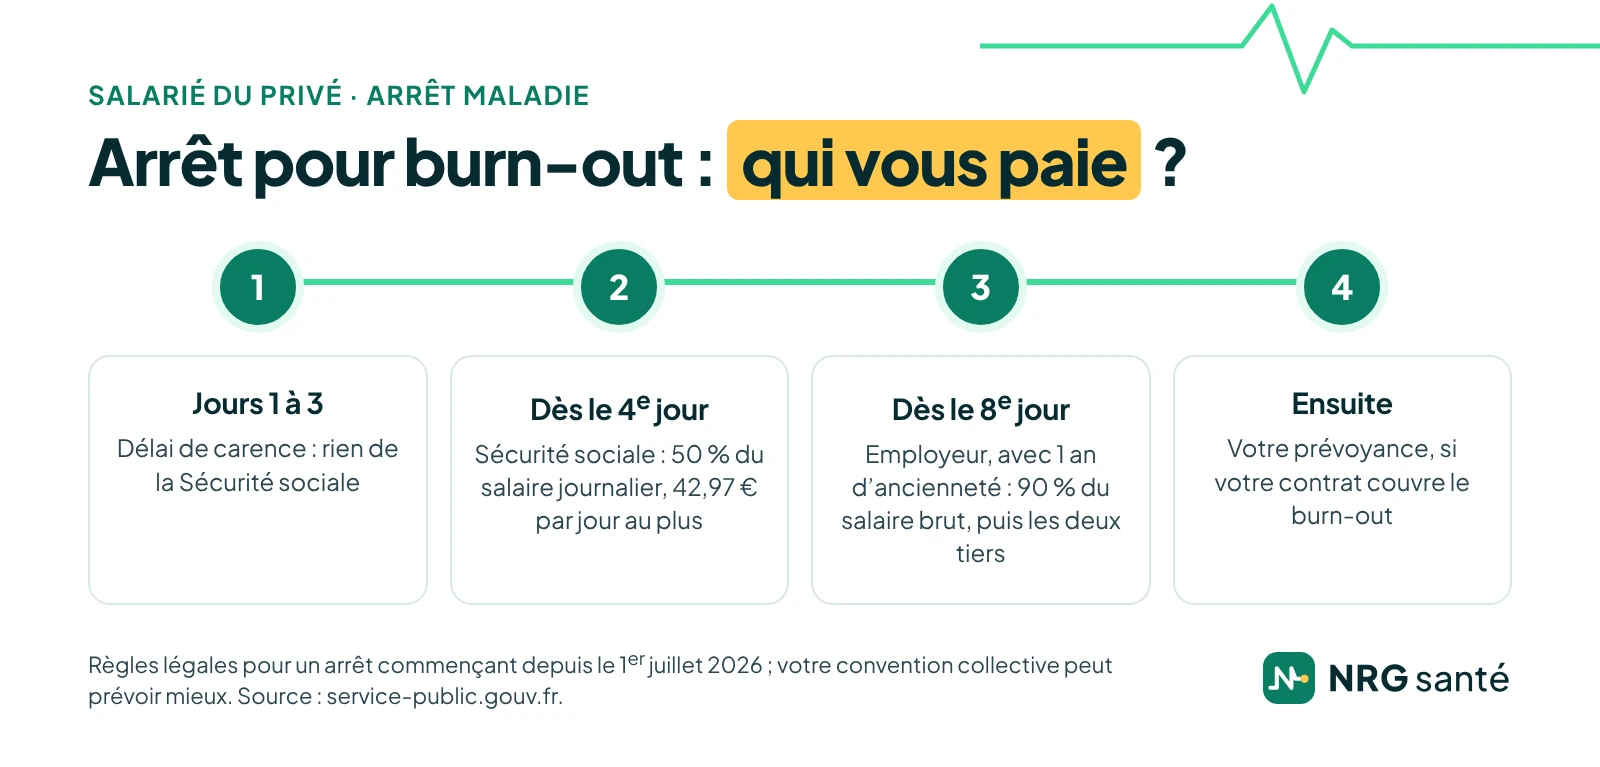
Le burn-out, ou syndrome d’épuisement professionnel, conduit souvent à un arrêt de travail, comme la dépression : votre médecin évalue votre état et recherche un trouble associé, comme une dépression ou un trouble anxieux. Pendant l’arrêt, l’Assurance Maladie verse des indemnités journalières :
- à partir du 4e jour, après un délai de carence de 3 jours ;
- égales à 50 % de votre salaire journalier de base, calculé sur vos salaires bruts des 3 derniers mois ;
- dans la limite de 1,4 fois le Smic : pour un arrêt commençant à partir du 1er juillet 2026, l’indemnité ne peut pas dépasser 42,97 € bruts par jour.
Avec au moins un an d’ancienneté, votre employeur complète ces indemnités après un délai de 7 jours : 90 % de votre rémunération brute pendant 30 jours, puis les deux tiers pendant 30 jours. Ces durées augmentent de 10 jours par tranche de 5 ans d’ancienneté, jusqu’à 90 jours chacune. Les jours déjà indemnisés par l’employeur au cours des 12 derniers mois sont déduits, et vous devez lui envoyer votre arrêt sous 48 heures. Votre convention collective peut prévoir mieux.
Exemple : avec un salaire de 3 000 € bruts par mois, l’indemnité de la Sécurité sociale atteint son plafond de 42,97 € par jour, soit environ 1 289 € pour 30 jours, 43 % du salaire. Une fois le complément de l’employeur épuisé, c’est la seule somme versée, sauf contrat de prévoyance. L’exemple est simplifié et donné à titre indicatif.
Les nouvelles règles de 2026
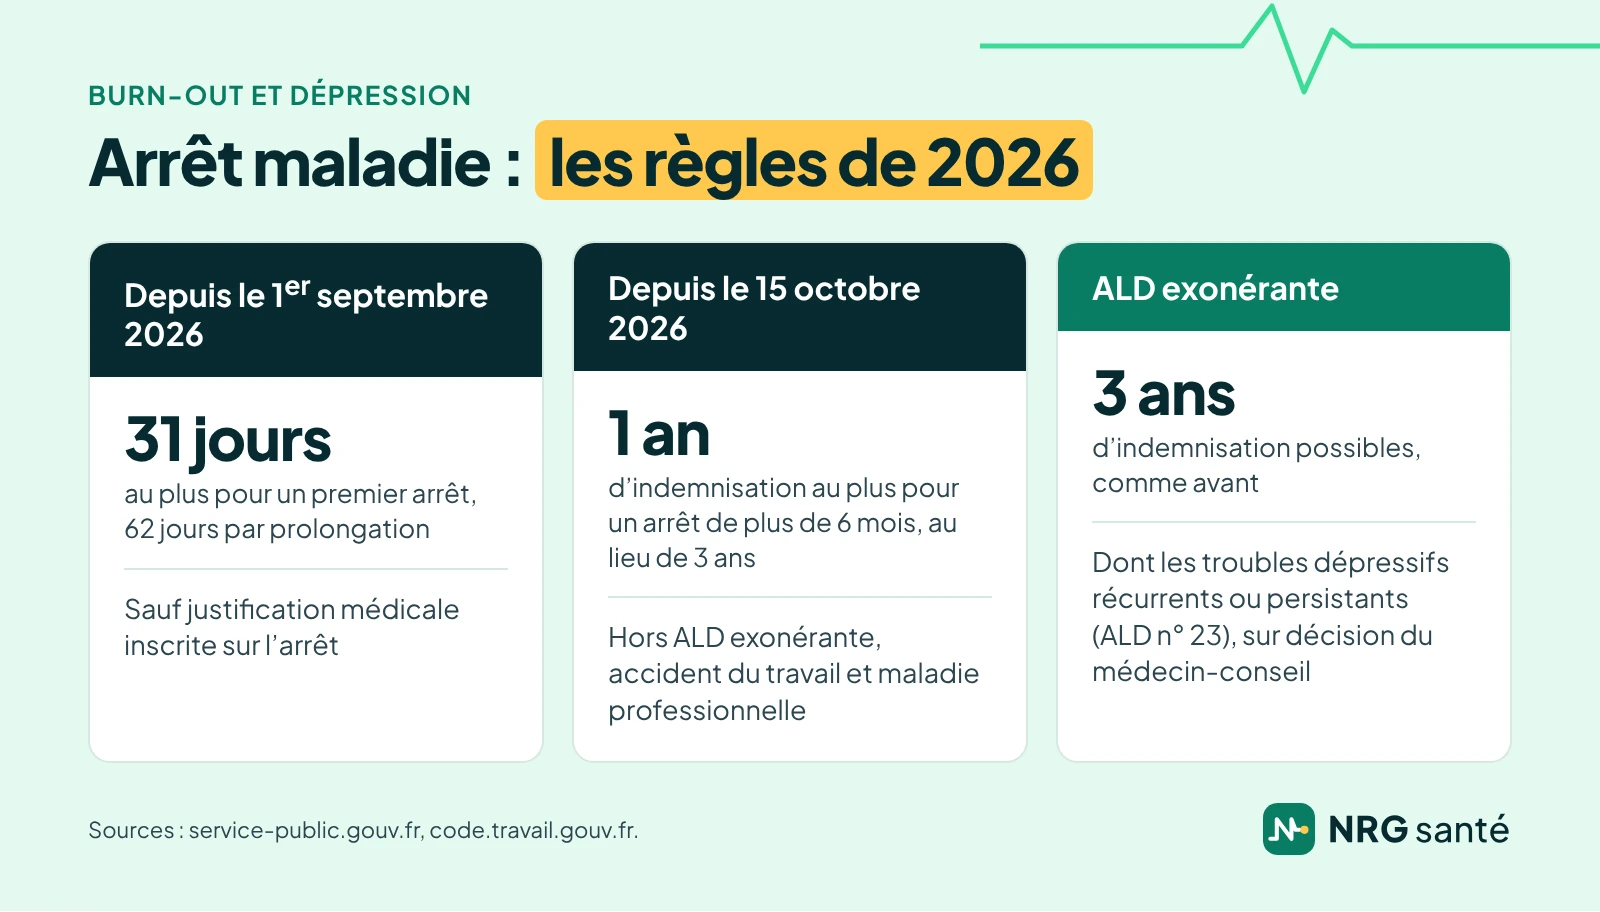
- Depuis le 1er septembre 2026, un premier arrêt ne peut pas dépasser 31 jours, et chaque prolongation 62 jours. Votre médecin peut prescrire plus longtemps si votre état de santé le justifie, à condition de l’indiquer sur l’arrêt. Si ces règles ne sont pas respectées, la caisse peut refuser de verser les indemnités : en cas de doute, demandez à votre médecin de vérifier la durée inscrite. Depuis 2024, un arrêt prescrit en téléconsultation est limité à 3 jours et ne peut pas être prolongé à distance, sauf s’il est prescrit par votre médecin traitant ou si vous ne pouviez pas consulter en cabinet.
- Depuis le 15 octobre 2026, un arrêt de plus de 6 mois qui ne relève ni d’une affection de longue durée (ALD) exonérante, ni d’un accident du travail ou d’une maladie professionnelle, est indemnisé pendant 1 an au plus, au lieu de 3 ans. Une nouvelle période n’est possible, pour la même maladie, qu’après au moins un an de reprise du travail. La règle vaut aussi pour les indépendants.
- Les ALD exonérantes, prises en charge à 100 %, gardent jusqu’à 3 ans d’indemnisation. Ce sont les maladies de la liste officielle, dont les affections psychiatriques de longue durée (ALD n° 23), qui comprennent les troubles dépressifs récurrents ou persistants de l’adulte, et certaines affections graves hors liste reconnues par le médecin-conseil.
Pour un burn-out ou une dépression qui dure, la différence est importante. C’est votre médecin traitant qui demande l’ALD, et le médecin-conseil de la caisse qui décide : un burn-out n’y donne pas droit automatiquement. Sans ALD exonérante ni reconnaissance en maladie professionnelle, les indemnités peuvent s’arrêter au bout d’un an ; une pension d’invalidité ou votre prévoyance peuvent alors prendre le relais. Les personnes déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent sur les anciennes règles ; un arrêt en cours qui atteint 6 mois après cette date suit les nouvelles. Pour être indemnisé au-delà de 6 mois, il faut aussi 12 mois d’affiliation et 600 heures de travail, ou un montant minimum de cotisations, sur les 12 mois précédents.
Faire reconnaître un burn-out en maladie professionnelle
Le burn-out ne figure dans aucun tableau de maladies professionnelles. Il peut toutefois être reconnu au cas par cas, à deux conditions :
- une incapacité permanente prévisible d’au moins 25 % ;
- un lien direct et essentiel entre la maladie et votre travail, établi par un comité régional de reconnaissance des maladies professionnelles.
La demande se fait auprès de votre caisse d’assurance maladie, avec un certificat médical qui décrit précisément la maladie diagnostiquée, par exemple une dépression ou un trouble anxieux. La caisse instruit le dossier, puis le comité donne son avis, que la caisse doit suivre.
Si la maladie est reconnue, les indemnités journalières sont plus favorables : pas de délai de carence, 60 % du salaire journalier les 28 premiers jours, puis 80 %, et les soins liés sont pris en charge à 100 % des tarifs de la Sécurité sociale. Avec au moins un an d’ancienneté, le complément de l’employeur est versé dès le premier jour.
Attention : depuis le 1er novembre 2026, ces indemnités sont plafonnées beaucoup plus bas, à 65,17 € par jour les 28 premiers jours, puis à environ 86,90 €. Pour une maladie professionnelle, la date qui compte est en principe celle où un médecin l’a constatée pour la première fois : si c’était avant le 1er novembre 2026, l’ancien plafond, bien plus élevé, s’applique.
Ce que peut verser votre prévoyance
Un contrat de prévoyance prend le relais quand la Sécurité sociale et l’employeur ne suffisent plus :
- des indemnités journalières complémentaires, versées après une franchise, par exemple 30 ou 90 jours, pour maintenir tout ou partie de votre revenu ;
- une rente d’invalidité, si l’arrêt débouche sur une invalidité reconnue selon les critères du contrat.
Ces prestations sont calculées de deux façons : forfaitaire, avec un montant fixé à l’avance, ou indemnitaire, plafonné à votre perte réelle de revenus, indemnités de la Sécurité sociale et de l’employeur comprises. Attention : un arrêt de travail prescrit par votre médecin ne suffit pas toujours, chaque contrat fixe ses propres conditions.
Le contrat de votre entreprise
Si vous êtes salarié, regardez d’abord la prévoyance collective de votre entreprise : elle complète souvent le maintien de salaire de l’employeur, puis prend le relais. Demandez la notice d’information à votre service des ressources humaines. Un contrat collectif obligatoire ne peut pas exclure les suites d’une maladie antérieure à votre adhésion.
Un contrat individuel : attention aux exclusions
Les contrats individuels, ceux des indépendants en particulier, peuvent exclure les arrêts de travail consécutifs à certaines maladies psychiques, comme la dépression ou le syndrome anxio-dépressif, et ceux liés aux problèmes de dos. D’autres les couvrent avec des limites, ou seulement en option, contre une cotisation plus élevée. Une maladie que vous aviez avant de souscrire ne peut être exclue que si elle est nommée dans un document personnel, comme les conditions particulières ou le certificat d’adhésion.
Si vous êtes déjà en arrêt
Un contrat souscrit pendant un arrêt ne couvrira pas cet arrêt : un contrat individuel se souscrit en général avec un questionnaire de santé, et la maladie en cours sera exclue ou entraînera un refus. L’enjeu est alors de faire jouer les contrats existants. Si vous n’êtes pas en arrêt, c’est le moment de vérifier que votre contrat couvre bien les troubles psychiques.
Votre contrat couvre-t-il le burn-out ?
Votre conseiller relit avec vous vos contrats de prévoyance, d’entreprise ou individuels, et compare les offres de nos partenaires sur leurs exclusions et leurs franchises. C’est gratuit et sans engagement.
Indépendants : un filet plus mince
Un indépendant n’a pas d’employeur pour compléter ses indemnités. Après un an d’affiliation, un artisan, un commerçant ou un professionnel libéral non réglementé touche, après 3 jours de carence, 1/730e de son revenu annuel moyen des 3 dernières années, dans la limite de 65,84 € bruts par jour en 2026. Si ce revenu moyen est inférieur à 4 582 € par an, il ne touche rien, ce qui arrive souvent aux micro-entrepreneurs. Un professionnel libéral réglementé, qui relève d’une caisse de la CNAVPL, touche 197,51 € bruts par jour au plus pendant 90 jours ; ensuite, cela dépend de sa caisse, et certaines ne versent rien. La limite d’un an pour les arrêts de plus de 6 mois s’applique aussi aux indépendants.
Pour un burn-out qui dure, une prévoyance individuelle est souvent la seule façon de maintenir ses revenus. Vérifiez qu’elle couvre les troubles psychiques, au besoin avec une option : c’est l’une des exclusions les plus fréquentes des contrats d’indépendants. Notre guide de la prévoyance TNS détaille les garanties et la déduction Madelin.
Les soins : ce que rembourse la mutuelle
- le psychiatre est un médecin spécialiste : la consultation est remboursée par l’Assurance Maladie dans le parcours de soins, et votre mutuelle prend en charge le reste selon son contrat, dépassements d’honoraires compris s’il le prévoit ;
- le psychologue est remboursé avec le dispositif Mon soutien psy, pour des troubles légers à modérés : 12 séances par année civile à 50 € avec un psychologue partenaire, dont 30 € remboursés par l’Assurance Maladie, le reste pouvant être pris en charge par votre mutuelle. Si la dépression est sévère ou en cas d’idées suicidaires, c’est votre médecin, et si besoin un psychiatre, qui prend le relais ;
- une hospitalisation : un contrat responsable prend en charge le forfait journalier hospitalier sans limitation de durée ; la chambre particulière dépend de votre garantie ;
- une affection de longue durée exonérante : les soins liés sont pris en charge à 100 % des tarifs de la Sécurité sociale.
Nos guides du remboursement des consultations et de la mutuelle hospitalisation détaillent ces remboursements.
Reprendre le travail après un burn-out
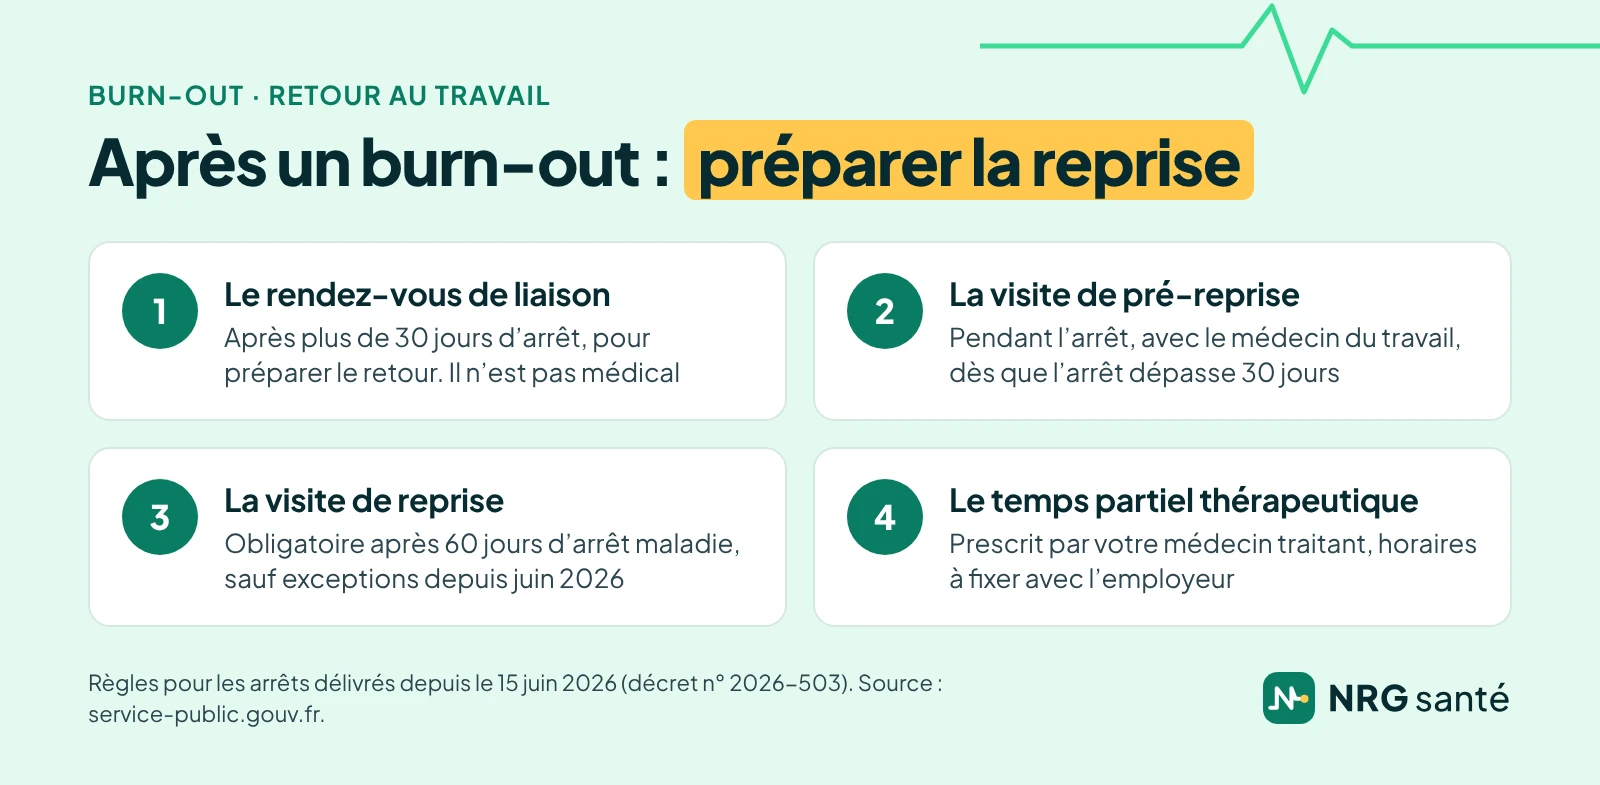
Le retour se prépare avec le médecin du travail, avant même la fin de l’arrêt :
- le rendez-vous de liaison, après plus de 30 jours d’arrêt, à votre demande ou à celle de l’employeur : il n’est pas médical et sert à préparer votre retour ; vous pouvez refuser l’invitation de votre employeur sans conséquence, et le service de santé au travail peut y participer ;
- la visite de pré-reprise, avec le médecin du travail, pendant l’arrêt : possible dès que l’arrêt dépasse 30 jours, à votre demande ou à celle de votre médecin traitant, du médecin-conseil ou du médecin du travail, pour préparer un aménagement de poste. Pour les arrêts délivrés depuis le 15 juin 2026, le service de santé au travail en informe votre employeur, sauf si vous vous y opposez ;
- la visite de reprise, avec le médecin du travail, le jour de votre retour ou dans les 8 jours qui suivent : elle est obligatoire après un arrêt maladie d’au moins 60 jours, et après une maladie professionnelle quelle que soit la durée de l’arrêt. Pour les arrêts délivrés depuis le 15 juin 2026, elle peut ne pas avoir lieu si vous avez passé une visite de pré-reprise dans les 30 jours avant votre retour et que le médecin du travail n’a demandé aucun aménagement ; vous pouvez toujours la demander ;
- le temps partiel thérapeutique, prescrit par votre médecin traitant, après avis du médecin du travail et accord avec votre employeur sur les horaires : vous reprenez à temps partiel, avec votre salaire au prorata et des indemnités journalières pour compléter.
Si votre état ne vous permet pas de reprendre votre poste, le médecin du travail peut proposer un aménagement, un autre poste, ou constater une inaptitude.
Si l’arrêt se prolonge : l’invalidité
Quand votre état est stabilisé ou à la fin des indemnités journalières, le médecin-conseil de la caisse peut vous attribuer une pension d’invalidité, si votre capacité de travail ou de gain est réduite d’au moins deux tiers. En 1re catégorie, vous pouvez continuer à travailler ; la pension vaut alors 30 % de votre salaire annuel moyen des 10 meilleures années, dans la limite d’un plafond. Notre guide de l’invalidité partielle détaille le calcul et le cumul avec un emploi.
Votre prévoyance peut alors verser une rente d’invalidité, mais selon sa propre définition : classement de la Sécurité sociale ou taux calculé avec un barème, qui doit atteindre le seuil prévu. Vérifiez si votre contrat couvre l’invalidité partielle.
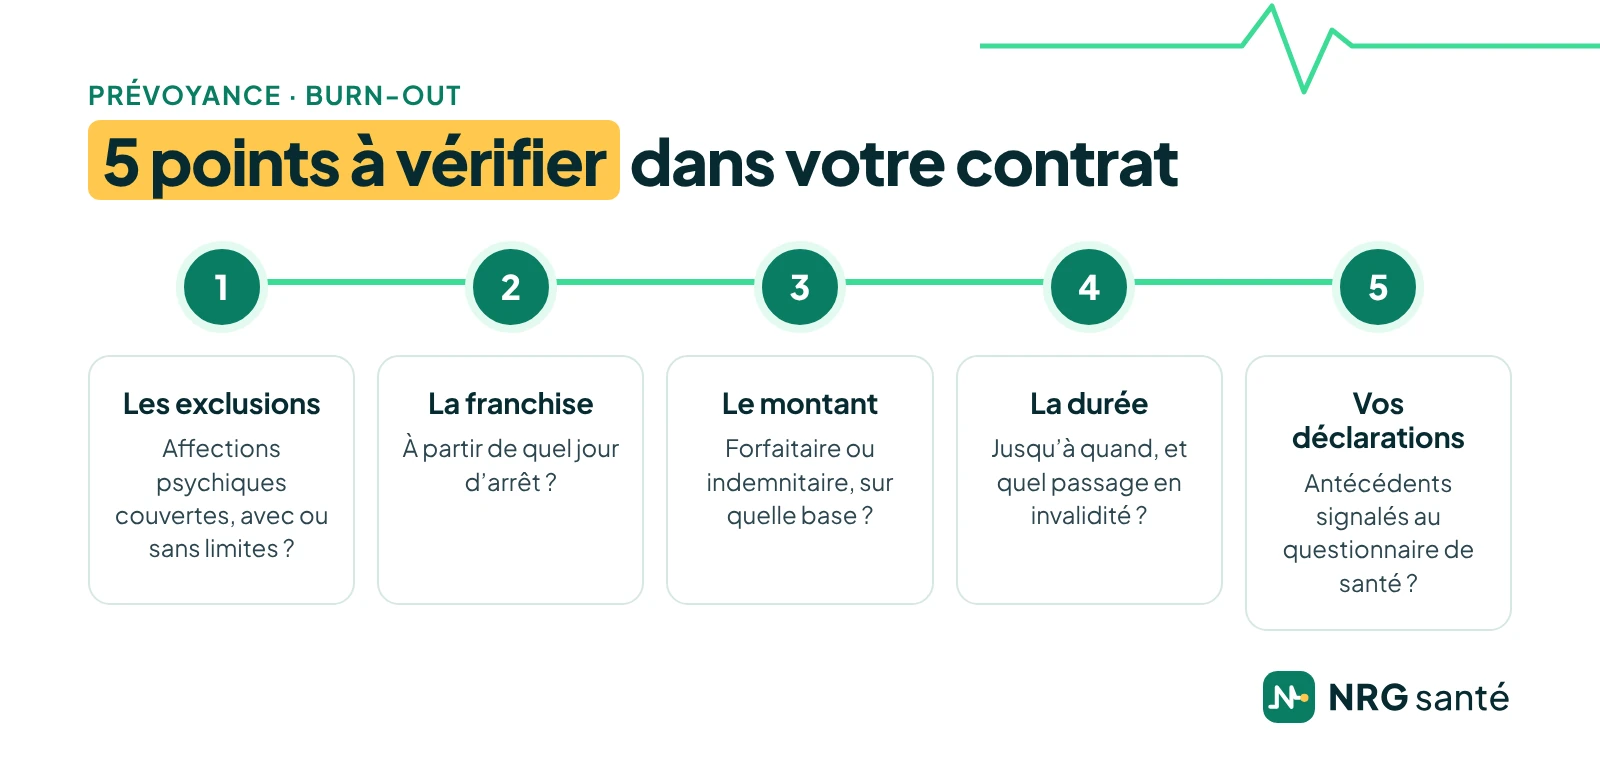
Burn-out : 5 points à vérifier dans votre contrat de prévoyance
- Les exclusions. Le contrat couvre-t-il les affections psychiques, sans condition ou avec des limites ?
- La franchise. À partir de quel jour d’arrêt les indemnités sont-elles versées ?
- Le montant. Forfaitaire ou indemnitaire, et sur quelle base de revenu ?
- La durée. Jusqu’à quand les indemnités sont-elles versées, et comment se fait le passage en invalidité ?
- Vos déclarations. Avez-vous signalé vos antécédents dans le questionnaire de santé ? Une maladie antérieure peut être exclue si elle est nommée dans vos documents personnels.
Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre prévoyance avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe l’étude de votre prévoyance avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre statut, vos revenus et les contrats qui vous couvrent déjà, d’entreprise ou individuels.
- La comparaison. Il vous présente plusieurs offres, avec leurs exclusions, leurs franchises et leur définition de l’invalidité, et vous explique leurs différences.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé compris.
Avant l’appel, gardez sous la main vos derniers bulletins de salaire ou votre déclaration de revenus et, si vous en avez, la notice de la prévoyance de votre entreprise et vos contrats individuels. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur le burn-out et la prévoyance
Le burn-out est-il couvert par la prévoyance ?
Souvent, mais pas toujours. Les contrats d’entreprise le couvrent en général comme tout arrêt de travail. Certains contrats individuels excluent ou limitent les maladies psychiques : vérifiez la liste des exclusions de votre contrat.
Combien touche-t-on en arrêt maladie pour burn-out ?
L’Assurance Maladie verse 50 % du salaire journalier de base, après 3 jours de carence, dans la limite de 42,97 € bruts par jour pour un arrêt commençant depuis le 1er juillet 2026. Avec au moins un an d’ancienneté, l’employeur complète, puis la prévoyance peut prendre le relais.
Combien de temps peut durer un arrêt pour burn-out ?
Il n’y a pas de durée fixe, mais depuis le 1er septembre 2026, chaque prescription est limitée à 31 jours pour un premier arrêt et 62 jours par prolongation, sauf justification médicale. Depuis le 15 octobre 2026, un arrêt de plus de 6 mois est indemnisé 1 an au plus, sauf affection de longue durée exonérante (3 ans) ou maladie professionnelle reconnue.
Le burn-out peut-il être reconnu en maladie professionnelle ?
Oui, au cas par cas : il faut une incapacité permanente prévisible d’au moins 25 % et un lien direct et essentiel avec le travail, établi par un comité régional. La demande se fait auprès de la caisse d’assurance maladie.
Une prévoyance peut-elle exclure la dépression ?
Oui, un contrat individuel peut exclure les arrêts liés à certaines maladies psychiques, comme la dépression. Certains assureurs proposent de les couvrir en option, contre une cotisation plus élevée. Un contrat collectif obligatoire, lui, ne peut pas exclure une maladie antérieure à l’adhésion.
Peut-on souscrire une prévoyance pendant un arrêt maladie ?
Le nouveau contrat ne couvrira pas l’arrêt en cours : un contrat individuel se souscrit en général avec un questionnaire de santé, et la maladie en cours sera exclue ou entraînera un refus. Mieux vaut vérifier sa couverture avant.
Mon employeur continue-t-il de me payer pendant un burn-out ?
Oui, avec au moins un an d’ancienneté : après 7 jours, il complète les indemnités pour atteindre 90 % de votre rémunération brute pendant 30 jours, puis les deux tiers pendant 30 jours, des durées qui augmentent avec l’ancienneté. Votre convention collective peut prévoir mieux.
Les séances de psychologue sont-elles remboursées ?
Oui, avec Mon soutien psy, pour des troubles légers à modérés : 12 séances par année civile à 50 € avec un psychologue partenaire, dont 30 € remboursés par l’Assurance Maladie. Votre mutuelle peut prendre en charge le reste. Pour une dépression sévère, c’est votre médecin qui vous oriente.
Et pour un travailleur indépendant ?
Ses indemnités journalières sont limitées, au plus 65,84 € bruts par jour en 2026 pour un artisan, un commerçant ou un libéral non réglementé, et il n’a pas d’employeur pour les compléter. Une prévoyance individuelle qui couvre les troubles psychiques est souvent utile, à condition de la souscrire avant tout arrêt.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur ou par le distributeur du contrat que vous choisissez, ou, le cas échéant, par des honoraires annoncés avant tout engagement. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 5 novembre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Arrêt maladie : indemnités journalières versées au salarié, service-public.gouv.fr, vérifié le 01/06/2026
- Arrêt maladie : quelle est la durée maximale d’un arrêt de travail à partir du 1er septembre 2026 ? (décret n° 2026-498 du 12 juin 2026), code.travail.gouv.fr (ministère du Travail), mis à jour le 26/10/2026
- Arrêts maladie : baisse de la durée d’indemnisation de certains arrêts longs (décrets n° 2026-866 et 2026-867 du 16 septembre 2026), service-public.gouv.fr, 24/09/2026, mis à jour le 20/10/2026
- Indemnisation en cas d’arrêt maladie : ce qui change au 15 octobre 2026, code.travail.gouv.fr (ministère du Travail), mis à jour le 26/10/2026
- ALD n° 23 : affections psychiatriques de longue durée, troubles dépressifs récurrents ou persistants de l’adulte, Haute Autorité de santé, avril 2009
- Qu’est-ce qu’une maladie professionnelle ?, code.travail.gouv.fr, consulté le 05/11/2026
- Maladie professionnelle et burn-out : le lien direct et essentiel avec le travail doit être prouvé, Éditions Tissot, 24/02/2025
- Accidents du travail et maladies professionnelles : baisse du plafond servant au calcul des indemnités journalières (décret n° 2026-909 du 30 septembre 2026), service-public.gouv.fr, 08/10/2026
- Accident du travail et maladie professionnelle : baisse de l’indemnisation, WebLex, 08/10/2026
- À quoi faut-il faire attention avant de souscrire un contrat de prévoyance ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 05/11/2026
- Que faut-il savoir sur l’indemnisation ?, Assurance Banque Épargne Info Service, consulté le 05/11/2026
- Mon soutien psy : augmentation du nombre de séances remboursées, service-public.gouv.fr, 18/03/2025, mis à jour le 15/05/2025
- De nouvelles modalités pour les visites de préreprise et de reprise (décret n° 2026-503 du 12 juin 2026), entreprendre.service-public.gouv.fr, 18/06/2026
- Arrêt maladie : reprise du travail du salarié, service-public.gouv.fr, vérifié le 01/06/2026
- Le numéro national de prévention du suicide, sante.fr, mis à jour le 06/07/2026