Prévoyance · invalidité partielle
Invalidité partielle : comment compléter ses revenus
En invalidité de 1re catégorie, la pension de la Sécurité sociale ne remplace que 30 % de votre salaire moyen, dans la limite de 1 201,50 € par mois en 2026. Travail adapté, aides et prévoyance peuvent combler l’écart. Un conseiller NRG compare les contrats de nos assureurs partenaires.
Invalidité · Étude personnalisée
Quelle est votre situation ?
Ce qui vous couvre déjà dépend de votre statut et de vos contrats : un conseiller vous rappelle pour une étude gratuite et sans engagement.
Ce qui bat au cœur de NRG Santé
Gratuit, sans engagement
Comparaison et accompagnement gratuits. Vous restez libre de dire non.
L’IA au service d’un vrai conseiller
L’IA prépare l’analyse de vos besoins. Un conseiller NRG compare les offres et vous conseille.
Vos données restent à vous
Rien n’est transmis à un assureur sans votre accord explicite.
Courtier immatriculé à l’ORIAS n° 17 001 221 · plus de 30 assureurs partenaires comparés
Ce guide fait le point sur l’invalidité partielle : la pension de 1re catégorie et son calcul, le travail avec une pension, le cas des indépendants, les aides possibles, la prévoyance et l’assurance de prêt, les impôts et la retraite. Il concerne les salariés du secteur privé et les travailleurs indépendants ; les fonctionnaires relèvent d’autres règles. Les règles et montants cités sont ceux en vigueur en novembre 2026.
Sommaire
Qu’est-ce que l’invalidité partielle ?
Pour la Sécurité sociale, vous êtes invalide si une maladie ou un accident de la vie privée réduit d’au moins deux tiers votre capacité de travail ou de gain. L’invalidité est dite partielle quand vous pouvez encore exercer une activité rémunérée : c’est la 1re catégorie. En 2e catégorie, vous êtes considéré comme incapable d’exercer une activité, même si une reprise reste possible dans les limites du cumul ; en 3e, vous avez en plus besoin de l’aide d’une personne pour les actes de la vie courante.
Le mot « invalidité » recouvre pourtant plusieurs réalités, avec des règles différentes :
- la pension d’invalidité de l’Assurance Maladie, objet de ce guide, attribuée après avis du médecin-conseil de votre caisse ;
- la rente d’incapacité permanente, si l’invalidité vient d’un accident du travail ou d’une maladie professionnelle ;
- le taux d’incapacité fixé par la MDPH, qui ouvre droit aux aides liées au handicap, comme l’AAH ;
- le taux d’invalidité de votre contrat de prévoyance ou de votre assurance de prêt, calculé selon le barème du contrat.
Être reconnu en 1re catégorie par la Sécurité sociale ne garantit donc pas qu’un contrat d’assurance vous indemnise : chacun a ses propres critères.
La pension d’invalidité de 1re catégorie
Les conditions
Pour toucher une pension d’invalidité, vous devez avoir moins de 62 ans, être affilié à la Sécurité sociale depuis au moins 12 mois et, au cours des 12 mois précédant l’arrêt de travail ou la constatation de l’invalidité, avoir travaillé au moins 600 heures ou cotisé sur un salaire d’au moins 2 030 fois le Smic horaire.
La pension peut être attribuée à l’initiative du médecin-conseil de votre caisse, par exemple quand votre état est stabilisé ou au terme des 3 ans d’indemnités journalières, ou à votre demande, avec l’aide de votre médecin traitant. Si la caisse ne répond pas dans les 2 mois, la demande est considérée comme refusée : vous pouvez alors la contester.
Le calcul et le montant en 2026
La pension de 1re catégorie vaut 30 % de votre salaire annuel moyen, calculé sur vos 10 meilleures années, chaque salaire étant retenu dans la limite du plafond de la Sécurité sociale (4 005 € par mois en 2026). En 2026 :
- 1re catégorie : 30 % du salaire annuel moyen, entre 338,31 € et 1 201,50 € par mois ;
- 2e catégorie : 50 %, entre 338,31 € et 2 002,50 € par mois ;
- 3e catégorie : la pension de 2e catégorie, plus une majoration pour tierce personne, soit entre 1 636,76 € et 3 300,95 € par mois.
Ces montants sont bruts : la CSG, la CRDS et la Casa sont prélevées selon vos revenus. La pension est versée chaque mois et revalorisée chaque année au 1er avril (+0,8 % en 2026). Elle est attribuée à titre temporaire : elle peut être révisée si votre état de santé évolue ou si vous reprenez une activité, et vous pouvez changer de catégorie.

Combien perd-on avec une invalidité partielle ?
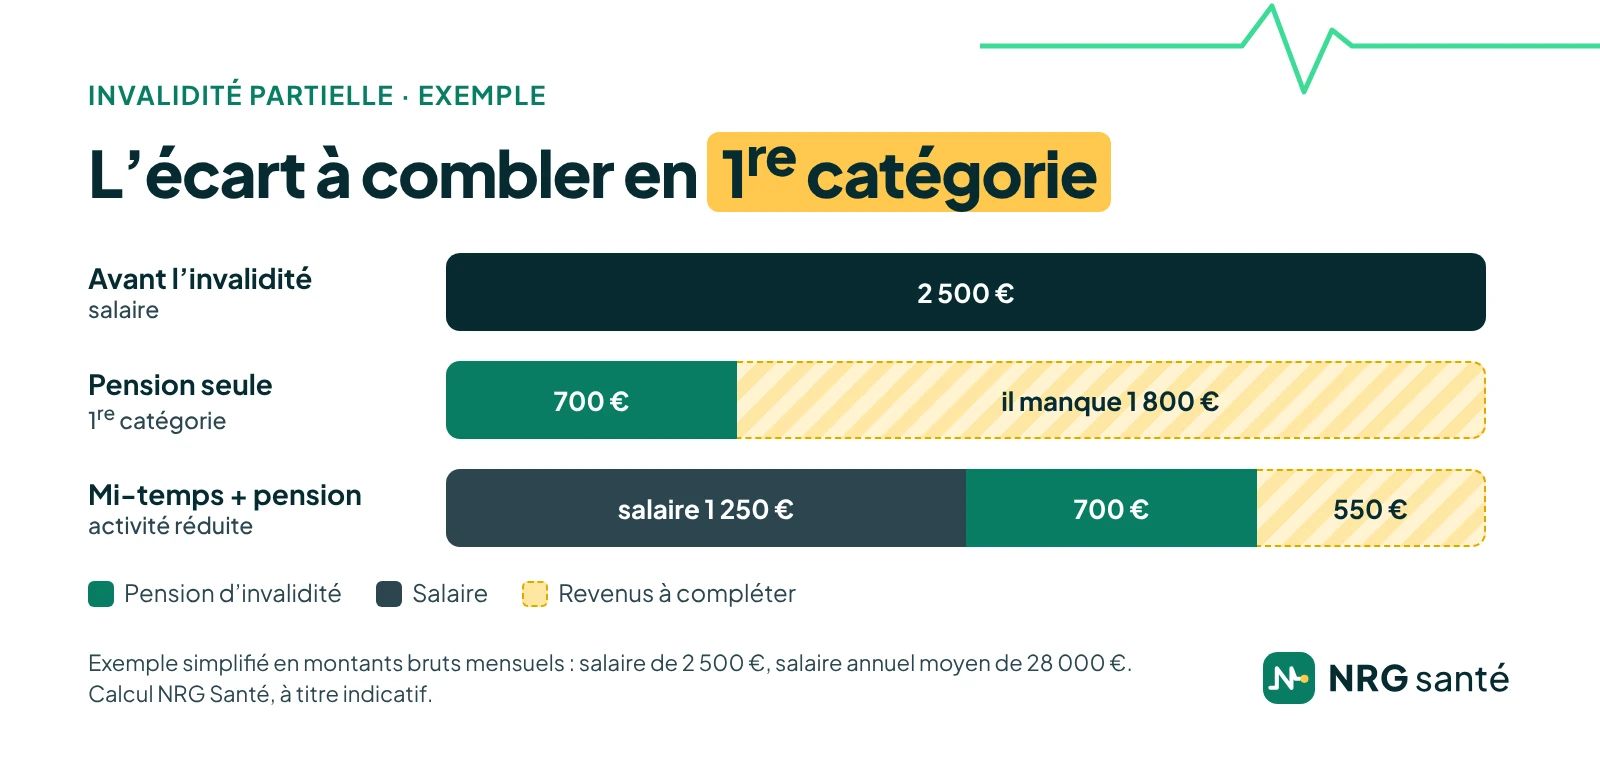
La pension de 1re catégorie remplace au mieux 30 % d’un salaire moyen, lui-même plafonné. L’écart dépend donc de ce que vous gagniez et de ce que vous pouvez encore gagner.
Exemple : un salarié gagnait 2 500 € bruts par mois, soit 30 000 € par an, et son salaire annuel moyen sur ses 10 meilleures années est de 28 000 €. Reconnu en 1re catégorie, il touche une pension de 8 400 € par an, soit 700 € bruts par mois. S’il ne retravaille pas, il perd 1 800 € bruts par mois, 72 % de son salaire. S’il reprend à mi-temps, pour 1 250 € par mois, ses revenus atteignent 1 950 € : il lui manque encore 550 € par mois, 22 % de son salaire d’avant. L’exemple est simplifié, en montants bruts, et donné à titre indicatif.
C’est cet écart qu’une rente de prévoyance peut combler, en plus des aides auxquelles vous avez peut-être droit.
Travailler avec une pension d’invalidité de 1re catégorie
La 1re catégorie concerne les personnes qui peuvent encore travailler : vous pouvez garder votre emploi, à temps partiel ou sur un poste adapté, ou reprendre une activité. La pension se cumule avec vos revenus d’activité jusqu’à un seuil :
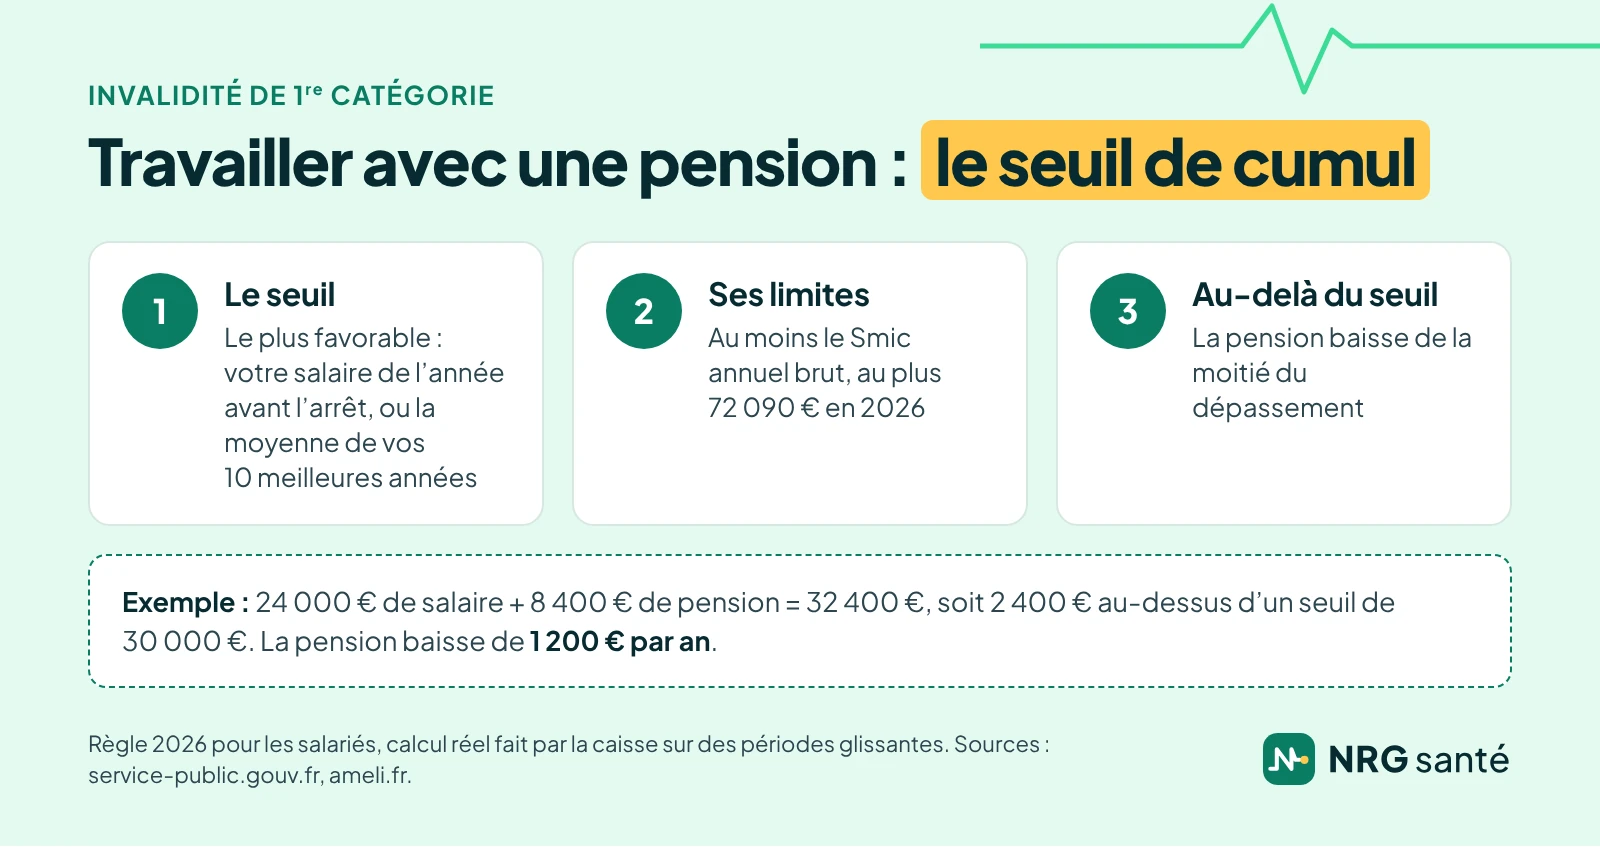
- le seuil est le plus favorable de deux montants : votre salaire annuel brut de l’année précédant l’arrêt de travail suivi d’invalidité, ou votre salaire annuel moyen des 10 meilleures années ;
- il est encadré : au moins le Smic annuel brut, au plus 1,5 fois le plafond annuel de la Sécurité sociale, soit 72 090 € en 2026 ;
- au-delà du seuil, la pension est réduite de la moitié du dépassement : elle baisse progressivement, et peut être suspendue si vos revenus augmentent beaucoup.
Exemple : pour le salarié de l’exemple précédent, le seuil est de 30 000 €. S’il reprend à 80 %, pour 24 000 € par an, ses revenus et sa pension atteignent 32 400 €, soit 2 400 € de plus que le seuil. Sa pension baisse de la moitié de ce dépassement, 1 200 € par an, soit 100 € par mois. La caisse fait le calcul réel sur des périodes glissantes ; l’exemple est simplifié.
Déclarez vos revenus à votre caisse aux échéances prévues (tous les 3 mois si vous travaillez) et signalez toute reprise d’activité : c’est sur cette base que la pension est recalculée, et elle peut être suspendue à défaut. Une reprise ou un changement de poste se prépare aussi avec le médecin du travail, qui peut proposer un aménagement.
Et le chômage ?
Si vous perdez votre emploi, la pension de 1re catégorie se cumule intégralement avec l’allocation chômage. En 2e ou 3e catégorie, le cumul n’est intégral que si vous touchiez déjà la pension en même temps que les salaires qui ont ouvert vos droits ; sinon, la pension est déduite de l’allocation.
Indépendants : la pension d’incapacité partielle au métier
Les artisans, les commerçants et les professions libérales non réglementées, micro-entrepreneurs compris, relèvent d’un régime d’invalidité propre, dont le nouveau règlement s’applique depuis le 5 avril 2026. Il prévoit deux pensions :
- la pension d’incapacité partielle au métier, si vous avez perdu plus des deux tiers de votre capacité de travail ou de gain dans votre activité : 30 % de votre revenu professionnel moyen des 10 meilleures années, dans la limite de 30 % du plafond de la Sécurité sociale, soit 1 201,50 € par mois en 2026 ;
- la pension d’invalidité totale et définitive, si votre accès à l’emploi est restreint de façon substantielle et durable : 50 % de ce revenu, dans la limite de 2 002,50 € par mois.
Il faut être affilié depuis au moins un an et avoir cotisé, sur les 3 années précédentes, sur un revenu moyen d’au moins 10 % du plafond de la Sécurité sociale. Vous pouvez continuer une activité : la pension d’incapacité partielle et vos revenus ne doivent pas dépasser, ensemble, 4 fois le montant de la pension (2,4 fois pour l’invalidité totale) ; au-delà, la pension est réduite de la moitié du dépassement.
Pour les professions libérales réglementées (médecins, infirmiers, architectes…), l’invalidité dépend de la caisse de retraite de la profession, avec ses propres conditions. Dans tous les cas, un indépendant n’a pas d’employeur pour maintenir ses revenus : une prévoyance TNS est souvent la seule façon de combler l’écart. Ses cotisations sont déductibles du bénéfice dans le cadre de la loi Madelin, sauf pour les micro-entrepreneurs, imposés après un abattement forfaitaire.
Votre contrat couvre-t-il l’invalidité partielle ?
Votre conseiller relit avec vous vos contrats de prévoyance, d’entreprise ou individuels, et votre assurance de prêt, puis compare les offres de nos partenaires sur leur définition de l’invalidité. C’est gratuit et sans engagement.
Les aides qui peuvent compléter la pension
- l’allocation supplémentaire d’invalidité (ASI), si vos ressources sont faibles : vos ressources, ASI comprise, ne peuvent pas dépasser 922,16 € par mois (11 065,92 € par an) pour une personne seule depuis le 1er avril 2026, un plafond plus élevé s’appliquant à un couple. Les sommes versées ne sont pas récupérées sur la succession ;
- l’allocation aux adultes handicapés (AAH), si la MDPH vous reconnaît un taux d’incapacité d’au moins 80 %, ou de 50 à 79 % avec une restriction substantielle et durable d’accès à l’emploi : elle complète votre pension jusqu’à 1 041,59 € par mois au plus, sous conditions de ressources ;
- l’allocation chômage, cumulable intégralement avec une pension de 1re catégorie, comme vu plus haut.
L’ASI se demande à votre caisse d’assurance maladie (formulaire S 4151), l’AAH à la MDPH de votre département.
La prévoyance : une rente d’invalidité pour combler l’écart
C’est le contrat de prévoyance qui peut vraiment maintenir votre niveau de vie : il verse une rente d’invalidité en plus de la pension de la Sécurité sociale, en général jusqu’à la retraite.
Le contrat de votre entreprise
Si vous êtes salarié, regardez d’abord la prévoyance collective de votre entreprise : elle peut prévoir une rente en cas d’invalidité, y compris de 1re catégorie, souvent exprimée en pourcentage du salaire. Demandez la notice d’information à votre service des ressources humaines : elle précise le montant de la rente et ses conditions.
Un contrat individuel
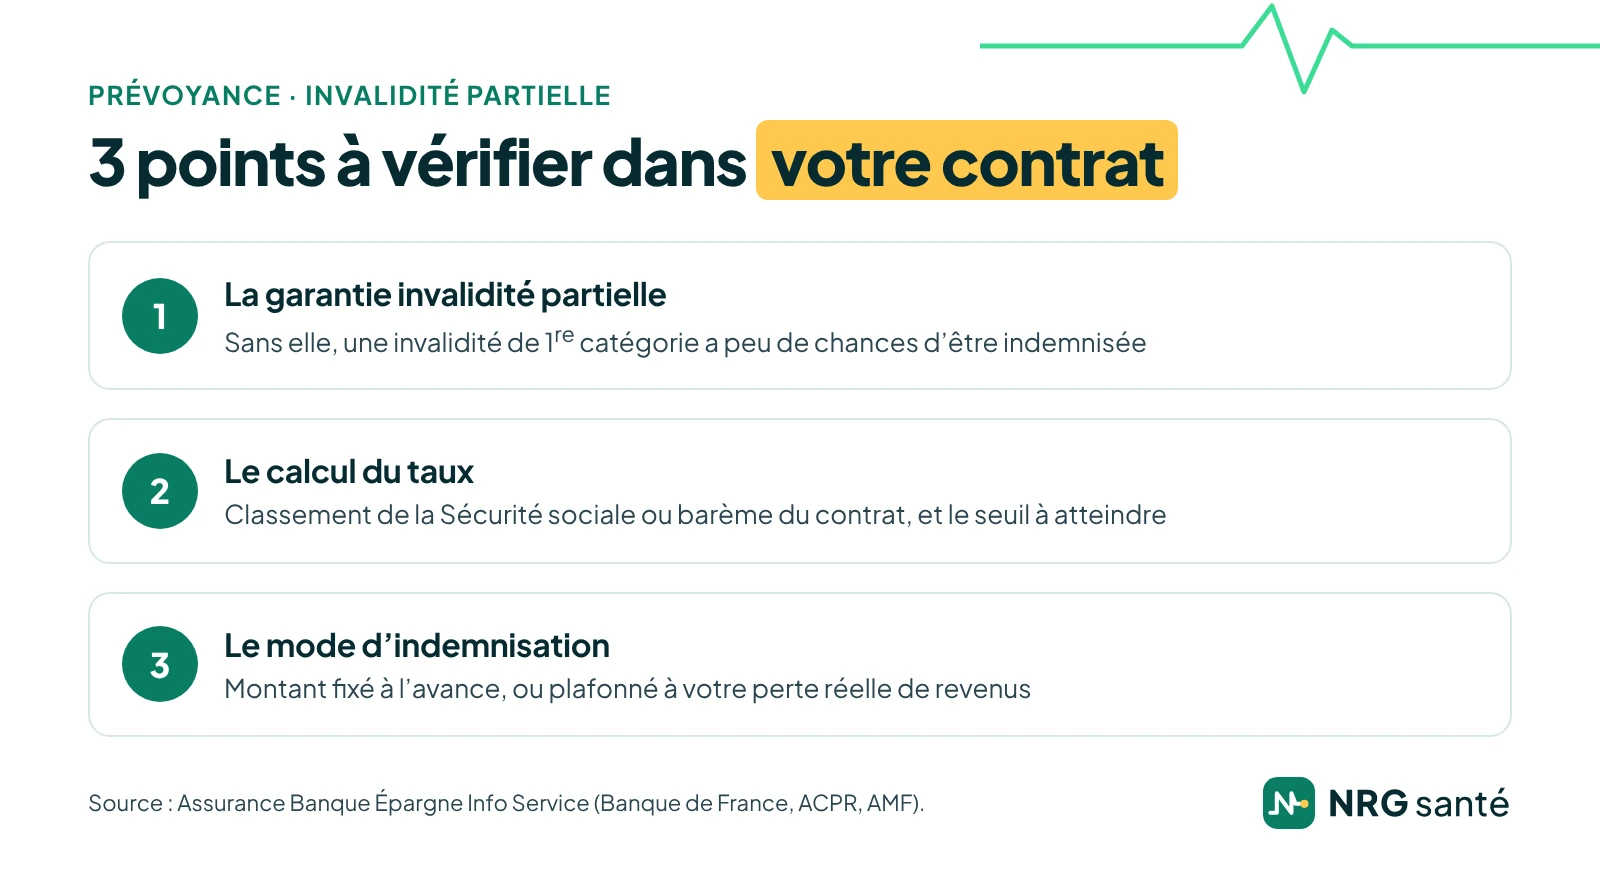
Un contrat individuel complète ce que prévoit votre entreprise, ou vous protège si vous n’avez rien. Pour l’invalidité partielle, trois points comptent :
- la garantie invalidité permanente partielle : sans elle, une invalidité de 1re catégorie a peu de chances d’être indemnisée. En dessous d’un taux d’invalidité de 66 %, une indemnisation au titre de l’invalidité totale est peu probable ;
- le calcul du taux d’invalidité : le contrat le fixe souvent en croisant un taux professionnel, lié à votre métier, et un taux fonctionnel, mesuré sur un barème médical. Il fixe aussi le taux à partir duquel l’invalidité est reconnue partielle ou totale ;
- le mode d’indemnisation : forfaitaire, avec un montant fixé à l’avance, ou indemnitaire, plafonné à votre perte réelle de revenus, pension et autres prestations comprises.
Vérifiez aussi les exclusions, notamment pour les affections du dos et certaines affections psychiques, la franchise et l’âge jusqu’auquel la rente est versée. Notre guide de la prévoyance détaille ces points.
Une protection à prévoir avant
Un contrat individuel se souscrit en général avec un questionnaire de santé : une invalidité déjà reconnue, ou la maladie qui en est la cause, sera en général exclue ou entraînera un refus. Deux exceptions : la prévoyance obligatoire d’un nouvel employeur, qui ne peut pas exclure les suites d’une maladie antérieure, et l’assurance d’un prêt immobilier de 200 000 € au plus par assuré, remboursé avant vos 60 ans, qui se souscrit sans questionnaire de santé.
Si vous êtes déjà en invalidité, l’enjeu est donc de faire jouer les contrats existants : prévoyance d’entreprise, contrat individuel, assurance de prêt. Si vous ne l’êtes pas, c’est le moment de vérifier que votre contrat couvre bien l’invalidité partielle.
Crédit en cours : vérifiez votre assurance emprunteur
Si vous remboursez un crédit immobilier, relisez votre assurance emprunteur. La garantie invalidité permanente partielle (IPP) peut prendre en charge une partie de vos mensualités. Elle n’est pas proposée par tous les contrats et ne se souscrit qu’en complément de la garantie invalidité permanente totale (IPT).
C’est le contrat qui fixe les taux d’invalidité retenus : un médecin désigné par l’assureur évalue le vôtre selon le barème du contrat, et l’indemnité dépend de votre perte de revenus ou de votre mensualité, après une éventuelle franchise. Déclarez votre situation à l’assureur sans attendre.
Pension, rente et impôts
- la pension d’invalidité est imposable, après un abattement de 10 %, comme une retraite, sauf petite pension et faibles ressources. La majoration pour tierce personne ne l’est pas ;
- l’ASI et l’AAH ne sont pas imposables ;
- la rente d’un contrat collectif obligatoire d’entreprise ou d’un contrat Madelin est imposable comme une pension ;
- la rente d’un contrat individuel souscrit à titre privé, dont les cotisations ne sont pas déductibles, n’est en principe pas imposable.
La pension supporte aussi la CSG, la CRDS et la Casa, à des taux qui dépendent de votre revenu fiscal de référence ; vous pouvez en être exonéré si vos revenus sont modestes.
À la retraite, que devient la pension d’invalidité ?
La pension d’invalidité prend fin à 62 ans. Si vous ne travaillez plus, elle est remplacée le mois suivant par votre retraite, attribuée au taux plein au titre de l’inaptitude au travail. Si vous travaillez encore, vous pouvez la garder jusqu’à votre demande de retraite, et au plus tard jusqu’à 67 ans. Si vous êtes au chômage à 62 ans et avez travaillé dans les 6 mois précédents, vous pouvez demander à la conserver jusqu’à 6 mois. Un départ anticipé (carrière longue, handicap) y met fin plus tôt.
La rente d’un contrat de prévoyance s’arrête en général à la retraite, selon les conditions du contrat. Pour un indépendant, la pension prend fin au même âge, ou plus tôt s’il prend sa retraite ; s’il exerce encore une activité, il peut la garder jusqu’à sa demande de retraite.
Compléter ses revenus en 5 étapes
- Faites reconnaître votre invalidité. Avec votre médecin traitant, voyez le médecin-conseil de votre caisse et vérifiez votre catégorie.
- Chiffrez l’écart. Comparez vos revenus d’avant avec la pension et ce que vous pouvez encore gagner.
- Faites jouer vos contrats. Prévoyance d’entreprise, contrat individuel, assurance de prêt : déclarez votre invalidité à chacun.
- Demandez les aides possibles. ASI, AAH, allocation chômage, selon votre situation.
- Reprenez une activité adaptée. Dans la limite du seuil de cumul, et avec l’appui du médecin du travail.

Pour savoir comment nous comparons et ce que nous ne comparons pas, consultez notre méthode.
Votre prévoyance invalidité avec un conseiller NRG Santé
NRG Santé est un courtier en assurance, pas un assureur : nous comparons pour vous les contrats de nos partenaires et vous aidons à souscrire celui qui vous convient. NRG Partners est immatriculé à l’ORIAS sous le n° 17 001 221, vérifiable sur orias.fr. Voici comment se passe l’étude de votre prévoyance avec nous :
- La demande de rappel. Vous laissez vos coordonnées sur la page du comparateur NRG Santé ; un conseiller vous rappelle.
- Le bilan. Il fait le point avec vous sur votre statut, vos revenus, vos crédits et les contrats qui vous couvrent déjà.
- La comparaison. Il vous présente plusieurs offres, avec leur définition de l’invalidité, leurs franchises et leurs exclusions, et vous explique leurs différences.
- La souscription. Si une offre vous convient, votre conseiller vous accompagne jusqu’à la signature, questionnaire de santé compris.
Avant l’appel, gardez sous la main vos derniers bulletins de salaire ou votre déclaration de revenus, la notice de la prévoyance de votre entreprise et, si vous en avez, votre notification de pension d’invalidité et votre contrat d’assurance de prêt. Vous n’êtes engagé à rien tant que vous n’avez pas signé.
Questions fréquentes sur l’invalidité partielle
Peut-on travailler avec une invalidité de catégorie 1 ?
Oui. La 1re catégorie concerne justement les personnes qui peuvent encore exercer une activité rémunérée. La pension se cumule avec vos revenus jusqu’à un seuil ; au-delà, elle est réduite de la moitié du dépassement.
Quel est le montant de la pension d’invalidité de 1re catégorie en 2026 ?
30 % de votre salaire annuel moyen des 10 meilleures années, avec un minimum de 338,31 € et un maximum de 1 201,50 € bruts par mois en 2026.
Combien peut-on gagner sans perdre sa pension d’invalidité ?
La pension est versée en entier tant que vos revenus et votre pension ne dépassent pas le seuil : le plus favorable entre votre salaire de l’année précédant l’arrêt de travail et votre salaire moyen des 10 meilleures années. Ce seuil est au moins égal au Smic annuel brut et au plus à 72 090 € en 2026.
L’invalidité de 1re catégorie est-elle définitive ?
Non. La pension est attribuée à titre temporaire : elle peut être révisée si votre état de santé change ou si vous reprenez une activité, et vous pouvez passer d’une catégorie à l’autre.
Peut-on toucher le chômage avec une pension d’invalidité ?
Oui. Une pension de 1re catégorie se cumule intégralement avec l’allocation chômage. En 2e ou 3e catégorie, le cumul n’est intégral que si vous touchiez déjà la pension en même temps que les salaires qui ont ouvert vos droits.
La pension d’invalidité est-elle imposable ?
Oui, après un abattement de 10 %, comme une retraite, sauf petite pension et faibles ressources. La majoration pour tierce personne, l’ASI et l’AAH ne sont pas imposables.
Mon contrat de prévoyance paie-t-il si je suis en 1re catégorie ?
Seulement s’il couvre l’invalidité partielle. Selon le contrat, la rente suit votre classement en 1re catégorie, ou dépend d’un taux calculé selon son barème, qui doit atteindre le seuil prévu. Relisez la notice ou demandez à votre conseiller.
Peut-on souscrire une prévoyance après une invalidité ?
Pour un contrat individuel, l’invalidité déjà reconnue et sa cause seront en général exclues, ou la demande refusée. La prévoyance obligatoire d’un nouvel employeur, elle, ne peut pas exclure les suites d’une maladie antérieure. Une prévoyance se prépare avant ; après, l’enjeu est de faire jouer les contrats déjà en place.
Que devient la pension d’invalidité à la retraite ?
Elle prend fin à 62 ans et est remplacée par votre retraite, attribuée au titre de l’inaptitude au travail. Si vous travaillez encore, vous pouvez la garder jusqu’à votre demande de retraite, et au plus tard jusqu’à 67 ans.
Le service est-il gratuit ?
Oui. La comparaison et l’accompagnement sont gratuits pour vous : en tant que courtier, NRG Santé est rémunéré par une commission versée par l’assureur ou par le distributeur du contrat que vous choisissez, ou, le cas échéant, par des honoraires annoncés avant tout engagement. Qui sommes-nous ?
Un doute sur vos garanties ? Un conseiller vous rappelle.
Sources
Page rédigée par NRG Santé, mise à jour le 4 novembre 2026. Les règles et montants cités sont ceux en vigueur à cette date.
- Pension d’invalidité de la Sécurité sociale, service-public.gouv.fr, vérifié le 01/04/2026
- Peut-on cumuler la pension d’invalidité avec d’autres revenus ?, service-public.gouv.fr, vérifié le 01/01/2026
- Pension d’invalidité : quelle conséquence si vos ressources augmentent ?, service-public.gouv.fr
- Pourquoi le montant de la pension d’invalidité peut-il changer ?, ameli.fr (règles de cumul ; montants de 2024), consulté le 04/11/2026
- Je reçois une pension d’invalidité, francetravail.fr, 18/09/2025
- Cumul pension invalidité et allocations chômage, francetravail.fr, 18/09/2025
- Plafond annuel de la Sécurité sociale (valeurs 2026 et 2027), service-public.gouv.fr, 19/10/2026
- Instruction interministérielle n° DSS/2A/2026/36 relative à la revalorisation au 1er avril 2026, legislation.lassuranceretraite.fr, 26/03/2026
- Arrêté du 1er avril 2026 portant approbation du règlement du régime d’assurance invalidité-décès des travailleurs indépendants, Légifrance, JO du 04/04/2026
- Allocation supplémentaire d’invalidité (Asi), service-public.gouv.fr, vérifié le 01/04/2026
- Circulaire Cnav n° 2026-14 : allocation supplémentaire d’invalidité au 1er avril 2026, Cnav, 17/04/2026
- Allocation supplémentaire d’invalidité (ASI) : démarches et conditions d’accès, ameli.fr (démarche et formulaire), consulté le 04/11/2026
- Allocation aux adultes handicapés (AAH), service-public.gouv.fr, vérifié le 14/09/2026
- Que faut-il savoir sur l’indemnisation ?, Assurance Banque Épargne Info Service (Banque de France, ACPR, AMF), consulté le 04/11/2026
- Assurer un prêt immobilier : quelles sont les garanties décès, invalidité, incapacité ?, service-public.gouv.fr, vérifié le 16/10/2026
- Comment obtenir un contrat d’assurance emprunteur pour un prêt immobilier ?, service-public.gouv.fr
- Loi n° 89-1009 du 31 décembre 1989 (loi Évin), article 2, Légifrance
- Impôt sur le revenu : déclarer les sommes liées à l’invalidité, service-public.gouv.fr, vérifié le 15/04/2026
- RSA, pensions et rentes viagères : allocations versées par des régimes de prévoyance (BOI-RSA-PENS-10-20-20), BOFiP, impots.gouv.fr, 10/08/2026
- RSA, pensions et rentes viagères : pensions d’invalidité, exonérations (BOI-RSA-PENS-10-10-20), BOFiP, impots.gouv.fr, 12/09/2012
- Je suis micro-entrepreneur : puis-je déduire des charges ?, impots.gouv.fr, consulté le 04/11/2026